
Unternehmerlohn einfach erklärt
Unternehmerlohn bezeichnet das Entgelt, das sich Inhaberinnen aus der eigenen Firma auszahlen. Ein eigenständiger Rechtsbegriff ist es nicht, die Behandlung hängt vollständig von der Rechtsform ab.
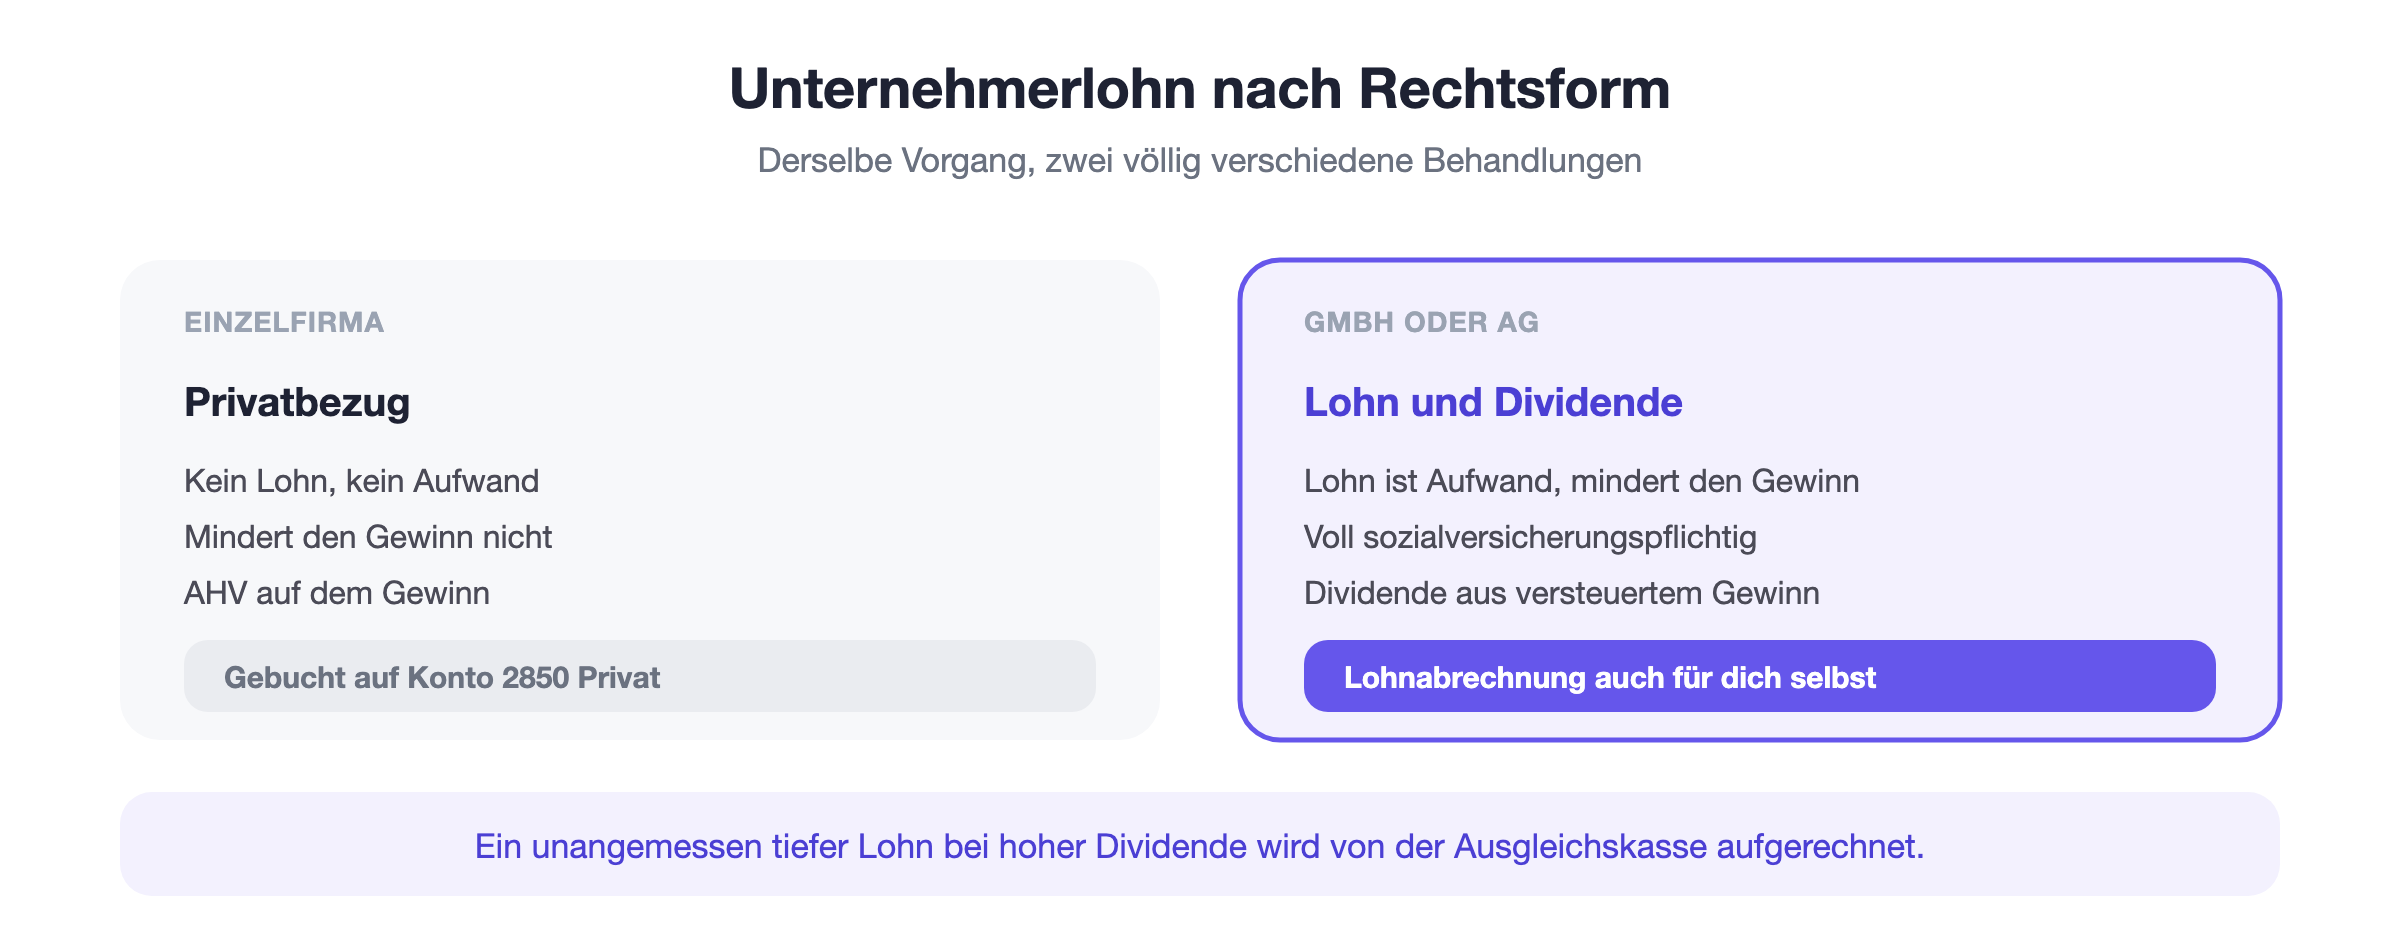
Bei der Einzelfirma gibt es keinen Lohn. Was du entnimmst, ist ein Privatbezug und mindert den Gewinn nicht. AHV-Beiträge zahlst du auf dem Gewinn, nicht auf den Bezügen.
Bei der GmbH oder AG bist du angestellt. Dein Lohn ist Aufwand, mindert den Gewinn und unterliegt allen Sozialversicherungen wie bei jeder anderen angestellten Person.
Die Aufteilung zwischen Lohn und Dividende ist steuerlich relevant, aber nicht frei. Ein unangemessen tiefer Lohn wird von der Ausgleichskasse aufgerechnet.
Der Unternehmerlohn ist ein Begriff, den es rechtlich gar nicht gibt. Er beschreibt, was eine Inhaberin aus ihrer Firma für sich selbst herausnimmt, und das funktioniert je nach Rechtsform völlig anders.
Bei der Einzelfirma gibt es keinen Lohn, sondern nur Privatbezüge. Bei der GmbH bist du Angestellte deiner eigenen Firma und beziehst einen echten Lohn, dazu allenfalls eine Dividende.
Genau diese zweite Konstellation führt zur meistgestellten Frage in der Schweizer Buchhaltung: Lohn oder Dividende, und in welchem Verhältnis. Schauen wir uns an, was gilt und wo die Grenzen liegen.
Was ist der Unternehmerlohn?
Unternehmerlohn ist ein Begriff aus der Betriebswirtschaft, nicht aus dem Gesetz. Gemeint ist das Entgelt, das sich eine Inhaberin für ihre eigene Arbeitsleistung aus der Firma auszahlt.
In der Kostenrechnung hat er seinen festen Platz. Wer den eigenen Arbeitseinsatz nicht einkalkuliert, rechnet sich systematisch reich, weil die teuerste Ressource des Betriebs gratis erscheint.
Rechtlich und buchhalterisch hängt aber alles an der Rechtsform. Die Einzelfirma und die GmbH behandeln denselben Vorgang völlig unterschiedlich, mit Folgen für Steuern, AHV und Vorsorge.
Diese Unterscheidung ist der eigentliche Inhalt des Begriffs. Wer sie kennt, versteht auch, warum die Frage nach Lohn oder Dividende bei der Einzelfirma gar nicht gestellt werden kann.
Die Einzelfirma: kein Lohn, nur Bezüge
Eine Einzelfirma ist keine eigene juristische Person. Du und die Firma seid dasselbe Rechtssubjekt, und ein Arbeitsvertrag mit dir selbst ist begrifflich unmöglich.
Was du entnimmst, ist deshalb ein Privatbezug. Er wird über das Privatkonto gebucht, mindert das Eigenkapital und erscheint nirgends im Aufwand. Der Gewinn bleibt davon unberührt.
Besteuert wird der Gewinn, nicht der Bezug. Ob du CHF 20’000 oder CHF 80’000 entnimmst, spielt für die Steuerrechnung keine Rolle. Massgebend ist, was die Firma verdient hat.
Dasselbe gilt für die AHV-Beiträge. Sie werden auf dem Gewinn erhoben, nicht auf den Bezügen, und du zahlst sie vollständig selbst. Mehr dazu steht im Beitrag zum Lohn als Inhaberin einer Einzelfirma.
Die GmbH: echter Lohn, echte Abzüge
Bei einer GmbH oder AG ist die Lage umgekehrt. Die Gesellschaft ist eine eigene juristische Person, und du bist ihre Angestellte, auch wenn dir sämtliche Anteile gehören.
Dein Lohn ist damit gewöhnlicher Personalaufwand. Er mindert den Gewinn der Gesellschaft und unterliegt allen Sozialversicherungen: AHV, IV, EO, Arbeitslosenversicherung, Unfallversicherung und ab der Eintrittsschwelle der Pensionskasse.
Eine Lohnabrechnung brauchst du auch für dich selbst, ebenso einen Lohnausweis. Das wird häufig vergessen, weil es sich bei einer Einpersonen-GmbH nach unnötigem Formalismus anfühlt.
Zusätzlich zum Lohn kannst du eine Dividende beziehen. Sie wird aus dem versteuerten Gewinn ausgeschüttet und unterliegt der Verrechnungssteuer von 35 Prozent, die du dir über die Steuererklärung zurückholst.
Lohn oder Dividende
Das ist die Kernfrage bei jeder inhabergeführten GmbH, und die Antwort ist selten eindeutig. Beide Wege haben Vor- und Nachteile, die sich je nach Höhe des Gewinns verschieben.
Lohn | Dividende | |
Wirkung auf den Gewinn | Mindert ihn als Aufwand | Wird aus dem versteuerten Gewinn bezahlt |
Sozialversicherungen | Voll beitragspflichtig | Keine Beiträge |
Besteuerung | Voll als Einkommen | Teilbesteuert ab 10 % Beteiligung |
Baut Ansprüche auf | AHV, Pensionskasse, ALV | Keine |
Auf den ersten Blick spricht vieles für die Dividende. Sie kostet keine Sozialversicherungsbeiträge und wird beim Bund nur zu 70 Prozent besteuert, wenn du mindestens 10 Prozent der Gesellschaft hältst.
Dagegen steht, dass sie zuvor als Gewinn der Gesellschaft besteuert wurde. Die Gesamtbelastung ist deshalb oft ähnlich, und die Rechnung kippt je nach Kanton und Gewinnhöhe in die eine oder andere Richtung.
Wo die Grenze liegt
Die Aufteilung ist nicht frei. Die Ausgleichskasse prüft, ob dein Lohn angemessen ist, also dem entspricht, was du einer fremden Person für dieselbe Arbeit bezahlen würdest.
Ist der Lohn unangemessen tief und gleichzeitig die Dividende hoch, rechnet die Kasse einen Teil der Dividende als Lohn auf und verlangt darauf Beiträge, rückwirkend und auf beiden Seiten.
Einen gesetzlichen Mindestlohn gibt es dafür nicht, wohl aber eine gefestigte Praxis mit Richtwerten. Wer sich CHF 30’000 Lohn und CHF 150’000 Dividende auszahlt, muss mit Fragen rechnen.
Umgekehrt ist ein hoher Lohn nie falsch. Er kostet mehr Beiträge, baut aber Ansprüche auf und ist gegenüber der Ausgleichskasse unangreifbar.
Was oft übersehen wird
Der wichtigste Punkt betrifft die Arbeitslosenversicherung. Als beherrschende Gesellschafterin bist du zwar beitragspflichtig, vom Bezug aber ausgeschlossen, solange du die Firma kontrollierst.
Du zahlst also jahrelang 1.1 Prozent für einen Schutz, den du im Ernstfall nicht beanspruchen kannst. Erst wenn du die Beteiligung vollständig aufgibst, entsteht ein Anspruch.
Zweitens die Vorsorge: Eine Dividende baut kein Altersguthaben auf. Wer über Jahre einen tiefen Lohn und hohe Dividenden bezieht, hat im Alter eine spürbar kleinere Rente aus der zweiten Säule.
Drittens die Planbarkeit. Ein Lohn fliesst monatlich und verlässlich, eine Dividende setzt einen Gewinn und einen Gesellschafterbeschluss voraus. In einem schlechten Jahr gibt es schlicht nichts auszuschütten.
Der Unternehmerlohn in MILKEE
Bei der Einzelfirma buchst du Bezüge auf das Privatkonto 2850, nicht in den Aufwand. Das ist die häufigste Fehlbuchung überhaupt und verfälscht Gewinn und Steuererklärung gleichermassen.
Bei der GmbH läuft dein eigener Lohn über dieselben Konten wie jeder andere Lohn, mit Lohnabrechnung, Sozialversicherungsabzügen und Lohnausweis.
Wenn du deine Buchhaltung in MILKEE führst, siehst du in beiden Fällen jederzeit, wie viel Gewinn tatsächlich übrig bleibt, und das ist die Zahl, auf der Steuern und Beiträge berechnet werden.
Fazit
Bei der Einzelfirma gibt es keinen Unternehmerlohn, sondern Privatbezüge, die den Gewinn nicht mindern. Bei der GmbH beziehst du einen echten Lohn, dazu allenfalls eine Dividende.
Für mich ist die wichtigste Erkenntnis, dass die vermeintliche Optimierung über die Dividende etwas kostet, das erst Jahre später sichtbar wird: Rentenansprüche, die man nicht aufgebaut hat.
Häufige Fragen
Quellen
Art. 5 AHVG: Beiträge vom Einkommen aus unselbständiger Erwerbstätigkeit
Art. 8 AHVG: Beiträge vom Einkommen aus selbständiger Erwerbstätigkeit
Art. 18 DBG: Einkünfte aus selbständiger Erwerbstätigkeit bei der Einzelfirma
Art. 20 Abs. 1bis DBG: Teilbesteuerung von Dividenden aus qualifizierten Beteiligungen
Art. 31 AVIG: Ausschluss arbeitgeberähnlicher Personen von der Kurzarbeitsentschädigung