
Überobligatorische BVG einfach erklärt
Überobligatorisch ist alles, was eine Pensionskasse über die gesetzlichen Mindestvorschriften hinaus versichert. Der Gegenbegriff ist das Obligatorium, also das gesetzliche Minimum nach BVG.
Es entsteht vor allem durch Lohnteile über der oberen Limite von CHF 90’720, durch einen reduzierten Koordinationsabzug und durch höhere Sparbeiträge als die gesetzlichen Altersgutschriften.
Der entscheidende Unterschied liegt beim Umwandlungssatz. Im Obligatorium beträgt er zwingend 6.8 Prozent, im Überobligatorium darf die Kasse ihn frei festlegen, und er liegt meist deutlich tiefer.
Kassen führen deshalb eine Schattenrechnung: Sie rechnen parallel, was dir nach Gesetz mindestens zusteht, und garantieren diesen Betrag unabhängig vom überobligatorischen Teil.
Das BVG schreibt ein Minimum vor, mehr nicht. Alles, was eine Pensionskasse darüber hinaus versichert, heisst überobligatorisch, und bei den meisten gut verdienenden Angestellten ist das der grössere Teil ihres Alterskapitals.
Sichtbar wird der Unterschied selten, weil auf dem Vorsorgeausweis nur eine Zahl steht. Dahinter führt die Kasse aber zwei Rechnungen parallel, und die zweite folgt völlig anderen Regeln.
Schauen wir uns an, wo das Obligatorium endet, warum die Trennung überhaupt existiert, was sie beim Umwandlungssatz bedeutet und was du als Arbeitgeberin bei der Wahl eines Plans beachten solltest.
Was heisst überobligatorisch?
Das BVG ist ein Rahmengesetz. Es schreibt vor, was eine Pensionskasse mindestens versichern muss, und überlässt alles Weitere dem Vorsorgeplan. Was über dieses Minimum hinausgeht, heisst überobligatorisch.
Der Begriff beschreibt also keine eigene Versicherung und keine zusätzliche Police. Es ist derselbe Vertrag mit derselben Kasse, nur folgt ein Teil des Guthabens den gesetzlichen Regeln und der andere den Regeln des Plans.
Für viele Angestellte ist der überobligatorische Teil der grössere. Wer CHF 150’000 verdient, hat nur einen Bruchteil seines Lohns im Obligatorium versichert, der Rest läuft ausserhalb.
Auf dem Vorsorgeausweis ist das selten sichtbar. Dort steht eine Gesamtsumme, und erst auf Nachfrage oder im Kleingedruckten wird die Aufteilung ausgewiesen. Wer wissen will, wie seine Rente zustande kommt, muss genau danach fragen.
Wo das Obligatorium endet
Drei Grenzen bestimmen, was gesetzlich versichert ist, und alles ausserhalb davon ist überobligatorisch.
Die obere Limite von CHF 90’720. Lohnteile darüber sind im Obligatorium nicht versichert.
Der Koordinationsabzug von CHF 26’460. Was er wegnimmt, ist gesetzlich nicht versichert, viele Pläne senken ihn deshalb.
Die Altersgutschriften von 7 bis 18 Prozent. Was ein Plan darüber hinaus spart, ist überobligatorisch.
Dazu kommen Leistungen, die das Gesetz gar nicht kennt, etwa eine höhere Invalidenrente, bessere Hinterlassenenleistungen oder die Versicherung ab dem ersten Franken ohne Eintrittsschwelle.
In der Praxis entsteht Überobligatorium deshalb schon bei durchschnittlichen Löhnen. Ein Plan mit halbiertem Koordinationsabzug erzeugt es bereits bei CHF 60’000 Jahreslohn.
Warum die Trennung wichtig ist
Der entscheidende Unterschied liegt beim Umwandlungssatz, also dem Prozentsatz, mit dem das angesparte Kapital bei der Pensionierung in eine jährliche Rente umgerechnet wird.
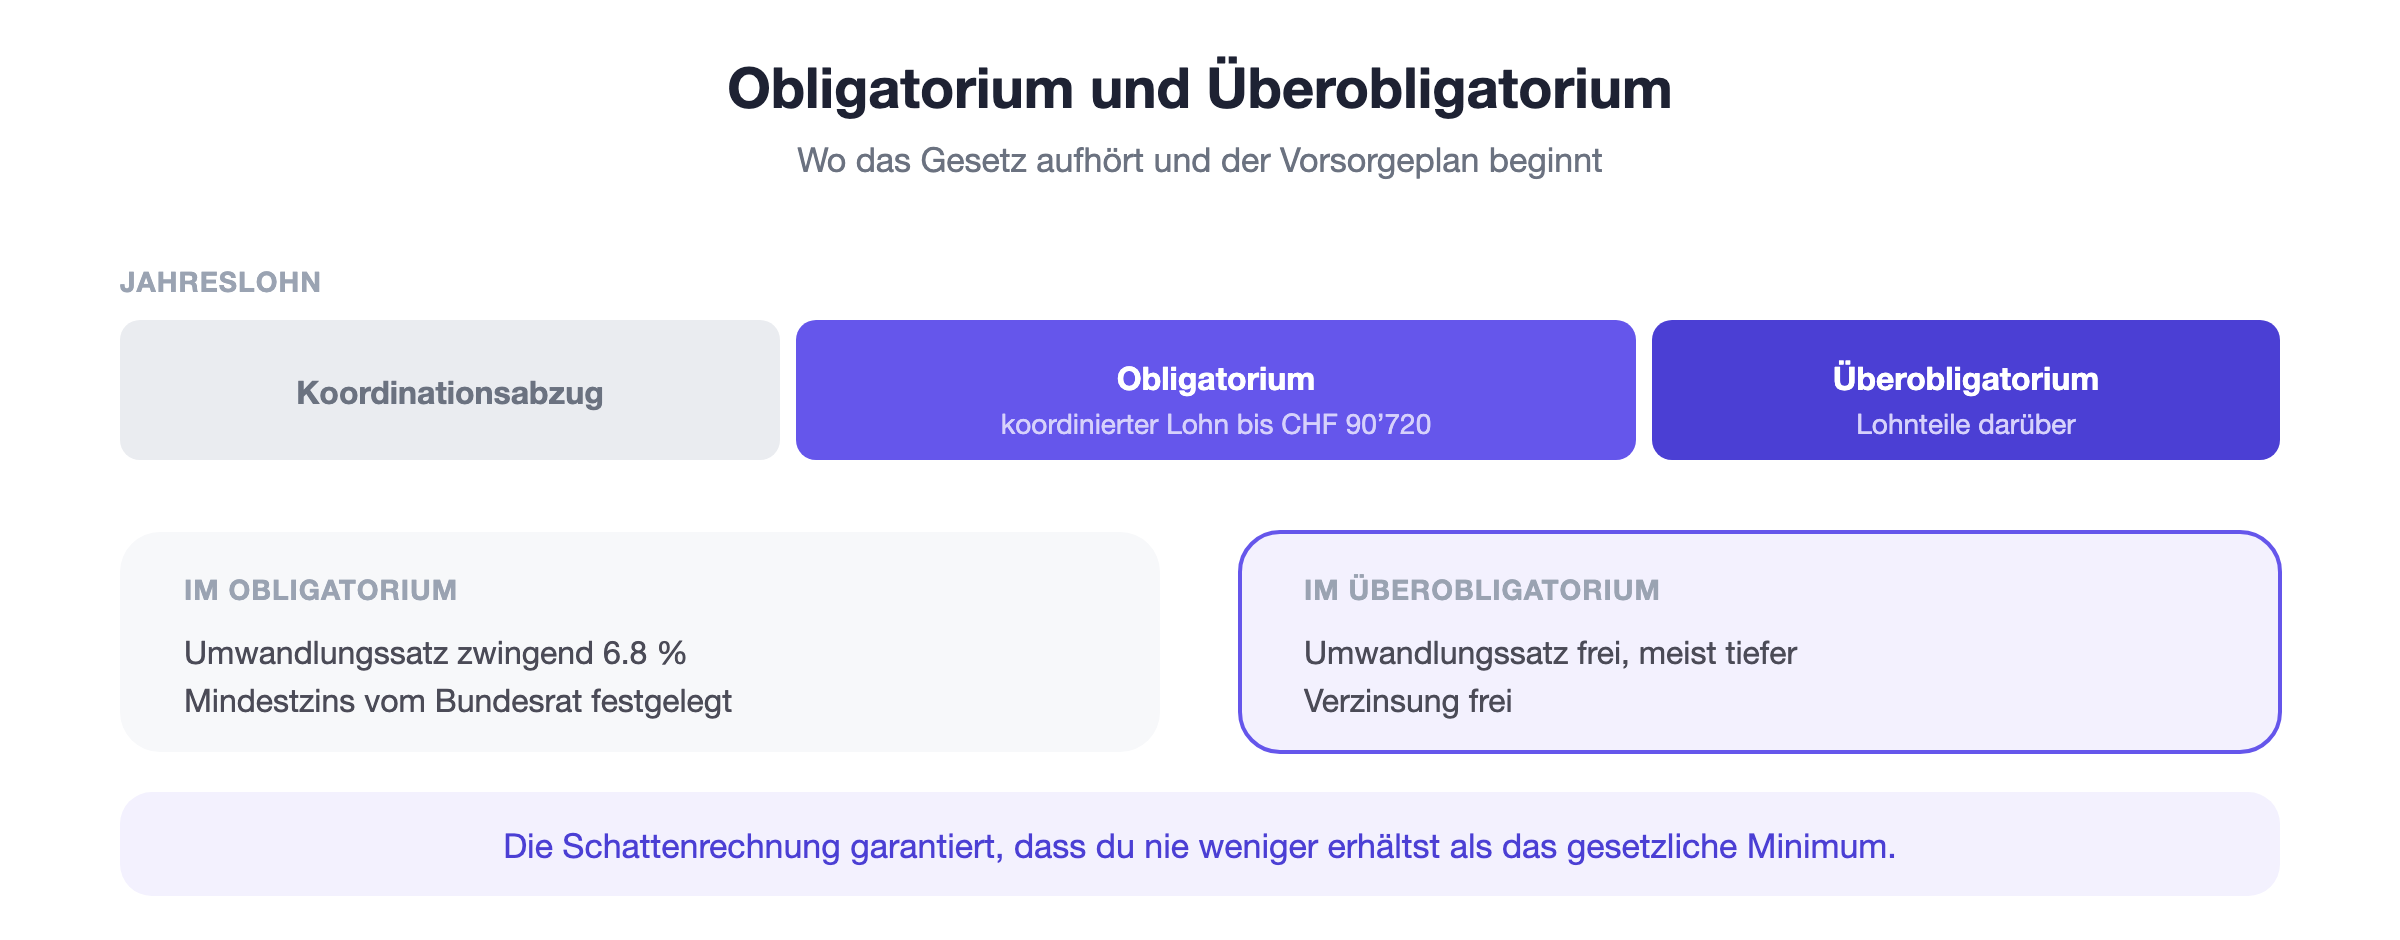
Im Obligatorium beträgt er zwingend 6.8 Prozent. Aus CHF 100’000 Kapital wird also eine Rente von CHF 6’800 pro Jahr, unabhängig davon, ob das finanziell aufgeht.
Im Überobligatorium darf die Kasse den Satz frei festlegen, und sie tut es deutlich tiefer, oft bei 5 Prozent oder darunter. Der Grund ist die gestiegene Lebenserwartung, für die 6.8 Prozent rechnerisch zu hoch sind.
Ebenso frei ist die Verzinsung. Auf dem obligatorischen Guthaben gilt ein vom Bundesrat festgelegter Mindestzins, auf dem überobligatorischen kann die Kasse tiefer verzinsen.
Die Schattenrechnung
Damit der gesetzliche Anspruch trotzdem gewahrt bleibt, führen Kassen zwei Rechnungen parallel. Die eine bildet das tatsächliche Guthaben ab, die andere das fiktive Minimum nach Gesetz.
Bei der Pensionierung wird verglichen. Ergibt die gesetzliche Rechnung mehr, erhältst du diesen höheren Betrag. Die Schattenrechnung ist also eine Garantie, kein Nachteil.
Sie erklärt auch, warum ein umhüllender Vorsorgeplan mit einem einheitlichen, tiefen Umwandlungssatz zulässig ist. Solange das Ergebnis das gesetzliche Minimum erreicht, ist alles korrekt.
Für dich als Versicherte heisst das: Du kannst nie schlechter fahren als im reinen Obligatorium. Nach oben gibt es dafür auch keine Garantie über das hinaus, was der Plan verspricht.
1e-Pläne für hohe Löhne
Für Lohnbestandteile über CHF 136’080 erlaubt das Gesetz eine besondere Form: den 1e-Plan. Dort wählt die versicherte Person ihre Anlagestrategie selbst.
Chancen und Risiken liegen dann vollständig bei ihr. Es gibt keine Mindestverzinsung und keine Garantie, dafür aber die volle Rendite, wenn die Anlage aufgeht.
Für dich als Arbeitgeberin ist das interessant, weil aus diesen Lohnteilen keine Sanierungspflichten entstehen können. Bei einer Unterdeckung der Kasse bleiben 1e-Guthaben aussen vor.
Der Nachteil ist die fehlende Solidarität. Wer kurz vor der Pensionierung einen Einbruch an den Märkten erlebt, trägt ihn allein, ohne Ausgleich durch das Kollektiv. Ein 1e-Plan eignet sich deshalb vor allem für Personen mit langem Anlagehorizont und ausreichend anderem Vermögen.
Was du bei der Planwahl beachten solltest
Ein grosszügiger Vorsorgeplan ist ein starkes Argument im Bewerbungsgespräch, gerade bei Fachkräften über vierzig, die den Unterschied zu beziffern wissen.
Er kostet aber Geld, und zwar als Teil der Lohnnebenkosten. Ein halbierter Koordinationsabzug oder erhöhte Sparbeiträge schlagen direkt auf deine Personalkosten durch.
Vergleichen solltest du nicht nur die Prämie, sondern den Deckungsgrad der Kasse, die Verzinsung der letzten Jahre und den überobligatorischen Umwandlungssatz. Eine günstige Kasse mit tiefem Deckungsgrad ist ein Risiko.
Ein Wechsel der Kasse ist möglich, aber aufwendig und braucht die Zustimmung des Personals oder der paritätischen Kommission. Er lohnt sich selten wegen der Prämie allein, sondern eher dann, wenn Leistungen, Service oder Deckungsgrad über Jahre nicht stimmen.
Das Überobligatorium in MILKEE
Buchhalterisch gibt es keinen Unterschied. Ob ein Beitrag obligatorisch oder überobligatorisch ist, spielt für die Buchung keine Rolle, beides läuft über denselben Sozialversicherungsaufwand.
Relevant wird die Unterscheidung erst beim Vorsorgeausweis und bei Fragen deiner Mitarbeitenden. Dort lohnt es sich, die Aufteilung erklären zu können, statt auf die Kasse zu verweisen.
Wenn du deine Lohnbuchhaltung in MILKEE führst, erscheinen die Beiträge als eine Position, aufgeteilt nach Arbeitgeber- und Arbeitnehmeranteil, so wie die Kasse sie in Rechnung stellt.
Fazit
Überobligatorisch ist alles, was über das gesetzliche BVG-Minimum hinausgeht: Lohnteile über CHF 90’720, ein gesenkter Koordinationsabzug und höhere Sparbeiträge. Dort gelten freiere Regeln, insbesondere beim Umwandlungssatz.
Für mich ist die Schattenrechnung der beruhigendste Teil des Systems. Sie sorgt dafür, dass die Flexibilität im Überobligatorium nie zulasten des gesetzlichen Anspruchs geht.