
Jahresrechnung einfach erklärt
Die Jahresrechnung besteht aus Bilanz, Erfolgsrechnung und Anhang. Sie schliesst ein Geschäftsjahr formal ab.
Einzelfirmen und Personengesellschaften dürfen auf den Anhang verzichten. Für juristische Personen ist er Pflicht.
Erstellt und zur Genehmigung vorgelegt werden muss sie innerhalb von sechs Monaten nach Ende des Geschäftsjahres.
Vor dem Abschluss stehen die Abschlussarbeiten: Abgrenzungen, Abschreibungen, Inventar, Bewertung der Forderungen.
Die Jahresrechnung ist das Ergebnis eines Buchhaltungsjahres in drei Dokumenten. Sie ist der Moment, in dem aus lauter Einzelbuchungen ein Bild wird.
Für viele ist sie vor allem eine Pflicht, die im Frühling ansteht. Dabei ist sie die einzige Gelegenheit im Jahr, bei der man sieht, ob sich das Ganze tatsächlich gerechnet hat.
Schauen wir uns an, woraus sie besteht, wer welche Teile braucht, welche Fristen gelten, was beim Abschluss zu tun ist und wie du sie ohne Hektik hinbekommst.
Was die Jahresrechnung ist
Die Jahresrechnung ist der formale Abschluss eines Geschäftsjahres. Sie fasst zusammen, was über zwölf Monate gebucht wurde, und bringt es in eine vorgegebene Form.
Diese Form ist nicht beliebig. Das Gesetz schreibt vor, aus welchen Teilen sie besteht und wie diese gegliedert sind, damit sich Abschlüsse überhaupt vergleichen lassen.
Adressaten sind mehrere: die Steuerverwaltung, bei juristischen Personen die Eigentümer, allenfalls eine Bank, und nicht zuletzt du selbst.
Der letzte Punkt wird am häufigsten vergessen. Die Jahresrechnung ist die einzige Gelegenheit im Jahr, bei der man das Geschäft als Ganzes sieht statt nur den nächsten Auftrag.
Die drei Bestandteile
Eine vollständige Jahresrechnung besteht aus drei Teilen, von denen zwei immer und einer je nach Rechtsform verlangt wird.
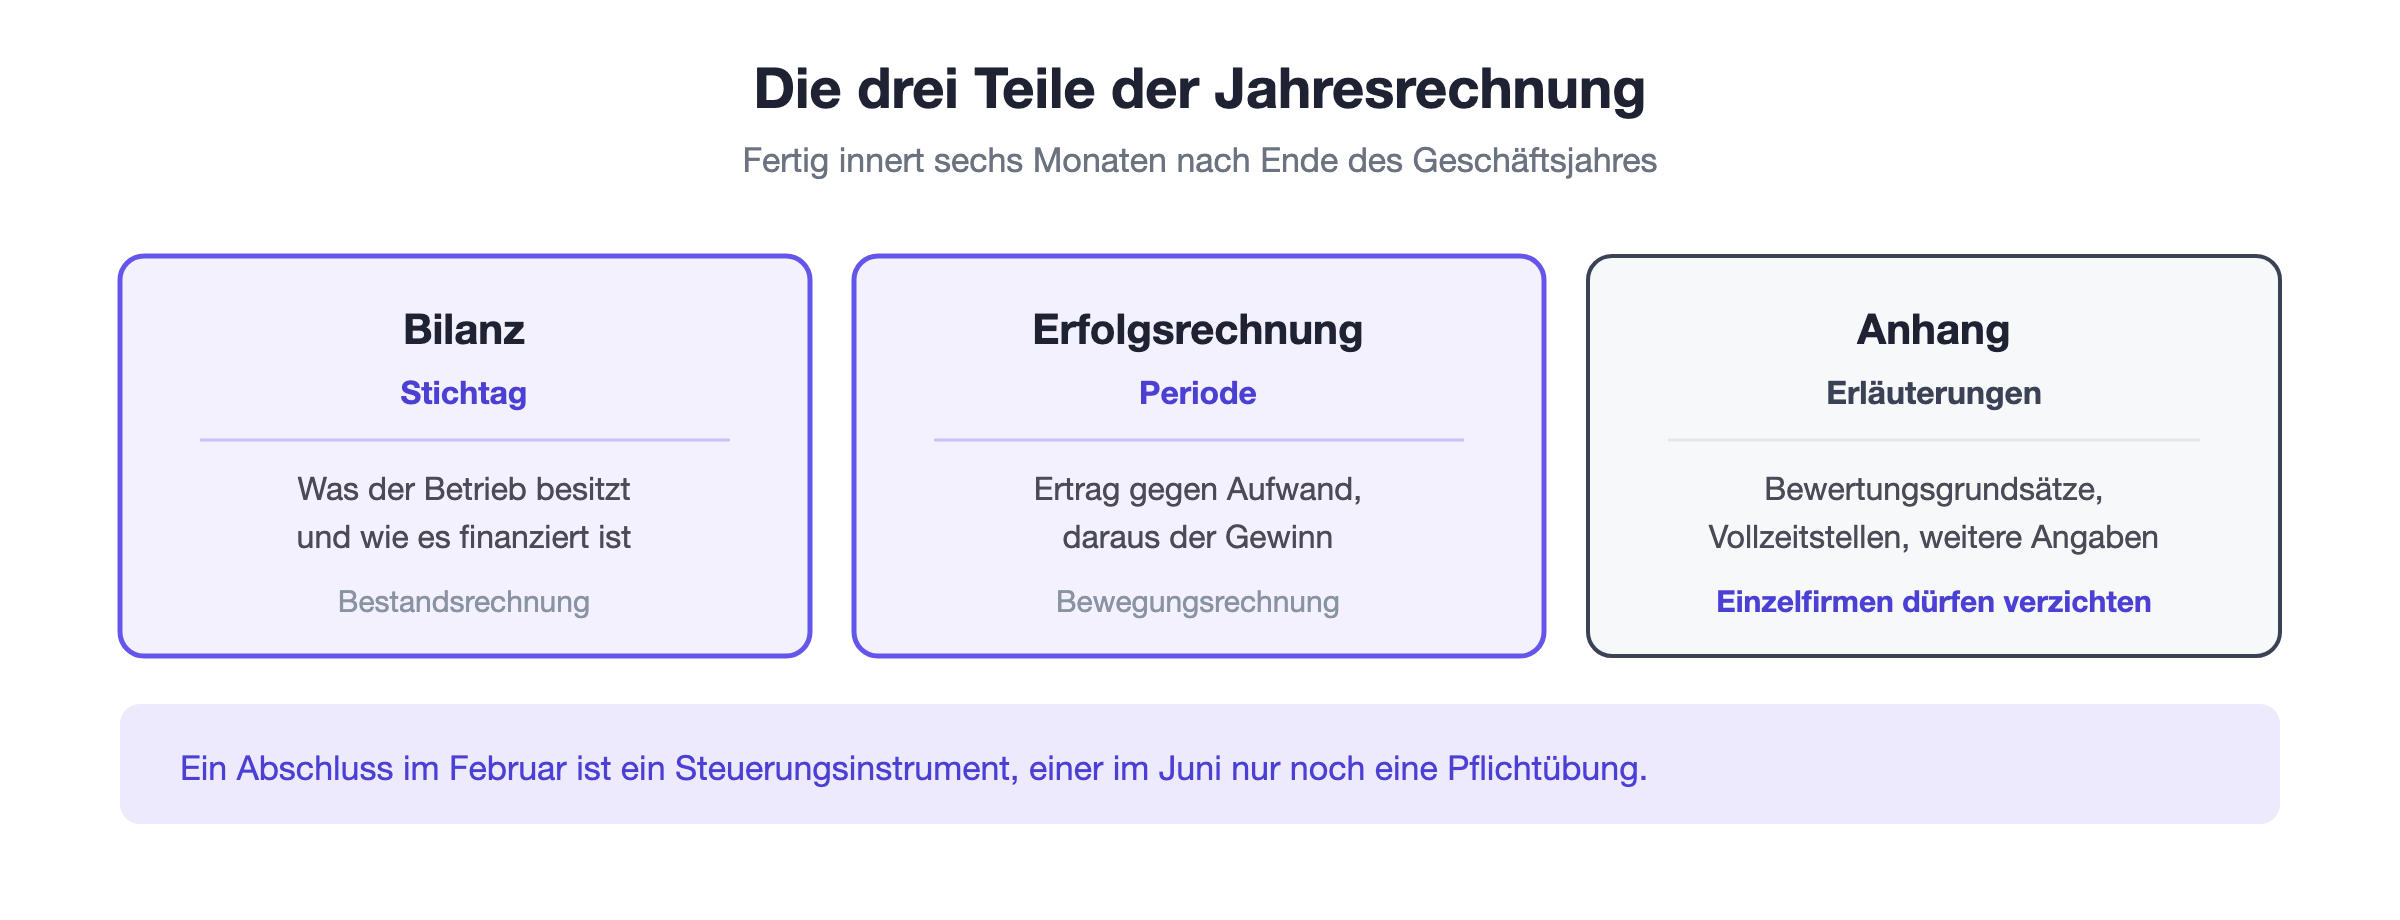
Die Bilanz zeigt zum Stichtag, was der Betrieb besitzt und wie das finanziert ist. Sie ist die Bestandsrechnung.
Die Erfolgsrechnung zeigt über die Periode, welche Erträge und Aufwände angefallen sind. Sie ist die Bewegungsrechnung und liefert den Gewinn.
Der Anhang erläutert beides. Er nennt die angewandten Bewertungsgrundsätze, die Zahl der Vollzeitstellen und weitere Angaben, die aus den Zahlen allein nicht hervorgehen.
Wer welche Teile braucht
Der Umfang hängt von Rechtsform und Grösse ab, und die Abstufung ist deutlich.
Betrieb | Bilanz und Erfolgsrechnung | Anhang | Zusätzliches |
Einzelfirma unter CHF 500’000 | Nicht zwingend | Nein | Aufstellung Einnahmen und Ausgaben |
Einzelfirma ab CHF 500’000 | Ja | Verzicht möglich | Keines |
GmbH und AG | Ja | Ja | Je nach Grösse Revision |
Grössere Unternehmen | Ja | Erweitert | Geldflussrechnung und Lagebericht |
Die letzte Zeile betrifft Unternehmen, die der ordentlichen Revision unterliegen. Für sie kommen eine Geldflussrechnung und ein Lagebericht dazu.
Für die allermeisten kleinen Betriebe bleibt es bei Bilanz und Erfolgsrechnung. Der Anhang ist dort entweder freiwillig oder auf wenige Angaben beschränkt.
Die Fristen
Das Gesetz verlangt, dass die Jahresrechnung innerhalb von sechs Monaten nach Ende des Geschäftsjahres erstellt und zur Genehmigung vorgelegt wird.
Bei einem Geschäftsjahr, das am 31. Dezember endet, ist das Ende Juni. Bei einem abweichenden Geschäftsjahr verschiebt sich die Frist entsprechend.
Davon zu unterscheiden sind die steuerlichen Einreichungsfristen. Sie werden kantonal festgelegt, liegen meist im Frühjahr und lassen sich in der Regel unkompliziert verlängern.
Praktisch lohnt es sich, deutlich früher fertig zu sein. Ein Abschluss im Februar liefert Zahlen, mit denen sich das laufende Jahr noch steuern lässt. Einer im Juni ist Archivarbeit.
Die Abschlussarbeiten
Bevor die Jahresrechnung entsteht, sind eine Reihe von Arbeiten nötig. Sie sorgen dafür, dass die Zahlen tatsächlich das Jahr abbilden.
Abgrenzungen: Aufwand und Ertrag werden dem richtigen Jahr zugeordnet, unabhängig vom Zahlungszeitpunkt.
Abschreibungen: Das Anlagevermögen wird um den Wertverlust des Jahres vermindert.
Inventar: Vorräte werden gezählt und bewertet, nicht geschätzt.
Dazu kommen die Bewertung der Forderungen mit einem allfälligen Delkredere, Rückstellungen für bekannte Risiken und die Abstimmung sämtlicher Bankkonten mit den Kontoauszügen.
Diese Arbeiten machen den Unterschied zwischen einer Buchhaltung und einem Abschluss. Ohne sie ist die Jahresrechnung eine Zahlenliste, die zufällig am 31. Dezember endet.
Wie du Hektik vermeidest
Der Abschluss ist dann aufwendig, wenn das Jahr über wenig gebucht wurde. Wer laufend arbeitet, hat im Januar wenig zu tun.
Der grösste Hebel ist die laufende Belegerfassung. Ein Beleg, der im März erfasst wird, kostet zwei Minuten. Derselbe Beleg im Januar des Folgejahres kostet eine Rückfrage und zehn Minuten Suchen.
Der zweite Hebel ist der automatische Bankabgleich. Wenn jede Zahlung laufend zugeordnet wird, entfällt die Abstimmung am Jahresende praktisch vollständig.
Der dritte ist eine Checkliste. Die Abschlussarbeiten sind jedes Jahr dieselben, und eine Liste verhindert, dass man im dritten Jahr das Inventar vergisst.
Nach dem Abschluss
Mit der Genehmigung ist die Jahresrechnung verbindlich. Bei einer GmbH oder AG geschieht das an der Gesellschafter- oder Generalversammlung.
Dort wird auch über die Verwendung des Ergebnisses entschieden, also ob der Gewinn als Gewinnvortrag stehen bleibt, in die Reserven geht oder ausgeschüttet wird.
Aufbewahrt werden muss die Jahresrechnung zehn Jahre, zusammen mit den Buchungsbelegen. Unterschrieben werden muss sie von den verantwortlichen Personen.
Und sie ist die Grundlage für die Steuererklärung. Der ausgewiesene Gewinn wird dort übernommen und um steuerliche Korrekturen angepasst.
Was du daraus lesen solltest
Der Blick auf den Gewinn allein greift zu kurz. Interessanter sind drei Verhältnisse, die sich aus der Jahresrechnung in einer Minute ablesen lassen.
Das erste ist das Eigenkapital im Verhältnis zur Bilanzsumme. Es zeigt, wie viel des Vermögens dem Betrieb tatsächlich gehört und wie stark er auf Fremdkapital angewiesen ist.
Das zweite sind die flüssigen Mittel und Forderungen gegenüber den kurzfristigen Schulden. Liegen die Schulden höher, wird es im nächsten Jahr eng, unabhängig vom ausgewiesenen Gewinn.
Das dritte ist der Vergleich mit dem Vorjahr, und zwar in Prozenten statt in Franken. Erst so zeigt sich, ob ein höherer Umsatz auch mehr Ertrag gebracht hat.
Fazit
Die Jahresrechnung besteht aus Bilanz, Erfolgsrechnung und Anhang und muss innerhalb von sechs Monaten nach Jahresende vorliegen. Einzelfirmen dürfen auf den Anhang verzichten.
Für mich ist der entscheidende Punkt der Zeitpunkt. Ein Abschluss im Februar ist ein Steuerungsinstrument, einer im Juni nur noch eine Pflichtübung.