
Geschäftsjahr einfach erklärt
Das Geschäftsjahr ist der Zeitraum einer Jahresrechnung. Es umfasst in der Regel zwölf Monate.
Es muss sich nicht mit dem Kalenderjahr decken. Ein Geschäftsjahr von Juli bis Juni ist ebenso zulässig.
In jedem Kalenderjahr ausser dem Gründungsjahr muss ein Geschäftsabschluss erstellt werden.
Ein Wechsel ist möglich, führt aber zu einem verkürzten oder verlängerten Übergangsjahr und sollte gut überlegt sein.
Das Geschäftsjahr ist der Zeitraum, für den eine Jahresrechnung erstellt wird. Bei den meisten Betrieben deckt es sich mit dem Kalenderjahr, und das ist Gewohnheit, keine Vorschrift.
Erlaubt ist auch ein abweichendes Geschäftsjahr, etwa von Juli bis Juni. In manchen Branchen ist das deutlich sinnvoller, weil es den natürlichen Rhythmus des Geschäfts abbildet.
Schauen wir uns an, wie lang ein Geschäftsjahr sein darf, wann ein abweichender Abschluss sinnvoll ist, was im Gründungsjahr gilt und wie ein Wechsel abläuft.
Was das Geschäftsjahr ist
Das Geschäftsjahr ist der Zeitraum, für den eine Jahresrechnung erstellt wird. Es bestimmt, welche Erträge und Aufwände in welchen Abschluss fallen.
Bei den allermeisten Betrieben in der Schweiz läuft es vom 1. Januar bis zum 31. Dezember. Das hat sich so eingebürgert und passt zu den Steuerfristen.
Vorgeschrieben ist es nicht. Das Gesetz verlangt eine Jahresrechnung, sagt aber nicht, wann das Jahr zu beginnen hat.
Wer ein abweichendes Geschäftsjahr wählt, muss es allerdings konsequent einhalten. Ein Wechsel von Jahr zu Jahr, je nachdem was gerade günstiger aussieht, ist nicht zulässig.
Wie lang es sein darf
Die Regel lautet zwölf Monate, und sie ergibt sich weniger aus dem Obligationenrecht als aus dem Steuerrecht.
Dort ist festgehalten, dass in jedem Kalenderjahr ein Geschäftsabschluss erstellt werden muss. Ausgenommen ist einzig das Gründungsjahr.
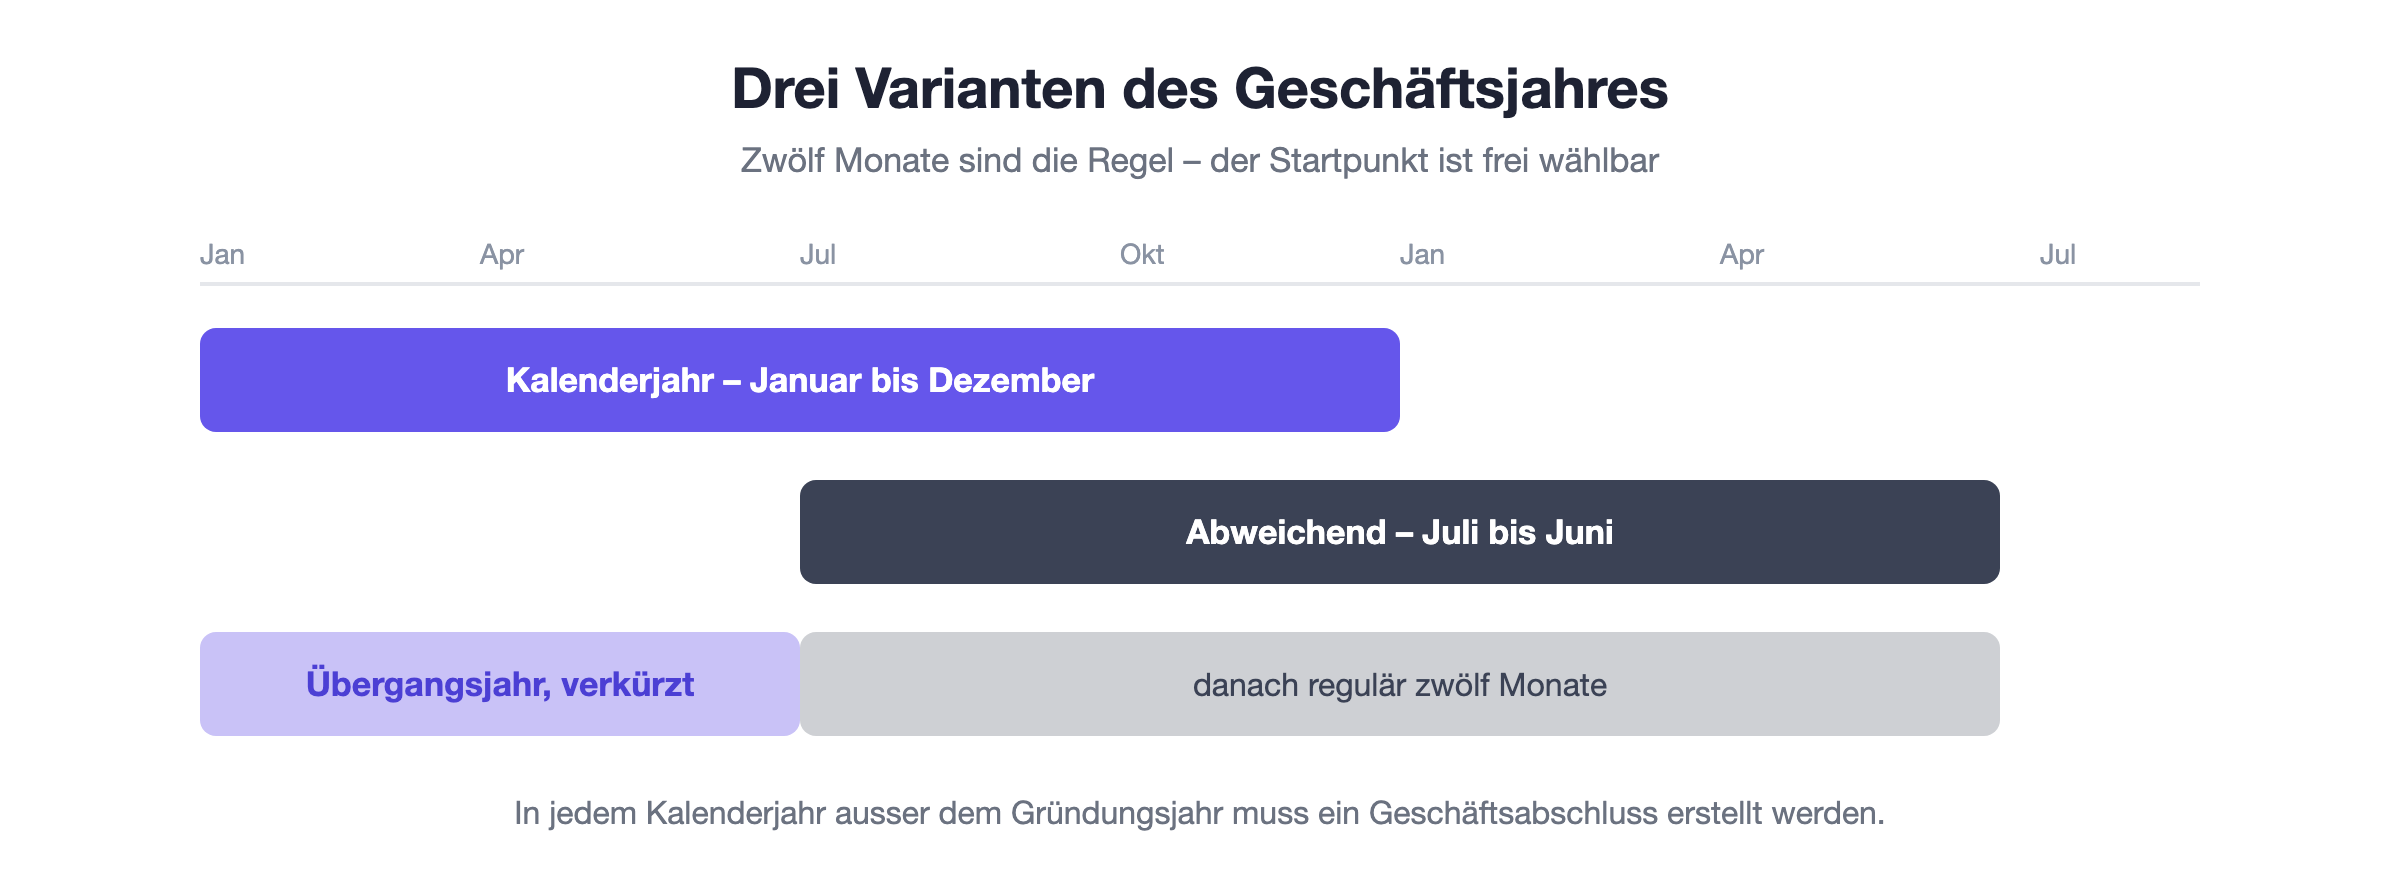
Daraus folgt: Ein Geschäftsjahr kann im ersten Jahr kürzer oder länger als zwölf Monate sein, danach nicht mehr. Ein dauerhaft achtzehnmonatiges Geschäftsjahr gibt es nicht.
Ein verkürztes Geschäftsjahr ist dagegen jederzeit möglich, etwa beim Wechsel des Abschlussdatums oder bei einer Liquidation.
Wann sich ein abweichendes Jahr lohnt
Der Hauptgrund ist die Saison. Ein Abschluss mitten in der Hochsaison ist aufwendig, weil Lager und Baustellen voll sind und alles bewertet werden muss.
Branche | Sinnvoller Abschluss | Grund |
Gartenbau, Landwirtschaft | Ende Herbst oder Winter | Nach der Saison, tiefe Bestände |
Sportverein, Schule | Ende Schuljahr | Deckt sich mit dem Vereinsjahr |
Wintersporthandel | Frühling | Lager ist abverkauft |
Dienstleistung ohne Saison | Kalenderjahr | Kein Grund für Abweichung |
Der praktische Vorteil liegt im Inventar. Zum Stichtag sind die Bestände tief, das Zählen dauert kürzer und die Bewertung ist eindeutiger.
Der zweite Vorteil betrifft die Aussagekraft. Ein Abschluss nach der Saison zeigt ein vollständiges Geschäftsjahr, während der 31. Dezember eine laufende Saison willkürlich in zwei Hälften schneidet.
Was dagegen spricht
Ein abweichendes Geschäftsjahr bringt auch Nachteile, und die werden gern unterschätzt.
Der wichtigste ist der Zeitversatz zu den Steuerfristen. Die Steuererklärung folgt dem Kalenderjahr, und ein Abschluss per 30. Juni landet dann in einer anderen Steuerperiode, als man erwartet.
Der zweite betrifft Vergleiche. Branchenstatistiken, Benchmarks und Kennzahlen beziehen sich fast immer auf Kalenderjahre, und ein abweichendes Jahr lässt sich damit nur bedingt vergleichen.
Der dritte ist schlicht die Gewohnheit. Banken, Versicherungen und Behörden rechnen mit dem Kalenderjahr, und jede Abweichung erzeugt Rückfragen.
Das Gründungsjahr
Im ersten Jahr ist alles offener. Ein Betrieb, der im September gegründet wird, muss nicht schon im Dezember abschliessen.
Er kann sein erstes Geschäftsjahr bis zum Dezember des Folgejahres laufen lassen, also über fünfzehn Monate. Danach gilt die Regel von einem Abschluss pro Kalenderjahr.
Ob das sinnvoll ist, hängt vom Fall ab. Ein längeres erstes Jahr spart einen Abschluss, verzögert aber auch den ersten Blick auf die eigenen Zahlen.
Bei einer GmbH oder AG gehört das Geschäftsjahr in die Statuten. Wer dazu nichts regelt, landet in der Praxis automatisch beim Kalenderjahr.
Wie ein Wechsel abläuft
Ein Wechsel funktioniert über ein einmaliges Übergangsjahr, das verkürzt ist. Wer vom Kalenderjahr auf Juli bis Juni wechselt, erstellt einmal einen Abschluss über sechs Monate.
Danach läuft das neue Geschäftsjahr regulär über zwölf Monate. Das Übergangsjahr bleibt als kurzes Jahr in den Unterlagen stehen und sollte entsprechend gekennzeichnet sein.
Bei juristischen Personen braucht es zusätzlich eine Statutenänderung, und die ist öffentlich zu beurkunden. Das kostet Geld und sollte den Aufwand wert sein.
Sinnvoll ist ausserdem, die Steuerbehörde vorgängig zu informieren. Ein unangekündigtes kurzes Geschäftsjahr führt sonst zu Rückfragen, die sich leicht vermeiden lassen.
Was beim Stichtag zu beachten ist
Unabhängig davon, welchen Tag du wählst, gilt dieselbe Sorgfalt. Der Stichtag ist der Moment, der die Bestände festhält.
Vorräte werden an diesem Tag gezählt, nicht eine Woche später. Bankkonten werden auf diesen Tag abgestimmt, und offene Rechnungen werden auf diesen Stand ermittelt.
Alles, was um den Stichtag herum passiert, braucht besondere Aufmerksamkeit. Eine Lieferung am 30. Dezember gehört ins alte Jahr, eine am 2. Januar ins neue, unabhängig von der Rechnung.
Genau dafür gibt es die Abgrenzungen. Sie stellen sicher, dass der Stichtag eine saubere Trennlinie bildet und nicht nur ein Datum im Kalender ist.
Das letzte Geschäftsjahr
Auch am Ende eines Betriebs entsteht ein besonderes Geschäftsjahr. Wird die Tätigkeit aufgegeben, ist auf diesen Zeitpunkt ein Abschluss zu erstellen.
Dieses Schlussjahr ist fast immer verkürzt, weil eine Aufgabe selten genau am 31. Dezember erfolgt. Es umfasst den Zeitraum vom Jahresbeginn bis zum Ende der Tätigkeit.
Steuerlich ist dieser Abschluss besonders wichtig. In ihm werden stille Reserven realisiert, weil Anlagegüter ins Privatvermögen übergehen oder verkauft werden.
Wer eine Aufgabe plant, sollte deshalb den Zeitpunkt bewusst wählen. Die Verteilung über zwei Steuerperioden kann einen erheblichen Unterschied bei der Progression ausmachen.
Fazit
Das Geschäftsjahr ist der Zeitraum einer Jahresrechnung und umfasst in der Regel zwölf Monate. Es muss sich nicht mit dem Kalenderjahr decken, tut es aber bei den meisten Betrieben.
Für mich lohnt sich eine Abweichung nur bei klarer Saisonalität. In allen anderen Fällen überwiegen die praktischen Nachteile den theoretischen Vorteil deutlich.