
Inventar einfach erklärt
Das Inventar ist ein mengenmässiges und wertmässiges Verzeichnis aller Vermögensgegenstände und Schulden zum Bilanzstichtag.
Das Gesetz verlangt, dass die Positionen der Bilanz durch ein Inventar oder auf andere Art belegt werden.
Vorräte werden zum niedrigeren Wert aus Anschaffungskosten und Veräusserungswert angesetzt.
Differenzen zwischen Buchbestand und Zählung werden erfolgswirksam korrigiert und gehören dokumentiert.
Ein Inventar ist ein Verzeichnis dessen, was tatsächlich da ist. Nicht was in den Büchern steht, sondern was man am Stichtag anfassen, zählen und nachmessen kann.
Genau darin liegt sein Wert. Die Buchhaltung sagt, wie viel Ware vorhanden sein sollte. Das Inventar sagt, wie viel wirklich im Regal liegt, und die Differenz ist meistens aufschlussreich.
Schauen wir uns an, was ins Inventar gehört, wie es aufgenommen wird, wie Vorräte bewertet werden und was mit Differenzen zwischen Buchbestand und Zählung geschieht.
Was ein Inventar ist
Ein Inventar ist ein Verzeichnis aller Vermögensgegenstände und Schulden zu einem Stichtag, jeweils mit Menge und Wert. Es ist die Brücke zwischen der Wirklichkeit und der Bilanz.
Der Unterschied zur Buchhaltung ist grundlegend. Die Buchhaltung rechnet fort, was gebucht wurde. Das Inventar stellt fest, was tatsächlich vorhanden ist.
Beide sollten zum selben Ergebnis kommen, tun es aber praktisch nie. Bruch, Schwund, Fehlbuchungen und Zählfehler sorgen dafür, dass es fast immer eine Differenz gibt.
Genau deshalb verlangt das Gesetz, dass die Bilanzpositionen durch ein Inventar oder auf andere Art belegt werden. Ohne diesen Nachweis ist eine Bilanz nicht überprüfbar.
Was hineingehört
Das Inventar umfasst beide Seiten der Bilanz, auch wenn man beim Begriff meist nur an das Warenlager denkt.
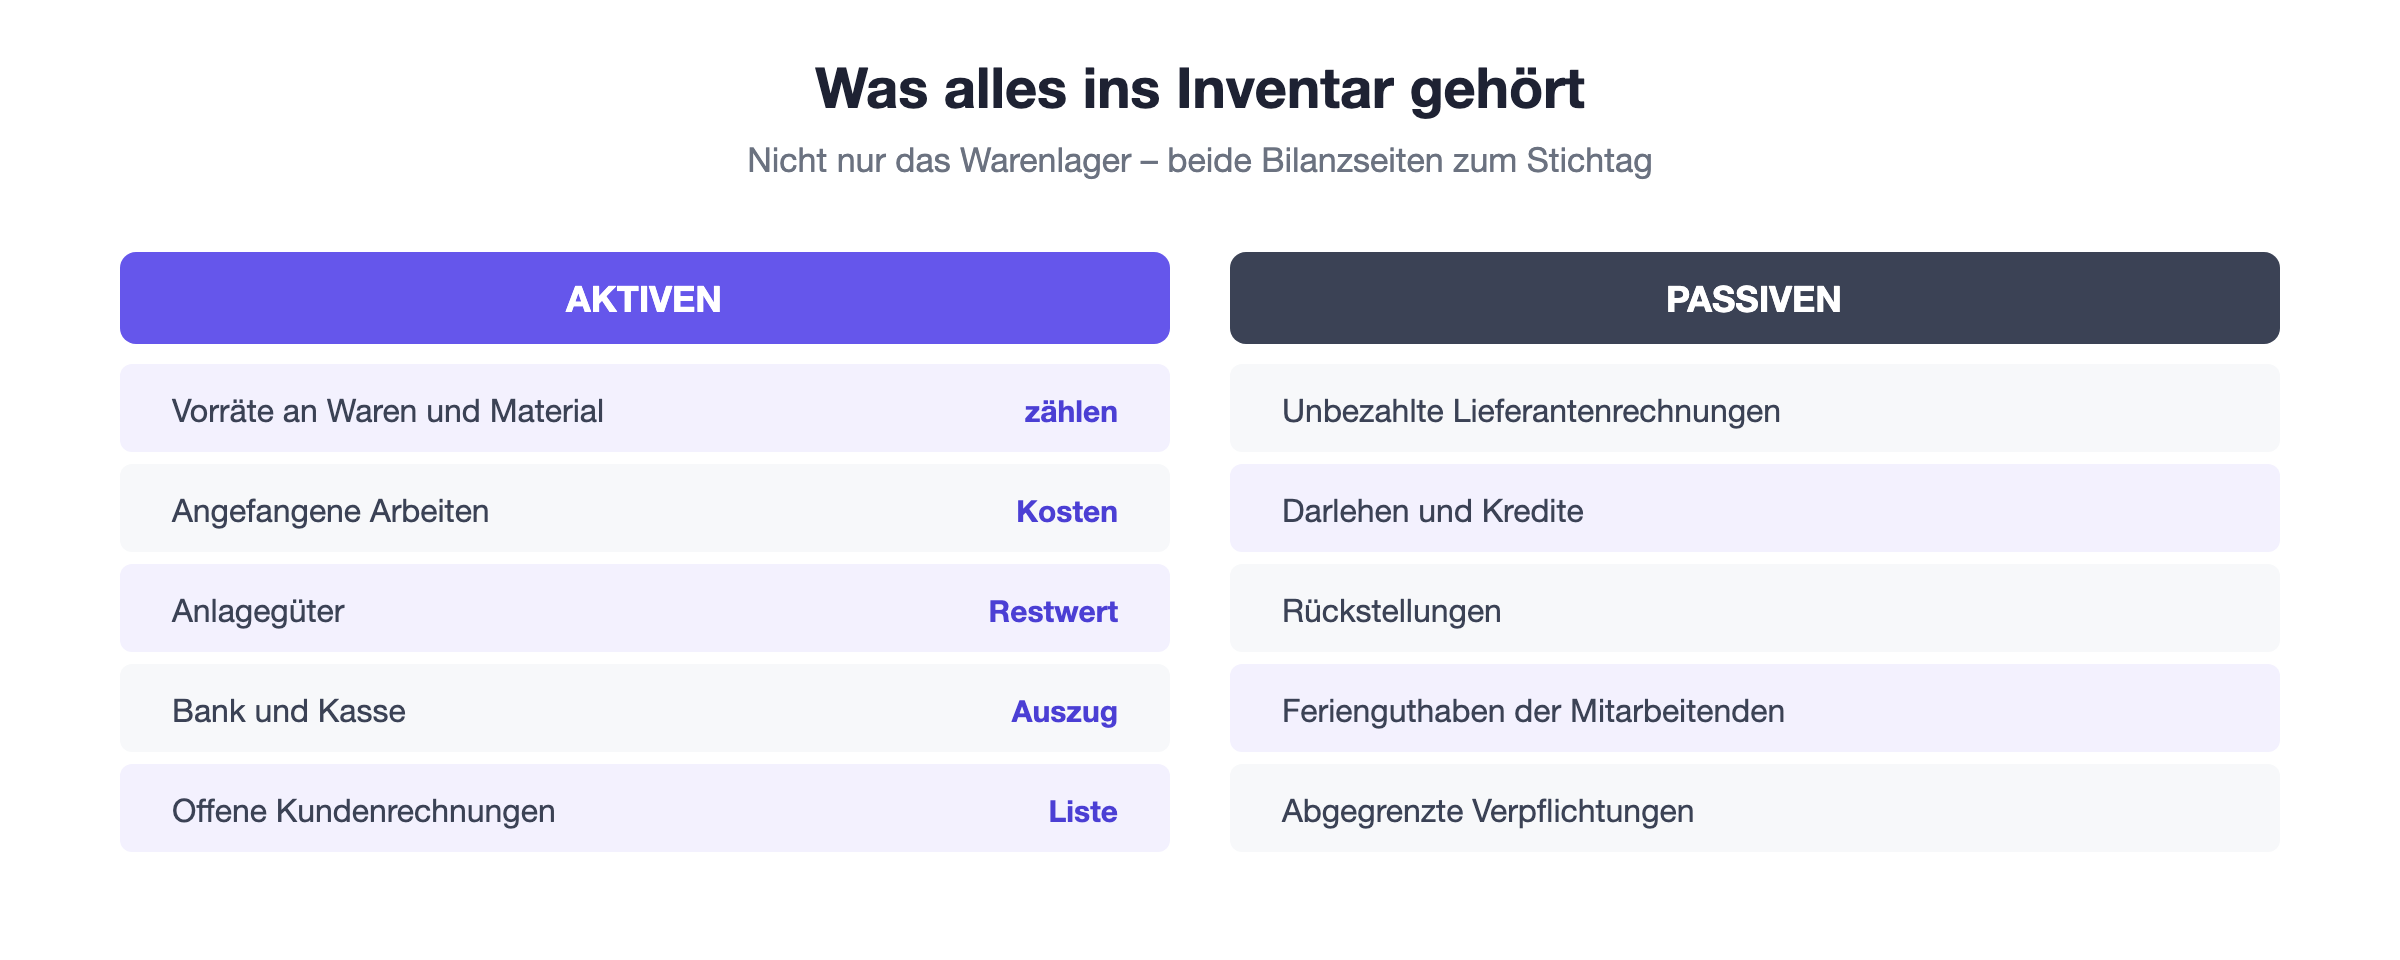
Auf der Aktivseite stehen Vorräte an Waren und Material, angefangene Arbeiten, Anlagegüter mit ihrem Restwert, Bank- und Kassenbestände sowie offene Kundenrechnungen.
Auf der Passivseite stehen die unbezahlten Lieferantenrechnungen, laufende Darlehen, Rückstellungen und abgegrenzte Verpflichtungen wie Ferienguthaben der Mitarbeitenden.
Jede Position braucht Menge, Einzelwert und Gesamtwert. Eine Zeile mit Diverses Material CHF 8’000 ist kein Inventar, sondern eine Schätzung mit einem Betrag daneben.
Wie die Aufnahme abläuft
Der klassische Fall ist die Stichtagsinventur: Am Bilanzstichtag wird alles gezählt, meist ausserhalb der Geschäftszeit.
Das ist genau und aufwendig. Bei grösseren Lagern kommen deshalb andere Verfahren zum Zug, etwa eine permanente Inventur über das Jahr verteilt oder eine verlegte Inventur mit Fortschreibung auf den Stichtag.
Wichtig ist in allen Varianten die Systematik. Zwei Personen, eine zählt und eine erfasst, klar abgegrenzte Bereiche und eine Markierung dessen, was bereits gezählt wurde.
Ebenso wichtig ist der Zeitpunkt im Verhältnis zum Warenfluss. Lieferungen, die am Stichtag unterwegs sind, gehören eindeutig einer Seite zugeordnet, und zwar nach dem Lieferschein.
Die Bewertung der Vorräte
Gezählt ist erst die halbe Arbeit. Danach muss jeder Posten bewertet werden, und dafür gilt eine klare Regel.
Angesetzt wird der niedrigere Wert aus Anschaffungs- oder Herstellungskosten und dem Veräusserungswert abzüglich noch anfallender Kosten. Das ist das Niederstwertprinzip.
Situation | Bewertung |
Ware normal verkäuflich | Zu Einstandskosten |
Ware beschädigt oder veraltet | Zum voraussichtlichen Erlös |
Ware unverkäuflich | Auf null abwerten |
Angefangene Arbeiten | Zu Herstellungskosten, ohne Gewinnanteil |
Die letzte Zeile wird am häufigsten falsch gemacht. Angefangene Arbeiten werden zu den bisher angefallenen Kosten bewertet, nicht zum späteren Verkaufspreis.
Wer den erwarteten Erlös ansetzt, weist Gewinn aus, bevor die Leistung erbracht ist. Das widerspricht dem Vorsichtsprinzip und fällt bei jeder Prüfung auf.
Inventurdifferenzen
Eine Differenz zwischen Buchbestand und gezähltem Bestand ist normal. Interessant ist nicht, ob es sie gibt, sondern wie gross sie ist und in welche Richtung sie geht.
Korrigiert wird immer auf den gezählten Bestand. Was tatsächlich da ist, gilt, und die Buchhaltung wird angepasst, nicht umgekehrt.
Die Korrektur ist erfolgswirksam. Ein Fehlbestand belastet den Warenaufwand, ein Mehrbestand entlastet ihn. Beides gehört mit einer kurzen Begründung dokumentiert.
Wiederkehrende Differenzen in dieselbe Richtung sind ein Warnsignal. Sie deuten auf einen Prozessfehler hin, etwa fehlende Erfassung von Bruch oder von Eigenverbrauch.
Anlagegüter im Inventar
Bei Anlagegütern wird nicht gezählt, sondern abgeglichen. Die Anlagenbuchhaltung listet auf, was vorhanden sein sollte, und das wird geprüft.
Dabei fällt regelmässig auf, dass Gegenstände längst entsorgt wurden, aber noch mit einem Buchwert in den Büchern stehen. Diese gehören ausgebucht.
Umgekehrt tauchen manchmal Geräte auf, die nie aktiviert wurden, weil sie damals direkt als Aufwand gebucht wurden. Das ist unproblematisch, solange es die gewählte Aktivierungsgrenze respektiert.
Sinnvoll ist ein einfaches Anlageverzeichnis mit Anschaffungsdatum, Anschaffungswert, Abschreibungssatz und aktuellem Restwert. Es ersetzt den grössten Teil der Inventararbeit in diesem Bereich.
Aufbewahrung und Nachweis
Das Inventar ist ein Buchungsbeleg und unterliegt damit der Aufbewahrungsfrist von zehn Jahren.
Aufbewahrt wird die Aufnahme selbst, also die Zähllisten mit Datum, Bereich und den Namen der zählenden Personen. Eine nachträglich getippte Zusammenfassung genügt nicht.
Nachvollziehbar sein muss auch die Bewertung. Wenn eine Position abgewertet wurde, gehört dazu, warum und auf welcher Grundlage.
Genau danach wird bei einer Kontrolle gefragt. Ein Lagerwert ohne Zählliste ist im Zweifel eine Schätzung, und eine Schätzung wird nach Ermessen korrigiert.
Wenn es kein Lager gibt
Viele Dienstleistungsbetriebe denken, das Thema betreffe sie nicht. Das stimmt für Waren, aber nicht für den Rest des Inventars.
Angefangene Arbeiten sind der Posten, der dort zählt. Ein Projekt, an dem im Dezember bereits vierzig Stunden gearbeitet wurde, ohne dass fakturiert wurde, ist ein Vermögenswert.
Erfasst wird er zu den angefallenen Kosten, also im Wesentlichen zu den Lohnkosten der geleisteten Stunden. Der spätere Verkaufspreis bleibt aussen vor.
Wer diesen Posten weglässt, verschiebt Ertrag ins Folgejahr und weist ein zu tiefes Ergebnis aus. Bei projektlastigen Betrieben geht es dabei schnell um fünfstellige Beträge.
Fazit
Das Inventar verzeichnet, was am Stichtag tatsächlich vorhanden ist, mit Menge und Wert. Es ist die Grundlage der Bilanz und nicht bloss eine Zählübung im Lager.
Für mich ist der lehrreichste Teil immer die Differenz. Sie zeigt zuverlässiger als jede Auswertung, wo im Betrieb etwas nicht sauber erfasst wird.