
Abschreibung einfach erklärt
Eine Abschreibung verteilt die Anschaffungskosten eines Anlageguts über seine Nutzungsdauer. Sie ist Aufwand, aber kein Geldabfluss.
Das Gesetz verlangt, dass der nutzungs- und altersbedingte Wertverlust berücksichtigt wird. Abschreiben ist also Pflicht, nicht Wahlmöglichkeit.
Es gibt zwei Methoden: linear mit gleichbleibendem Betrag und degressiv mit gleichbleibendem Prozentsatz auf dem Restwert.
Steuerlich gelten Normalsätze je Anlagekategorie. Sie sind ohne Nachweis anerkannt, höhere Sätze müssen begründet werden.
Eine Abschreibung ist Aufwand, dem kein Geldfluss gegenübersteht. Genau deshalb ist sie für viele der unverständlichste Posten in der ganzen Erfolgsrechnung.
Der Gedanke dahinter ist trotzdem einfach. Wer eine Maschine für zehn Jahre kauft, verbraucht sie nicht im ersten Jahr, sondern über alle zehn. Die Abschreibung verteilt diesen Verbrauch.
Schauen wir uns an, wie Abschreibungen funktionieren, welche Methoden es gibt, welche Sätze steuerlich anerkannt sind und wie du sie in der Praxis handhabst.
Warum abgeschrieben wird
Wer eine Maschine für CHF 60’000 kauft, hat keine CHF 60’000 verbraucht. Er hat Geld in einen Gegenstand umgewandelt, der jetzt im Betrieb steht und über Jahre Nutzen stiftet.
Würde der ganze Betrag im Kaufjahr als Aufwand erfasst, wäre dieses Jahr katastrophal und die folgenden neun künstlich gut. Das Bild wäre in jedem einzelnen Jahr falsch.
Die Abschreibung löst das, indem sie den Verbrauch auf die Nutzungsdauer verteilt. Bei zehn Jahren fallen jedes Jahr CHF 6’000 Aufwand an, unabhängig davon, wann bezahlt wurde.
Gleichzeitig sinkt der Wert des Gegenstands in der Bilanz. Nach drei Jahren steht die Maschine mit CHF 42’000 in den Büchern statt mit CHF 60’000.
Abschreiben ist Pflicht
Das Gesetz formuliert das als Verpflichtung: Aktiven müssen um den nutzungs- und altersbedingten Wertverlust vermindert werden.
Es steht dir also nicht frei, in einem schlechten Jahr auf Abschreibungen zu verzichten, um das Ergebnis zu verbessern. Der Wertverlust ist eingetreten, ob du ihn buchst oder nicht.
Umgekehrt darfst du in der Schweiz auch mehr abschreiben, als der tatsächliche Wertverlust ausmacht. Daraus entstehen stille Reserven, und das ist ausdrücklich zulässig.
Steuerlich gibt es dafür allerdings Grenzen. Was über die anerkannten Sätze hinausgeht, wird zum steuerbaren Gewinn hinzugerechnet, sofern es sich nicht begründen lässt.
Linear oder degressiv
Es gibt zwei gängige Methoden, und sie unterscheiden sich darin, worauf der Prozentsatz angewendet wird.
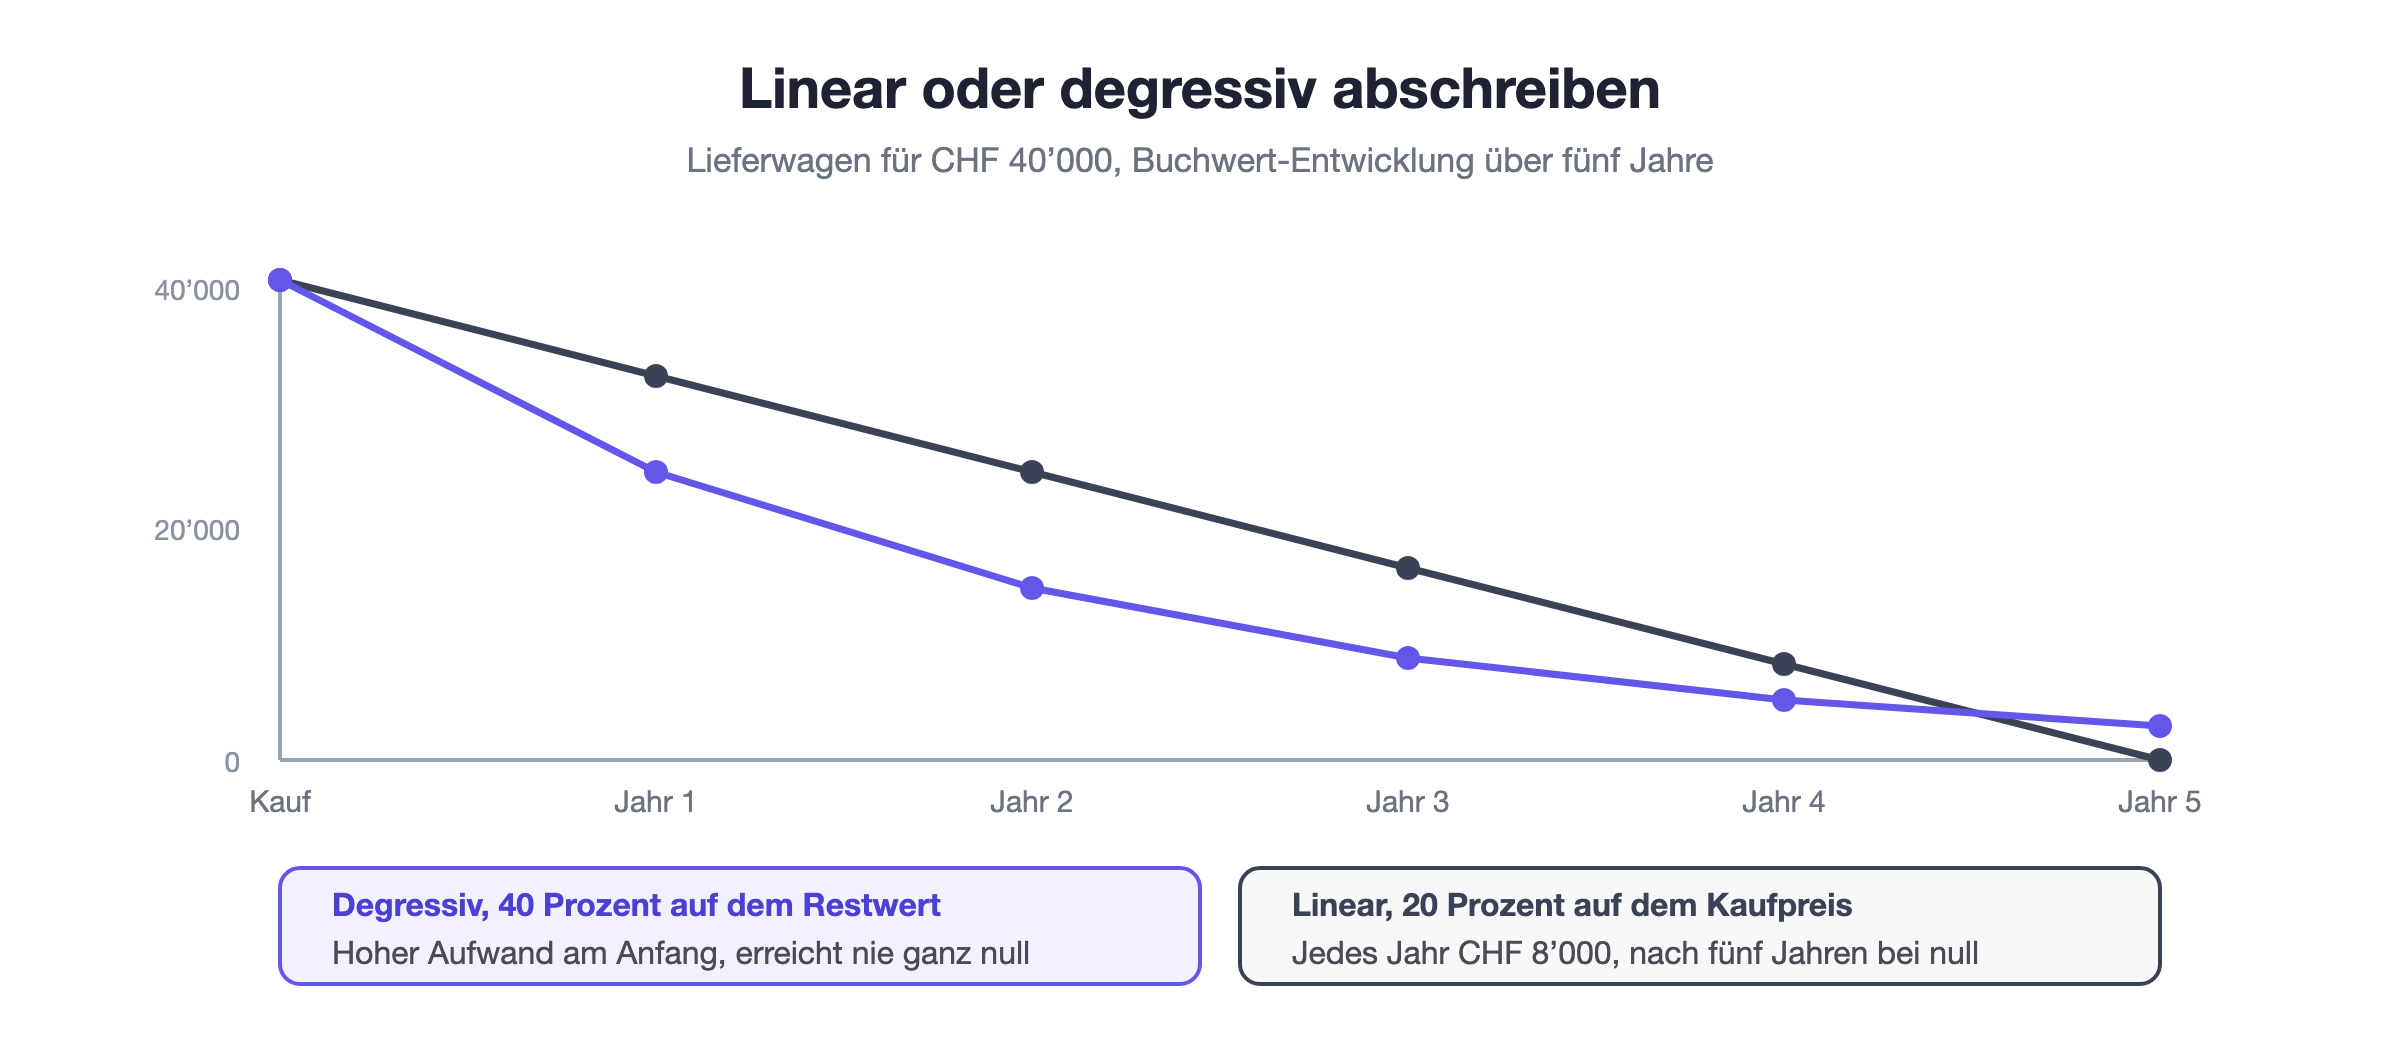
Linear heisst gleichbleibender Betrag. Der Prozentsatz wird auf die Anschaffungskosten angewendet, also jedes Jahr auf denselben Ausgangswert.
Degressiv heisst gleichbleibender Prozentsatz auf dem Restwert. Weil der Restwert jedes Jahr sinkt, sinkt auch der Abschreibungsbetrag, anfangs stark, später kaum noch.
Degressiv erreicht nie ganz null, weshalb ein Restbetrag stehen bleibt. Bei einem voll genutzten Gegenstand wird er am Ende auf einen Erinnerungsfranken abgeschrieben.
Die Normalsätze
Die Steuerverwaltung veröffentlicht Sätze je Anlagekategorie, die ohne weiteren Nachweis anerkannt werden. Wer sie einhält, hat keine Diskussion.
Anlagekategorie | Degressiv | Linear |
Informatik und Büromaschinen | 40 Prozent | 20 Prozent |
Motorfahrzeuge | 40 Prozent | 20 Prozent |
Produktionsmaschinen | 30 Prozent | 15 Prozent |
Mobiliar und Einrichtungen | 25 Prozent | 12,5 Prozent |
Der lineare Satz entspricht jeweils der Hälfte des degressiven. Das ist kein Zufall, sondern die Systematik hinter den Normalsätzen.
Höhere Sätze sind möglich, müssen aber begründet werden, etwa bei besonders intensiver Nutzung. Tiefere Sätze sind unproblematisch, verschieben aber Aufwand in spätere Jahre.
Was aktiviert wird
Abgeschrieben wird nur, was zuvor aktiviert wurde, also als Anlagevermögen in die Bilanz aufgenommen. Nicht jede Anschaffung muss diesen Weg gehen.
Kleinere Beträge dürfen direkt als Aufwand erfasst werden. Eine gesetzliche Grenze gibt es nicht, kantonal üblich sind Werte um CHF 1’000.
Entscheidend ist die Konsequenz. Wer eine Grenze von CHF 1’000 wählt, wendet sie auf alle Anschaffungen an und nicht nur dort, wo es gerade passt.
Zusammengehörende Anschaffungen werden dabei als Einheit betrachtet. Zwanzig Stühle zu CHF 200 sind eine Einrichtung für CHF 4’000 und nicht zwanzig Kleinanschaffungen.
Ein Beispiel
Nehmen wir einen Lieferwagen für CHF 40’000, degressiv mit 40 Prozent abgeschrieben. Das ist der Normalsatz für Motorfahrzeuge.
Im ersten Jahr fallen CHF 16’000 Abschreibung an, der Buchwert sinkt auf CHF 24’000. Im zweiten Jahr sind es 40 Prozent davon, also CHF 9’600, und der Buchwert liegt bei CHF 14’400.
Im dritten Jahr noch CHF 5’760, im vierten CHF 3’456. Nach vier Jahren steht das Fahrzeug mit gut CHF 8’600 in den Büchern, obwohl es CHF 40’000 gekostet hat.
Linear mit 20 Prozent wären es dagegen jedes Jahr CHF 8’000, und nach fünf Jahren wäre der Buchwert bei null. Dieselben Gesamtkosten, andere zeitliche Verteilung.
Was beim Verkauf passiert
Wird ein abgeschriebener Gegenstand verkauft, entsteht fast immer eine Differenz zum Buchwert, und die gehört in die Erfolgsrechnung.
Liegt der Verkaufserlös über dem Buchwert, entsteht ein Buchgewinn. Der Lieferwagen aus dem Beispiel für CHF 15’000 verkauft ergibt bei einem Buchwert von CHF 8’600 einen Gewinn von CHF 6’400.
Dieser Gewinn ist steuerbar. Er zeigt im Grunde nur, dass in den Vorjahren zu schnell abgeschrieben wurde, aber die Steuer fällt trotzdem im Verkaufsjahr an.
Liegt der Erlös unter dem Buchwert, entsteht ein Buchverlust, der als Aufwand erfasst wird. Wird der Gegenstand entsorgt, wird der Restbuchwert vollständig abgeschrieben.
Abschreibung und Liquidität
Weil Abschreibungen den Gewinn mindern, ohne dass Geld abfliesst, hat ein Betrieb mit hohen Abschreibungen meist mehr Geld auf dem Konto, als der Gewinn vermuten lässt.
Das wirkt zunächst angenehm und ist eine Falle. Das Geld ist nämlich nicht frei verfügbar, sondern wirtschaftlich bereits für die Ersatzbeschaffung gebunden.
Wer die Maschine in acht Jahren ersetzen muss, sollte den abgeschriebenen Betrag gedanklich zurücklegen. Sonst steht am Ende der Nutzungsdauer eine Investition ohne Finanzierung an.
Genau das ist der praktische Nutzen der Abschreibung über den Buchhaltungszweck hinaus. Sie zeigt Jahr für Jahr, wie viel Substanz verbraucht wurde und wieder aufgebaut werden muss.
Fazit
Abschreibungen verteilen die Anschaffungskosten eines Anlageguts über seine Nutzungsdauer. Sie sind Pflicht, mindern den Gewinn und fliessen trotzdem kein Geld ab.
Für mich ist die praktisch wichtigste Regel, die Normalsätze zu verwenden und die Methode nicht zu wechseln. Damit ist das Thema erledigt, und niemand stellt Fragen dazu.