
OR 957a einfach erklärt
Artikel 957a OR regelt die Grundsätze ordnungsmässiger Buchführung. Er gilt für jede buchführungspflichtige Person in der Schweiz.
Die fünf Grundsätze sind Vollständigkeit, Belegnachweis, Klarheit, Zweckmässigkeit und Nachprüfbarkeit.
Als Buchungsbeleg gilt jede Aufzeichnung, die nötig ist, um einen Geschäftsvorfall nachvollziehen zu können. Elektronisch ist ausdrücklich zulässig.
Geführt wird in der Landeswährung oder der wesentlichen Geschäftswährung, in einer Landessprache oder auf Englisch.
Artikel 957a des Obligationenrechts ist der Massstab, an dem jede Schweizer Buchhaltung gemessen wird. Er füllt eine halbe Seite und entscheidet darüber, ob eine Buchführung anerkannt wird oder nicht.
Fünf Grundsätze stehen darin. Sie klingen abstrakt und sind es nicht: Jeder einzelne lässt sich in eine konkrete Frage übersetzen, die man sich an seiner eigenen Buchhaltung stellen kann.
Schauen wir uns alle fünf an, dazu die Regeln zum Buchungsbeleg, zur Währung und zur Sprache, und was passiert, wenn eine Buchhaltung diesen Anforderungen nicht genügt.
Warum dieser Artikel wichtig ist
Artikel 957a des Obligationenrechts ist die zentrale Norm für jede Schweizer Buchhaltung. Er sagt nicht, wie gebucht wird, sondern welchen Anforderungen das Ergebnis genügen muss.
Damit ist er der Massstab, an dem eine Buchführung gemessen wird, wenn es darauf ankommt. Wer von der Buchführungspflicht erfasst ist, wird bei einer Steuerkontrolle, einer Revision oder im Konkursfall genau danach geprüft.
Sein Vorteil ist die Offenheit. Er schreibt keine Software, kein Format und keinen Kontenplan vor, sondern nur Eigenschaften, die das Ergebnis haben muss.
Sein Nachteil ist dieselbe Offenheit. Wer wissen will, ob seine Buchhaltung genügt, muss die fünf Grundsätze selbst auf seinen Betrieb übersetzen.
Die fünf Grundsätze
Im Kern stehen fünf Anforderungen, die kumulativ gelten. Eine Buchhaltung muss alle erfüllen, nicht bloss die meisten.
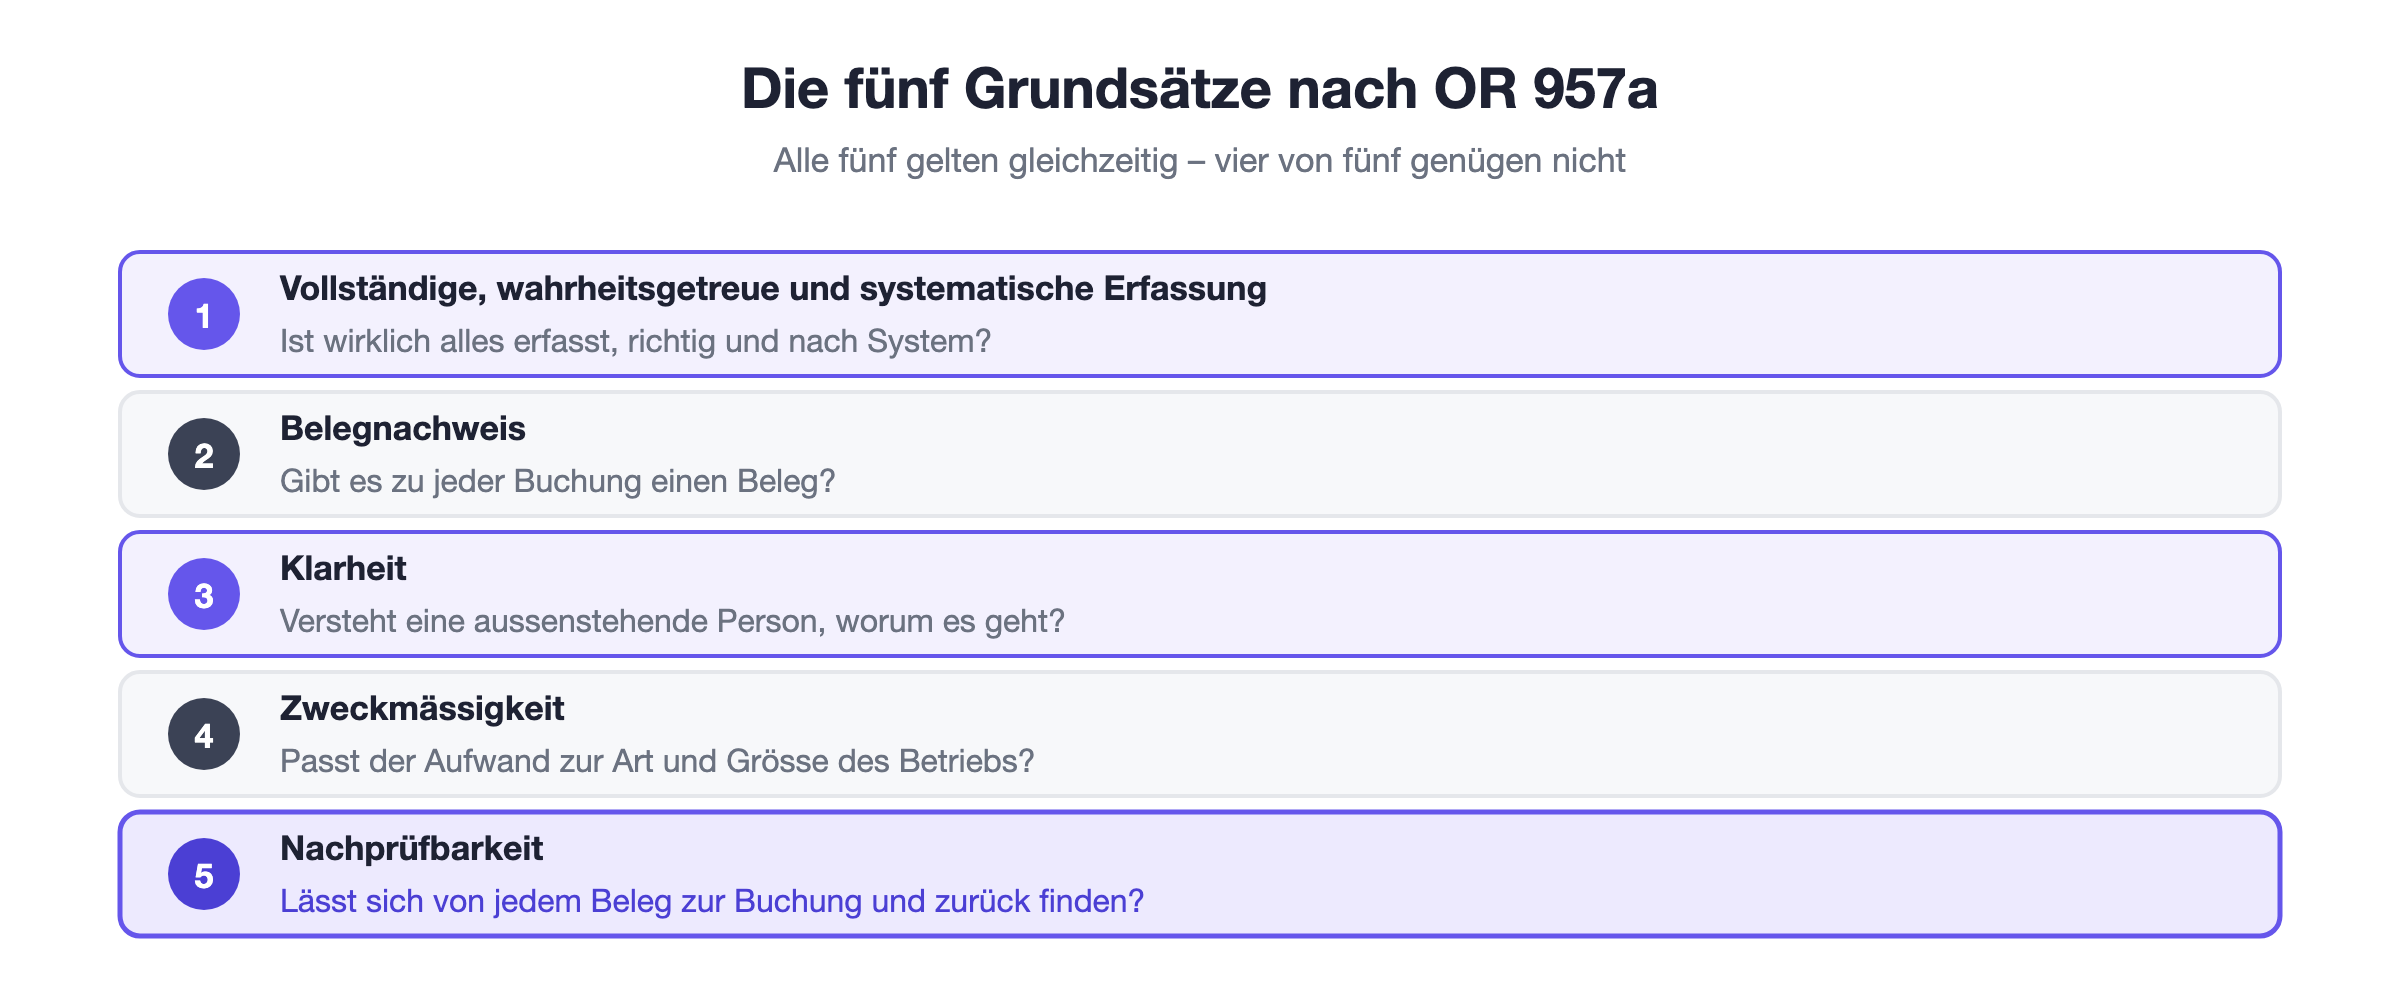
Grundsatz | Die Frage dahinter |
Vollständige, wahrheitsgetreue und systematische Erfassung | Ist wirklich alles erfasst, richtig und nach System? |
Belegnachweis | Gibt es zu jeder Buchung einen Beleg? |
Klarheit | Versteht eine aussenstehende Person, worum es geht? |
Zweckmässigkeit | Passt der Aufwand zur Grösse des Betriebs? |
Nachprüfbarkeit | Lässt sich alles in vertretbarer Zeit kontrollieren? |
Die rechte Spalte ist der praktische Teil. Wer sich diese fünf Fragen ehrlich stellt, weiss ziemlich genau, wo seine Buchhaltung steht.
Auffällig ist, dass keine davon technischer Natur ist. Es geht nicht um Software oder Formate, sondern um Vollständigkeit, Belege und Verständlichkeit.
Vollständigkeit und Wahrheitstreue
Der erste Grundsatz ist der weitreichendste. Erfasst werden muss alles, was für die Darstellung der Vermögens-, Finanzierungs- und Ertragslage nötig ist.
Vollständig heisst wirklich vollständig. Auch die Barzahlung über CHF 12, auch der Privatbezug, auch die Rechnung, die man lieber vergessen hätte.
Wahrheitsgetreu heisst, dass die Buchung den tatsächlichen Vorgang abbildet. Eine private Anschaffung, die als Büromaterial gebucht wird, verletzt diesen Grundsatz unabhängig vom Betrag.
Systematisch heisst, dass ein erkennbares Ordnungsprinzip besteht. Ein Kontenplan, der konsequent angewendet wird, erfüllt das. Wechselnde Zuordnungen für gleichartige Vorgänge nicht.
Der Belegnachweis
Der zweite Grundsatz ist der bekannteste und wird oft mit dem Satz keine Buchung ohne Beleg zusammengefasst.
Das Belegprinzip ist funktional definiert: Beleg ist jede Aufzeichnung, die nötig ist, um den Geschäftsvorfall nachvollziehen zu können.
Die Form ist dabei ausdrücklich offen. Papier, elektronisch oder in vergleichbarer Form sind gleichwertig, und eine eingescannte Rechnung ist ein vollwertiger Beleg.
Fehlt ein Beleg, etwa bei einer Barauslage ohne Quittung, hilft ein Eigenbeleg mit Datum, Betrag, Zweck und Unterschrift. Er ist schwächer, aber besser als nichts.
Klarheit und Zweckmässigkeit
Klarheit zielt auf die Verständlichkeit. Eine aussenstehende Person muss sich in vertretbarer Zeit zurechtfinden, ohne dass jemand danebensitzt und erklärt.
Praktisch betrifft das vor allem Buchungstexte und Kontenbezeichnungen. Ein Konto namens Diverses mit einem Saldo von CHF 40’000 verletzt diesen Grundsatz.
Zweckmässigkeit ist der Grundsatz, der kleine Betriebe schützt. Die Buchführung muss zur Art und Grösse des Unternehmens passen, nicht zu einem abstrakten Ideal.
Von einer Einzelfirma mit CHF 80’000 Umsatz wird also nicht dieselbe Organisation verlangt wie von einem Industriebetrieb. Umgekehrt genügt bei einem grösseren Betrieb keine Schuhschachtel.
Nachprüfbarkeit
Der fünfte Grundsatz verbindet alle anderen. Eine sachverständige Person muss sich in angemessener Zeit ein Bild machen und jede Buchung bis zum Beleg zurückverfolgen können.
Das nennt sich Prüfpfad. Von der Bilanzposition über das Konto und die Buchung bis zum Beleg muss eine lückenlose Kette bestehen, und zwar in beide Richtungen.
Praktisch heisst das: Wer eine Rechnung in der Hand hält, muss die zugehörige Buchung finden. Und wer eine Buchung sieht, muss den Beleg finden.
Genau daran scheitern die meisten mangelhaften Buchhaltungen. Nicht daran, dass etwas falsch ist, sondern daran, dass sich der Zusammenhang nicht mehr herstellen lässt.
Währung, Sprache und Aufbewahrung
Der Artikel regelt darüber hinaus drei praktische Punkte, die selten Probleme machen, aber gut zu wissen sind.
Geführt wird in Schweizer Franken oder in der für die Geschäftstätigkeit wesentlichen Währung. Wer überwiegend in Euro arbeitet, darf die Buchhaltung in Euro führen.
Die Sprache ist eine Landessprache oder Englisch. Deutsch, Französisch, Italienisch, Rätoromanisch und Englisch sind also alle zulässig.
Die Aufbewahrungsfrist von zehn Jahren steht in einer eigenen Bestimmung, gehört aber zum selben Themenkreis. Sie gilt für die Bücher, sämtliche Belege und den Geschäftsbericht gleichermassen.
Was bei Verletzung passiert
Die Folgen sind nicht theoretisch. Eine Buchhaltung, die diesen Grundsätzen nicht genügt, verliert ihre Beweiskraft.
Steuerlich bedeutet das eine Veranlagung nach pflichtgemässem Ermessen. Die Behörde schätzt den Gewinn, und du musst nachweisen, dass die Schätzung offensichtlich unrichtig ist.
Dieser Nachweis ist schwierig, weil dir genau das fehlt, was ihn erbringen würde. Eine Schätzung fällt zudem selten zugunsten des Betriebs aus.
Im Konkursfall kommt eine weitere Dimension dazu. Eine unterlassene oder mangelhafte Buchführung kann strafrechtliche Folgen haben, und die treffen die verantwortlichen Personen persönlich.
Fazit
Artikel 957a OR verlangt fünf Dinge: vollständige und wahrheitsgetreue Erfassung, einen Beleg zu jeder Buchung, Klarheit, einen zur Betriebsgrösse passenden Aufwand und Nachprüfbarkeit.
Für mich ist der Prüfpfad der praktisch wichtigste Punkt. Wer von jedem Beleg zur Buchung und zurück findet, erfüllt die übrigen Grundsätze fast automatisch mit.