
Eröffnungsbilanz einfach erklärt
Die Eröffnungsbilanz zeigt die Bestände zu Beginn eines Geschäftsjahres, aufgeteilt in Aktiven und Passiven.
Sie entspricht der Schlussbilanz des Vorjahres. Dieser Grundsatz heisst Bilanzidentität und ist zwingend.
Bei einer Gründung wird sie neu erstellt, aus Bareinlagen, Sacheinlagen und allfälligen Schulden.
Beim Wechsel zur doppelten Buchhaltung wird die Vermögenslage zum Stichtag erfasst und in eine Bilanz überführt.
Die Eröffnungsbilanz ist der Startpunkt eines Geschäftsjahres. Sie sagt, mit welchen Beständen ein Betrieb ins neue Jahr geht, und sie ist fast nie eine eigene Arbeit.
In aller Regel entspricht sie nämlich exakt der Schlussbilanz des Vorjahres. Was am 31. Dezember dastand, steht am 1. Januar unverändert wieder da.
Interessant wird sie in zwei Situationen: bei der Gründung eines Betriebs und beim Wechsel von der einfachen zur doppelten Buchhaltung. Schauen wir uns beides an.
Was die Eröffnungsbilanz ist
Die Eröffnungsbilanz zeigt die Bestände zu Beginn eines Geschäftsjahres. Sie hat denselben Aufbau wie jede andere Bilanz: links die Aktiven, rechts die Passiven.
Ihr Zweck ist der Startpunkt. Alle Buchungen des Jahres bauen auf diesen Anfangsbeständen auf, und ohne sie wüsste niemand, mit welchem Kassenbestand oder welchen Schulden das Jahr begann.
Bei einem laufenden Betrieb ist sie keine eigene Arbeit. Sie entsteht automatisch aus der Schlussbilanz des Vorjahres, und jede Buchhaltungssoftware überträgt die Bestände ohne dein Zutun.
Zur Aufgabe wird sie nur in zwei Fällen: bei einer Gründung und beim Wechsel von der einfachen zur doppelten Buchhaltung.
Die Bilanzidentität
Der wichtigste Grundsatz lautet, dass die Eröffnungsbilanz eines Jahres mit der Schlussbilanz des Vorjahres übereinstimmen muss, und zwar Position für Position.
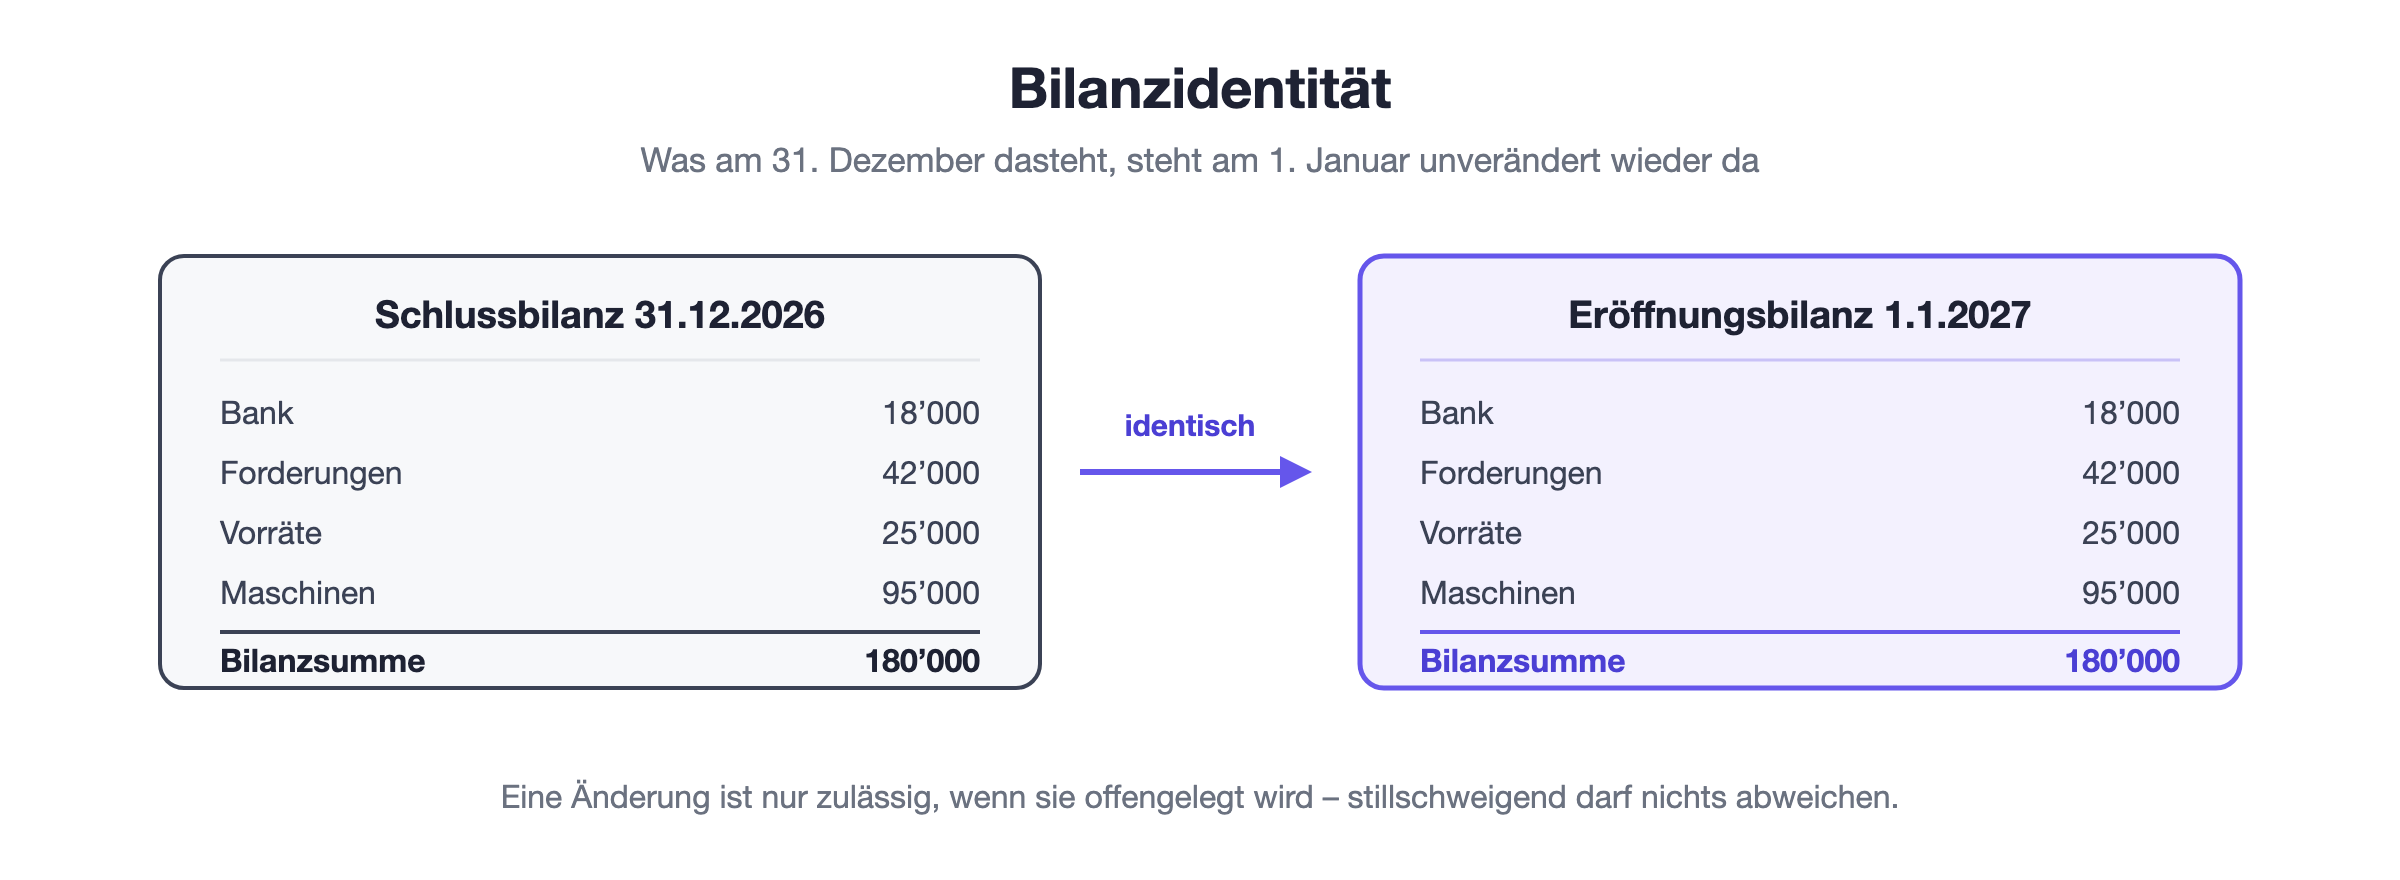
Was am 31. Dezember mit CHF 42’000 an Forderungen dasteht, steht am 1. Januar ebenfalls mit CHF 42’000 da. Über Nacht ändert sich nichts, weil zwischen den beiden Zeitpunkten kein Geschäftsvorfall liegt.
Der Grund ist die Nachvollziehbarkeit. Ohne diesen Grundsatz könnten zwischen zwei Jahren unerklärte Sprünge entstehen, und die Entwicklung eines Betriebs wäre nicht mehr lesbar.
Eine Anpassung ist nur zulässig, wenn sie offengelegt wird, etwa bei einer Korrektur eines Fehlers aus dem Vorjahr. Stillschweigend geändert werden darf keine einzige Position.
Bei einer Gründung
Wer neu startet, hat kein Vorjahr. Die Eröffnungsbilanz wird deshalb aus dem erstellt, was in den Betrieb eingebracht wird.
Auf der Aktivseite stehen Bargeld und Bankguthaben, dazu eingebrachte Gegenstände wie Fahrzeuge, Werkzeuge oder Computer, bewertet zum Wert im Zeitpunkt der Einlage.
Auf der Passivseite stehen übernommene Schulden, etwa ein Darlehen für die Erstausstattung. Die Differenz zwischen beiden Seiten ist das Eigenkapital.
Bei einer GmbH oder AG kommt eine Besonderheit dazu. Das Stammkapital oder Aktienkapital muss vor der Eintragung eingezahlt sein, und die Kapitaleinzahlungsbestätigung der Bank ist Teil der Gründungsunterlagen.
Beim Wechsel zur doppelten Buchhaltung
Das ist der Fall, der in der Praxis am meisten Arbeit macht. Wer bisher nur Einnahmen und Ausgaben erfasst hat, hat keine Bestände in den Büchern.
Nötig ist deshalb eine vollständige Aufnahme per Stichtag. Das entspricht einem Inventar und umfasst alles, was der Betrieb besitzt und schuldet.
Aktiven | Wie ermitteln |
Bankguthaben und Kasse | Kontoauszug und Kassenzählung |
Offene Kundenrechnungen | Liste der gestellten, noch unbezahlten Rechnungen |
Vorräte | Zählen und bewerten, nicht schätzen |
Anlagegüter | Anschaffungswert abzüglich bisheriger Abschreibungen |
Auf der Passivseite stehen die unbezahlten Lieferantenrechnungen, laufende Darlehen und allfällige Rückstellungen. Was danach als Differenz übrig bleibt, ist das Eigenkapital.
Praktisch ist der Jahreswechsel dafür der einfachste Zeitpunkt. Das alte Jahr wird nach der bisherigen Methode abgeschlossen, und ab dem 1. Januar läuft die neue Systematik.
Die Bewertung der Einlagen
Wer Gegenstände aus dem Privatvermögen einbringt, muss sie bewerten. Dabei gilt der Wert im Zeitpunkt der Einlage, nicht der ursprüngliche Kaufpreis.
Ein drei Jahre alter Laptop, der CHF 2’400 gekostet hat, wird mit seinem heutigen Wert eingebracht, also vielleicht mit CHF 800. Alles andere wäre eine Überbewertung.
Für die Bewertung braucht es eine nachvollziehbare Grundlage. Vergleichspreise für gebrauchte Geräte genügen, und sie sollten dokumentiert werden.
Ab diesem Wert wird dann abgeschrieben. Der Laptop mit CHF 800 Einlagewert wird also über seine verbleibende Nutzungsdauer abgeschrieben, nicht über die ursprüngliche.
Ein Beispiel
Nehmen wir eine Grafikerin, die nach drei Jahren Nebenerwerb auf die doppelte Buchhaltung wechselt, per 1. Januar.
Auf der Aktivseite stehen CHF 9’400 auf dem Geschäftskonto, CHF 300 in der Kasse, CHF 14’800 an offenen Kundenrechnungen aus dem Dezember und Arbeitsgeräte mit einem Restwert von CHF 5’500.
Das ergibt Aktiven von CHF 30’000. Auf der Passivseite stehen CHF 2’200 unbezahlte Lieferantenrechnungen und ein Darlehen der Eltern über CHF 6’000, zusammen CHF 8’200 Fremdkapital.
Die Differenz von CHF 21’800 ist das Eigenkapital, mit dem sie ins erste Jahr der doppelten Buchhaltung startet. Ohne die offenen Kundenrechnungen wären es nur CHF 7’000 gewesen.
Häufige Fehler
Offene Rechnungen vergessen: Wer nur Bank und Kasse erfasst, startet mit einem zu tiefen Vermögen.
Privates mit eingebracht: Nur was tatsächlich geschäftlich genutzt wird, gehört in die Bilanz.
Einlagen zu hoch bewertet: Der Anschaffungspreis von vor drei Jahren ist nicht der Einlagewert.
Der erste Fehler ist der häufigste und wirkt sich am stärksten aus. Wer CHF 40’000 offene Kundenrechnungen nicht erfasst, verschiebt diesen Ertrag faktisch ins neue Jahr.
Das ist nicht nur buchhalterisch falsch, sondern auch steuerlich. Die Leistung wurde im alten Jahr erbracht und gehört auch dort versteuert.
Ein vierter Fehler betrifft die Dokumentation. Eine Eröffnungsbilanz beim Methodenwechsel sollte mit einem datierten Verzeichnis belegt sein, aus dem hervorgeht, wie jede Position ermittelt wurde.
Ohne diesen Beleg lässt sich Jahre später nicht mehr nachvollziehen, woher die Anfangsbestände stammen. Und genau danach wird bei einer Steuerkontrolle als Erstes gefragt.
Fazit
Die Eröffnungsbilanz zeigt die Bestände zu Beginn eines Geschäftsjahres und entspricht bei laufendem Betrieb exakt der Schlussbilanz des Vorjahres.
Zur echten Aufgabe wird sie nur bei der Gründung und beim Wechsel der Buchführungsmethode. In beiden Fällen lohnt es sich, sorgfältig zu sein, weil jeder Fehler jahrelang mitläuft.