
Kontokorrent einfach erklärt
Ein Kontokorrent ist rechtlich eine laufende Rechnung. Forderungen und Schulden werden nicht einzeln beglichen, sondern laufend verrechnet.
Im Alltag bezeichnet der Begriff meist das Geschäftskonto oder eine Kreditlimite darauf.
In der Buchhaltung meint er oft das Kontokorrent Gesellschafter, also das Verrechnungskonto zwischen Firma und Inhaberin oder Inhaber.
Ein solches Konto muss marktüblich verzinst werden. Sonst droht eine Aufrechnung als geldwerte Leistung.
Kontokorrent ist ein Begriff, der drei ganz verschiedene Dinge bezeichnen kann. Gemeint sein kann dein Geschäftskonto, eine Kreditlimite darauf oder ein Verrechnungskonto zwischen Firma und Inhaber.
Die dritte Bedeutung ist die heikelste. Ein Kontokorrent gegenüber dem eigenen Unternehmen wird von der Steuerverwaltung genau angeschaut, und dort wird es schnell teuer.
Schauen wir uns alle drei Bedeutungen an, klären den rechtlichen Kern, schauen auf die Verzinsung und darauf, worauf du bei einem Gesellschafterkontokorrent achten musst.
Der rechtliche Kern
Kontokorrent heisst wörtlich laufende Rechnung. Gemeint ist ein Verhältnis, in dem zwei Parteien ihre gegenseitigen Forderungen nicht einzeln begleichen, sondern laufend gegeneinander verrechnen.
Das Obligationenrecht regelt das als eigenes Institut. Die einzelnen Posten verlieren dabei ihre Selbständigkeit, und was zählt, ist der Saldo am Ende der Periode.
Praktisch bedeutet das: Statt fünfzehn einzelne Forderungen hin und her zu überweisen, wird alles auf einem Konto erfasst und am Schluss die Differenz beglichen.
Diese Grundidee steckt in allen drei Verwendungen des Begriffs, auch wenn sie im Alltag ganz unterschiedlich aussehen.
Die drei Bedeutungen
Wer von einem Kontokorrent spricht, meint fast immer eine dieser drei Sachen, und es lohnt sich nachzufragen, welche.
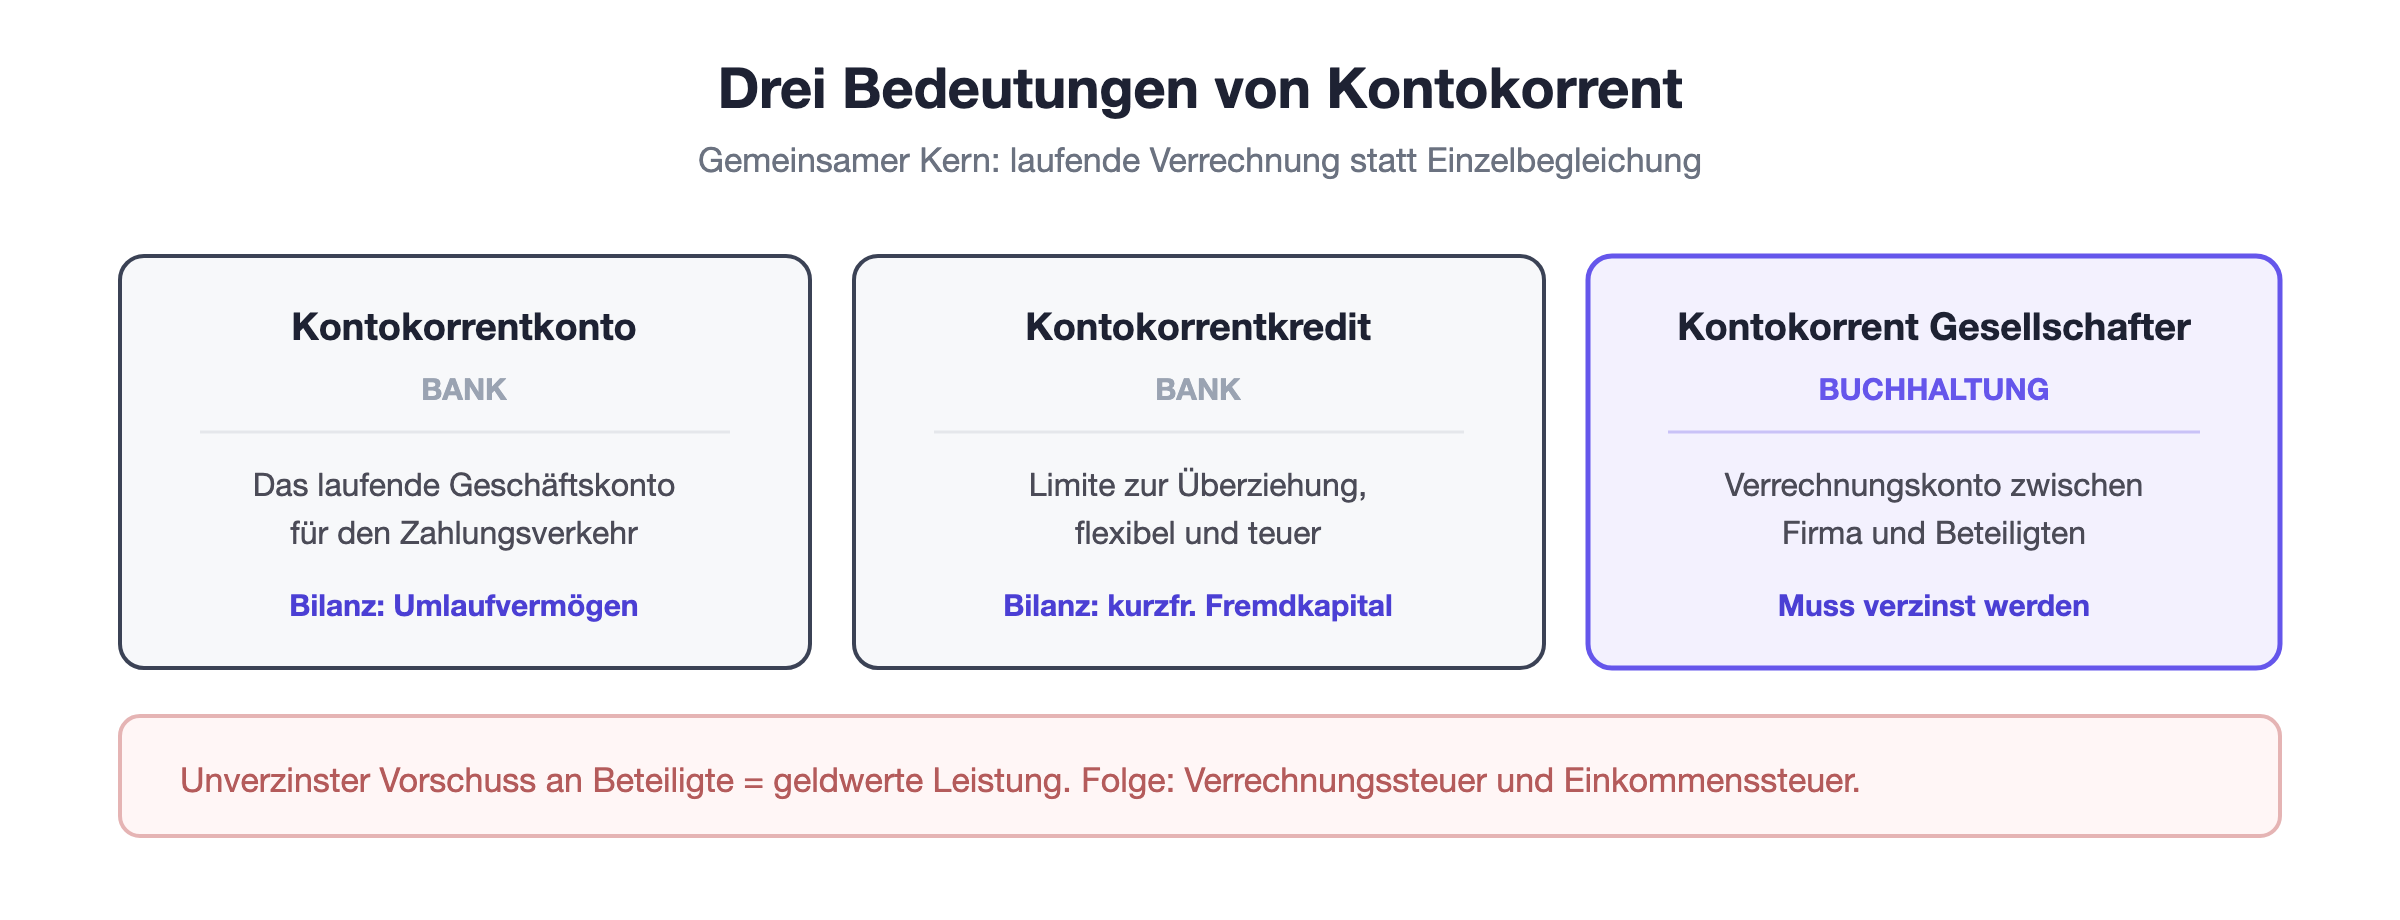
Bedeutung | Wo es vorkommt | Worum es geht |
Kontokorrentkonto | Bank | Das laufende Geschäftskonto |
Kontokorrentkredit | Bank | Kreditlimite zur Überziehung |
Kontokorrent Gesellschafter | Buchhaltung | Verrechnungskonto mit Beteiligten |
Die ersten beiden sind unproblematisch und Teil des normalen Bankgeschäfts. Die dritte ist die, bei der man aufpassen muss.
In der Bilanz erscheinen sie an unterschiedlichen Stellen. Das Bankkonto steht im Umlaufvermögen, eine beanspruchte Kreditlimite im kurzfristigen Fremdkapital.
Das Kontokorrentkonto
Das ist schlicht das Geschäftskonto, über das der laufende Zahlungsverkehr läuft. Der Name kommt daher, dass Ein- und Ausgänge laufend verrechnet werden.
Es unterscheidet sich vom Sparkonto dadurch, dass es für Bewegungen gedacht ist und nicht für die Aufbewahrung. Entsprechend gibt es praktisch keinen Zins.
Für die Buchhaltung ist es das wichtigste Konto überhaupt. Der Grossteil aller Buchungen läuft darüber, und die Abstimmung mit dem Kontoauszug ist eine Kernkontrolle.
Wer den Kontoauszug elektronisch bezieht, kann diese Abstimmung automatisieren. Jede Bewegung wird dann der passenden Buchung zugeordnet, und Differenzen fallen sofort auf.
Der Kontokorrentkredit
Ein Kontokorrentkredit ist eine Limite, bis zu der das Geschäftskonto überzogen werden darf. Er ist die flexibelste und gleichzeitig eine der teureren Finanzierungsformen.
Verzinst wird nur, was tatsächlich beansprucht ist. Dazu kommt meist eine Kommission auf der gesamten Limite, unabhängig davon, ob du sie nutzt.
Sinnvoll ist er zur Überbrückung kurzfristiger Engpässe, etwa wenn Löhne vor dem Eingang grösserer Kundenzahlungen fällig werden.
Ungeeignet ist er als Dauerfinanzierung. Wer eine Limite über Jahre dauerhaft ausgeschöpft hat, finanziert Anlagevermögen mit kurzfristigem Geld, und das ist teuer und riskant.
Das Kontokorrent Gesellschafter
Hier wird es interessant. Dieses Konto erfasst alle Bewegungen zwischen der Gesellschaft und einer an ihr beteiligten Person.
Typische Einträge sind private Ausgaben, die versehentlich über die Firmenkarte liefen, eingeschossene private Mittel, noch nicht ausbezahlte Löhne oder Spesenvorschüsse.
Der Saldo zeigt die Richtung. Schuldet die Gesellschaft dem Inhaber Geld, steht das Konto auf der Passivseite. Schuldet der Inhaber der Gesellschaft Geld, steht es auf der Aktivseite.
Die zweite Variante ist die heikle. Ein Aktivsaldo bedeutet, dass die Gesellschaft ihrem Inhaber einen Vorschuss gewährt hat, und genau das schaut die Steuerverwaltung an.
Die Verzinsung
Ein Vorschuss an eine beteiligte Person muss marktüblich verzinst werden. Wird das unterlassen, gilt die Differenz als geldwerte Leistung.
Die Eidgenössische Steuerverwaltung veröffentlicht dazu jährlich Rundschreiben mit Mindest- und Höchstzinssätzen. Sie ändern sich mit dem Zinsumfeld und sollten jedes Jahr neu geprüft werden.
Die Folgen einer Aufrechnung sind unangenehm. Auf dem nicht erhobenen Zins fällt Verrechnungssteuer an, und die beteiligte Person versteuert den Betrag zusätzlich als Einkommen.
In die andere Richtung gilt ein Höchstsatz. Wer der eigenen Gesellschaft ein Darlehen gewährt und dafür einen überhöhten Zins verlangt, riskiert dieselbe Aufrechnung mit umgekehrtem Vorzeichen.
Wie du es sauber hältst
Die beste Lösung ist, das Konto gar nicht erst anwachsen zu lassen. Ein Gesellschafterkontokorrent, das laufend bereinigt wird, ist völlig unproblematisch.
Privatkarte für Privates: Die häufigste Ursache für Bewegungen auf diesem Konto ist die falsche Karte im Portemonnaie.
Regelmässig ausgleichen: Ein Saldo, der monatlich beglichen wird, wirft keine Fragen auf.
Zins jährlich erfassen: Falls ein Saldo stehen bleibt, gehört der Zins gebucht, nicht nur gerechnet.
Problematisch wird es erst bei dauerhaft hohen Salden. Ein Vorschuss über Jahre in fünfstelliger Höhe wird schnell als verdeckte Gewinnausschüttung gewertet.
Sinnvoll ist zudem eine schriftliche Vereinbarung, wenn grössere Beträge im Spiel sind. Sie hält Zinssatz, Rückzahlung und Sicherheiten fest und zeigt, dass es sich um ein echtes Darlehen handelt.
Kontokorrent und Liquidität
Ein Kontokorrentkredit wirkt wie eine Liquiditätsreserve und ist keine. Er ist geliehenes Geld, das jederzeit gekündigt werden kann.
Banken behalten sich das ausdrücklich vor. Verschlechtert sich die Lage eines Betriebs, wird die Limite oft genau dann reduziert, wenn sie am dringendsten gebraucht würde.
Echte Liquidität entsteht deshalb nicht aus einer Limite, sondern aus eigenen Mitteln und aus Forderungen, die pünktlich hereinkommen.
Die Limite bleibt trotzdem sinnvoll, aber als Notreserve für Unvorhergesehenes. Wer sie als Teil der normalen Finanzierung einplant, hat keinen Puffer mehr, wenn es darauf ankommt.
Fazit
Kontokorrent bezeichnet eine laufende Rechnung und meint im Alltag das Geschäftskonto, eine Kreditlimite darauf oder ein Verrechnungskonto mit Beteiligten.
Für mich ist die wichtigste Regel die Trennung. Wer private und geschäftliche Zahlungen konsequent auseinanderhält, hat auf dem Gesellschafterkonto gar nichts zu erfassen und damit auch kein Problem.