
Eigenkapitalquote einfach erklärt
Die Eigenkapitalquote ist das Eigenkapital in Prozent der Bilanzsumme.
Sie misst die Unabhängigkeit von Gläubigern. Je höher sie ist, desto mehr Verlust kann ein Betrieb aus eigener Kraft tragen.
Branchenübliche Werte liegen zwischen 20 und 50 Prozent. Kapitalintensive Betriebe liegen tiefer, Dienstleister höher.
Wegen stiller Reserven ist die ausgewiesene Quote fast immer tiefer als die tatsächliche.
Die Eigenkapitalquote sagt in einer Zahl, wie unabhängig ein Betrieb ist. Sie zeigt, welcher Anteil des Vermögens tatsächlich dem Unternehmen gehört und welcher geliehen ist.
Sie ist die Kennzahl, die Banken zuerst anschauen, und sie entscheidet darüber, wie gut ein Betrieb ein schlechtes Jahr übersteht. Wer Substanz hat, muss nicht sofort reagieren.
Schauen wir uns an, wie sie berechnet wird, welche Werte branchenüblich sind, warum stille Reserven sie systematisch untertreiben und wie sich die Quote verbessern lässt.
Was die Eigenkapitalquote misst
Die Eigenkapitalquote setzt das Eigenkapital ins Verhältnis zur Bilanzsumme. Sie beantwortet die Frage, welcher Anteil des Vermögens dem Betrieb selbst gehört.
Der Rest ist geliehen. Wer eine Quote von vierzig Prozent hat, finanziert sechzig Prozent seines Vermögens über Lieferanten, Banken und andere Gläubiger.
Daraus ergibt sich die eigentliche Aussage: Wie viel Verlust kann ein Betrieb tragen, bevor es kritisch wird? Bei vierzig Prozent Eigenkapital sind das vier von zehn Franken Vermögen.
Genau deshalb ist sie die Kennzahl, die Banken zuerst anschauen. Sie misst nicht den Erfolg eines Betriebs, sondern seine Widerstandsfähigkeit.
Die Berechnung
Die Formel ist unkompliziert, und beide Grössen stehen direkt in der Bilanz.
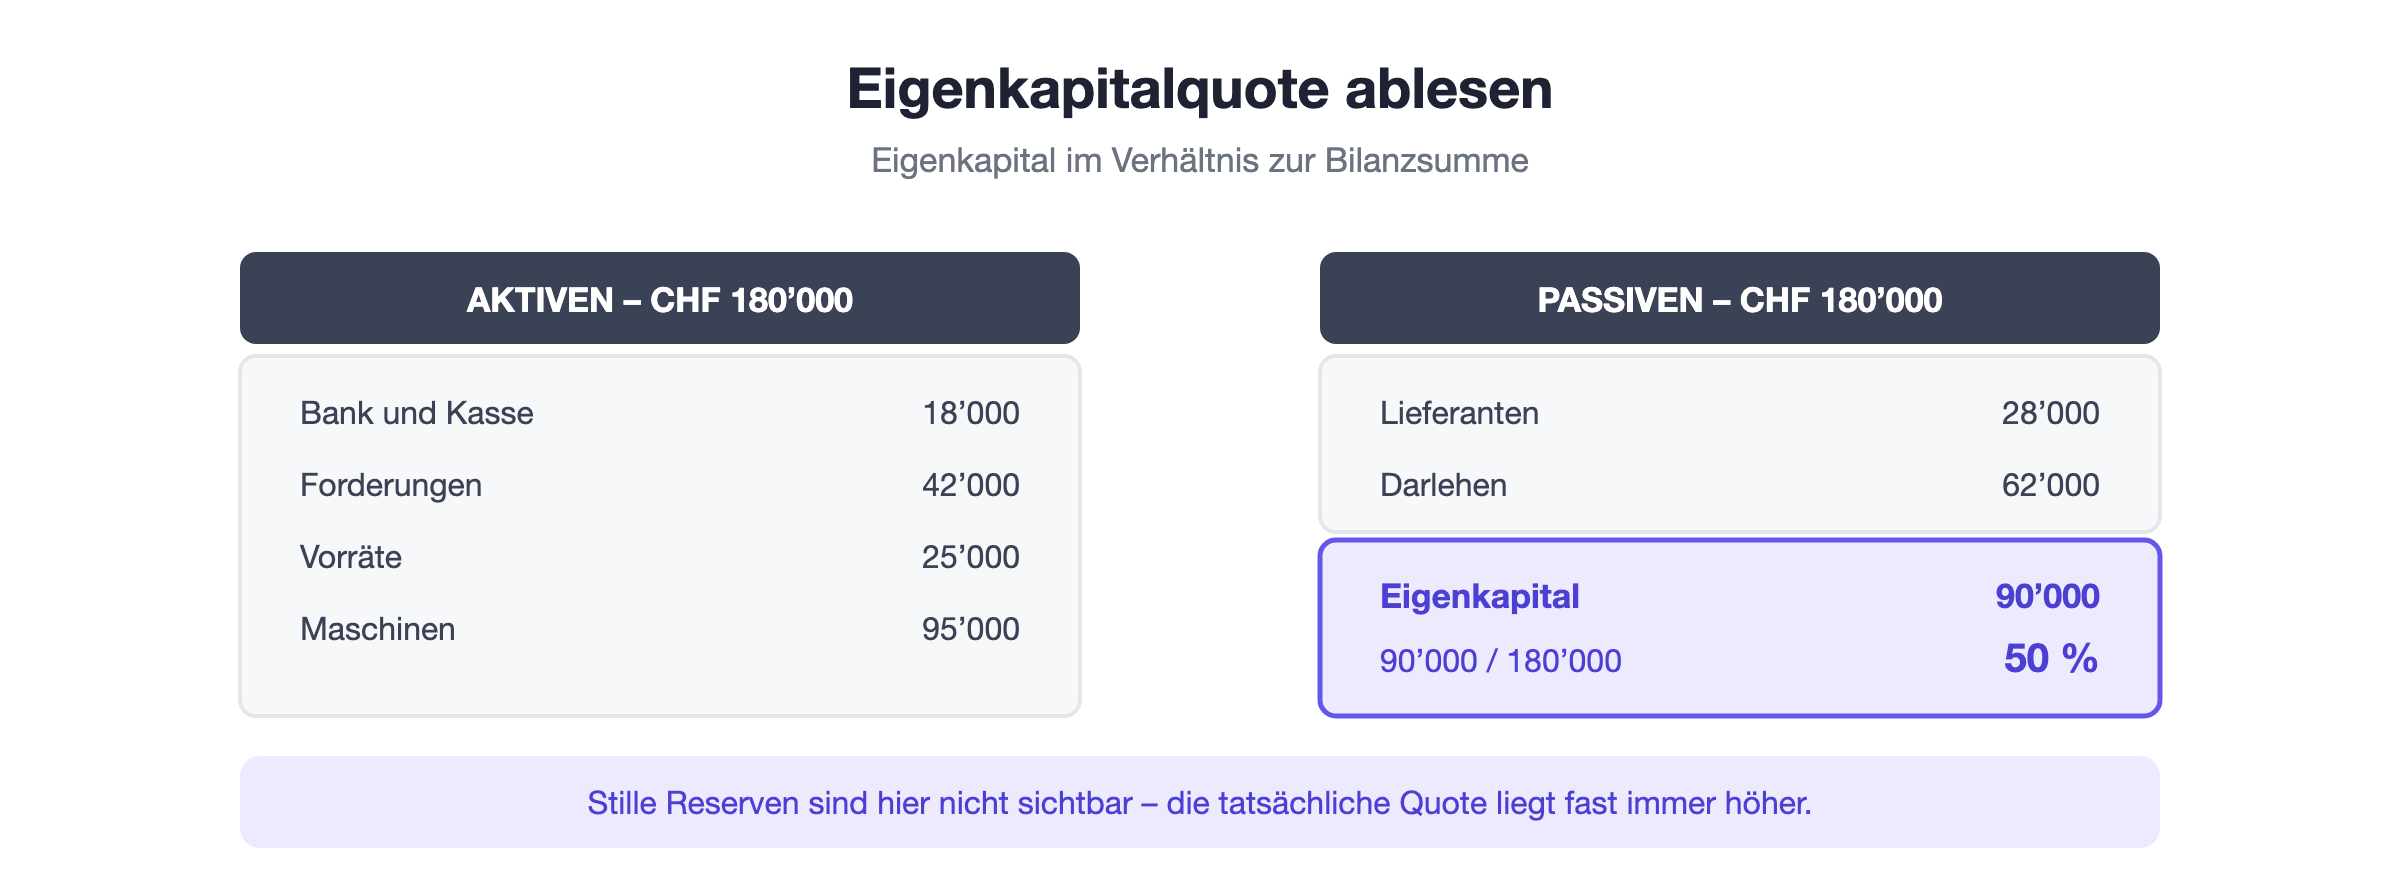
Eigenkapital geteilt durch Bilanzsumme, mal hundert. Bei CHF 90’000 Eigenkapital und einer Bilanzsumme von CHF 180’000 ergibt das fünfzig Prozent.
Wichtig ist, das Eigenkapital vollständig zu erfassen. Dazu gehören bei einer GmbH das Stammkapital, die Reserven und der Gewinnvortrag, bei einer Einzelfirma das Kapitalkonto der Inhaberschaft.
Bei Einzelfirmen ist zudem zu prüfen, ob Privatbezüge korrekt abgegrenzt sind. Ein Kapitalkonto, in dem private und geschäftliche Vorgänge vermischt sind, liefert eine wertlose Quote.
Branchenübliche Werte
Was als gut gilt, hängt vollständig vom Geschäftsmodell ab. Ein Vergleich über Branchengrenzen hinweg führt in die Irre.
Betriebsart | Übliche Quote | Grund |
Beratung, Software | 40 bis 60 Prozent | Kaum Anlagevermögen, wenig Fremdfinanzierung |
Handwerk | 30 bis 40 Prozent | Maschinen und Fahrzeuge teilweise finanziert |
Handel | 25 bis 40 Prozent | Warenlager bindet Kapital |
Immobilien, Produktion | unter 30 Prozent | Hohe Investitionen, langfristig finanziert |
Unter zwanzig Prozent wird es in den meisten Branchen eng. Der Betrieb hat dann wenig Spielraum, und Gläubiger werden aufmerksam.
Wichtiger als der Branchenvergleich ist die eigene Entwicklung. Eine über Jahre steigende Quote zeigt, dass der Betrieb Substanz aufbaut, und das ist die aussagekräftigere Information.
Stille Reserven verzerren nach unten
Ein Punkt, der bei Schweizer Bilanzen regelmässig übersehen wird: Die ausgewiesene Quote ist fast immer tiefer als die tatsächliche.
Der Grund liegt in den vorsichtigen Bewertungsvorschriften. Aktiven dürfen höchstens zu Anschaffungskosten bilanziert werden, auch wenn sie mehr wert geworden sind.
Dazu kommen Abschreibungen nach steuerlichen Normalsätzen. Eine voll abgeschriebene Maschine, die weiterhin läuft, steht mit einem Franken in der Bilanz und ist real CHF 18’000 wert.
Diese Differenzen sind stille Reserven. Sie erhöhen das tatsächliche Eigenkapital, ohne in der Quote zu erscheinen, und genau deshalb sind Schweizer Bilanzen konservativer, als sie aussehen.
Wenn die Quote sinkt
Eine sinkende Eigenkapitalquote hat immer eine von zwei Ursachen, und die Unterscheidung ist wichtig.
Entweder das Eigenkapital ist gesunken, durch Verluste oder durch Entnahmen. Das ist der ernste Fall, weil der Betrieb Substanz verliert.
Oder die Bilanzsumme ist gewachsen, weil Fremdkapital aufgenommen wurde. Das kann sinnvoll sein, etwa bei einer Investition, die sich rechnet.
Bei juristischen Personen wird es ernst, wenn das Eigenkapital unter bestimmte Schwellen fällt. Dann entstehen Handlungspflichten für die Geschäftsführung, lange bevor Zahlungsunfähigkeit droht.
Wie du sie verbesserst
Es gibt zwei Wege, und beide wirken. Der eine ist langsam und nachhaltig, der andere schneller und begrenzt.
Eigenkapital aufbauen: Gewinne im Betrieb belassen statt sie zu entnehmen. Wirkt langsam, aber dauerhaft.
Bilanzsumme senken: Gebundenes Kapital freisetzen, durch tiefere Lagerbestände und schnelleren Zahlungseingang.
Nicht benötigte Anlagen verkaufen: Senkt die Bilanzsumme und bringt gleichzeitig Liquidität.
Der zweite Punkt wird unterschätzt. Wer sein Lager um CHF 40’000 reduziert und die Forderungslaufzeit um zehn Tage senkt, verkürzt die Bilanz spürbar, ohne dass der Betrieb schrumpft.
Bei Einzelfirmen ist der erste Punkt der entscheidende. Wer jeden Gewinn vollständig entnimmt, baut nie Eigenkapital auf, und der Betrieb bleibt dauerhaft ohne Puffer.
Was sie nicht sagt
Die Eigenkapitalquote ist eine Bestandsgrösse und sagt nichts über die laufende Zahlungsfähigkeit aus.
Ein Betrieb kann eine Quote von sechzig Prozent haben und trotzdem eine Rechnung nicht bezahlen können, wenn das Eigenkapital vollständig in Maschinen und Lager steckt.
Dafür ist die Liquidität zuständig. Die beiden Kennzahlen ergänzen sich und messen völlig verschiedene Dinge.
Ebenso wenig sagt sie etwas über die Rentabilität. Ein Betrieb mit hoher Quote kann seit Jahren Verluste schreiben, solange das aufgebaute Polster ausreicht, um sie zu tragen.
Die Quote bei der Bank
Wer einen Kredit beantragt, begegnet der Eigenkapitalquote als erster Frage. Sie entscheidet mit darüber, ob und zu welchen Konditionen finanziert wird.
Der Grund ist einfach: Die Quote zeigt, wie viel Verlust ein Betrieb tragen kann, bevor Gläubiger betroffen sind. Sie ist damit ein direktes Mass für das Risiko der Bank.
Nützlich ist es deshalb, die stillen Reserven im Gespräch offenzulegen. Eine abgeschriebene Maschine oder eine unterbewertete Liegenschaft verbessert die tatsächliche Lage erheblich.
Belegen lässt sich das mit Schätzungen, Vergleichspreisen oder einem Anlageverzeichnis. Ohne diesen Nachweis rechnet die Bank mit den Buchwerten, und die sind bewusst vorsichtig angesetzt.
Fazit
Die Eigenkapitalquote ist das Eigenkapital in Prozent der Bilanzsumme. Sie misst die Unabhängigkeit und die Fähigkeit, Verluste aus eigener Kraft zu tragen.
Für mich ist sie die Zahl, die zeigt, ob Arbeit auch Substanz aufgebaut hat. Umsatz und Gewinn schwanken, eine über Jahre wachsende Eigenkapitalquote lässt sich nicht vortäuschen.