
Liquidität einfach erklärt
Liquidität ist die Fähigkeit, fällige Verpflichtungen jederzeit zu erfüllen.
Gemessen wird sie über drei Liquiditätsgrade, die flüssige Mittel, Forderungen und das gesamte Umlaufvermögen zu den kurzfristigen Schulden ins Verhältnis setzen.
Sie hängt nur lose mit dem Gewinn zusammen. Ein profitabler Betrieb kann zahlungsunfähig werden, ein verlustreicher gut bei Kasse sein.
Die wirksamsten Hebel liegen bei den Debitoren: früh fakturieren, kurze Fristen, konsequent nachfassen.
Liquidität ist die Fähigkeit, Rechnungen zu bezahlen, wenn sie fällig werden. Nicht irgendwann, sondern dann. Sie ist die einzige Kennzahl, an der ein Betrieb unmittelbar scheitern kann.
Gewinn ist wichtig, Liquidität ist überlebenswichtig. Die meisten Betriebe, die aufgeben müssen, tun das nicht wegen fehlender Aufträge, sondern weil das Geld zum falschen Zeitpunkt nicht da war.
Schauen wir uns an, wie Liquidität gemessen wird, was die drei Liquiditätsgrade aussagen, warum Gewinn und Geld auseinanderfallen und welche Hebel tatsächlich wirken.
Was Liquidität bedeutet
Liquidität ist die Fähigkeit, fällige Zahlungsverpflichtungen jederzeit erfüllen zu können. Entscheidend ist dabei nicht das Ob, sondern das Wann.
Geld, das in drei Monaten eingeht, hilft bei einer Lohnzahlung am Monatsende nicht. Ein volles Lager hilft nicht, wenn die Mehrwertsteuerabrechnung fällig wird.
Deshalb geht es bei Liquidität immer um zwei Dimensionen gleichzeitig: um den Betrag und um den Zeitpunkt. Beide müssen zusammenpassen.
Und sie ist die einzige Kennzahl, an der ein Betrieb unmittelbar scheitern kann. Wer seine Rechnungen nicht bezahlen kann, ist zahlungsunfähig, unabhängig davon, wie gut das Geschäft läuft.
Die drei Liquiditätsgrade
Gemessen wird Liquidität über drei Kennzahlen, die sich darin unterscheiden, wie schnell die einbezogenen Mittel verfügbar sind.
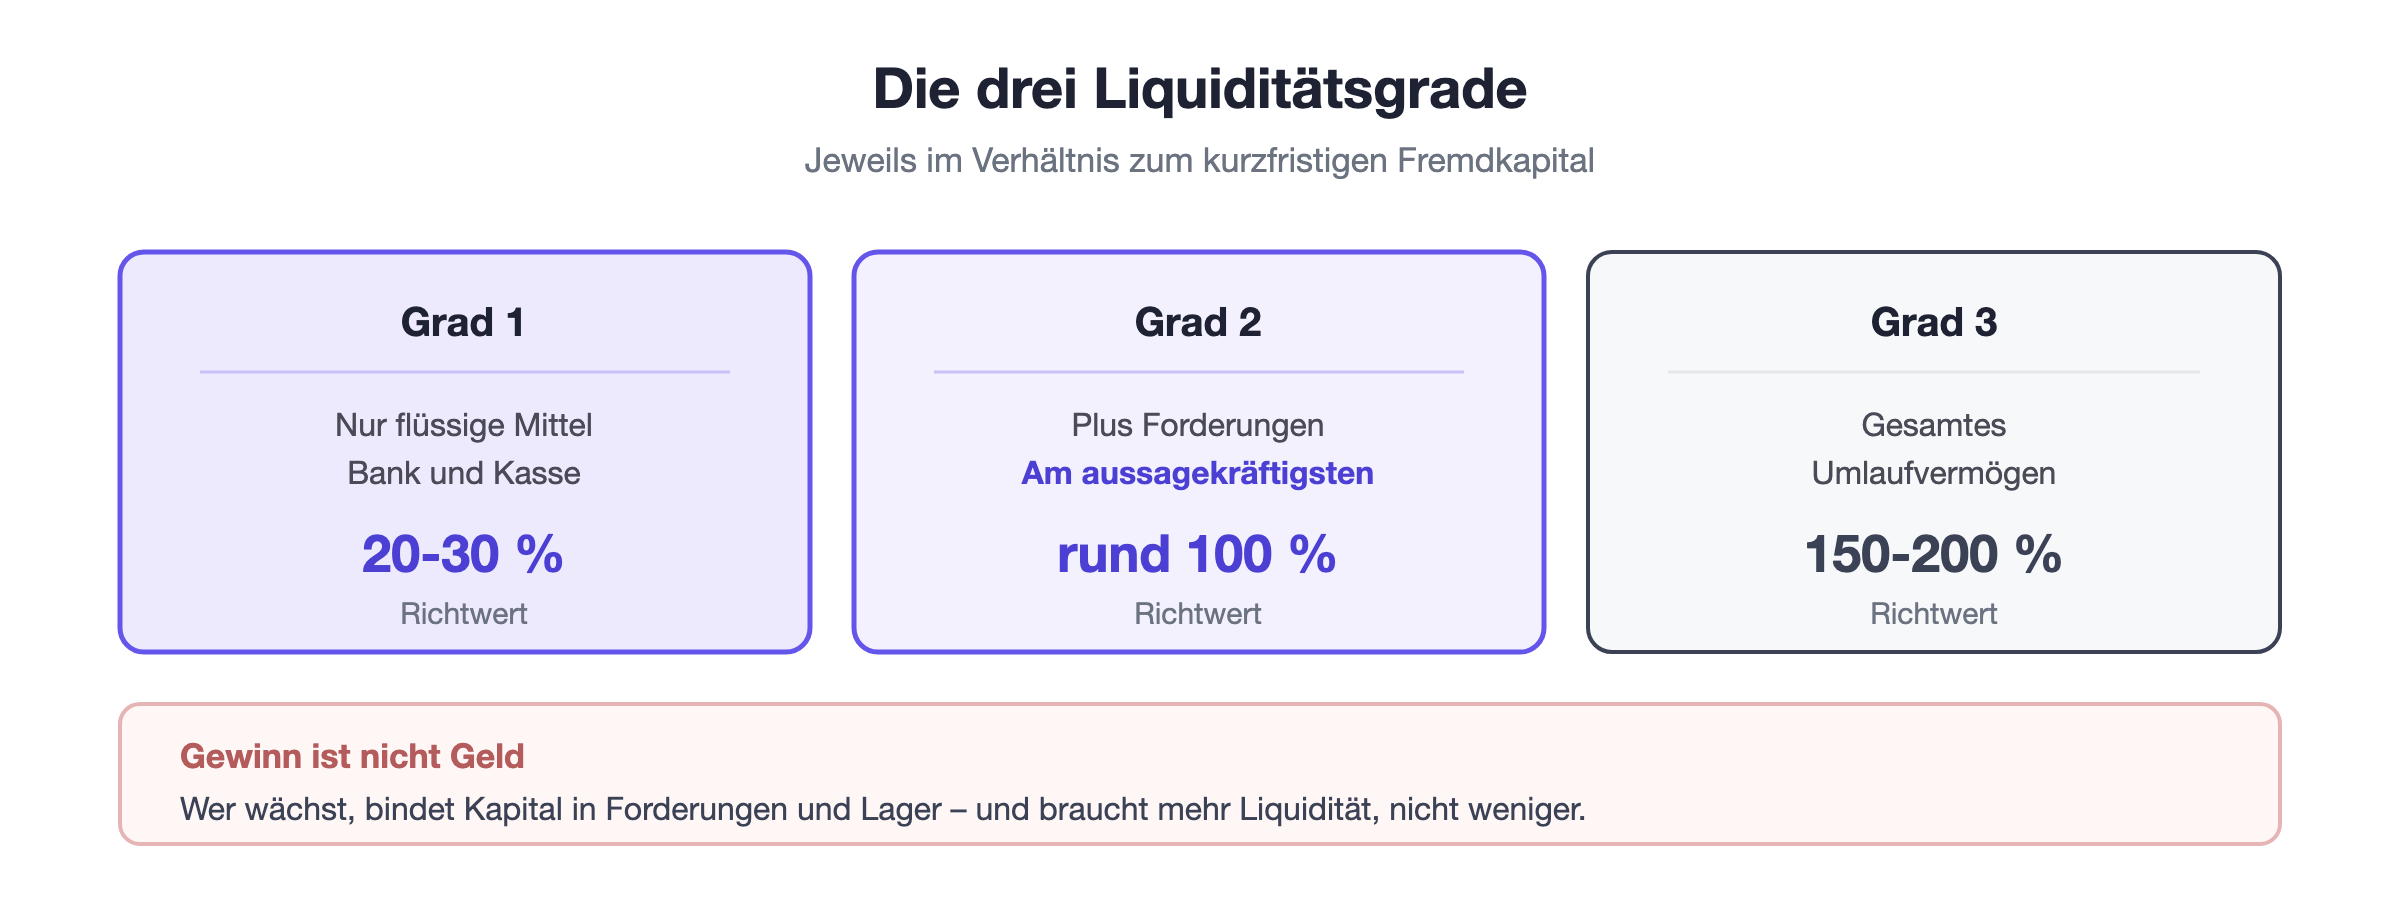
Grad | Rechnung | Richtwert |
Liquidität 1 | Flüssige Mittel / kurzfristiges Fremdkapital | 20 bis 30 Prozent |
Liquidität 2 | Plus kurzfristige Forderungen | rund 100 Prozent |
Liquidität 3 | Gesamtes Umlaufvermögen | 150 bis 200 Prozent |
Der zweite Grad ist in der Praxis der aussagekräftigste. Er beantwortet die Frage, ob Bankguthaben und offene Kundenrechnungen zusammen die kurzfristigen Schulden decken.
Liegt er deutlich unter hundert Prozent, muss ein Teil der kurzfristigen Verpflichtungen aus dem Lager oder aus künftigem Umsatz bezahlt werden. Das geht eine Weile gut und ist strukturell riskant.
Warum Gewinn nicht Geld ist
Das ist der Kern des Themas und die Ursache der meisten Überraschungen. Gewinn entsteht mit der Leistung, Geld erst mit der Zahlung.
Ein Betrieb, der im Dezember für CHF 80’000 fakturiert, hat diesen Ertrag im alten Jahr. Das Geld kommt im Januar oder Februar, die Löhne für Dezember sind aber im Dezember fällig.
Besonders kritisch wird das beim Wachstum. Wer mehr Aufträge annimmt, muss zuerst mehr Material kaufen und mehr Löhne zahlen, bevor überhaupt fakturiert werden kann.
Deshalb ist starkes Wachstum eine der häufigsten Ursachen für Liquiditätsprobleme. Der Betrieb verdient gut und geht trotzdem das Geld aus.
Wo das Geld feststeckt
Liquidität verschwindet nicht, sie wird gebunden. Drei Positionen sind dafür in fast allen Betrieben verantwortlich.
Die erste sind die Forderungen. Jeder Tag zwischen Leistung und Zahlungseingang bindet Geld. Bei CHF 500’000 Umsatz kostet jeder zusätzliche Tag rund CHF 1’370 an gebundener Liquidität.
Die zweite ist das Lager. Ware, die im Regal liegt, ist bezahltes Geld, das nichts tut. Bei Betrieben mit Warenlager im Umlaufvermögen ist das oft der grösste einzelne Block.
Die dritte sind Anzahlungen, die nicht verlangt wurden. Wer bei einem Auftrag über CHF 40’000 vollständig in Vorleistung geht, finanziert die Kundschaft über Monate.
Die wirksamsten Hebel
Auf der Ausgabenseite lässt sich kurzfristig wenig bewegen, weil Fixkosten Fixkosten sind. Auf der Einnahmenseite dagegen wirkt fast alles sofort.
Sofort fakturieren: Jeder Tag Verzögerung auf deiner Seite verlängert die Zahlungsfrist faktisch um denselben Tag.
Kurze Fristen setzen: Zehn oder vierzehn Tage statt dreissig werden selten hinterfragt.
Anzahlungen verlangen: Bei grösseren Aufträgen die wirksamste Einzelmassnahme überhaupt.
Dazu kommt das konsequente Nachfassen. Wer überfällige Rechnungen innert einer Woche erinnert, wird deutlich früher bezahlt als jemand, der drei Monate wartet.
Voraussetzung für all das ist eine aktuelle Übersicht der offenen Posten. Ohne sie merkt niemand, dass eine Rechnung überfällig ist.
Die Planung
Kennzahlen aus der Bilanz sind Vergangenheit. Für die Liquidität zählt die Zukunft, und dafür braucht es eine Planung.
Sie muss nicht aufwendig sein. Eine Tabelle mit den nächsten drei Monaten genügt: erwartete Eingänge aus offenen Rechnungen, bekannte Ausgaben, Saldo pro Woche.
Wichtig sind die grossen unregelmässigen Posten. Mehrwertsteuerabrechnung, Sozialversicherungen, Steuerrechnung und Versicherungsprämien kommen zuverlässig und werden zuverlässig vergessen.
Wer diese Planung einmal erstellt hat, sieht Engpässe zwei Monate im Voraus. Und ein Engpass, den man zwei Monate vorher kennt, ist meistens keiner mehr.
Zu viel Liquidität
Der umgekehrte Fall kommt seltener vor, ist aber ebenfalls ein Thema. Geld, das auf dem Konto liegt, erwirtschaftet nichts.
Ein Betrieb mit einem Liquiditätsgrad 1 von hundert Prozent hält mehr Bargeld, als er für den laufenden Betrieb braucht. Dieses Kapital könnte investiert oder ausgeschüttet werden.
Sinnvoll ist eine Reserve, die drei bis sechs Monate Fixkosten deckt. Was deutlich darüber liegt, sollte einen Zweck haben, etwa eine geplante Investition.
In der Praxis ist dieses Problem allerdings die Ausnahme. Die weitaus meisten kleinen Betriebe haben zu wenig Reserve, nicht zu viel.
Was im Engpass hilft
Wird es trotz Planung eng, gibt es eine Reihenfolge, die sich bewährt hat. Sie beginnt bei dem, was am schnellsten wirkt und am wenigsten kostet.
Zuerst die eigenen Forderungen: alle überfälligen Rechnungen an einem Nachmittag nachfassen. Das bringt bei den meisten Betrieben innert zwei Wochen einen fünfstelligen Betrag.
Danach das Gespräch mit Lieferanten. Eine vereinbarte Fristverlängerung ist deutlich besser als eine stillschweigende Überziehung, weil sie die Beziehung erhält.
Erst danach kommt die Bank. Eine Kreditlimite lässt sich am besten verhandeln, solange man sie nicht dringend braucht, und am schlechtesten, wenn es bereits eng ist.
Fazit
Liquidität ist die Fähigkeit, fällige Rechnungen zu bezahlen. Gemessen wird sie über drei Grade, wobei der zweite in der Praxis am aussagekräftigsten ist.
Für mich ist der wichtigste Satz, dass Gewinn nicht Geld ist. Wer wächst, braucht mehr Liquidität, nicht weniger, und genau das überrascht in der Praxis am häufigsten.