
Geldflussrechnung einfach erklärt
Die Geldflussrechnung zeigt die Veränderung der flüssigen Mittel über eine Periode und ihre Ursachen.
Sie gliedert diese in Geschäfts-, Investitions- und Finanzierungstätigkeit, jeweils gesondert dargestellt.
Pflicht ist sie nur für grössere Unternehmen, die der ordentlichen Revision unterliegen. Freiwillig lohnt sie sich früher.
Ihr Wert liegt darin, den Unterschied zwischen Gewinn und Liquidität sichtbar zu machen.
Die Geldflussrechnung beantwortet eine Frage, die weder Bilanz noch Erfolgsrechnung beantworten: Wo ist das Geld hingegangen? Sie zeigt, wie sich die flüssigen Mittel über das Jahr verändert haben und warum.
Das ist deshalb wertvoll, weil Gewinn und Geld zwei verschiedene Dinge sind. Ein Betrieb kann Gewinn ausweisen und trotzdem zahlungsunfähig werden, wenn das Geld im Lager und in Forderungen steckt.
Schauen wir uns an, wie die Rechnung aufgebaut ist, welche drei Bereiche sie unterscheidet, wer sie erstellen muss und was sich daraus tatsächlich ablesen lässt.
Warum es sie braucht
Bilanz und Erfolgsrechnung beantworten zwei Fragen: Was ist vorhanden, und wie viel wurde verdient? Die dritte Frage bleibt offen: Wo ist das Geld?
Diese Frage ist keine Spitzfindigkeit. Gewinn und Liquidität hängen nur lose zusammen, und die meisten Betriebe scheitern nicht an fehlendem Gewinn, sondern an fehlendem Geld.
Ein Beispiel: Ein Betrieb weist CHF 80’000 Gewinn aus. Gleichzeitig sind die Forderungen um CHF 60’000 gestiegen und das Lager um CHF 40’000. Real ist das Konto am Jahresende leerer als im Vorjahr.
Genau das macht die Geldflussrechnung sichtbar. Sie übersetzt den Gewinn in tatsächliche Geldbewegungen und zeigt, wo unterwegs etwas hängen geblieben ist.
Die drei Bereiche
Die Rechnung gliedert sämtliche Geldbewegungen in drei Bereiche. Diese Gliederung ist der eigentliche Erkenntnisgewinn, weil sie zeigt, woher das Geld kam.
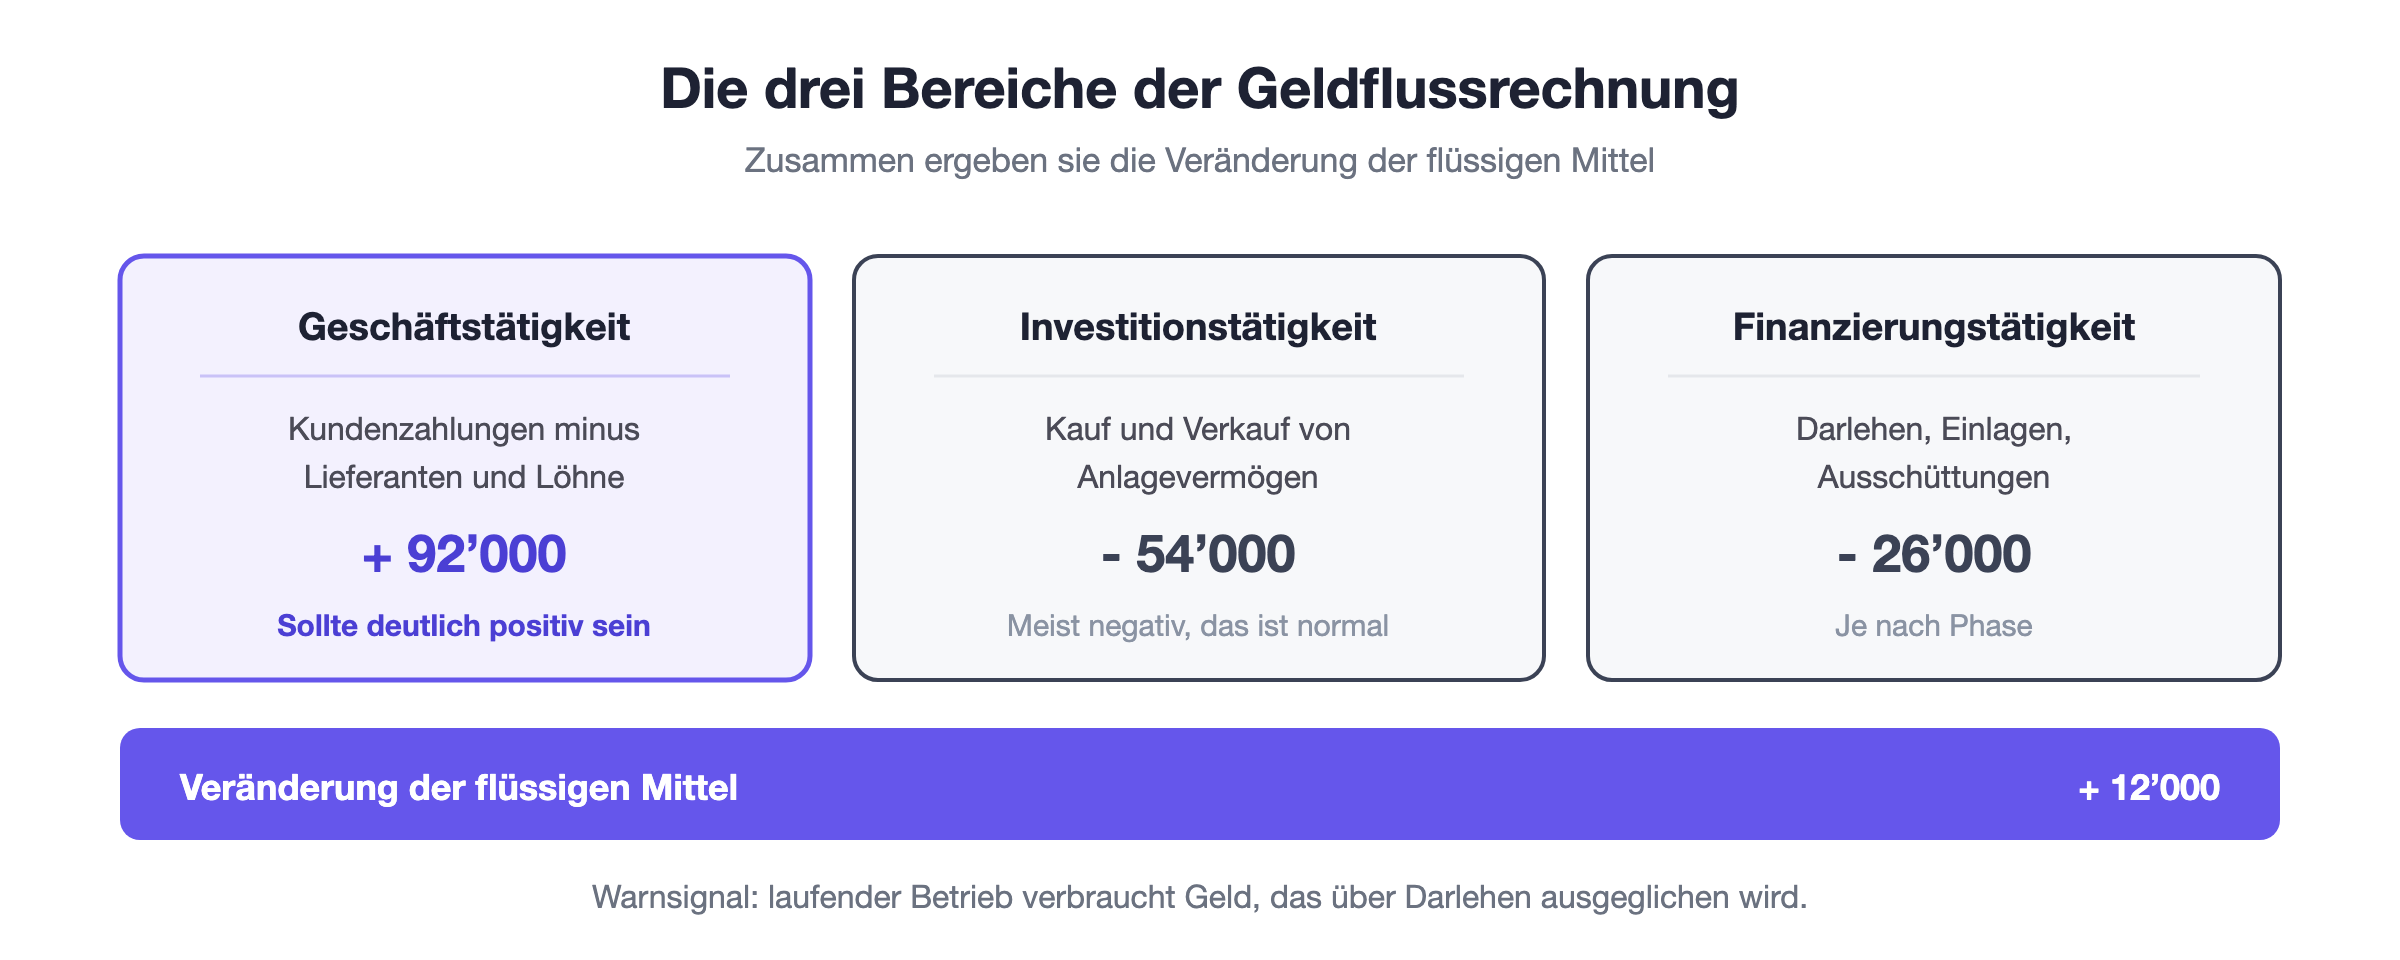
Bereich | Was dazugehört | Gute Richtung |
Geschäftstätigkeit | Kundenzahlungen minus Lieferanten und Löhne | Deutlich positiv |
Investitionstätigkeit | Kauf und Verkauf von Anlagevermögen | Meist negativ |
Finanzierungstätigkeit | Darlehen, Einlagen, Ausschüttungen | Je nach Phase |
Die dritte Spalte ist die interessanteste. Ein gesunder Betrieb erwirtschaftet Geld im ersten Bereich und gibt es im zweiten aus, also für Investitionen.
Umgekehrt ist es ein Warnsignal, wenn der laufende Betrieb Geld verbraucht und das über Darlehen ausgeglichen wird. Das funktioniert eine Weile, aber nicht dauerhaft, und endet fast immer unangenehm.
Die Geschäftstätigkeit
Dieser Bereich ist der wichtigste. Er zeigt, ob der eigentliche Betrieb Geld erwirtschaftet oder verbraucht.
Ausgangspunkt ist der Jahresgewinn. Davon werden alle Positionen korrigiert, die das Ergebnis beeinflusst haben, ohne dass Geld geflossen ist.
Abschreibungen werden wieder dazugezählt, weil sie den Gewinn gemindert haben, ohne dass ein Franken abgeflossen wäre. Dasselbe gilt für Rückstellungen und Wertberichtigungen.
Anschliessend werden die Veränderungen im Umlaufvermögen berücksichtigt. Gestiegene Forderungen und höhere Lagerbestände binden Geld und werden abgezogen, gestiegene Lieferantenschulden setzen Geld frei.
Investition und Finanzierung
Die beiden anderen Bereiche sind einfacher, weil dort fast immer tatsächliche Zahlungen dahinterstehen.
Die Investitionstätigkeit umfasst den Kauf und Verkauf von Anlagevermögen. Eine neue Maschine erscheint hier mit dem bezahlten Betrag, ein verkaufter Lieferwagen mit dem Erlös.
Die Finanzierungstätigkeit umfasst alles, was die Kapitalseite betrifft: aufgenommene und zurückbezahlte Darlehen, Kapitaleinlagen, Dividenden und Privatbezüge.
Zusammen mit dem ersten Bereich ergibt sich die Veränderung der flüssigen Mittel. Diese Zahl muss der Differenz zwischen Anfangs- und Schlussbestand an Bank und Kasse entsprechen.
Direkte oder indirekte Methode
Für die Geschäftstätigkeit gibt es zwei Darstellungsformen. Beide kommen zum selben Ergebnis und unterscheiden sich im Weg dorthin.
Die direkte Methode listet die tatsächlichen Zahlungen auf: Eingänge von Kundschaft, Zahlungen an Lieferanten, Löhne, Sozialversicherungen, Zinsen.
Die indirekte Methode geht vom Jahresgewinn aus und korrigiert um alles, was nicht zahlungswirksam war. Sie ist verbreiteter, weil sie sich direkt aus dem Abschluss herleiten lässt.
Für das Verständnis ist die direkte Methode besser, für die Erstellung die indirekte. In der Praxis wird deshalb fast immer nach der indirekten Methode gerechnet.
Wer sie erstellen muss
Die Pflicht trifft nur grössere Unternehmen, also solche, die der ordentlichen Revision unterliegen.
Das sind Betriebe, die zwei von drei Schwellen in zwei aufeinanderfolgenden Geschäftsjahren überschreiten: eine Bilanzsumme von CHF 20 Millionen, einen Umsatzerlös von CHF 40 Millionen oder 250 Vollzeitstellen.
Für alle anderen ist die Geldflussrechnung freiwillig. Sie gehört dann nicht zur Jahresrechnung, sondern ist ein internes Steuerungsinstrument.
Genau dort liegt aber ihr Nutzen. Ein kleiner Betrieb, der wachsen will, braucht sie dringender als ein grosser Betrieb, der seit Jahren stabil läuft.
Was sich ablesen lässt
Die aussagekräftigste Zahl ist der Geldfluss aus Geschäftstätigkeit. Er beantwortet, ob der Betrieb aus eigener Kraft Geld erwirtschaftet.
Ist er über mehrere Jahre negativ, während der Gewinn positiv ausgewiesen wird, steckt das Geld irgendwo fest. Meist steckt es in wachsenden Forderungen oder in einem aufgeblähten Lager fest.
Die zweite Frage betrifft die Investitionen. Werden sie aus dem laufenden Geschäft finanziert oder über Schulden? Nur die erste Variante ist auf Dauer tragfähig.
Die dritte betrifft die Entnahmen. Wer mehr entnimmt, als der Betrieb erwirtschaftet, zehrt an der Substanz, auch wenn die Erfolgsrechnung gut aussieht.
Eine einfache Variante für kleine Betriebe
Die vollständige Geldflussrechnung nach Gesetz ist für einen kleinen Betrieb überdimensioniert. Der Gedanke dahinter lässt sich aber auf einer halben Seite abbilden.
Nimm den Jahresgewinn, zähle die Abschreibungen dazu und ziehe die Zunahme von Forderungen und Lager ab. Rechne die Zunahme der Lieferantenschulden hinzu.
Was dabei herauskommt, ist ungefähr das Geld, das der laufende Betrieb erwirtschaftet hat. Davon ziehst du Investitionen und Privatbezüge ab, und das Ergebnis sollte der Veränderung deines Kontostands entsprechen.
Diese Rechnung dauert zehn Minuten und beantwortet die wichtigste Frage: Hat das Jahr Geld gebracht oder gekostet? Bei vielen Betrieben fällt die Antwort anders aus als erwartet.
Fazit
Die Geldflussrechnung zeigt, wie sich die flüssigen Mittel verändert haben, gegliedert nach Geschäfts-, Investitions- und Finanzierungstätigkeit. Pflicht ist sie nur für grössere Unternehmen.
Für mich ist sie trotzdem die lehrreichste der drei Rechnungen. Sie macht den Unterschied zwischen Gewinn und Liquidität sichtbar, und genau dieser Unterschied bringt Betriebe in Schwierigkeiten.