
Erfolgsrechnung einfach erklärt
Die Erfolgsrechnung stellt Ertrag und Aufwand einer Periode gegenüber. Die Differenz ist der Gewinn oder Verlust.
Sie ist eine Zeitraumbetrachtung, im Gegensatz zur Bilanz, die einen Stichtag zeigt.
Massgebend ist die Periodengerechtigkeit, nicht der Zahlungszeitpunkt. Eine im Dezember erbrachte Leistung gehört ins alte Jahr, auch wenn sie im Januar bezahlt wird.
Der Gewinn landet in der Bilanz im Eigenkapital. Damit schliesst sich der Kreis zwischen den beiden Rechnungen.
Die Erfolgsrechnung beantwortet die Frage, die sich jeder am Jahresende stellt: Hat sich das gelohnt? Sie stellt alle Erträge allen Aufwänden gegenüber, und was übrig bleibt, ist der Gewinn.
Anders als die Bilanz zeigt sie keinen Stichtag, sondern eine ganze Periode. Sie ist damit der Film zum Foto, und erst beide zusammen ergeben ein vollständiges Bild.
Schauen wir uns an, wie sie aufgebaut ist, welche Gliederung das Gesetz verlangt, welche Zwischenergebnisse wirklich etwas aussagen und wo die häufigsten Fehler liegen.
Was die Erfolgsrechnung zeigt
Die Erfolgsrechnung stellt alle Erträge eines Geschäftsjahres allen Aufwänden gegenüber. Was übrig bleibt, ist der Gewinn, was fehlt, der Verlust.
Sie betrachtet dabei eine Periode, nicht einen Zeitpunkt. Das unterscheidet sie grundlegend von der Bilanz, die zeigt, was an einem Stichtag vorhanden ist.
Beide hängen zusammen. Der Gewinn aus der Erfolgsrechnung erhöht das Eigenkapital in der Bilanz um genau denselben Betrag, ein Verlust vermindert es entsprechend.
Deshalb ergeben die beiden Rechnungen zusammen erst ein Bild. Die eine sagt, wie viel verdient wurde, die andere, was davon geblieben ist.
Der Aufbau
Die Reihenfolge ist nicht beliebig, sondern folgt der gesetzlichen Mindestgliederung. Sie beginnt beim Umsatz und arbeitet sich nach unten zum Gewinn.
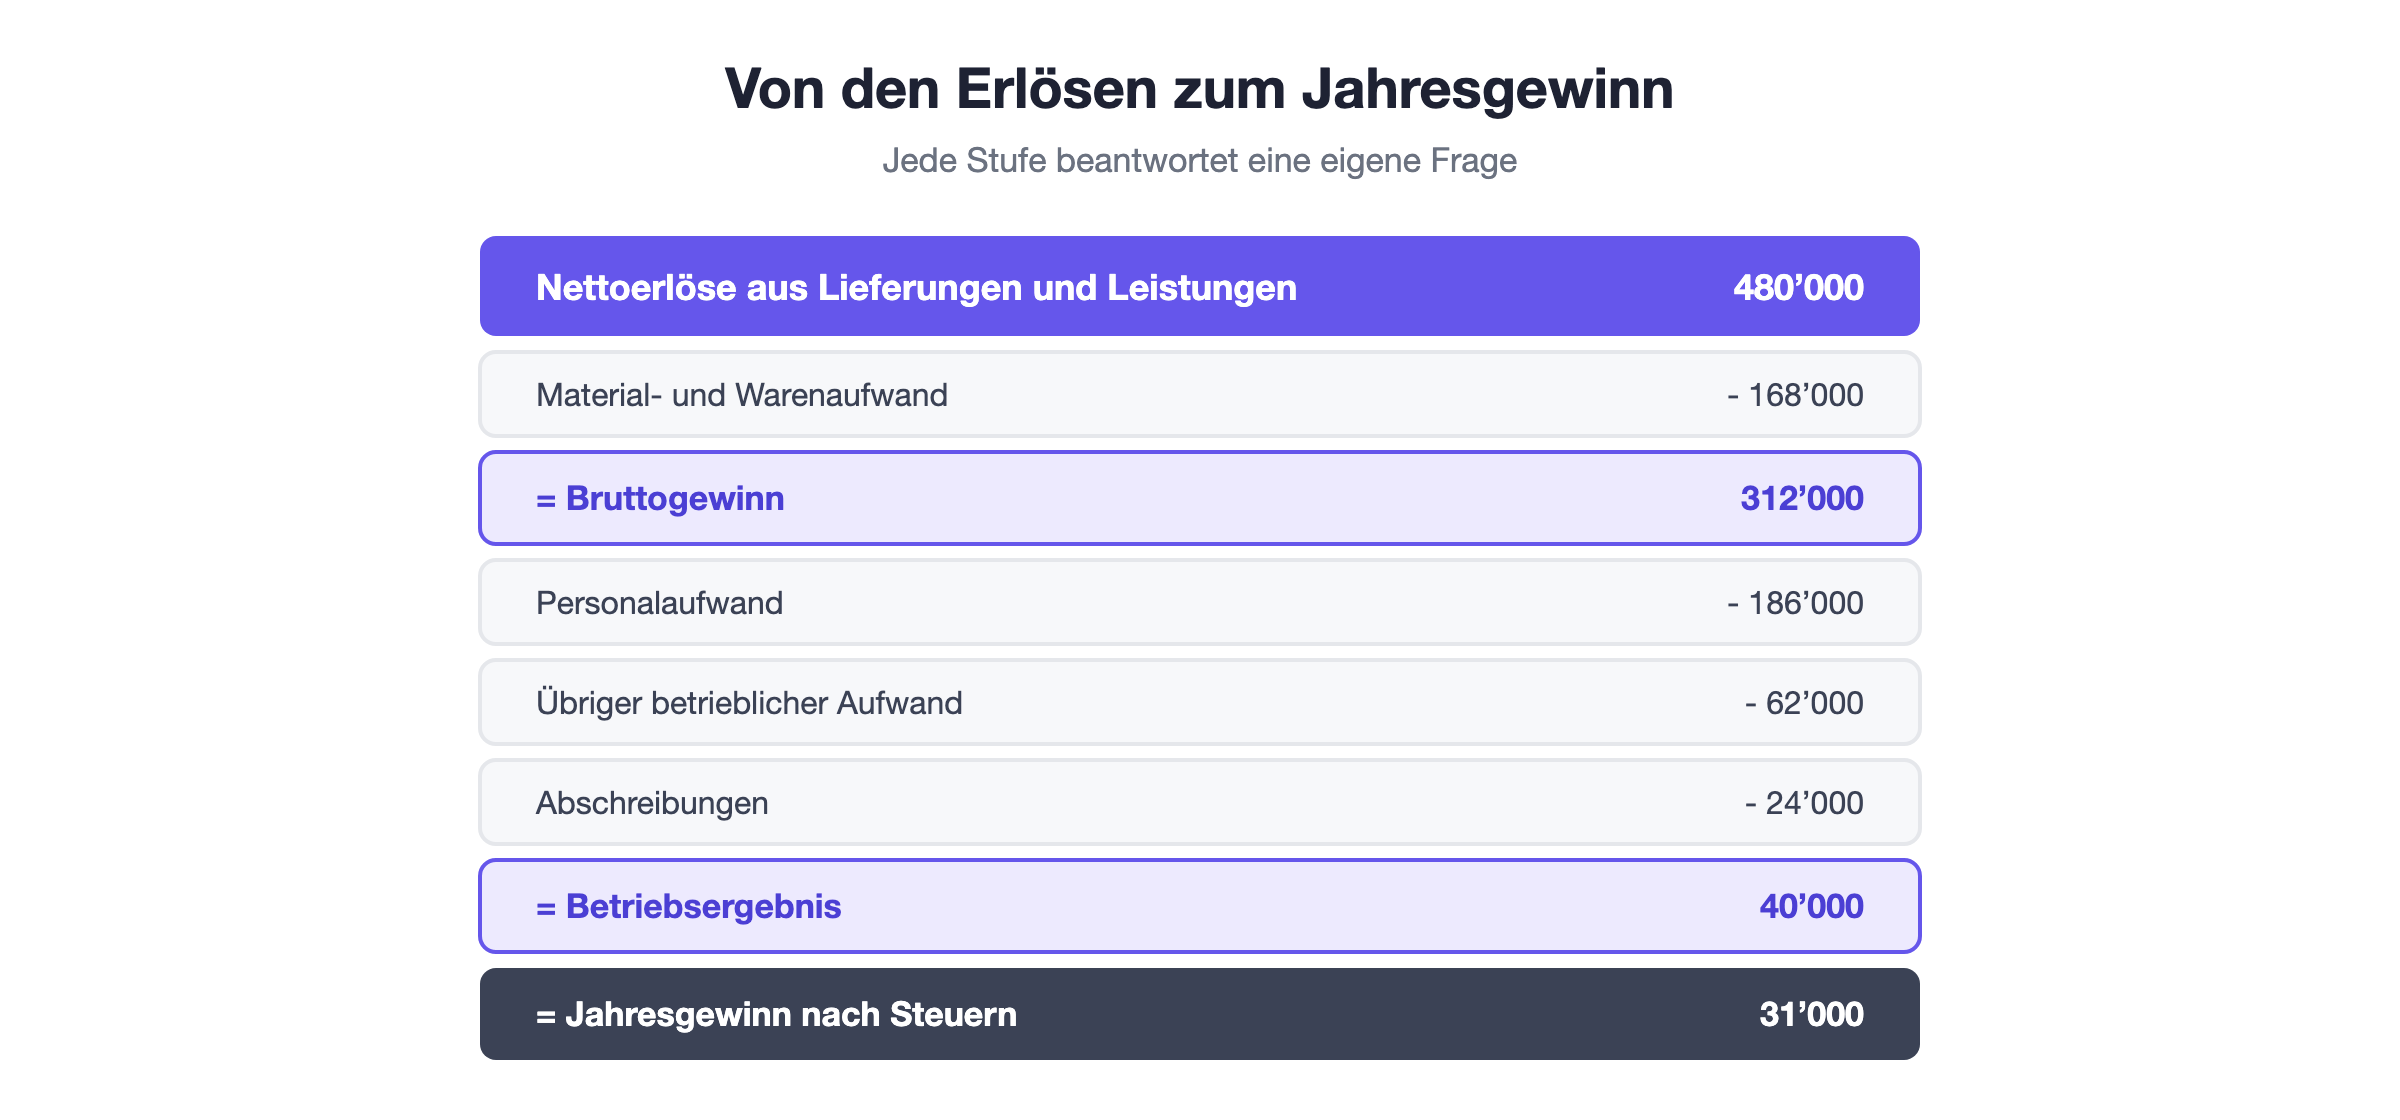
Zuoberst stehen die Nettoerlöse aus Lieferungen und Leistungen, also der Umsatz nach Abzug von Rabatten, Skonti und Gutschriften.
Darunter folgen die Aufwandspositionen in fester Reihenfolge: Material- und Warenaufwand, Personalaufwand, übriger betrieblicher Aufwand und Abschreibungen.
Am Schluss kommen Finanzaufwand und Finanzertrag, betriebsfremde und ausserordentliche Positionen sowie die direkten Steuern. Was danach steht, ist der Jahresgewinn.
Die Zwischenergebnisse
Der eigentliche Wert der Erfolgsrechnung liegt weniger in der Endzahl als in den Stufen dorthin. Jede beantwortet eine eigene Frage.
Stufe | Rechnung | Aussage |
Bruttogewinn | Nettoerlös minus Material- und Warenaufwand | Marge auf dem Kerngeschäft |
Betriebsergebnis | Bruttogewinn minus Betriebsaufwand | Rentiert der Betrieb selbst? |
Ergebnis vor Steuern | Betriebsergebnis plus Finanz- und übrige Positionen | Gesamtergebnis der Tätigkeit |
Jahresgewinn | Nach Abzug der direkten Steuern | Was tatsächlich bleibt |
Der Bruttogewinn ist die aussagekräftigste Zahl für Betriebe mit Material- oder Wareneinsatz. Sinkt er über die Jahre, stimmt etwas mit der Kalkulation oder dem Einkauf nicht.
Das Betriebsergebnis trennt das Kerngeschäft von allem anderen. Ein Betrieb, der operativ Verlust macht und nur wegen eines Liegenschaftsertrags Gewinn ausweist, hat ein Problem.
Periodengerechtigkeit
Die wichtigste Regel der Erfolgsrechnung lautet, dass Aufwand und Ertrag dem Jahr zugeordnet werden, in dem sie wirtschaftlich entstanden sind.
Der Zahlungszeitpunkt spielt dabei keine Rolle. Eine im Dezember erbrachte Leistung gehört ins alte Jahr, auch wenn das Geld erst im Februar eingeht.
Umgesetzt wird das über Abgrenzungen. Die im Dezember bezahlte Versicherungsprämie für das kommende Jahr wird nicht als Aufwand des alten Jahres erfasst, sondern abgegrenzt.
Ohne diese Regel wären Erfolgsrechnungen wertlos. Jede Rechnung, die man ein paar Tage früher oder später stellt, würde das Ergebnis verschieben.
Die Abschreibungen
Abschreibungen sind die Position, die am wenigsten intuitiv ist, weil ihr kein Geldfluss gegenübersteht. Trotzdem sind sie echter Aufwand.
Der Gedanke dahinter ist einfach. Eine Maschine für CHF 60’000, die zehn Jahre läuft, verursacht nicht im ersten Jahr CHF 60’000 Aufwand, sondern über zehn Jahre verteilt je CHF 6’000.
Ohne diese Verteilung wäre das erste Jahr katastrophal und die folgenden neun künstlich gut. Mit ihr zeigt jedes Jahr den Anteil, den es tatsächlich verbraucht hat.
Genau deshalb ist der Gewinn nicht dasselbe wie der Geldzufluss. Ein Betrieb mit hohen Abschreibungen hat oft mehr Geld auf dem Konto, als der Gewinn vermuten lässt.
Gewinn ist nicht Liquidität
Das ist die wichtigste Erkenntnis überhaupt und der Grund für die meisten unangenehmen Überraschungen bei jungen Betrieben.
Ein Gewinn von CHF 80’000 heisst nicht, dass CHF 80’000 auf dem Konto liegen. Er heisst, dass der Betrieb im Jahr Werte in dieser Höhe geschaffen hat.
Ein Teil davon steckt in unbezahlten Kundenrechnungen, ein Teil im Warenlager, ein Teil in einer neuen Maschine. Nichts davon ist verfügbares Geld.
Umgekehrt kann ein Betrieb mit Verlust gut bei Kasse sein, etwa wenn viele alte Forderungen eingegangen sind. Die Erfolgsrechnung sagt über die Liquidität schlicht nichts aus.
Was du daraus ablesen solltest
Eine einzelne Erfolgsrechnung sagt wenig. Interessant wird sie im Vergleich mit dem Vorjahr, und zwar nicht in Franken, sondern in Prozenten des Umsatzes.
Wenn der Umsatz um zwanzig Prozent steigt und der Materialaufwand um dreissig, stimmt etwas mit dem Einkauf oder der Kalkulation nicht. In absoluten Zahlen fällt das kaum auf.
Ebenso lohnt der Blick auf den Personalaufwand im Verhältnis zum Umsatz. Er ist bei den meisten Betrieben die grösste Position und verändert sich nur langsam.
Und schliesslich die Entwicklung über mehrere Jahre. Ein einzelnes gutes Jahr kann Zufall sein, eine Tendenz über drei Jahre ist eine Aussage.
Häufige Fehler
Privates im Geschäftsaufwand: Eine private Anschaffung mindert den Gewinn nicht, sondern ist ein Privatbezug.
Fehlende Abgrenzungen: Ohne sie verschiebt sich das Ergebnis je nachdem, wann Rechnungen gestellt wurden.
Alles in einer Sammelposition: Ein Konto Übriger Aufwand über CHF 90’000 macht die Rechnung unlesbar.
Der dritte Punkt wird am häufigsten unterschätzt. Eine Erfolgsrechnung soll zeigen, wofür das Geld ausgegeben wurde, und das gelingt nur mit einer sinnvollen Kontengliederung.
Umgekehrt ist auch zu viel Detail nicht hilfreich. Vierzig Aufwandskonten bei einem Einpersonenbetrieb erzeugen Arbeit, ohne die Aussagekraft zu verbessern.
Fazit
Die Erfolgsrechnung stellt Ertrag und Aufwand einer Periode gegenüber und zeigt damit, ob sich die Arbeit gelohnt hat. Entscheidend sind die Zwischenstufen, nicht nur die Endzahl.
Für mich ist der wichtigste Satz, dass Gewinn nicht Liquidität ist. Wer das einmal verstanden hat, plant anders und schaut nicht mehr nur auf den Kontostand.