
Bilanz einfach erklärt
Die Bilanz ist eine Stichtagsbetrachtung. Sie zeigt Vermögen und Finanzierung an einem bestimmten Tag, meist am Ende des Geschäftsjahres.
Links stehen die Aktiven, also was der Betrieb besitzt. Rechts stehen die Passiven, also woher das Geld kam.
Beide Seiten sind immer gleich gross. Das ist keine Leistung, sondern eine Folge davon, dass jeder Wert eine Herkunft hat.
Die Mindestgliederung schreibt das Gesetz vor. Sie sorgt dafür, dass sich Bilanzen verschiedener Betriebe vergleichen lassen.
Die Bilanz ist ein Foto. Sie zeigt an einem einzigen Stichtag, was ein Betrieb besitzt und woher das Geld dafür kam. Nicht mehr und nicht weniger.
Genau das unterscheidet sie von der Erfolgsrechnung, die einen Film über ein ganzes Jahr zeigt. Beide gehören zusammen, und beide beantworten unterschiedliche Fragen.
Schauen wir uns an, wie eine Bilanz aufgebaut ist, warum beide Seiten immer gleich gross sind, was die Gliederung vorschreibt und was sich aus ihr ablesen lässt.
Was die Bilanz zeigt
Die Bilanz beantwortet zwei Fragen gleichzeitig: Was besitzt der Betrieb, und woher kam das Geld dafür? Beides bezogen auf einen einzigen Tag.
Dieser Tag ist meist der 31. Dezember, aber das ist nur Gewohnheit. Massgebend ist das Ende des Geschäftsjahres, und das darf anders liegen.
Wichtig ist die Stichtagsbetrachtung. Eine Bilanz sagt nichts darüber, wie es einen Tag später aussieht, und nichts darüber, wie der Betrieb dorthin gekommen ist.
Für die zweite Frage ist die Erfolgsrechnung zuständig. Sie zeigt die Bewegungen über das Jahr, während die Bilanz die Bestände am Ende zeigt.
Aktiven und Passiven
Die Bilanz hat zwei Seiten, und die Einteilung folgt einer einfachen Logik: links die Mittelverwendung, rechts die Mittelherkunft.
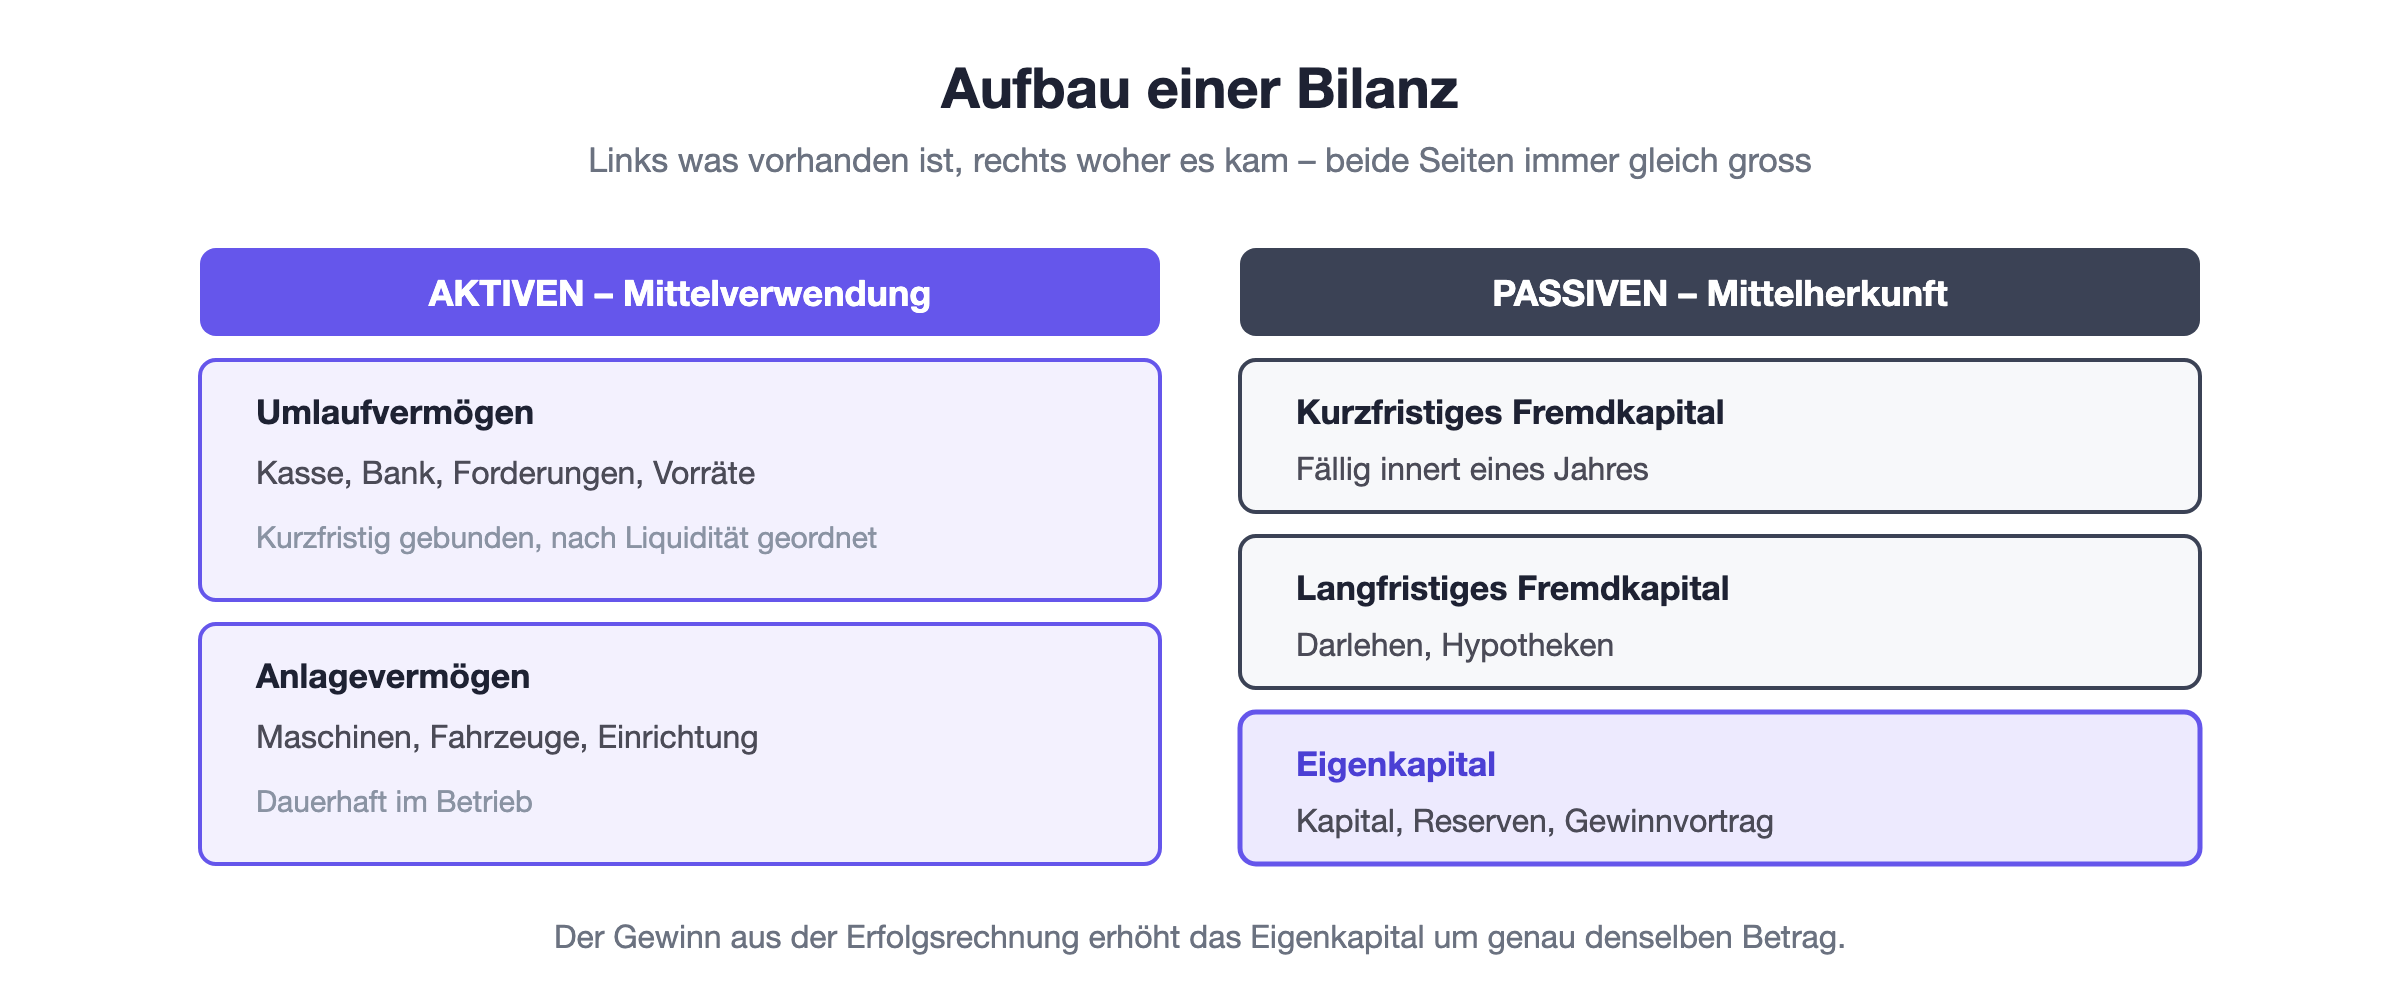
Links stehen die Aktiven, also alles, was der Betrieb besitzt. Sie sind nach Liquidität geordnet, vom Bargeld über die Forderungen bis zu den Maschinen.
Rechts stehen die Passiven, also woher das Geld kam. Zuerst das Fremdkapital, geordnet nach Fälligkeit, dann das Eigenkapital als das, was den Eigentümern gehört.
Diese Zweiteilung ist der ganze Trick. Jeder Gegenstand auf der linken Seite wurde mit Geld bezahlt, das auf der rechten Seite steht, entweder geliehen oder eingebracht.
Warum beide Seiten gleich gross sind
Dass Aktiven und Passiven immer übereinstimmen, wirkt auf den ersten Blick wie ein Kunststück. Es ist aber schlicht eine Folge der Logik.
Jeder Franken, der im Betrieb steckt, hat eine Herkunft. Entweder er wurde eingelegt, erwirtschaftet oder geliehen. Eine vierte Möglichkeit gibt es nicht.
Steigen die Aktiven, muss sich also auch rechts etwas ändern. Kaufst du eine Maschine auf Kredit, steigen Anlagevermögen und Fremdkapital um denselben Betrag.
Und wenn ein Betrieb Gewinn macht, steigt das Eigenkapital. Deshalb schliesst sich der Kreis zur Erfolgsrechnung, deren Ergebnis genau dort landet.
Die Gliederung
Das Gesetz schreibt eine Mindestgliederung vor. Sie sorgt dafür, dass sich eine Bilanz lesen lässt, ohne den Betrieb zu kennen.
Aktiven | Passiven |
Umlaufvermögen: Kasse, Bank, Forderungen, Vorräte | Kurzfristiges Fremdkapital: Lieferanten, Kredite unter einem Jahr |
Anlagevermögen: Maschinen, Fahrzeuge, Einrichtung | Langfristiges Fremdkapital: Darlehen, Hypotheken |
Eigenkapital: Kapital, Reserven, Gewinnvortrag |
Die Unterscheidung zwischen Umlaufvermögen und Anlagevermögen richtet sich danach, ob ein Gegenstand dauerhaft im Betrieb bleibt oder kurzfristig umgesetzt wird.
Beim Fremdkapital ist die Fälligkeit massgebend. Alles, was innerhalb eines Jahres zu bezahlen ist, gilt als kurzfristig, alles darüber als langfristig.
Was sich ablesen lässt
Eine Bilanz allein sagt wenig. Interessant wird sie im Vergleich, entweder mit dem Vorjahr oder zwischen ihren eigenen Positionen.
Die erste Frage ist die Finanzierung: Wie viel des Vermögens gehört tatsächlich dem Betrieb, und wie viel ist geliehen? Das Verhältnis von Eigenkapital zur Bilanzsumme beantwortet das.
Die zweite ist die Liquidität. Reichen die kurzfristig verfügbaren Mittel, also Bank, Kasse und Forderungen, aus, um die kurzfristigen Schulden zu decken?
Die dritte betrifft die Entwicklung. Wächst das Eigenkapital über die Jahre, arbeitet der Betrieb substanziell. Wächst nur die Bilanzsumme, wurde vor allem Fremdkapital aufgenommen.
Was nicht drinsteht
Eine Bilanz zeigt Werte, keine Aussichten. Ein voller Auftragsbestand für das nächste Jahr erscheint darin nicht, weil noch nichts geleistet wurde.
Ebenso wenig erscheinen selbst geschaffene Werte wie eine eingeführte Marke, ein eingespieltes Team oder eine treue Kundschaft. Sie sind wirtschaftlich viel wert und bilanziell nicht vorhanden.
Und sie zeigt keine Liquiditätsentwicklung. Ob das Geld im Lauf des Jahres knapp war, sieht man einer Bilanz per 31. Dezember nicht an.
Deshalb gehört sie immer im Zusammenhang gelesen, zusammen mit der Erfolgsrechnung und dem Wissen über das Geschäft selbst.
Die Bewertung
Was in der Bilanz steht, ist nicht der Marktwert, sondern ein nach Regeln ermittelter Buchwert. Diese Unterscheidung führt regelmässig zu Missverständnissen.
Anlagegüter stehen zu Anschaffungskosten abzüglich der bisherigen Abschreibungen. Eine zehn Jahre alte, voll abgeschriebene Maschine steht mit einem Franken in der Bilanz, auch wenn sie noch läuft.
Forderungen werden um erwartete Ausfälle vermindert. Vorräte werden zum niedrigeren Wert aus Anschaffungskosten und Marktwert angesetzt.
Daraus entstehen stille Reserven, also Werte, die tatsächlich vorhanden, aber nicht ausgewiesen sind. Sie sind in der Schweiz zulässig und in vielen Bilanzen vorhanden.
Ein Beispiel
Nehmen wir eine Schreinerei nach fünf Jahren. Auf der Aktivseite stehen CHF 18’000 auf dem Bankkonto, CHF 42’000 offene Kundenrechnungen, CHF 25’000 Holzvorräte und Maschinen mit einem Buchwert von CHF 95’000.
Die Aktiven summieren sich damit auf CHF 180’000. Genau dieser Betrag muss auch rechts stehen, aufgeteilt auf Fremd- und Eigenkapital.
Rechts finden sich CHF 28’000 unbezahlte Lieferantenrechnungen, ein Maschinendarlehen über CHF 62’000 und damit CHF 90’000 Fremdkapital. Der Rest von CHF 90’000 ist Eigenkapital.
Damit ist die Hälfte des Vermögens aus eigener Kraft finanziert, was für einen Handwerksbetrieb solide ist. Und die kurzfristigen Mittel decken die kurzfristigen Schulden deutlich.
Fazit
Die Bilanz zeigt an einem Stichtag, was ein Betrieb besitzt und wie das finanziert ist. Links die Aktiven, rechts die Passiven, und beide Seiten sind zwangsläufig gleich gross.
Für mich ist sie die Zahl, die zeigt, ob Arbeit auch Substanz aufgebaut hat. Umsatz kommt und geht, aber ein wachsendes Eigenkapital lässt sich nicht vortäuschen.