
Kostenstelle einfach erklärt
Eine Kostenstelle ist der Ort, an dem Kosten entstehen, etwa eine Abteilung, ein Standort oder ein Fahrzeug.
Ein Kostenträger ist dagegen das, wofür Kosten anfallen: ein Produkt, ein Auftrag oder ein Projekt.
Gesetzlich ist die Kostenstellenrechnung nicht vorgeschrieben. Sie gehört zur freiwilligen Betriebsbuchhaltung.
Ihr Nutzen liegt darin, Gemeinkosten verursachergerecht zu verteilen und Bereiche vergleichbar zu machen.
Eine Kostenstelle beantwortet die Frage, wo in deinem Betrieb Kosten entstehen. Die Finanzbuchhaltung sagt, welche Art von Kosten angefallen ist. Die Kostenstelle sagt, in welchem Bereich.
Für einen Einpersonenbetrieb ist das überflüssig. Sobald mehrere Standorte, Bereiche oder Fahrzeuge im Spiel sind, wird es zur wichtigsten Auswertung überhaupt.
Schauen wir uns an, was eine Kostenstelle ist, wie sie sich vom Kostenträger unterscheidet, wie Gemeinkosten verteilt werden und ab wann sich der Aufwand lohnt.
Was eine Kostenstelle ist
Eine Kostenstelle ist ein abgegrenzter Bereich, dem Kosten zugeordnet werden. Sie beantwortet die Frage nach dem Wo, während die Finanzbuchhaltung nur die Frage nach dem Was beantwortet.
Ein Beispiel macht das deutlich. Die Erfolgsrechnung zeigt CHF 48’000 Personalaufwand. Sie sagt aber nicht, wie viel davon auf die Werkstatt, den Verkauf und die Administration entfällt.
Genau diese Aufteilung leistet die Kostenstellenrechnung. Sie nimmt dieselben Kosten und ordnet sie zusätzlich einem Bereich zu.
Was als Kostenstelle taugt, entscheidest du selbst. Üblich sind Abteilungen, Standorte, Fahrzeuge, Maschinen oder Teams, je nachdem, welchen Teil des Betriebs du steuern und beurteilen willst.
Kostenstelle und Kostenträger
Die beiden Begriffe gehören zusammen und werden regelmässig verwechselt. Die Unterscheidung ist aber einfach.
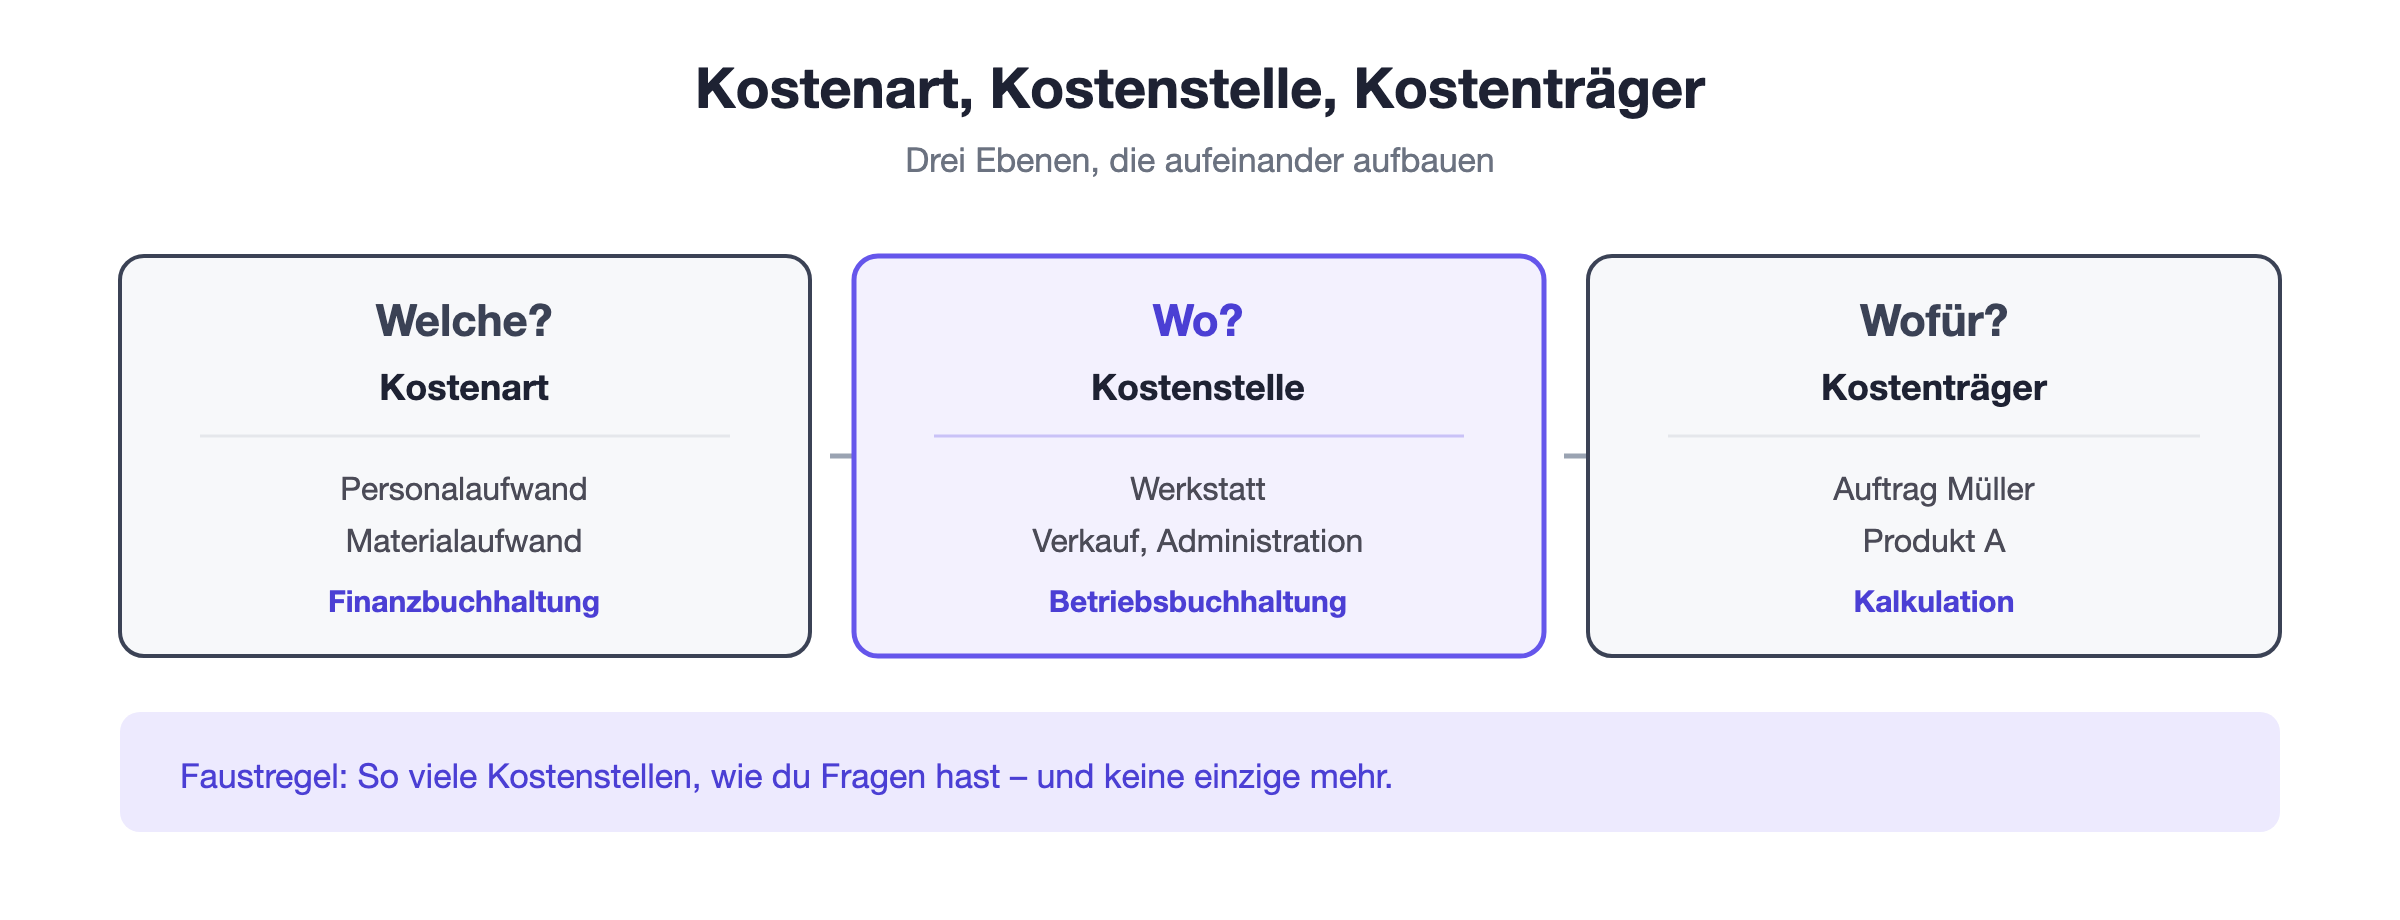
Frage | Antwort | Beispiel |
Welche Kosten? | Kostenart | Personalaufwand, Materialaufwand |
Wo entstanden? | Kostenstelle | Werkstatt, Verkauf, Administration |
Wofür? | Kostenträger | Auftrag Müller, Produkt A |
Die drei Ebenen bauen aufeinander auf. Zuerst wird erfasst, welche Kosten angefallen sind, dann wo, und schliesslich wofür.
In kleinen Betrieben fallen die letzten beiden Ebenen oft zusammen. Wer projektbezogen arbeitet, führt seine Projekte als Kostenstellen und braucht die dritte Ebene gar nicht erst einzuführen.
Einzelkosten und Gemeinkosten
Die eigentliche Aufgabe der Kostenstellenrechnung entsteht erst bei den Gemeinkosten. Bei Einzelkosten ist die Zuordnung trivial.
Einzelkosten lassen sich direkt zuordnen. Das Holz für einen bestimmten Schrank, die Arbeitsstunden an einem bestimmten Auftrag, die Fremdleistung für ein bestimmtes Projekt.
Gemeinkosten dagegen fallen für den ganzen Betrieb an. Miete, Versicherungen, Buchhaltung, Telefon, Geschäftsführung. Sie lassen sich keinem einzelnen Auftrag zurechnen.
Genau diese Gemeinkosten werden über Kostenstellen verteilt. Ohne diese Verteilung weiss niemand, was ein einzelner Auftrag tatsächlich gekostet hat.
Wie Gemeinkosten verteilt werden
Die Verteilung erfolgt über Schlüssel. Ein Schlüssel ist eine Grösse, von der man annimmt, dass sie die Kostenverursachung sinnvoll abbildet.
Fläche für Miete, Heizung und Reinigung: Wer mehr Quadratmeter nutzt, trägt mehr.
Anzahl Mitarbeitende für Personaladministration und Sozialräume.
Maschinenstunden für Abschreibungen, Strom und Wartung von Anlagen.
Der Schlüssel muss nicht perfekt sein, aber nachvollziehbar und über die Jahre stabil. Wer ihn jedes Jahr ändert, macht Vergleiche unmöglich.
Das klassische Werkzeug dafür ist der Betriebsabrechnungsbogen, kurz BAB. Er stellt Kostenarten in Zeilen und Kostenstellen in Spalten dar und verteilt die Gemeinkosten schrittweise.
Was du damit siehst
Der Nutzen zeigt sich erst, wenn man Entscheidungen treffen muss, die einen Teil des Betriebs betreffen.
Die häufigste Frage ist die nach der Rentabilität eines Bereichs. Trägt der zweite Standort seine Kosten? Rentiert die Sparte, die vor zwei Jahren dazukam?
Ohne Kostenstellen lässt sich das nicht beantworten. Man sieht nur das Gesamtergebnis, und ein profitabler Bereich kann einen defizitären verdecken.
Die zweite Frage betrifft die Kalkulation. Wer seinen Stundensatz berechnen will, muss wissen, welche Gemeinkosten auf eine produktive Stunde entfallen, und genau das liefert die Kostenstellenrechnung.
Wie du sie aufbaust
Der häufigste Fehler beim Einstieg ist zu viel Detail. Zwanzig Kostenstellen bei acht Mitarbeitenden erzeugen Erfassungsaufwand ohne zusätzliche Erkenntnis.
Sinnvoll ist, mit drei bis fünf Kostenstellen zu beginnen, die tatsächlich unterschiedlich sind. Bei einem Handwerksbetrieb etwa Werkstatt, Montage und Administration.
Jede Kostenstelle sollte eine Frage beantworten, die dich interessiert. Wenn dir die Antwort egal wäre, brauchst du die Kostenstelle nicht.
Technisch läuft die Zuordnung über ein zusätzliches Feld bei jeder Buchung. Der Kontenplan bleibt dabei unverändert, die Kostenstelle kommt schlicht als zweite Dimension dazu.
Ab wann es sich lohnt
Für einen Einpersonenbetrieb mit einem Angebot lohnt sich der Aufwand nicht. Es gibt nur einen Bereich, und der ist der ganze Betrieb.
Interessant wird es ab dem Moment, in dem zwei Dinge nebeneinander laufen, die sich unterschiedlich entwickeln könnten. Zwei Standorte, zwei Sparten, zwei Teams.
Ebenfalls sinnvoll ist es bei hohen Fixkosten. Wer eine teure Maschine betreibt, will wissen, ob sie ausgelastet ist und was eine Betriebsstunde wirklich kostet.
Und bei projektbezogener Arbeit ist es fast unverzichtbar. Ohne Projektkosten weiss man am Ende nicht, welche Aufträge Geld gebracht haben und welche nicht.
Häufige Fehler
Der erste ist die fehlende Konsequenz. Kostenstellen, die nur bei manchen Buchungen erfasst werden, liefern ein verzerrtes Bild und sind schlimmer als gar keine.
Der zweite sind wechselnde Schlüssel. Wer die Miete einmal nach Fläche und im Folgejahr nach Umsatz verteilt, kann die beiden Jahre nicht mehr vergleichen.
Der dritte ist die Verwechslung von Kostenstellenergebnis und Gewinn. Ein Bereich, der nach Gemeinkostenumlage negativ dasteht, ist nicht automatisch überflüssig.
Denn die Gemeinkosten fallen weiterhin an, wenn der Bereich geschlossen wird. Entscheidend ist, ob er mehr einbringt als seine eigenen, direkt zurechenbaren Kosten.
Wer also einen Bereich beurteilen will, sollte zwei Zahlen nebeneinander legen: das Ergebnis nach Umlage aller Gemeinkosten und den Deckungsbeitrag vor Umlage. Die zweite Zahl sagt, ob der Bereich zur Deckung der Fixkosten beiträgt.
Fazit
Eine Kostenstelle zeigt, wo im Betrieb Kosten entstehen, und ergänzt damit die Finanzbuchhaltung um eine zweite Dimension. Vorgeschrieben ist sie nicht.
Für mich ist die Faustregel einfach: So viele Kostenstellen, wie du Fragen hast, und keine einzige mehr. Alles darüber hinaus ist reiner Erfassungsaufwand ohne Gegenwert.