
Umsatz einfach erklärt
Der Umsatz ist die Summe aller Erlöse aus Lieferungen und Leistungen einer Periode, vor Abzug jeglicher Kosten.
Massgebend ist der Nettoerlös, also nach Abzug von Rabatten, Skonti und Gutschriften.
Die Mehrwertsteuer gehört nicht dazu. Sie ist durchlaufend und kein Ertrag des Betriebs.
An ihm hängen Schwellen: CHF 100’000 für die Mehrwertsteuerpflicht, CHF 500’000 für die doppelte Buchhaltung.
Der Umsatz ist die Zahl, nach der als Erstes gefragt wird, und die am wenigsten über einen Betrieb aussagt. Er zeigt, wie viel fakturiert wurde, nicht wie viel davon geblieben ist.
Trotzdem ist er nicht bedeutungslos. An ihm hängen die Mehrwertsteuerpflicht, die Buchführungspflicht und die meisten Vergleichszahlen, die es zu einer Branche gibt.
Schauen wir uns an, wie der Umsatz berechnet wird, was der Unterschied zwischen Brutto und Netto ist, warum die Mehrwertsteuer nicht dazugehört und welche Schwellen daran hängen.
Was der Umsatz ist
Der Umsatz ist die Summe aller Erlöse aus Lieferungen und Leistungen in einer Periode. Er steht zuoberst in der Erfolgsrechnung und ist der Ausgangspunkt für alles Weitere.
Entscheidend ist das Wort Erlöse. Gemeint ist, was aus der eigentlichen Geschäftstätigkeit hereinkommt, nicht jeder Geldeingang.
Nicht zum Umsatz gehören deshalb Zinserträge, der Erlös aus dem Verkauf eines Lieferwagens oder eine Versicherungsleistung. Alles davon ist Ertrag, gehört aber nicht zum Umsatz im engeren Sinn.
Ebenso wenig gehören durchlaufende Posten dazu, also Auslagen, die du im Namen der Kundschaft getätigt und unverändert weiterverrechnet hast.
Brutto und netto
Der Weg vom fakturierten Betrag zum ausgewiesenen Umsatz führt über die Erlösminderungen. Sie werden oft übersehen und verzerren die Zahl erheblich.
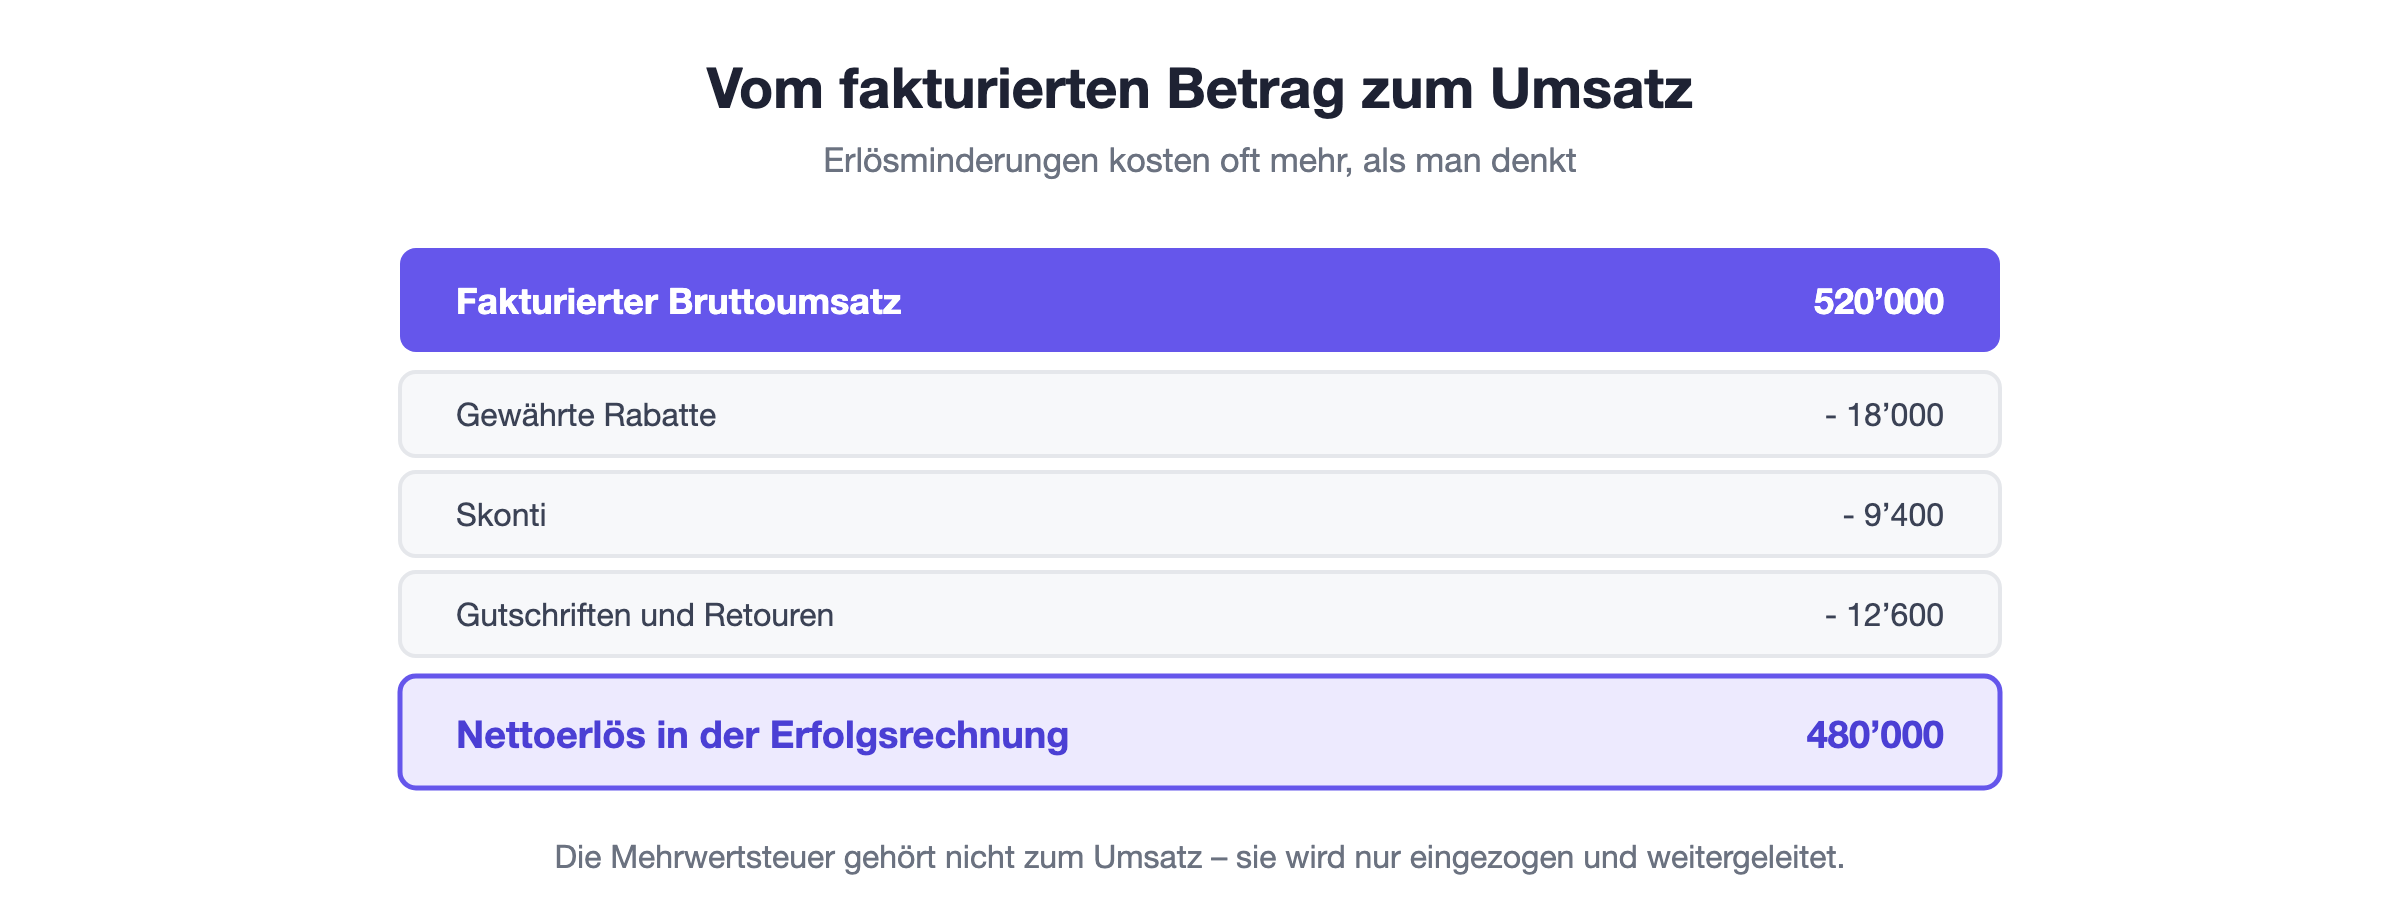
Position | Betrag |
Fakturierter Bruttoumsatz | CHF 520’000 |
Gewährte Rabatte | - CHF 18’000 |
Skonti | - CHF 9’400 |
Gutschriften und Retouren | - CHF 12’600 |
Nettoerlös | CHF 480’000 |
Im Beispiel liegt der ausgewiesene Umsatz um acht Prozent unter dem fakturierten. Wer nur die Rechnungssummen addiert, überschätzt sich also systematisch.
Deshalb lohnt es sich, Erlösminderungen auf eigenen Konten zu führen statt sie direkt vom Ertrag abzuziehen. Nur so sieht man über die Jahre, wie viel Marge tatsächlich verschenkt wird.
Die Mehrwertsteuer
Die Mehrwertsteuer gehört nicht zum Umsatz, und das ist mehr als eine buchhalterische Feinheit. Sie ist Geld, das dir nie gehört hat.
Du ziehst sie für die Steuerverwaltung ein und lieferst sie weiter. Wirtschaftlich bist du eine Inkassostelle, kein Empfänger.
Wer CHF 108’100 inklusive Steuer fakturiert, hat bei einem Satz von 8,1 Prozent einen Umsatz von CHF 100’000. Die Differenz ist eine Verbindlichkeit gegenüber dem Bund.
Praktisch wichtig ist das bei der Prüfung der Steuerpflicht. Massgebend ist dort der Umsatz ohne Mehrwertsteuer, nicht die Summe der fakturierten Bruttobeträge.
Die Schwellen
An den Umsatz knüpfen mehrere gesetzliche Schwellen an, und sie sind der Hauptgrund, warum die Zahl trotz ihrer begrenzten Aussagekraft laufend beobachtet wird.
Die erste liegt bei CHF 100’000. Wer diesen Umsatz aus steuerbaren Leistungen überschreitet, wird mehrwertsteuerpflichtig, unabhängig von der Rechtsform.
Die zweite liegt bei CHF 500’000. Ab diesem Umsatz müssen auch Einzelfirmen und Personengesellschaften eine doppelte Buchhaltung führen.
Eine dritte Schwelle liegt bei CHF 40 Millionen Umsatzerlös und gehört zu den Kriterien für die ordentliche Revision. Für kleine Betriebe ist sie ohne Bedeutung.
Warum er wenig aussagt
Der Umsatz beantwortet die Frage, wie viel durch den Betrieb geflossen ist. Er beantwortet nicht, wie viel davon geblieben ist, und genau darauf kommt es an.
Ein Handelsbetrieb mit CHF 800’000 Umsatz und achtzig Prozent Wareneinsatz behält CHF 160’000 zur Deckung aller übrigen Kosten. Eine Beraterin mit CHF 200’000 Umsatz behält vielleicht CHF 180’000.
Beide haben völlig unterschiedliche Umsätze und stehen am Ende ähnlich da. Der Vergleich über die Umsatzzahl allein führt in die Irre.
Aussagekräftig wird der Umsatz erst zusammen mit dem Bruttogewinn und dem Betriebsergebnis. Erst diese Kombination zeigt, ob ein Geschäft funktioniert.
Umsatz und Liquidität
Eine zweite häufige Verwechslung betrifft den Geldfluss. Umsatz entsteht mit der Leistung, nicht mit der Zahlung.
In der doppelten Buchhaltung wird eine Rechnung im Moment der Leistung als Ertrag erfasst. Ob sie je bezahlt wird, ändert daran zunächst nichts.
Ein Betrieb kann deshalb einen Rekordumsatz ausweisen und gleichzeitig kein Geld haben, weil alles in unbezahlten Rechnungen steckt.
Genau deshalb gehört zum Blick auf den Umsatz immer der Blick auf die offenen Posten. Umsatz, der nie eingeht, ist am Ende kein Umsatz, sondern ein Forderungsverlust.
Wachstum richtig lesen
Umsatzwachstum gilt als Erfolg, und das stimmt nur unter einer Bedingung: Die Marge muss mitwachsen oder wenigstens stabil bleiben.
Wer den Umsatz um zwanzig Prozent steigert, dafür aber dreissig Prozent mehr Material einkauft, hat mehr Arbeit bei weniger Ertrag.
Ähnlich verhält es sich mit Wachstum über Rabatte. Ein zusätzlicher Auftrag mit fünfzehn Prozent Preisnachlass kann den Gewinn senken, obwohl der Umsatz steigt.
Deshalb lohnt es sich, Umsatz und Bruttogewinn immer nebeneinander zu betrachten, und zwar in Prozenten statt in Franken.
Umsatz pro Kundschaft und pro Stunde
Nützlicher als die absolute Zahl sind zwei Ableitungen daraus, die sich in wenigen Minuten berechnen lassen.
Die erste ist der Umsatz pro Kundschaft. Wer vierzig Prozent seines Umsatzes mit einem einzigen Auftraggeber macht, hat kein Umsatzproblem, sondern ein Klumpenrisiko.
Die zweite ist der Umsatz pro produktiver Stunde. Er zeigt, was eine Arbeitsstunde tatsächlich einbringt, und ist die Grundlage jeder Preisdiskussion.
Beide Zahlen verändern sich langsamer als der Umsatz selbst und sagen deshalb mehr über die Entwicklung eines Betriebs aus als die Jahressumme.
Ergänzend lohnt sich der Blick auf die Verteilung über das Jahr. Ein Betrieb mit stark schwankendem Umsatz braucht deutlich mehr Liquiditätsreserve als einer mit gleichmässigem Verlauf, selbst bei identischer Jahressumme.
Fazit
Der Umsatz ist die Summe aller Nettoerlöse aus Lieferungen und Leistungen. Die Mehrwertsteuer gehört nicht dazu, Erlösminderungen werden abgezogen.
Für mich ist er vor allem eine Schwellengrösse. Er entscheidet über Steuer- und Buchführungspflicht, und darüber hinaus sagt er für sich allein erstaunlich wenig über einen Betrieb aus.