
Durchlaufposten einfach erklärt
Ein Durchlaufposten ist eine Auslage, die du im Namen und für Rechnung einer anderen Person tätigst und dir erstatten lässt.
Er gehört nicht zum Entgelt und damit nicht zum steuerbaren Umsatz. Mehrwertsteuer fällt darauf keine an.
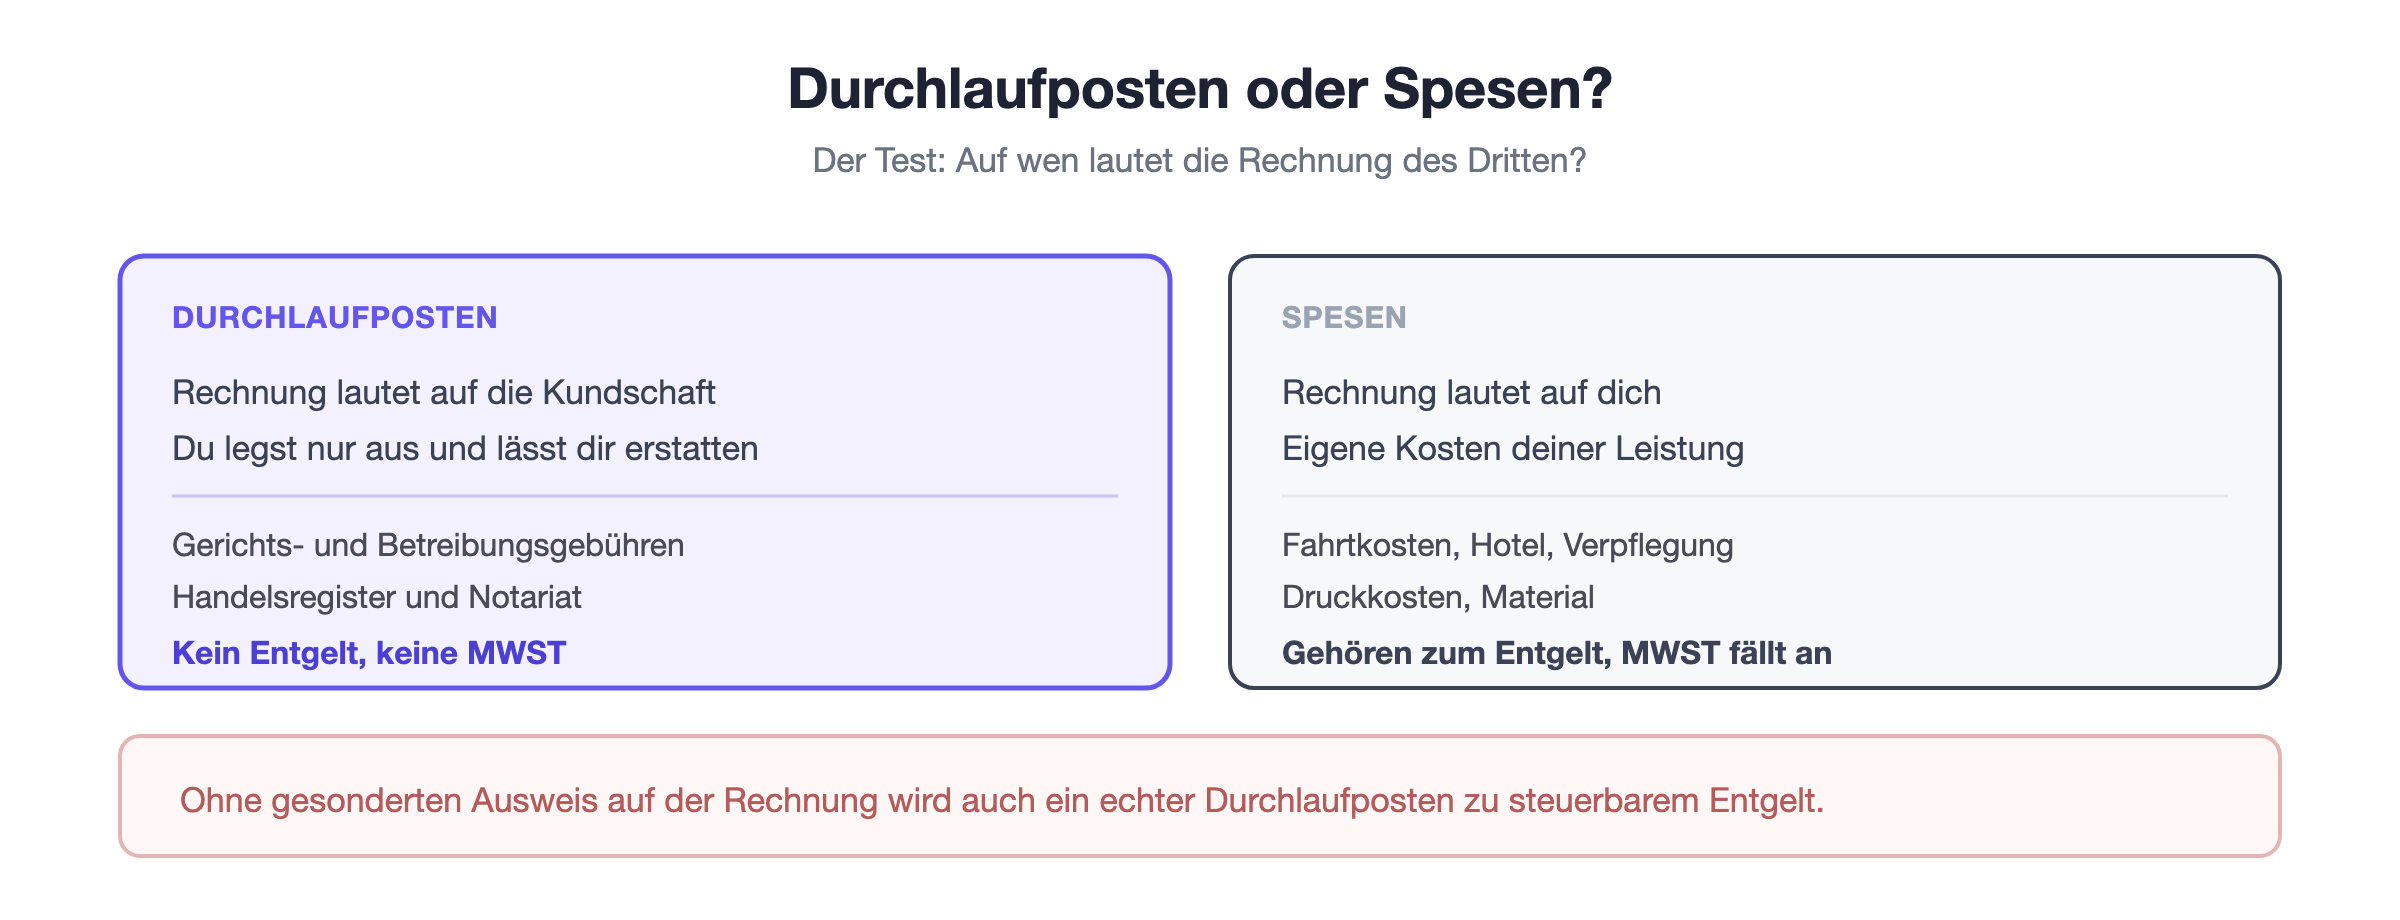
Voraussetzung ist der gesonderte Ausweis auf der Rechnung. Wer ihn in den Gesamtbetrag einrechnet, verliert die Behandlung als Durchlaufposten.
Buchhalterisch läuft er über ein Verrechnungskonto, nicht über Ertrag und Aufwand.
Ein Durchlaufposten ist Geld, das durch deinen Betrieb hindurchläuft, ohne dir zu gehören. Du legst es für jemanden aus und bekommst es zurück, und dazwischen gehört es weder zum Umsatz noch zum Aufwand.
Der Klassiker ist die Gerichtsgebühr, die eine Anwältin für ihre Klientschaft vorschiesst. Sie zahlt CHF 600 an das Gericht und stellt CHF 600 in Rechnung. Ertrag ist das keiner.
Schauen wir uns an, wann ein Durchlaufposten vorliegt, welche Bedingungen die Mehrwertsteuer stellt, wie du ihn verbuchst und wo die Abgrenzung zu Spesen verläuft.
Was ein Durchlaufposten ist
Ein Durchlaufposten ist Geld, das durch deinen Betrieb hindurchgeht, ohne ihm zu gehören. Du legst einen Betrag für jemand anderen aus und bekommst ihn eins zu eins zurück.
Entscheidend ist, dass keine eigene Leistung dahintersteht. Du hast nichts geliefert und nichts erbracht, du hast nur die Zahlung abgewickelt.
Das klassische Beispiel ist die Gerichtsgebühr, die eine Anwältin für ihre Klientschaft vorschiesst. Sie zahlt CHF 600 ans Gericht und stellt dieselben CHF 600 in Rechnung.
Diese CHF 600 sind kein Umsatz. Die Anwältin hat daran nichts verdient, und das Gericht hat die Leistung erbracht, nicht sie.
Typische Beispiele
Durchlaufposten kommen vor allem dort vor, wo amtliche Gebühren oder Abgaben im Namen der Kundschaft bezahlt werden.
Gerichts- und Betreibungsgebühren, vorgeschossen durch Anwältinnen und Treuhänder.
Handelsregister- und Notariatsgebühren bei einer Firmengründung.
Amtliche Abgaben wie Bewilligungen, Beglaubigungen oder Ausweisgebühren.
Gemeinsam ist allen, dass die Rechnung eigentlich auf die Kundschaft lautet und du nur in Vorlage gehst.
Nicht dazu gehören dagegen Materialeinkäufe, Fremdleistungen und Unterakkordanten. Dort bist du selbst die Bestellerin oder der Besteller, und der Weiterverrechnung steht deine eigene Leistung gegenüber.
Die Mehrwertsteuer
Das Mehrwertsteuergesetz nimmt durchlaufende Posten ausdrücklich vom Entgelt aus. Auf sie fällt also keine Steuer an, und sie erhöhen deinen steuerbaren Umsatz nicht.
Diese Ausnahme gilt aber nicht automatisch. Sie ist an zwei Bedingungen geknüpft, und beide müssen erfüllt sein.
Bedingung | Was das bedeutet |
Im fremden Namen und für fremde Rechnung | Die Leistung wurde an die Kundschaft erbracht, nicht an dich |
Gesonderter Ausweis | Der Betrag steht separat auf der Rechnung, nicht im Gesamtpreis |
Fehlt eine der beiden, wird der Betrag zu normalem steuerbarem Entgelt. Dann schuldest du darauf Mehrwertsteuer, obwohl du daran nichts verdient hast.
Auf der Rechnung gehört ein Durchlaufposten deshalb in eine eigene Zeile, klar bezeichnet und ausserhalb der Steuerberechnung. Ein Vermerk wie Auslage, ohne MWST macht das eindeutig.
Die Abgrenzung zu Spesen
Hier entsteht die meiste Verwirrung, weil beides auf der Rechnung separat erscheint und trotzdem völlig unterschiedlich behandelt wird.
Spesen sind deine eigenen Kosten bei der Erbringung deiner Leistung. Die Fahrt zur Kundschaft, das Hotel bei einem auswärtigen Einsatz, die Druckkosten für eine Präsentation.
Diese Kosten gehören zum Entgelt und sind steuerbar, auch wenn du sie separat ausweist. Sie sind Teil dessen, was du für deine Leistung verlangst, und gehören damit in die Fakturierung wie jede andere Position.
Der Test ist einfach: Auf wen lautet die Rechnung des Dritten? Lautet sie auf dich, sind es deine Kosten. Lautet sie auf deine Kundschaft, ist es ein Durchlaufposten.
Wie du ihn verbuchst
Ein Durchlaufposten läuft nie über die Erfolgsrechnung. Er berührt weder Ertrag noch Aufwand, sondern erscheint im Hauptbuch ausschliesslich auf Bilanzkonten.
Verwendet wird dafür ein Verrechnungskonto, oft schlicht Durchlaufende Posten genannt. Die Auslage wird im Soll erfasst, die Erstattung im Haben.
Im Idealfall ist dieses Konto am Jahresende ausgeglichen. Alles, was ausgelegt wurde, ist auch erstattet worden.
Ein Saldo darauf ist deshalb ein Prüfpunkt. Er bedeutet entweder, dass eine Auslage noch nicht weiterverrechnet wurde, oder dass eine Erstattung falsch zugeordnet ist.
Warum die Behandlung wichtig ist
Bei kleinen Beträgen wirkt die Unterscheidung akademisch. Bei grösseren wird sie schnell teuer, und zwar in beide Richtungen.
Wer Durchlaufposten fälschlich als Umsatz behandelt, weist einen zu hohen Umsatz aus. Das kann bei der Mehrwertsteuerpflicht relevant werden, wenn die Schwelle von CHF 100’000 in Reichweite liegt.
Zusätzlich zahlst du Steuer auf Beträge, an denen du nichts verdient hast. Bei einem Treuhandbüro mit vielen vorgeschossenen Gebühren summiert sich das rasch.
Umgekehrt ist die falsche Behandlung als Durchlaufposten ebenso heikel. Wer eigene Kosten so deklariert, verkürzt den steuerbaren Umsatz, und das wird bei einer Kontrolle aufgerechnet.
Was auf die Rechnung gehört
Die Darstellung entscheidet über die steuerliche Behandlung, weshalb sie sorgfältig sein sollte.
Sinnvoll ist ein eigener Block unterhalb der Leistungspositionen, mit einer klaren Überschrift wie Auslagen im Namen der Kundschaft.
Jede Position wird einzeln genannt, mit Bezeichnung, Empfänger und Betrag. Eine Sammelzeile Diverse Auslagen CHF 1’400 genügt nicht.
Die Mehrwertsteuer wird ausschliesslich auf den Leistungspositionen berechnet. Der Auslagenblock bleibt aussen vor und wird erst beim Gesamtbetrag wieder addiert.
Ein durchgerechnetes Beispiel
Nehmen wir ein Treuhandbüro, das eine GmbH-Gründung begleitet. Es verrechnet CHF 2’400 Honorar und schiesst CHF 1’100 an Notariats- und Handelsregistergebühren vor.
Auf der Rechnung stehen die CHF 2’400 als Leistungsposition, darauf wird Mehrwertsteuer berechnet. Die CHF 1’100 stehen in einem eigenen Block als Auslagen im Namen der Kundschaft, ohne Steuer.
Der steuerbare Umsatz beträgt damit CHF 2’400, nicht CHF 3’500. Die Differenz macht bei der Steuer rund CHF 90 aus, und beim Umsatzausweis über das Jahr deutlich mehr.
Würde das Büro die Gebühren in den Gesamtbetrag einrechnen, wären die vollen CHF 3’500 steuerbar. Es würde also Steuer auf Geld abliefern, das es nur weitergereicht hat.
Fazit
Ein Durchlaufposten ist eine Auslage im Namen und für Rechnung einer anderen Person. Er gehört nicht zum Entgelt, unterliegt keiner Mehrwertsteuer und läuft nicht über die Erfolgsrechnung.
Für mich ist der entscheidende Punkt der gesonderte Ausweis. Ohne ihn verliert man die Behandlung als Durchlaufposten, und dann zahlt man Steuer auf Geld, das einem nie gehört hat.