
EBIT einfach erklärt
EBIT steht für Earnings Before Interest and Taxes, also das Ergebnis vor Zinsen und Steuern.
In der Schweizer Erfolgsrechnung entspricht es weitgehend dem Betriebsergebnis.
Es macht Betriebe vergleichbar, weil es Finanzierung und Steuersitz ausblendet.
Der Unterschied zum EBITDA sind die Abschreibungen: Beim EBIT sind sie abgezogen, beim EBITDA nicht.
EBIT ist das Ergebnis vor Zinsen und Steuern. Es beantwortet eine einzige Frage, dafür die wichtigste: Rentiert der Betrieb selbst, unabhängig davon, wie er finanziert ist und wo er Steuern zahlt?
Genau deshalb ist es die Kennzahl, mit der Betriebe verglichen werden. Zwei Unternehmen mit identischem Geschäft können völlig verschiedene Jahresgewinne ausweisen, nur weil eines Schulden hat und das andere nicht.
Schauen wir uns an, wie EBIT berechnet wird, wie es sich zum Betriebsergebnis und zum EBITDA verhält, was die EBIT-Marge aussagt und wo die Grenzen der Kennzahl liegen.
Was EBIT bedeutet
EBIT steht für Earnings Before Interest and Taxes, also Ergebnis vor Zinsen und Steuern. Es zeigt, was der Betrieb aus eigener Tätigkeit erwirtschaftet hat.
Bewusst ausgeblendet werden dabei zwei Dinge: wie der Betrieb finanziert ist und wo er Steuern zahlt. Beides hat mit der Qualität des eigentlichen Geschäfts nichts zu tun.
Ein Beispiel macht das deutlich. Zwei identische Schreinereien erwirtschaften operativ je CHF 60’000. Die eine hat keine Schulden, die andere zahlt CHF 15’000 Zinsen.
Im Jahresgewinn stehen die beiden völlig unterschiedlich da. Im EBIT stehen sie identisch da, und genau darum geht es bei dieser Kennzahl.
Die Berechnung
Es gibt zwei Wege zum EBIT, und beide führen zum selben Ergebnis. Welchen du wählst, hängt davon ab, welche Zahlen du gerade vor dir hast.
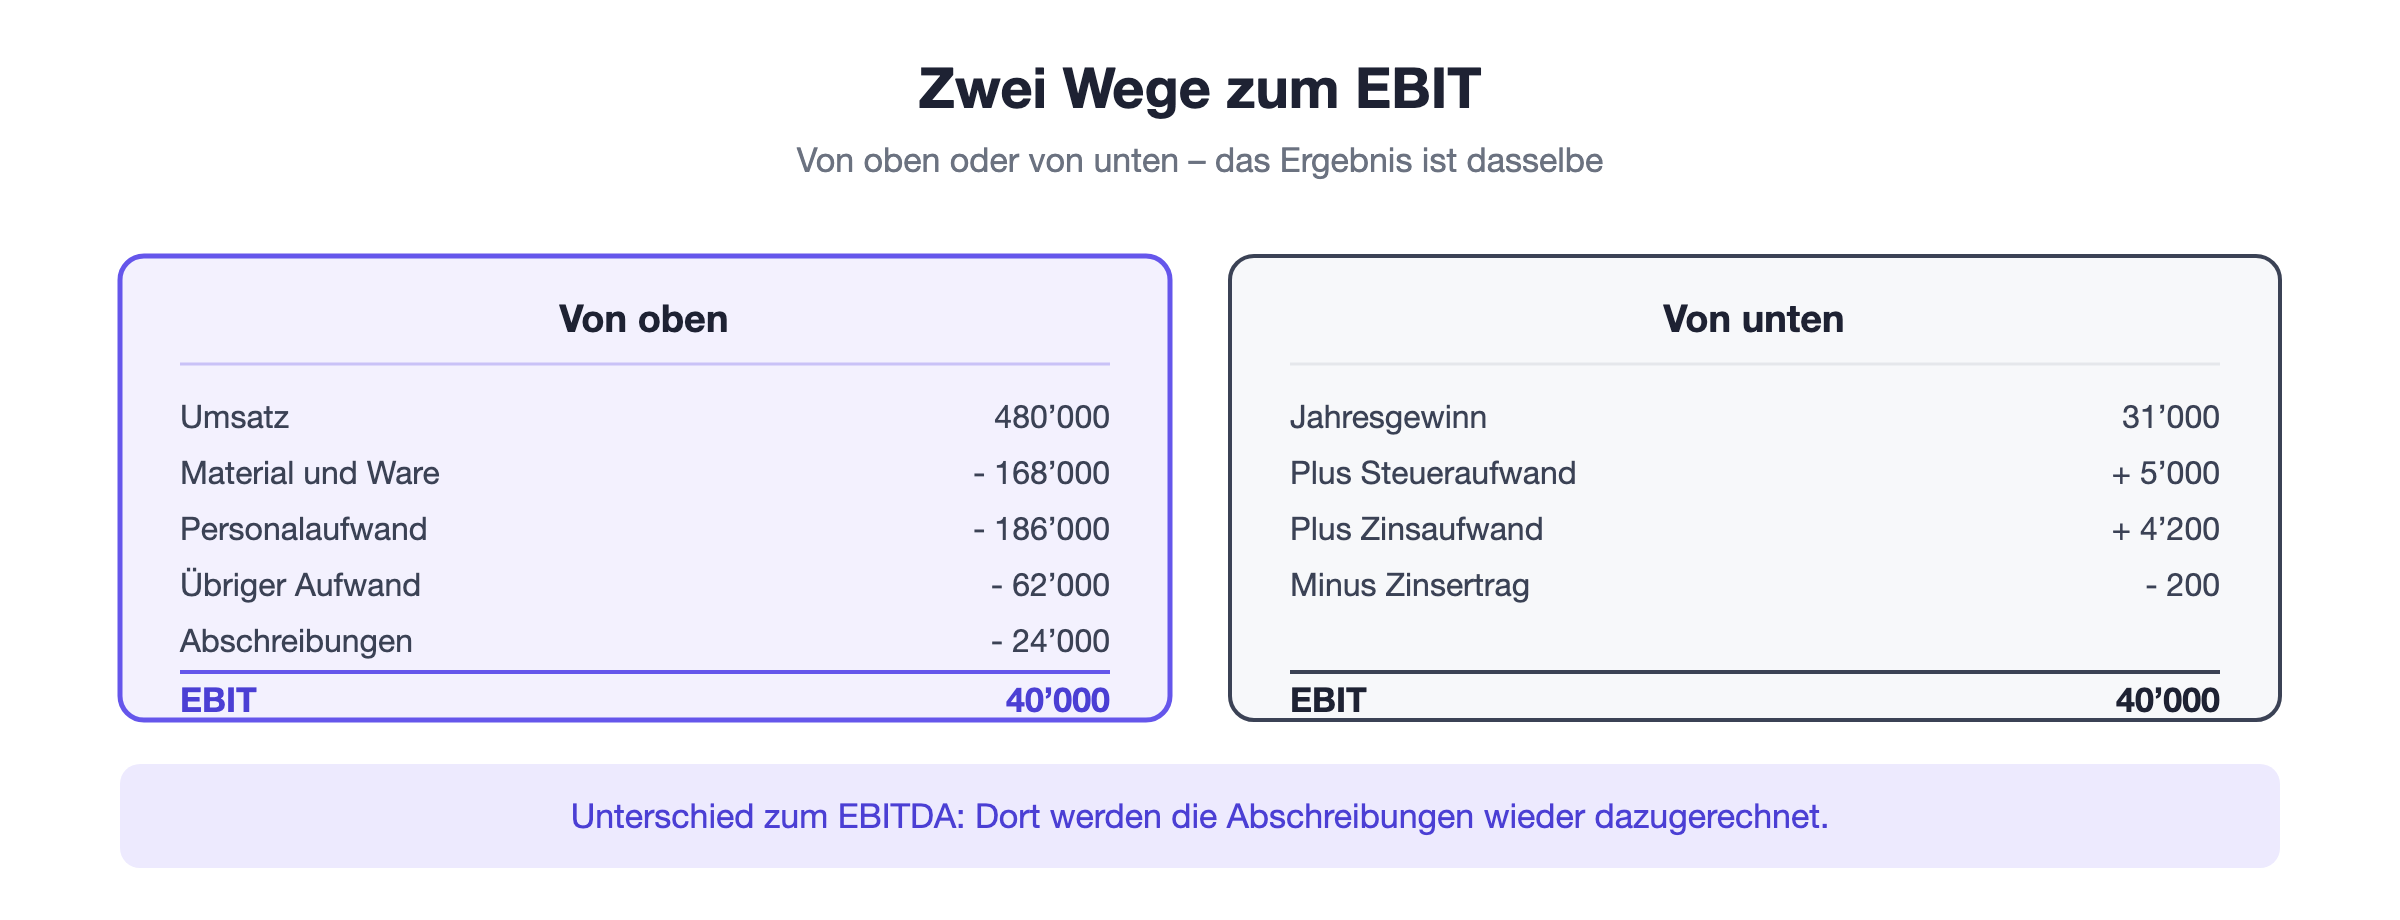
Von oben: Umsatz minus Material- und Warenaufwand, minus Personalaufwand, minus übriger Betriebsaufwand, minus Abschreibungen. Was übrig bleibt, ist das EBIT.
Von unten: Jahresgewinn plus Steueraufwand, plus Zinsaufwand, minus Zinsertrag. Dieser Weg eignet sich, wenn dir nur die fertige Jahresrechnung vorliegt und keine Detailzahlen.
In der Schweizer Erfolgsrechnung brauchst du meist gar nicht zu rechnen. Das ausgewiesene Betriebsergebnis entspricht in aller Regel bereits dem EBIT.
EBIT und EBITDA
Die beiden Kennzahlen unterscheiden sich in genau einer Position, und diese eine Position macht einen erheblichen Unterschied.
EBIT | EBITDA | |
Abschreibungen | Abgezogen | Wieder dazugerechnet |
Zeigt | Ergebnis nach Anlagenverzehr | Ergebnis vor Anlagenverzehr |
Höhe | Tiefer | Höher |
Geeignet für | Vergleich der Rentabilität | Vergleich der Ertragskraft vor Investitionen |
Das EBITDA rechnet die Abschreibungen wieder hinzu. Es zeigt damit, was ein Betrieb erwirtschaftet, bevor der Verbrauch seiner Anlagen berücksichtigt wird.
Für kapitalintensive Betriebe mit hohen Abschreibungen liegt EBITDA deutlich über dem EBIT. Genau deshalb wird es gern zitiert, wenn das EBIT nicht überzeugt.
Warum das EBIT ehrlicher ist
Abschreibungen sind kein Buchhaltungstrick, sondern bilden echten Verbrauch ab. Eine Maschine, die zehn Jahre läuft, ist nach fünf Jahren zur Hälfte aufgebraucht.
Wer diesen Verbrauch ausblendet, rechnet mit einem Ergebnis, das die Ersatzbeschaffung nicht berücksichtigt. Irgendwann steht die Ersatzbeschaffung an, und dann fehlt genau dieses Geld.
Das EBIT zieht diesen Verbrauch ab und zeigt damit, was nach Berücksichtigung der Substanzerhaltung tatsächlich übrig bleibt.
Für kleine Betriebe ist das die relevantere Zahl. Wer eine Werkstatt, Fahrzeuge oder Maschinen hat, muss den Ersatz aus dem laufenden Geschäft finanzieren.
Die EBIT-Marge
Wie bei allen Kennzahlen wird der absolute Betrag erst im Verhältnis aussagekräftig. Die EBIT-Marge setzt ihn ins Verhältnis zum Umsatz.
Bei einem EBIT von CHF 40’000 und einem Umsatz von CHF 480’000 liegt sie bei rund acht Prozent. Von jedem Umsatzfranken bleiben also acht Rappen operatives Ergebnis.
Was gut ist, hängt stark von der Branche ab. Im Detailhandel sind zwei bis vier Prozent normal, im Handwerk fünf bis zehn, bei Software oder Beratung deutlich mehr.
Wichtiger als der Vergleich mit anderen ist die eigene Entwicklung. Eine über drei Jahre sinkende EBIT-Marge bei gleichzeitig steigendem Umsatz ist ein deutliches Warnsignal.
Was du damit siehst
Der grösste Nutzen liegt darin, Veränderungen richtig zuzuordnen. Der Jahresgewinn wird von vielem beeinflusst, was mit dem Geschäft nichts zu tun hat.
Wer ein Darlehen zurückzahlt, senkt den Zinsaufwand und steigert den Jahresgewinn, ohne dass sich am Geschäft etwas geändert hätte. Das EBIT bleibt unverändert und zeigt das korrekt an.
Dasselbe gilt für Steuern. Ein Sitzwechsel in einen anderen Kanton verändert den Reingewinn, nicht aber die operative Leistung.
Umgekehrt zeigt ein sinkendes EBIT bei stabilem Jahresgewinn, dass das Geschäft schwächer läuft und etwas anderes die Zahl gerettet hat.
Wo die Grenzen liegen
Das EBIT blendet Zinsen aus, und das ist gleichzeitig seine Stärke und seine Schwäche. Für den Betrieb selbst sind Zinsen sehr wohl relevant.
Ein Unternehmen mit hoher Verschuldung kann ein gutes EBIT ausweisen und trotzdem in Schwierigkeiten sein, weil das operative Ergebnis die Zinslast kaum deckt.
Zweitens sagt das EBIT nichts über Liquidität. Es ist eine Erfolgsgrösse und keine Geldgrösse, und die beiden hängen nur lose miteinander zusammen.
Drittens lässt es sich beeinflussen. Wer weniger abschreibt, als der Wertverlust ausmacht, verbessert sein EBIT, ohne dass sich etwas verbessert hätte.
EBIT bei der Einzelfirma
Bei Einzelfirmen ist beim EBIT dieselbe Vorsicht geboten wie beim Reingewinn. Ein Unternehmerlohn ist darin nicht enthalten, weil eine Einzelfirma ihrer Inhaberschaft keinen Lohn zahlen kann.
Das verzerrt jeden Vergleich mit einer GmbH. Dort ist der Lohn der geschäftsführenden Person Personalaufwand und damit vor dem EBIT abgezogen.
Wer die beiden vergleichen will, muss bei der Einzelfirma einen kalkulatorischen Unternehmerlohn abziehen. Erst danach messen die beiden Zahlen dasselbe.
Dieselbe Korrektur lohnt sich auch für den Vergleich mit Branchenzahlen. Diese stammen meist von juristischen Personen, bei denen der Lohn bereits berücksichtigt ist.
Fazit
EBIT ist das Ergebnis vor Zinsen und Steuern und entspricht in der Schweizer Erfolgsrechnung weitgehend dem Betriebsergebnis. Es zeigt, ob der Betrieb selbst rentiert.
Für mich ist es die richtige Zahl, um Jahre miteinander zu vergleichen. Der Jahresgewinn wird von Finanzierung und Steuern verzerrt, das EBIT nicht.