
Bruttogewinn einfach erklärt
Der Bruttogewinn ist der Nettoerlös abzüglich Material- und Warenaufwand. Er wird auch Bruttoergebnis genannt.
Die Bruttogewinnmarge setzt ihn ins Verhältnis zum Umsatz und macht Betriebe unterschiedlicher Grösse vergleichbar.
Er muss alle übrigen Kosten decken: Löhne, Miete, Versicherungen, Abschreibungen und am Ende den Gewinn.
Branchenübliche Werte liegen weit auseinander, von rund 20 Prozent im Handel bis über 90 Prozent bei reinen Dienstleistungen.
Der Bruttogewinn ist die erste Zahl in der Erfolgsrechnung, die tatsächlich etwas aussagt. Er zeigt, was nach Abzug des Material- und Warenaufwands übrig bleibt, um alle anderen Kosten zu decken.
Für Handels- und Produktionsbetriebe ist er die wichtigste Kennzahl überhaupt. Sinkt er über die Jahre, stimmt etwas mit dem Einkauf oder der Kalkulation nicht, lange bevor es im Jahresgewinn sichtbar wird.
Schauen wir uns an, wie er berechnet wird, was die Bruttogewinnmarge aussagt, welche Werte branchenüblich sind und warum er bei Dienstleistern anders zu lesen ist.
Was der Bruttogewinn ist
Der Bruttogewinn ist der Umsatz abzüglich des Material- und Warenaufwands. Er ist die erste Zwischenstufe in der Erfolgsrechnung und die erste, die etwas aussagt.
Inhaltlich beantwortet er die Frage, wie viel von jedem Franken Umsatz übrig bleibt, nachdem bezahlt ist, was direkt in die Leistung eingeflossen ist.
Dieser Betrag muss alles Weitere decken: Löhne, Miete, Versicherungen, Fahrzeuge, Abschreibungen, Zinsen, Steuern und am Ende den Gewinn.
Genau deshalb ist er so wichtig. Er ist die Summe, mit der ein Betrieb tatsächlich arbeitet, während der Umsatz nur zeigt, wie viel durchgeflossen ist.
Die Berechnung
Die Rechnung ist einfach, und die Schwierigkeit liegt allein in der Frage, was zum Material- und Warenaufwand gehört.
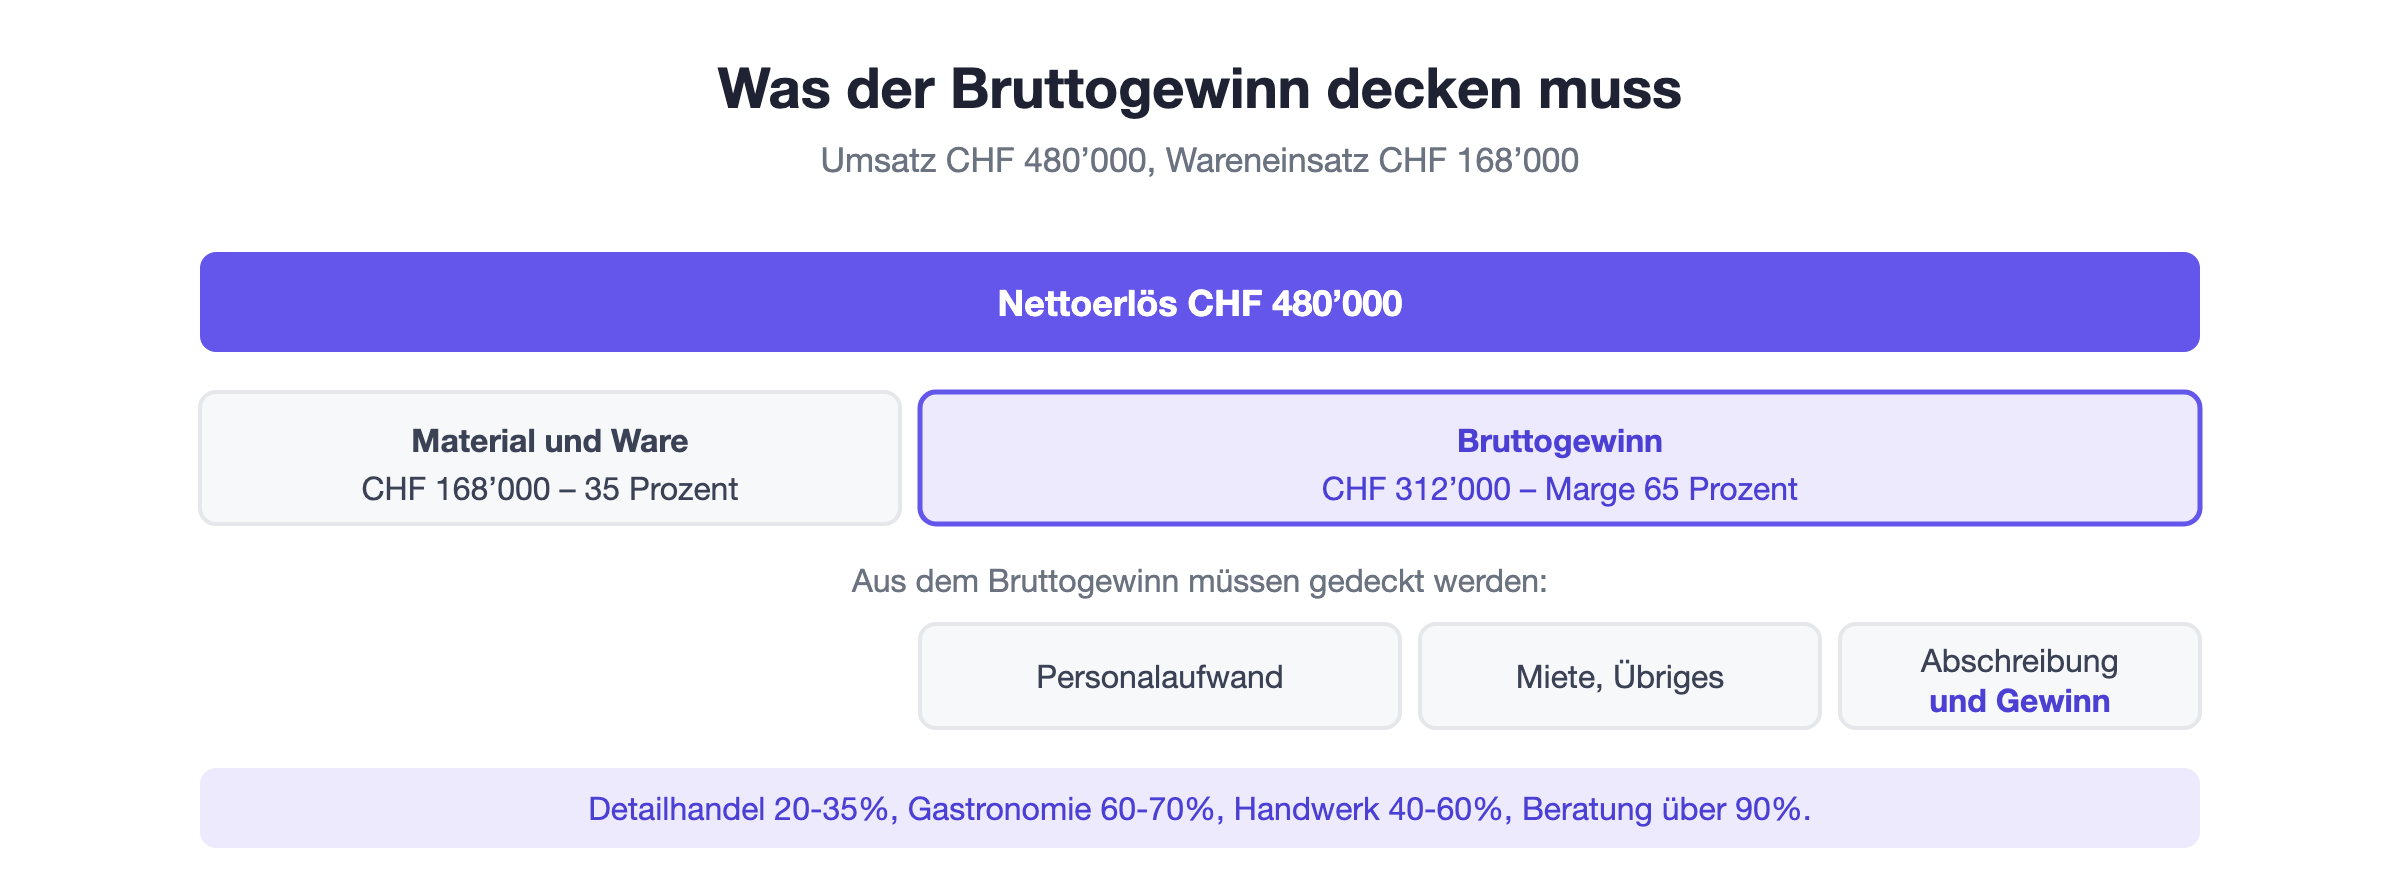
Dazu zählt alles, was direkt in die verkaufte Leistung eingeht: Handelsware, Rohmaterial, Verbrauchsmaterial und Fremdleistungen von Unterakkordanten.
Nicht dazu zählen Löhne der eigenen Belegschaft, Miete, Versicherungen und Fahrzeugkosten. Sie fallen an, unabhängig davon, wie viel produziert wird.
Bei Lagerhaltung kommt die Bestandesveränderung dazu. Wer Ware einkauft, aber nicht verkauft, hat höheren Aufwand, aber keinen höheren Wareneinsatz. Die Differenz wird über das Lager korrigiert.
Die Bruttogewinnmarge
Der absolute Betrag sagt wenig, weil er von der Betriebsgrösse abhängt. Aussagekräftig wird er erst als Prozentsatz des Umsatzes.
Bei CHF 312’000 Bruttogewinn und CHF 480’000 Umsatz liegt die Marge bei 65 Prozent. Von jedem Umsatzfranken bleiben also 65 Rappen für alles Übrige.
Diese Zahl ist über die Jahre vergleichbar, unabhängig davon, ob der Betrieb gewachsen oder geschrumpft ist. Genau darin liegt ihr Wert.
Sie ist zudem die Zahl, die am schnellsten reagiert. Eine Preiserhöhung im Einkauf oder ein Rabatt zu viel zeigt sich hier sofort, während der Jahresgewinn erst am Schluss reagiert.
Branchenübliche Werte
Die Marge hängt vollständig vom Geschäftsmodell ab. Ein Vergleich zwischen Branchen ist deshalb wertlos, ein Vergleich innerhalb einer Branche dagegen sehr aufschlussreich.
Branche | Typische Bruttogewinnmarge | Grund |
Detailhandel | 20 bis 35 Prozent | Hoher Wareneinsatz |
Gastronomie | 60 bis 70 Prozent | Wareneinsatz rund ein Drittel |
Handwerk | 40 bis 60 Prozent | Material und Fremdleistungen |
Beratung, Software | über 90 Prozent | Kaum Materialeinsatz |
Die letzte Zeile erklärt, warum die Kennzahl bei Dienstleistern anders zu lesen ist. Dort ist fast der ganze Umsatz Bruttogewinn, und die eigentliche Frage stellt sich erst beim Personalaufwand.
Bei solchen Betrieben lohnt sich deshalb eine zweite Stufe: der Bruttogewinn nach Abzug der direkt zurechenbaren Lohnkosten. Er zeigt, was pro Projekt tatsächlich übrig bleibt.
Was eine sinkende Marge bedeutet
Eine über mehrere Jahre sinkende Bruttogewinnmarge ist eines der zuverlässigsten Warnsignale, die eine Buchhaltung liefert.
Die häufigste Ursache sind gestiegene Einkaufspreise, die nicht weitergegeben wurden. Das passiert schleichend und fällt in der Jahresrechnung kaum auf, weil der Umsatz gleichzeitig gewachsen sein kann.
Die zweite Ursache sind Rabatte. Wer regelmässig zehn Prozent nachlässt, um einen Auftrag zu bekommen, verschenkt bei einer Marge von dreissig Prozent ein Drittel seines Bruttogewinns.
Die dritte ist Materialverschwendung oder Schwund. Sie zeigt sich nirgends direkt, sondern nur darin, dass der Wareneinsatz im Verhältnis zum Umsatz steigt.
Wie du sie verbesserst
An der Bruttogewinnmarge lässt sich von zwei Seiten arbeiten, und die eine ist deutlich wirksamer als die andere.
Preise erhöhen: Wirkt direkt und vollständig. Bei 30 Prozent Marge steigert eine Preiserhöhung von 5 Prozent den Bruttogewinn um rund 17 Prozent.
Einkauf verbessern: Wirkt ebenfalls direkt, ist aber meist schwerer durchzusetzen als eine Preisanpassung.
Rabatte reduzieren: Der unterschätzte Hebel, weil er nichts kostet und sofort wirkt.
Der erste Punkt überrascht viele. Weil die Preiserhöhung vollständig in den Bruttogewinn fliesst, wirkt sie überproportional, solange die Menge nicht einbricht.
Umgekehrt gilt dasselbe mit umgekehrtem Vorzeichen. Ein Rabatt von fünf Prozent kostet bei dreissig Prozent Marge rund ein Sechstel des Bruttogewinns auf diesem Auftrag.
Der Unterschied zum Deckungsbeitrag
Die beiden Kennzahlen werden oft gleichgesetzt und sind es nicht. Der Unterschied liegt darin, was abgezogen wird.
Der Bruttogewinn zieht den Material- und Warenaufwand ab. Der Deckungsbeitrag zieht alle variablen Kosten ab, also auch Provisionen, Transport und variable Lohnanteile.
Bei einem Handelsbetrieb ohne weitere variable Kosten fallen beide zusammen. Bei einem Produktionsbetrieb mit Akkordlöhnen liegt der Deckungsbeitrag deutlich tiefer.
Für die Kalkulation ist der Deckungsbeitrag der genauere Massstab. Für den schnellen Blick auf die Jahresrechnung genügt der Bruttogewinn.
Ein durchgerechnetes Beispiel
Nehmen wir einen Schreinereibetrieb mit CHF 480’000 Umsatz. Material und Fremdleistungen kosten CHF 168’000, der Bruttogewinn liegt also bei CHF 312’000 oder 65 Prozent.
Im Folgejahr steigt der Umsatz auf CHF 540’000, was zunächst nach Wachstum aussieht. Der Materialaufwand steigt allerdings auf CHF 210’000, und der Bruttogewinn liegt bei CHF 330’000.
Die Marge ist damit von 65 auf 61 Prozent gefallen. In Franken sind es CHF 18’000 mehr, gemessen am Mehraufwand an Arbeit ist das wenig.
Wäre die Marge stabil geblieben, läge der Bruttogewinn bei CHF 351’000. Die vier Prozentpunkte kosten den Betrieb also CHF 21’000, ohne dass es jemand bemerkt hätte.
Fazit
Der Bruttogewinn ist der Umsatz abzüglich Material- und Warenaufwand. Als Marge in Prozent des Umsatzes ist er die aussagekräftigste Kennzahl für Handel, Produktion und Handwerk.
Für mich ist er die Zahl, die ich zuerst anschaue. Sie reagiert schneller als jede andere und zeigt Probleme in der Kalkulation, bevor sie im Jahresgewinn ankommen.