
Fixkosten einfach erklärt
Fixkosten fallen unabhängig von der Leistungsmenge an. Sie verändern sich nicht, wenn ein Auftrag mehr oder weniger hereinkommt.
Typisch sind Miete, Versicherungen, Leasing, Abonnemente und Grundgebühren.
Löhne sind ein Sonderfall. Festangestellte sind fix, Aushilfen und Akkordarbeit sind variabel.
Ein hoher Fixkostenanteil erhöht das Risiko, weil Umsatzeinbrüche direkt auf das Ergebnis durchschlagen.
Fixkosten fallen an, ob du arbeitest oder nicht. Miete, Versicherungen, Leasing und Abonnemente laufen im Januar genauso wie im August, unabhängig davon, wie viele Aufträge hereinkommen.
Genau das macht sie zur wichtigsten Zahl für die Frage, wie viel Umsatz ein Betrieb mindestens braucht. Wer seine Fixkosten kennt, weiss, ab wo er überhaupt anfängt zu verdienen.
Schauen wir uns an, was als fix gilt, wo die Abgrenzung zu variablen Kosten verläuft, warum Löhne ein Sonderfall sind und was ein hoher Fixkostenanteil für das Risiko bedeutet.
Was Fixkosten sind
Fixkosten sind Kosten, die unabhängig von der Leistungsmenge anfallen. Ob du im Monat zwei Aufträge abwickelst oder zwanzig, sie bleiben gleich hoch.
Die Miete für die Werkstatt kostet im Januar dasselbe wie im August. Die Betriebshaftpflicht ebenfalls, und das Buchhaltungsabonnement auch.
Entscheidend ist der Bezug zur Menge, nicht zur Zeit. Eine Kostenart ist nicht deshalb fix, weil sie monatlich anfällt, sondern weil sie sich nicht mit der Auslastung verändert.
Diese Unterscheidung ist die Grundlage für fast jede betriebswirtschaftliche Rechnung: für den Deckungsbeitrag, für die Preiskalkulation und für den Break-even-Punkt.
Typische Fixkosten
In den meisten kleinen Betrieben lassen sich die Fixkosten in einer Viertelstunde auflisten. Sie sind überschaubar und wiederholen sich Monat für Monat.
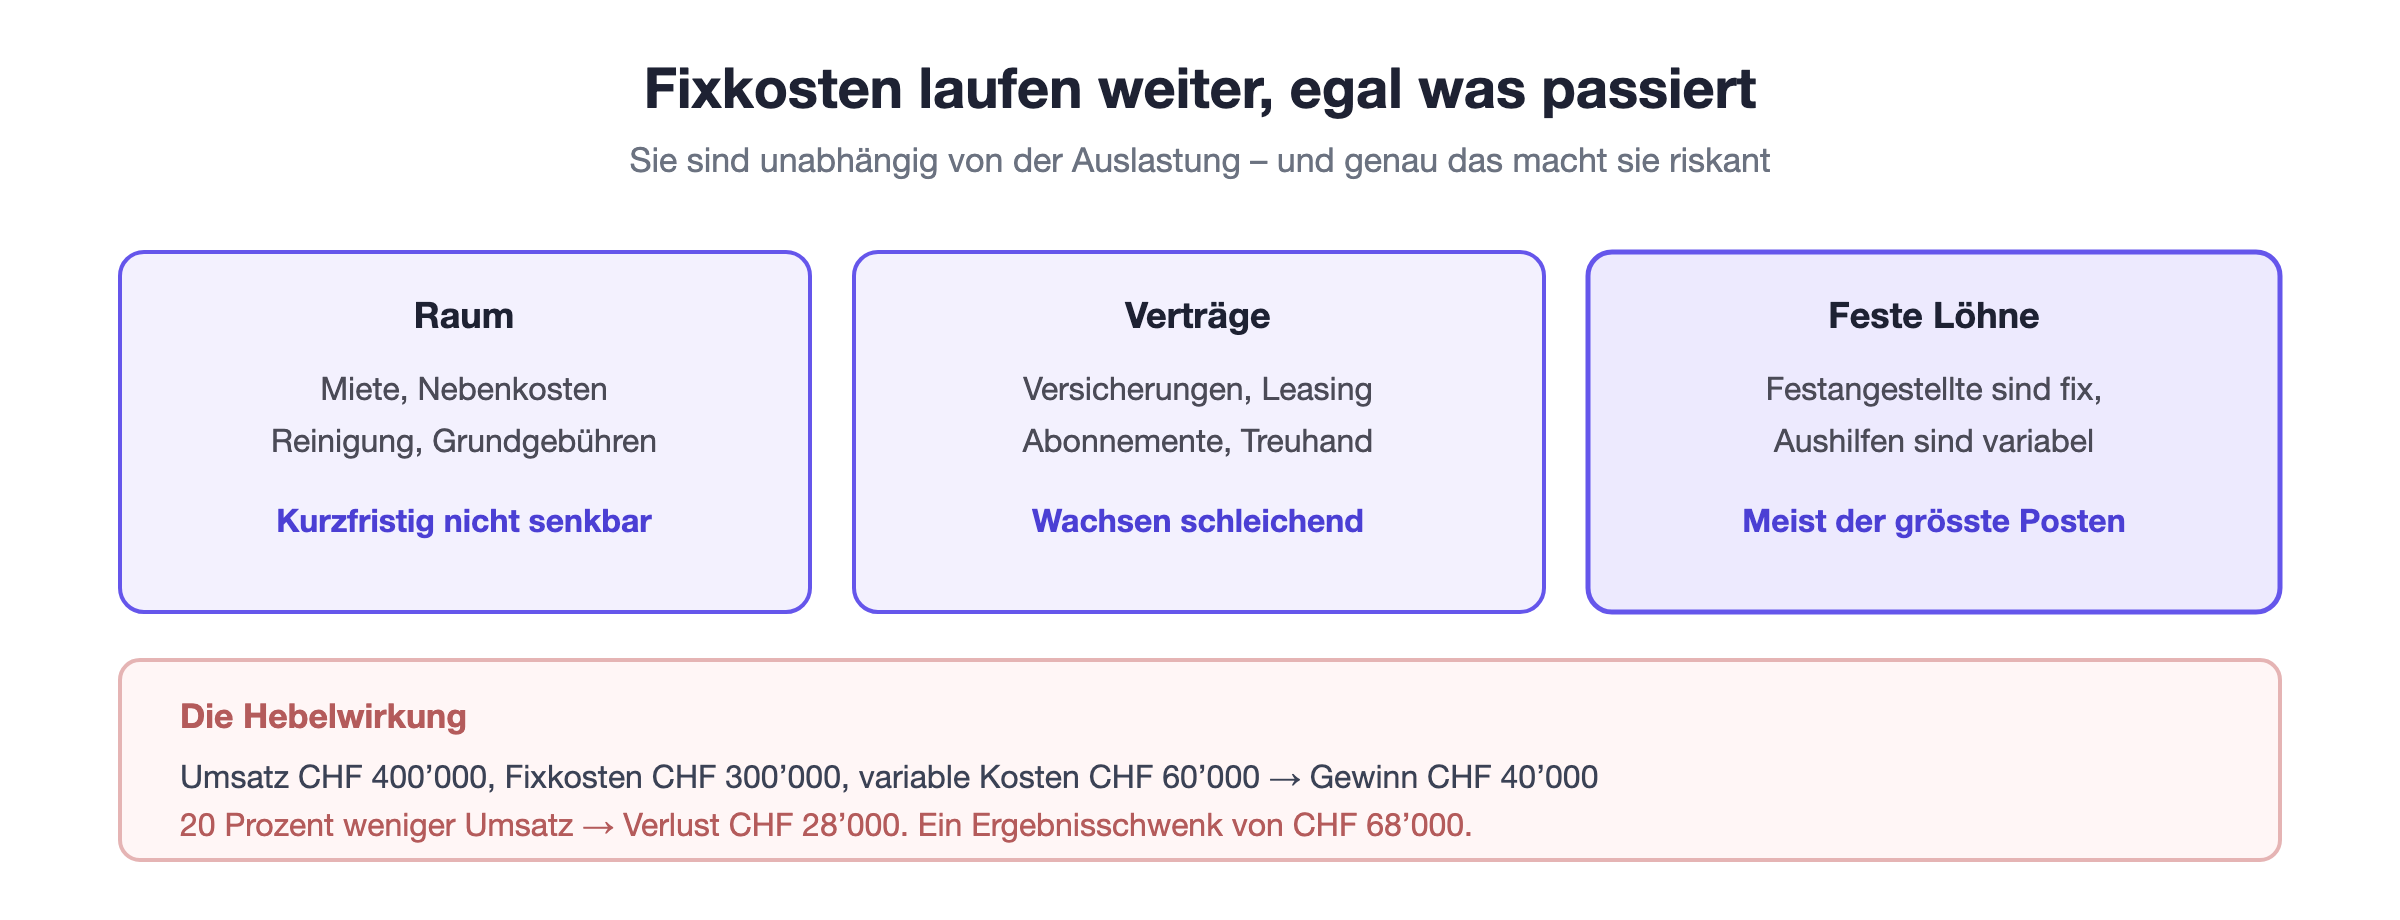
Raumkosten: Miete, Nebenkosten, Reinigung, Strom als Grundgebühr.
Versicherungen: Betriebshaftpflicht, Sachversicherung, Rechtsschutz.
Verträge: Leasing, Softwareabonnemente, Telefon, Internet, Treuhand.
Dazu kommen Abschreibungen auf Anlagegütern und die Löhne der Festangestellten, die in den meisten Betrieben den grössten Einzelposten bilden.
Nicht dazu gehören Material, Handelsware, Fremdleistungen und alles, was pro Auftrag anfällt. Das sind variable Kosten.
Löhne als Sonderfall
Bei den Personalkosten wird die Einteilung unscharf, und genau dort liegt bei den meisten Betrieben das eigentliche Risiko.
Der Lohn einer festangestellten Person fällt an, unabhängig davon, wie viel Arbeit hereinkommt. Er ist damit fix, auch wenn sich das nicht so anfühlt.
Stundenlöhne von Aushilfen, Akkordlöhne und Fremdleistungen von Unterakkordanten sind dagegen variabel. Sie entstehen nur, wenn tatsächlich Arbeit anfällt.
Für die Risikobeurteilung ist diese Unterscheidung zentral. Ein Betrieb mit fünf Festangestellten hat ein völlig anderes Profil als einer, der mit Freischaffenden arbeitet.
Der Fixkostenanteil
Wie stark ein Betrieb von Fixkosten geprägt ist, zeigt ihr Anteil an den Gesamtkosten. Die Unterschiede zwischen Branchen sind erheblich.
Betriebsart | Typischer Fixkostenanteil | Folge |
Handelsbetrieb | Tief, hoher Wareneinsatz | Umsatzrückgang trifft weniger hart |
Handwerk mit Angestellten | Mittel bis hoch | Auslastung ist entscheidend |
Produktion mit Maschinen | Hoch | Volle Auslastung ist überlebenswichtig |
Beratung mit Freischaffenden | Sehr tief | Sehr anpassungsfähig |
Die dritte Zeile zeigt das Grundproblem kapitalintensiver Betriebe. Eine Maschine kostet dasselbe, ob sie läuft oder stillsteht, und bei halber Auslastung verdoppeln sich die Kosten pro Stück.
Umgekehrt ist ein Betrieb mit tiefen Fixkosten weniger verwundbar, verdient aber bei guter Auslastung auch weniger zusätzlich.
Warum hohe Fixkosten riskant sind
Der Zusammenhang ist einfach und wird trotzdem regelmässig unterschätzt. Fixkosten dämpfen nichts, sie verstärken.
Ein Betrieb mit CHF 400’000 Umsatz, CHF 300’000 Fixkosten und CHF 60’000 variablen Kosten macht CHF 40’000 Gewinn. Bricht der Umsatz um zwanzig Prozent ein, sinken nur die variablen Kosten mit.
Der Umsatz fällt auf CHF 320’000, die variablen Kosten auf CHF 48’000, die Fixkosten bleiben bei CHF 300’000. Aus CHF 40’000 Gewinn wird ein Verlust von CHF 28’000.
Zwanzig Prozent weniger Umsatz führen also zu einem Ergebnisschwenk von CHF 68’000. Diese Hebelwirkung nennt sich operativer Leverage und wirkt in beide Richtungen.
Wie du sie senkst
Fixkosten lassen sich kurzfristig kaum senken, das liegt in ihrer Natur. Was möglich ist, sind strukturelle Entscheidungen mit Wirkung über Monate.
Der wirksamste Hebel ist die Umwandlung von fix in variabel. Wer mietet statt kauft, mit Freischaffenden statt Festangestellten arbeitet oder Leistungen zukauft statt selbst aufbaut, senkt sein Risiko.
Das hat einen Preis. Variable Lösungen sind pro Einheit meist teurer, und bei guter Auslastung verdient man weniger als mit eigener Struktur.
Die Frage ist deshalb nicht, ob Fixkosten gut oder schlecht sind, sondern wie sicher die Auslastung ist. Wer seine Kapazität zuverlässig füllt, fährt mit eigener Struktur besser.
Fixkosten in der Kalkulation
Für die Preisbildung sind Fixkosten die schwierigere Grösse, weil sie sich nicht direkt einem Auftrag zurechnen lassen.
Üblich ist, sie über einen Zuschlag auf die produktiven Stunden zu verteilen. Wer CHF 120’000 Fixkosten und 1’400 verrechenbare Stunden hat, muss pro Stunde rund CHF 86 allein für die Fixkosten verlangen.
Diese Rechnung erklärt, warum ein Stundensatz so weit über dem Lohn liegen muss. Der grössere Teil deckt nicht die Arbeit, sondern die Struktur dahinter.
Sie erklärt auch, warum unproduktive Zeit teuer ist. Sinkt die Zahl der verrechenbaren Stunden, steigt der nötige Ansatz, ohne dass sich an den Kosten etwas geändert hätte.
Der Weg zum Break-even
Aus den Fixkosten ergibt sich unmittelbar die wichtigste Planungsgrösse: der Umsatz, ab dem ein Betrieb die Gewinnzone erreicht.
Die Rechnung läuft über den Deckungsbeitrag. Er ist der Teil des Umsatzes, der nach Abzug der variablen Kosten übrig bleibt und zur Deckung der Fixkosten zur Verfügung steht.
Fixkosten geteilt durch die Deckungsbeitragsquote ergibt den nötigen Umsatz. Bei CHF 300’000 Fixkosten und einer Quote von 60 Prozent sind das CHF 500’000.
Dieser Break-even-Punkt ist die einzige Zahl, die man als Betriebsinhaber auswendig kennen sollte. Alles darunter kostet Substanz, alles darüber baut sie auf.
Fazit
Fixkosten fallen unabhängig von der Leistungsmenge an und lassen sich kurzfristig kaum beeinflussen. Sie bestimmen, wie viel Umsatz ein Betrieb mindestens braucht.
Für mich ist die nützlichste Übung, die eigenen Fixkosten einmal auf eine Liste zu schreiben und durch die verrechenbaren Stunden zu teilen. Das Ergebnis überrascht die meisten.