
Bilanzsumme einfach erklärt
Die Bilanzsumme ist die Summe aller Aktiven und zugleich die Summe aller Passiven. Beide Seiten sind zwangsläufig identisch.
Sie misst das gebundene Kapital, nicht den Erfolg. Zwei Betriebe mit demselben Gewinn können sehr unterschiedliche Bilanzsummen haben.
An ihr hängen gesetzliche Schwellen, etwa für die ordentliche Revision und für zusätzliche Anforderungen an die Rechnungslegung.
Aussagekräftig wird sie erst im Verhältnis zu anderen Zahlen, etwa zum Eigenkapital oder zum Umsatz.
Die Bilanzsumme ist die schlichteste Zahl der ganzen Buchhaltung: die Summe aller Aktiven. Und weil beide Bilanzseiten gleich gross sind, gleichzeitig die Summe aller Passiven.
Sie wird gern als Grössenmass verwendet, und das ist nur halb richtig. Eine hohe Bilanzsumme sagt zunächst nur, dass viel Kapital im Betrieb steckt, nicht dass er erfolgreich ist.
Schauen wir uns an, wie sie berechnet wird, wozu sie dient, welche gesetzlichen Schwellen an ihr hängen und warum sie allein wenig aussagt.
Was die Bilanzsumme ist
Die Bilanzsumme ist die Summe aller Aktiven einer Bilanz. Sie steht am Fuss der linken Seite und wiederholt sich am Fuss der rechten.
Dass beide Summen identisch sind, ist keine Rechenleistung, sondern eine Folge der Systematik. Jeder Franken Vermögen wurde entweder mit Fremdkapital oder mit Eigenkapital finanziert.
Deshalb spricht man von der Bilanzsumme im Singular. Es gibt nicht eine Aktiv- und eine Passivsumme, sondern eine einzige Zahl, die von beiden Seiten erreicht wird.
Inhaltlich misst sie das im Betrieb gebundene Kapital. Sie sagt, wie viel Geld insgesamt im Unternehmen steckt, unabhängig davon, woher es kam.
Was sie nicht misst
Die Bilanzsumme wird oft als Grössenmass verwendet, und das führt regelmässig in die Irre. Sie misst den Kapitaleinsatz eines Geschäftsmodells, nicht die Leistung der Menschen dahinter.
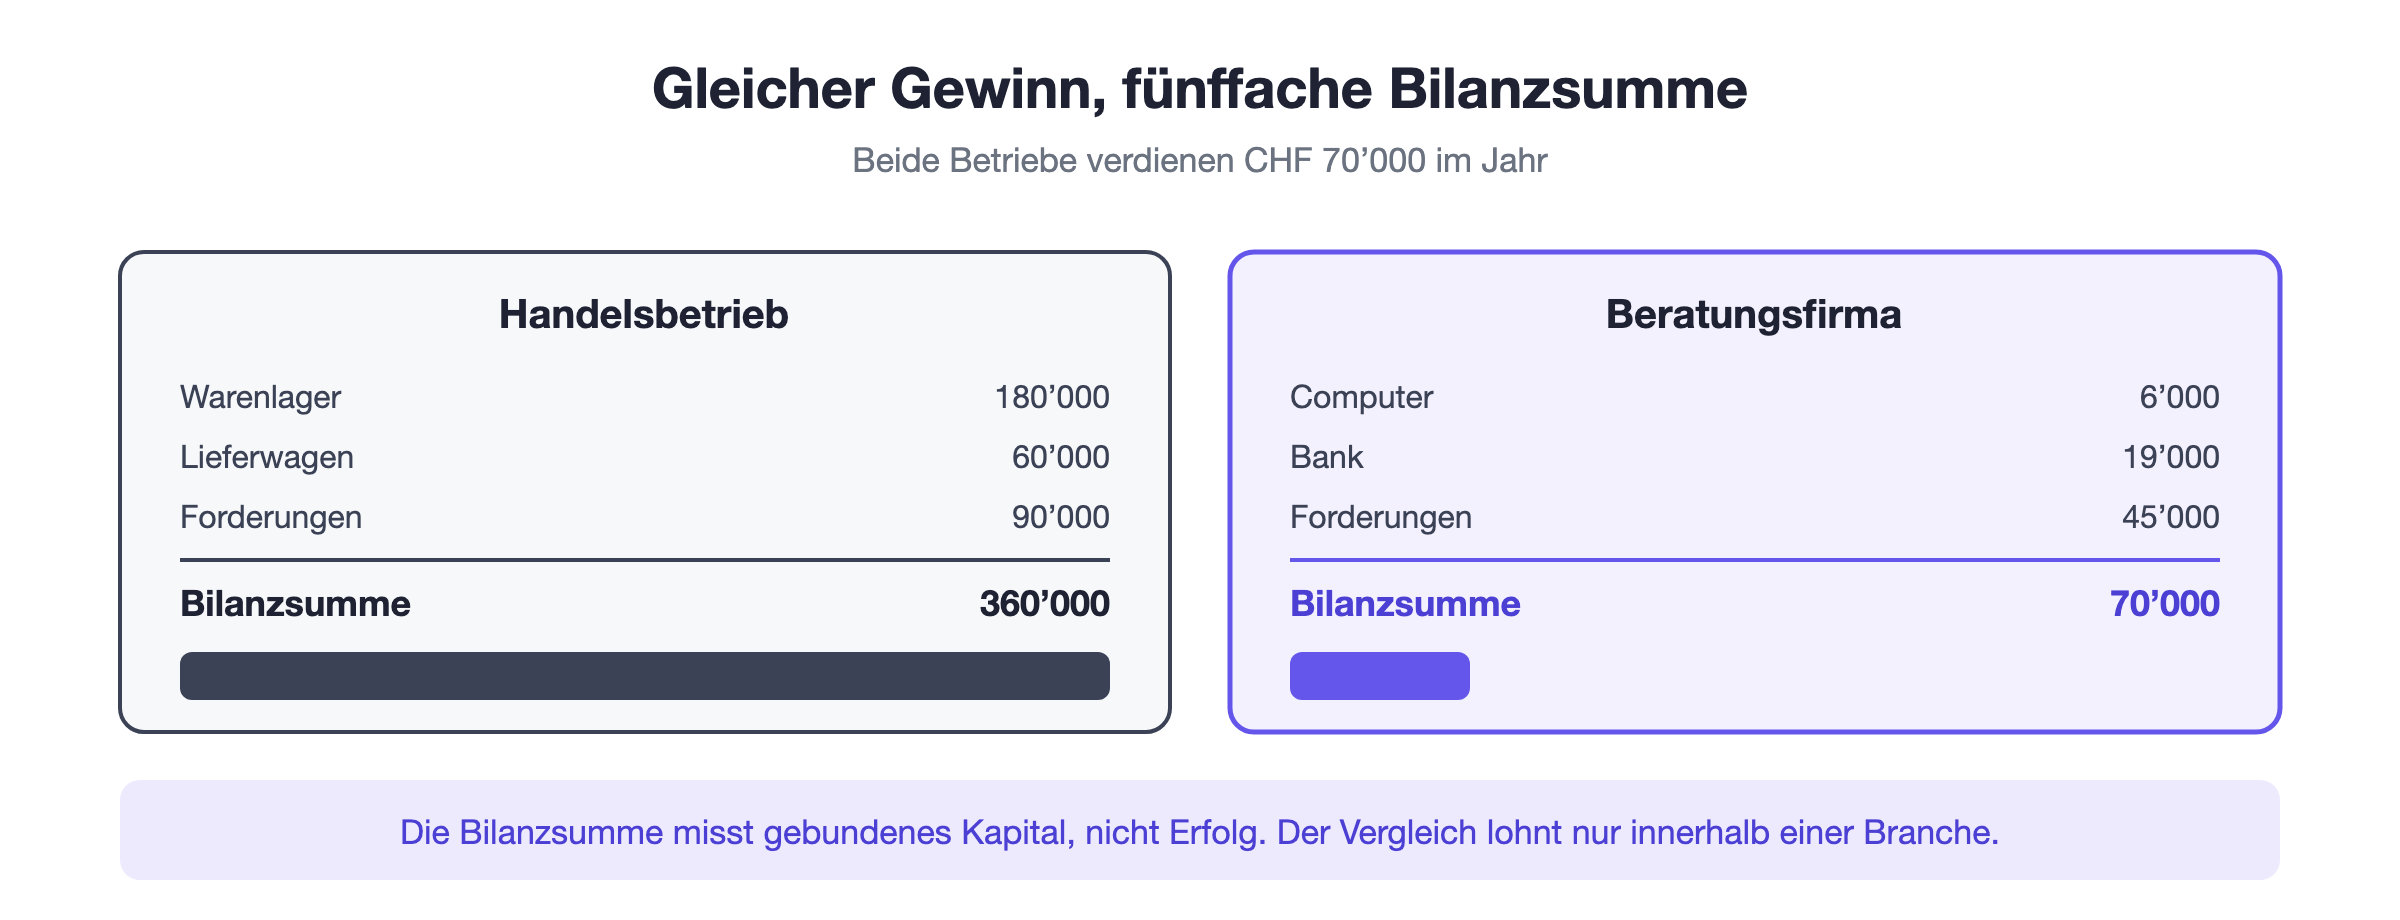
Ein Handelsbetrieb mit grossem Warenlager und eigenen Lieferwagen hat eine hohe Bilanzsumme. Eine Beratungsfirma mit denselben Gewinnen kommt mit einem Bruchteil davon aus.
Beide können gleich erfolgreich sein. Der Unterschied liegt im Geschäftsmodell, nicht in der Qualität der Arbeit.
Genau deshalb ist die Bilanzsumme allein keine sinnvolle Vergleichsgrösse zwischen Branchen. Innerhalb derselben Branche und über mehrere Jahre hinweg ist sie dagegen durchaus brauchbar.
Was daran hängt
Gesetzlich ist die Bilanzsumme eines von drei Kriterien, an denen sich die Grösse eines Unternehmens bemisst.
Kriterium | Schwelle |
Bilanzsumme | CHF 20 Millionen |
Umsatzerlös | CHF 40 Millionen |
Vollzeitstellen im Jahresdurchschnitt | 250 |
Werden zwei dieser drei Werte in zwei aufeinanderfolgenden Geschäftsjahren überschritten, wird die ordentliche Revision Pflicht. Damit gilt das Unternehmen als grösser im Sinne des Gesetzes.
Daran knüpfen weitere Anforderungen an. Zur Jahresrechnung kommen dann eine Geldflussrechnung und ein Lagebericht, und der Anhang wird deutlich umfangreicher.
Für die allermeisten kleinen Betriebe sind diese Schwellen weit entfernt. Praktisch relevant wird die Bilanzsumme für sie in einem ganz anderen Zusammenhang, nämlich als Nenner von Kennzahlen.
Die Eigenkapitalquote
Die wichtigste Kennzahl, die auf der Bilanzsumme aufbaut, ist die Eigenkapitalquote. Sie setzt das Eigenkapital ins Verhältnis zur Bilanzsumme.
Bei einem Eigenkapital von CHF 90’000 und einer Bilanzsumme von CHF 180’000 liegt sie bei 50 Prozent. Die Hälfte des Vermögens ist also aus eigener Kraft finanziert.
Je höher die Quote, desto unabhängiger ist der Betrieb. Er kann ein schlechtes Jahr aus eigener Substanz überstehen, ohne dass Gläubiger nervös werden.
Was als gut gilt, hängt von der Branche ab. Im Handwerk sind dreissig bis vierzig Prozent solide, bei kapitalintensiven Betrieben mit hohem Anlagevermögen liegt die Latte deutlich tiefer.
Wenn die Bilanzsumme wächst
Eine wachsende Bilanzsumme wirkt zunächst wie ein gutes Zeichen. Ob sie es ist, hängt vollständig davon ab, auf welcher Seite das Wachstum stattfindet.
Wächst das Eigenkapital mit, hat der Betrieb Substanz aufgebaut. Er hat verdient und das Geld im Unternehmen belassen, statt es zu entnehmen.
Wächst nur das Fremdkapital, wurde vor allem Geld aufgenommen. Die Bilanz ist länger geworden, der Betrieb aber nicht stärker, eher im Gegenteil.
Deshalb lohnt es sich, die Bilanzsumme nie isoliert zu betrachten. Die interessante Frage ist immer, welche Position gewachsen ist und warum.
Bilanzverkürzung
Der umgekehrte Fall heisst Bilanzverkürzung: Aktiven und Passiven werden gleichzeitig kleiner, und die Bilanzsumme sinkt.
Das passiert etwa, wenn du mit Bankguthaben eine Lieferantenrechnung bezahlst. Links sinkt die Bank, rechts sinken die Verbindlichkeiten, beide um denselben Betrag.
Wirtschaftlich ist nichts Schlechtes geschehen. Der Betrieb hat eine Schuld beglichen und ist danach genauso viel wert wie vorher, nur mit kürzerer Bilanz.
Umgekehrt verlängert die Aufnahme eines Darlehens die Bilanz, ohne dass der Betrieb dadurch reicher würde. Beides zeigt, wie wenig die Bilanzsumme allein aussagt.
Wo sie im Alltag auftaucht
Ausserhalb der Jahresrechnung begegnet dir die Bilanzsumme vor allem bei Banken. Sie ist eine der Standardgrössen in jeder Kreditbeurteilung.
Dort wird sie allerdings nie allein betrachtet, sondern immer im Verhältnis zum Eigenkapital, zum Umsatz und zum Cashflow.
Ebenso taucht sie in Branchenvergleichen auf, etwa in Verbandsstatistiken. Dort ist sie nützlich, weil innerhalb einer Branche die Geschäftsmodelle vergleichbar sind.
Und sie ist die Bezugsgrösse für viele Kennzahlen. Anlagenintensität, Fremdfinanzierungsgrad und Eigenkapitalquote rechnen alle gegen die Bilanzsumme als Nenner.
Ein Vergleich
Nehmen wir zwei Betriebe mit identischem Jahresgewinn von CHF 70’000. Der eine ist ein Handelsbetrieb, der andere eine Beratungsfirma.
Der Handelsbetrieb hat ein Warenlager von CHF 180’000, zwei Lieferwagen mit einem Buchwert von CHF 60’000 und Forderungen von CHF 90’000. Seine Bilanzsumme liegt bei rund CHF 360’000.
Die Beratungsfirma hat kaum Anlagevermögen, ein paar Computer und Forderungen von CHF 45’000. Ihre Bilanzsumme liegt bei CHF 70’000, also bei einem Fünftel.
Beide verdienen gleich viel. Nur braucht der eine fünfmal so viel Kapital dafür, und genau das macht die Bilanzsumme sichtbar, wenn man sie gegen den Gewinn hält.
Fazit
Die Bilanzsumme ist die Summe aller Aktiven und zugleich aller Passiven. Sie misst das gebundene Kapital, nicht den Erfolg, und ist allein betrachtet wenig aussagekräftig.
Für mich ist die interessante Frage nie die Höhe, sondern die Zusammensetzung. Eine kürzere Bilanz mit mehr Eigenkapital ist fast immer besser als eine längere mit mehr Schulden.