
Wertberichtigung einfach erklärt
Eine Wertberichtigung senkt den Buchwert eines Aktivums, weil sein tatsächlicher Wert darunter liegt.
Sie ist Pflicht, sobald eine Wertminderung erkennbar ist. Das Gesetz lässt hier keinen Spielraum.
Der Unterschied zur Abschreibung ist der Anlass: planmässiger Wertverlust gegen ereignisbedingte Wertminderung.
Häufigster Fall ist das Delkredere auf den Forderungen, gefolgt von Abwertungen auf Vorräten.
Eine Wertberichtigung korrigiert den Wert eines Aktivums nach unten, weil es weniger wert ist, als in den Büchern steht. Sie ist keine Abschreibung, auch wenn sie ähnlich wirkt.
Der Unterschied liegt im Anlass. Eine Abschreibung ist planmässig und folgt der Nutzungsdauer. Eine Wertberichtigung ist eine Reaktion auf ein Ereignis, das den Wert gemindert hat.
Schauen wir uns an, wann eine Wertberichtigung nötig ist, wie sie sich von der Abschreibung unterscheidet, welche Formen es gibt und was steuerlich anerkannt wird.
Was eine Wertberichtigung ist
Eine Wertberichtigung korrigiert den Wert eines Aktivums nach unten. Sie stellt fest, dass ein Vermögensgegenstand weniger wert ist, als sein Buchwert ausweist.
Erfasst wird sie als Aufwand. Sie mindert damit den Gewinn des Jahres, in dem die Wertminderung erkannt wurde, ohne dass dafür ein einziger Franken abfliesst.
In der Bilanz erscheint sie entweder als direkte Kürzung der betroffenen Position oder als eigenes Konto mit negativem Vorzeichen, das der Position vorgeschaltet ist.
Die zweite Variante ist transparenter. Sie zeigt den ursprünglichen Wert und die Korrektur getrennt, statt beides zu einer einzigen Zahl zu vermischen, aus der sich nichts mehr ablesen lässt.
Der Unterschied zur Abschreibung
Die beiden Begriffe werden im Alltag oft synonym verwendet, und das ist unsauber. Der Unterschied liegt im Anlass, nicht in der Wirkung.
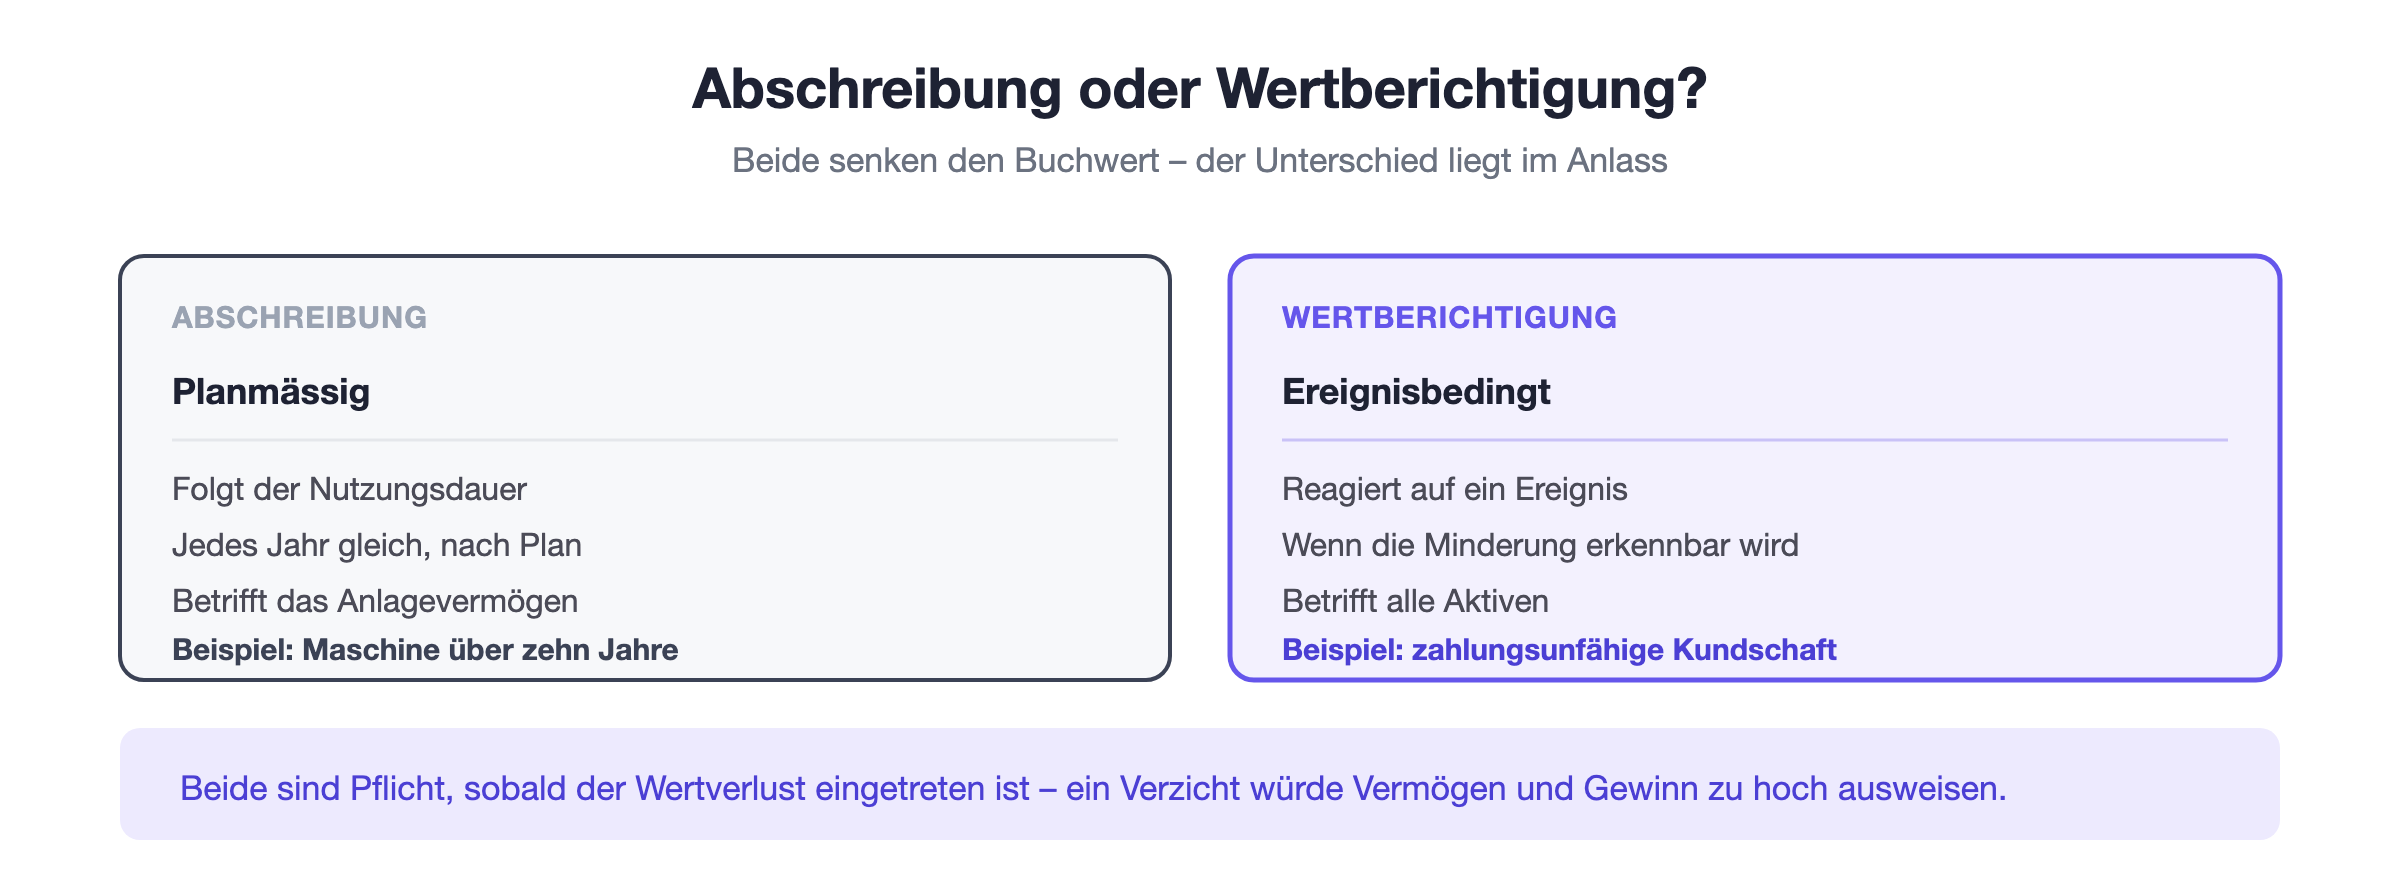
Abschreibung | Wertberichtigung | |
Anlass | Planmässiger Wertverlust | Konkretes Ereignis |
Betrifft | Anlagevermögen | Alle Aktiven |
Zeitpunkt | Jährlich, nach Plan | Wenn die Minderung erkennbar wird |
Beispiel | Maschine über zehn Jahre | Zahlungsunfähige Kundschaft |
Eine Abschreibung folgt einem Plan. Sie wird am Anfang festgelegt und jedes Jahr gleich angewendet, unabhängig davon, was tatsächlich passiert.
Eine Wertberichtigung ist eine Reaktion. Sie entsteht, weil etwas Konkretes geschehen ist, und ihre Höhe richtet sich nach diesem Ereignis.
Sie ist Pflicht, nicht Wahl
Das Gesetz lässt hier keinen Spielraum. Aktiven dürfen höchstens zu ihrem tatsächlichen Wert bilanziert werden, und eine erkennbare Minderung muss berücksichtigt werden.
Das folgt aus dem Vorsichtsprinzip, das die gesamte Schweizer Rechnungslegung prägt. Verluste werden erfasst, sobald sie absehbar sind, Gewinne erst, wenn sie realisiert sind.
Wer auf eine nötige Wertberichtigung verzichtet, weist ein zu hohes Vermögen und einen zu hohen Gewinn aus. Beides ist unzulässig, auch wenn es kurzfristig besser aussieht.
In die andere Richtung besteht dagegen Spielraum. Eine höhere Wertberichtigung als nötig ist zulässig und führt zu stillen Reserven, wird steuerlich aber nur begrenzt anerkannt.
Das Delkredere
Der mit Abstand häufigste Fall betrifft die Forderungen. Ein Teil davon wird erfahrungsgemäss nie bezahlt, und genau diesen Teil bildet das Delkredere ab.
Es gibt zwei Arten. Die Einzelwertberichtigung betrifft eine konkrete Forderung, bei der ein Ausfall absehbar ist, etwa nach einer erfolglosen Betreibung.
Die Pauschalwertberichtigung betrifft den gesamten Bestand. Sie geht davon aus, dass erfahrungsgemäss ein bestimmter Prozentsatz ausfällt, ohne dass man heute weiss, welche Rechnungen es trifft.
Wichtig ist die Abgrenzung zum Forderungsverlust. Das Delkredere bildet einen erwarteten Ausfall ab, der Verlust ist der eingetretene.
Wertberichtigungen auf Vorräten
Der zweithäufigste Fall betrifft das Lager. Ware, die unverkäuflich geworden ist, darf nicht weiter zum Einstandspreis in der Bilanz stehen.
Massgebend ist der niedrigere Wert aus Anschaffungskosten und dem voraussichtlichen Verkaufserlös abzüglich noch anfallender Kosten.
Typische Anlässe sind technische Veralterung, Modewechsel, beschädigte Ware oder abgelaufene Haltbarkeit. In allen Fällen wird auf den realistisch erzielbaren Erlös abgewertet.
Festgestellt wird das beim Inventar. Wer zählt, sieht auch, was seit drei Jahren unbewegt im Regal liegt, und genau diese Posten gehören kritisch bewertet.
Weitere Anwendungsfälle
Über Forderungen und Vorräte hinaus kann jedes Aktivum betroffen sein, sobald sein Wert unter den Buchwert fällt.
Anlagevermögen: Eine Maschine, die durch einen Produktionswechsel nutzlos geworden ist, wird ausserplanmässig abgewertet.
Beteiligungen: Ein Anteil an einer Gesellschaft, die dauerhaft Verluste schreibt, verliert an Wert.
Angefangene Arbeiten: Ein Projekt, das nicht mehr vollständig fakturierbar ist, wird auf den erzielbaren Betrag korrigiert.
Gemeinsam ist allen Fällen, dass ein konkretes Ereignis dahintersteht. Eine Wertberichtigung ohne erkennbaren Anlass ist keine Bewertung, sondern Ergebnisgestaltung.
Genau darauf schaut auch die Steuerverwaltung. Was sich nicht begründen lässt, wird als Reservebildung gewertet und dem Gewinn zugerechnet.
Was steuerlich anerkannt wird
Handelsrechtlich zulässig und steuerlich anerkannt sind zwei verschiedene Dinge. Bei Wertberichtigungen liegt zwischen beiden oft eine Differenz.
Einzelwertberichtigungen auf konkret gefährdeten Forderungen werden akzeptiert, sofern sie begründet und belegt sind. Eine erfolglose Betreibung oder ein eröffnetes Konkursverfahren reichen als Nachweis vollständig aus.
Pauschale Wertberichtigungen werden nur bis zu einem festgelegten Satz anerkannt. Verbreitet sind fünf Prozent auf inländischen und zehn Prozent auf ausländischen Forderungen.
Was darüber hinausgeht, wird aufgerechnet. Handelsrechtlich bleibt die Wertberichtigung bestehen, steuerlich wird der Gewinn aber entsprechend korrigiert.
Die Auflösung
Eine Wertberichtigung bleibt nicht ewig stehen. Sie wird aufgelöst, sobald der Grund entfällt oder sich der befürchtete Verlust tatsächlich realisiert.
Zahlt eine als gefährdet eingestufte Kundschaft doch noch, wird die Einzelwertberichtigung ertragswirksam aufgelöst. Der Aufwand des Vorjahres wird damit korrigiert.
Tritt der Verlust ein, wird die Forderung ausgebucht und die Wertberichtigung gleichzeitig aufgelöst. Der Aufwand wurde ja bereits im Vorjahr erfasst.
Das Delkredere wird üblicherweise jährlich neu berechnet. Die Differenz zum Vorjahr wird als Aufwand oder Ertrag gebucht, statt den gesamten Bestand aufzulösen und neu zu bilden.
Fazit
Eine Wertberichtigung senkt den Buchwert eines Aktivums wegen einer erkennbaren Wertminderung. Sie ist Pflicht, nicht Wahl, und unterscheidet sich von der Abschreibung durch ihren Anlass.
Für mich ist der wichtigste Punkt die Begründung. Eine Wertberichtigung, die sich mit einem Satz und einem Beleg erklären lässt, hält jeder Prüfung stand. Eine runde Zahl ohne erkennbaren Anlass dagegen nicht.