
Hauptbuch einfach erklärt
Das Hauptbuch ordnet alle Buchungen nach Konten. Es wird deshalb auch Sachbuch genannt.
Pro Konto zeigt es alle Bewegungen und den Saldo, also die Differenz zwischen Soll- und Habenseite.
Aus den Salden entstehen direkt Bilanz und Erfolgsrechnung. Bestandeskonten gehen in die Bilanz, Erfolgskonten in die Erfolgsrechnung.
Welche Konten es gibt, legt der Kontenplan fest. In der Schweiz folgen die meisten Betriebe dem KMU-Kontenrahmen.
Das Hauptbuch ist die Buchhaltung, sortiert nach Konten. Während das Journal zeigt, was wann passiert ist, zeigt das Hauptbuch, wie ein einzelnes Konto dasteht.
Beide enthalten dieselben Buchungen. Der Unterschied ist allein die Sortierung, und genau diese Sortierung macht aus einer Liste von Vorfällen eine auswertbare Buchhaltung.
Schauen wir uns an, wie das Hauptbuch aufgebaut ist, was ein Kontoblatt zeigt, wie daraus Bilanz und Erfolgsrechnung entstehen und wozu die Abstimmung dient.
Was das Hauptbuch ist
Das Hauptbuch ist die Sammlung aller Konten einer Buchhaltung. Jedes Konto ist ein eigenes Blatt, auf dem alle Bewegungen dieses Kontos erscheinen.
Der Bestand entsteht aus dem Journal. Jede dort erfasste Buchung landet automatisch auf zwei Kontoblättern, einmal im Soll und einmal im Haben.
Der Name Sachbuch beschreibt den Zweck. Während das Journal die zeitliche Ordnung liefert, liefert das Hauptbuch die sachliche, also die nach Inhalt.
Erst diese Sortierung macht eine Buchhaltung auswertbar. Aus einer chronologischen Liste lässt sich nicht ablesen, wie viel Materialaufwand im Jahr angefallen ist, aus dem Hauptbuch schon.
Wie ein Kontoblatt aussieht
Ein Konto hat zwei Seiten. Links steht die Sollseite, rechts die Habenseite, und der Saldo ist die Differenz zwischen beiden.
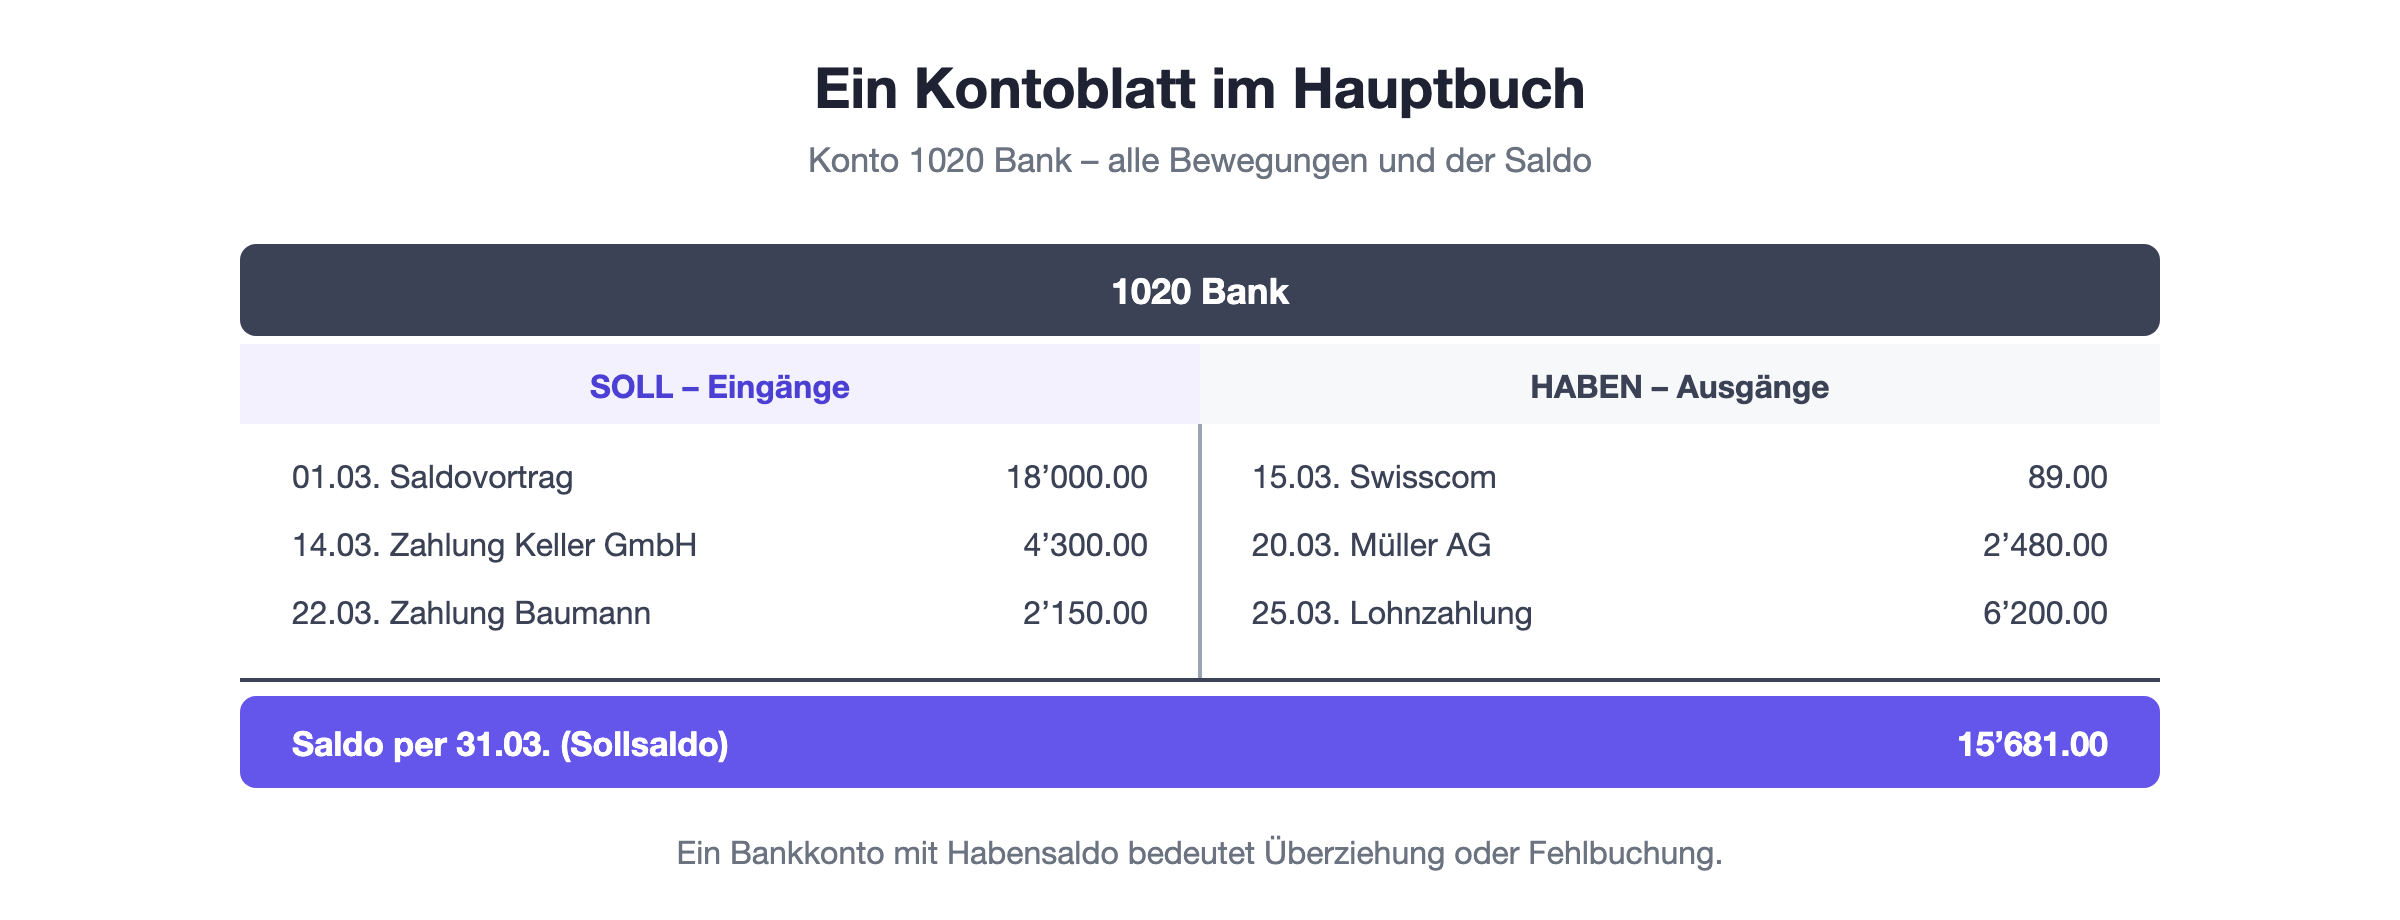
Jede Zeile trägt Datum, Buchungstext, Gegenkonto und Betrag. Damit lässt sich zu jeder Bewegung zurückverfolgen, aus welchem Vorgang sie stammt.
Ob der Saldo im Soll oder im Haben steht, hängt von der Kontoart ab. Aktivkonten und Aufwandkonten haben normalerweise einen Sollsaldo, Passivkonten und Ertragskonten einen Habensaldo.
Ein Konto mit einem Saldo auf der unerwarteten Seite ist ein Warnsignal. Ein Bankkonto mit Habensaldo bedeutet entweder eine Überziehung oder eine Fehlbuchung.
Welche Konten es gibt
Welche Konten in deinem Hauptbuch stehen, bestimmt der Kontenplan. In der Schweiz folgen die meisten Betriebe dem KMU-Kontenrahmen.
Klasse | Inhalt | Geht in |
1 | Aktiven | Bilanz |
2 | Passiven | Bilanz |
3 | Betrieblicher Ertrag | Erfolgsrechnung |
4 bis 6 | Aufwand | Erfolgsrechnung |
Die erste Ziffer verrät also bereits, wohin ein Konto gehört. Ein Konto, das mit 1 beginnt, ist ein Aktivkonto und erscheint in der Bilanz.
Sinnvoll ist, nur so viele Konten zu führen, wie man tatsächlich auswertet. Vierzig Aufwandkonten bei einem Einpersonenbetrieb erzeugen Arbeit ohne Erkenntnisgewinn.
Von den Salden zum Abschluss
Am Ende der Periode wird pro Konto der Saldo ermittelt. Die Zusammenstellung aller Salden heisst Saldenbilanz oder Probebilanz.
Sie ist die erste Kontrolle. Weil jede Buchung zweimal erfasst wurde, muss die Summe aller Sollsalden der Summe aller Habensalden entsprechen.
Danach werden die Salden getrennt. Die Bestandeskonten aus den Klassen 1 und 2 bilden die Bilanz, die Erfolgskonten aus den übrigen Klassen die Erfolgsrechnung.
Der Gewinn aus der Erfolgsrechnung wird anschliessend ins Eigenkapital übertragen. Erst danach stimmen auch in der Bilanz beide Seiten wieder überein.
Die Nebenbücher
Manche Hauptbuchkonten fassen sehr viele Einzelvorgänge zusammen. Für diese gibt es Nebenbücher, die den Saldo im Detail aufschlüsseln.
Das bekannteste ist die Debitorenbuchhaltung. Im Hauptbuch steht ein Konto Forderungen mit einem Saldo von CHF 42’000, im Nebenbuch stehen die zwölf Rechnungen, aus denen sich das zusammensetzt.
Dasselbe gilt für Kreditoren, Löhne und Anlagen. Überall dort ersetzt ein einziges Hauptbuchkonto eine lange Liste von Einzelpositionen.
Die Summe des Nebenbuchs muss zwingend dem Hauptbuchsaldo entsprechen. Diese Abstimmung ist eine der wirksamsten Kontrollen überhaupt.
Was die Abstimmung findet
Eine Differenz zwischen Hauptbuch und Nebenbuch hat immer eine konkrete Ursache, und es sind meist dieselben drei.
Zahlung falsch zugeordnet: Der Eingang wurde einer anderen Rechnung gutgeschrieben als der tatsächlich bezahlten.
Rechnung doppelt erfasst: Sie erscheint zweimal im Nebenbuch, aber nur einmal in der Buchung.
Direktbuchung aufs Sammelkonto: Jemand hat direkt auf das Forderungskonto gebucht, ohne den Umweg über eine Rechnung.
Der dritte Fall ist der unangenehmste, weil er sich nicht im Nebenbuch zeigt. Deshalb sollten Sammelkonten in der Buchhaltung gesperrt und nur über Nebenbücher bebucht werden.
Gefunden wird die Differenz am schnellsten über den Vergleich der Monatsendsalden. Wo die beiden Zahlen zum ersten Mal auseinandergehen, liegt der Fehler.
Das Hauptbuch im Alltag
In der täglichen Arbeit schaut man selten ins Hauptbuch. Man bucht Belege, und die Software verteilt sie auf die Konten.
Wichtig wird es bei zwei Gelegenheiten. Die erste ist die Auswertung: Wenn du wissen willst, wofür im Jahr CHF 62’000 übriger Aufwand angefallen sind, schaust du auf das Kontoblatt.
Die zweite ist die Fehlersuche. Ein Konto mit einem unplausiblen Saldo führt über sein Kontoblatt direkt zur Buchung, die dort nicht hingehört.
Aufbewahrt werden muss es zehn Jahre, wie alle Geschäftsbücher. Elektronisch ist das zulässig, solange die Unveränderbarkeit sichergestellt und die Lesbarkeit über die ganze Frist gewährleistet ist.
Die T-Kontenform
Die klassische Darstellung eines Kontos ist das T-Konto, benannt nach seiner Form: ein waagrechter Strich mit dem Kontonamen darüber und ein senkrechter, der Soll von Haben trennt.
In der Ausbildung wird damit gearbeitet, weil sich die Systematik daran am schnellsten begreifen lässt. Man sieht auf einen Blick, welche Seite grösser ist.
In der Praxis sieht ein Kontoblatt anders aus, nämlich als Tabelle mit einer Spalte Soll, einer Spalte Haben und einer laufenden Saldospalte.
Die Logik bleibt dieselbe. Wer die T-Form einmal verstanden hat, liest auch jedes Kontoblatt in einer Software ohne Erklärung.
Fazit
Das Hauptbuch ordnet alle Buchungen nach Konten und liefert damit die Grundlage für Bilanz und Erfolgsrechnung. Inhaltlich enthält es dasselbe wie das Journal, nur anders sortiert.
Für mich ist die Abstimmung mit den Nebenbüchern die wichtigste Routine daraus. Sie dauert fünf Minuten im Monat und findet Fehler, die sonst erst im Abschluss auffallen.