
Doppelte Buchhaltung einfach erklärt
In der doppelten Buchhaltung wird jeder Geschäftsvorfall auf zwei Konten gebucht, einmal im Soll und einmal im Haben, immer mit demselben Betrag.
Daraus entsteht die Selbstkontrolle. Stimmen die Summen von Soll und Haben nicht überein, liegt ein Fehler vor.
Sie liefert zwei Ergebnisse gleichzeitig: die Bilanz als Vermögensübersicht und die Erfolgsrechnung als Gewinnermittlung.
Verpflichtet sind in der Schweiz juristische Personen sowie Einzelfirmen und Personengesellschaften ab CHF 500’000 Jahresumsatz.
Doppelte Buchhaltung klingt nach doppeltem Aufwand und ist in Wahrheit das Gegenteil. Sie ist ein System, das sich selbst kontrolliert, und genau deshalb hat es sich seit Jahrhunderten gehalten.
Der Kern ist eine einzige Idee: Jeder Vorgang wird von zwei Seiten betrachtet. Woher kommt das Geld, und wohin geht es? Beides zusammen ergibt immer dasselbe Bild.
Schauen wir uns an, wie das Prinzip funktioniert, was der Unterschied zur einfachen Buchhaltung ist, wer in der Schweiz dazu verpflichtet ist und warum die Kontrolle daraus entsteht.
Das Prinzip in einem Satz
Jeder Geschäftsvorfall hat zwei Seiten, und beide werden erfasst. Woher der Wert kommt und wohin er geht, wird nicht getrennt betrachtet, sondern als ein einziger Vorgang mit zwei Enden.
Kaufst du einen Laptop für CHF 1’800 und bezahlst per Bank, passieren zwei Dinge gleichzeitig: Dein Bankguthaben sinkt um CHF 1’800, und dein Anlagevermögen steigt um denselben Betrag.
Die doppelte Buchhaltung schreibt beides auf, auf zwei verschiedenen Konten und mit demselben Betrag. Das eine im Soll, das andere im Haben.
Damit ist das ganze Prinzip beschrieben. Alles Weitere, von der Bilanz bis zur Erfolgsrechnung, ergibt sich daraus fast von selbst.
Soll und Haben
Die beiden Begriffe sind die grösste Hürde beim Einstieg, weil sie sprachlich nichts mit ihrer Bedeutung zu tun haben. Soll heisst nicht Schuld, Haben heisst nicht Guthaben.
Es sind schlicht die Namen der linken und der rechten Kontoseite. Soll ist links, Haben ist rechts, und was auf welcher Seite steht, hängt von der Kontoart ab.
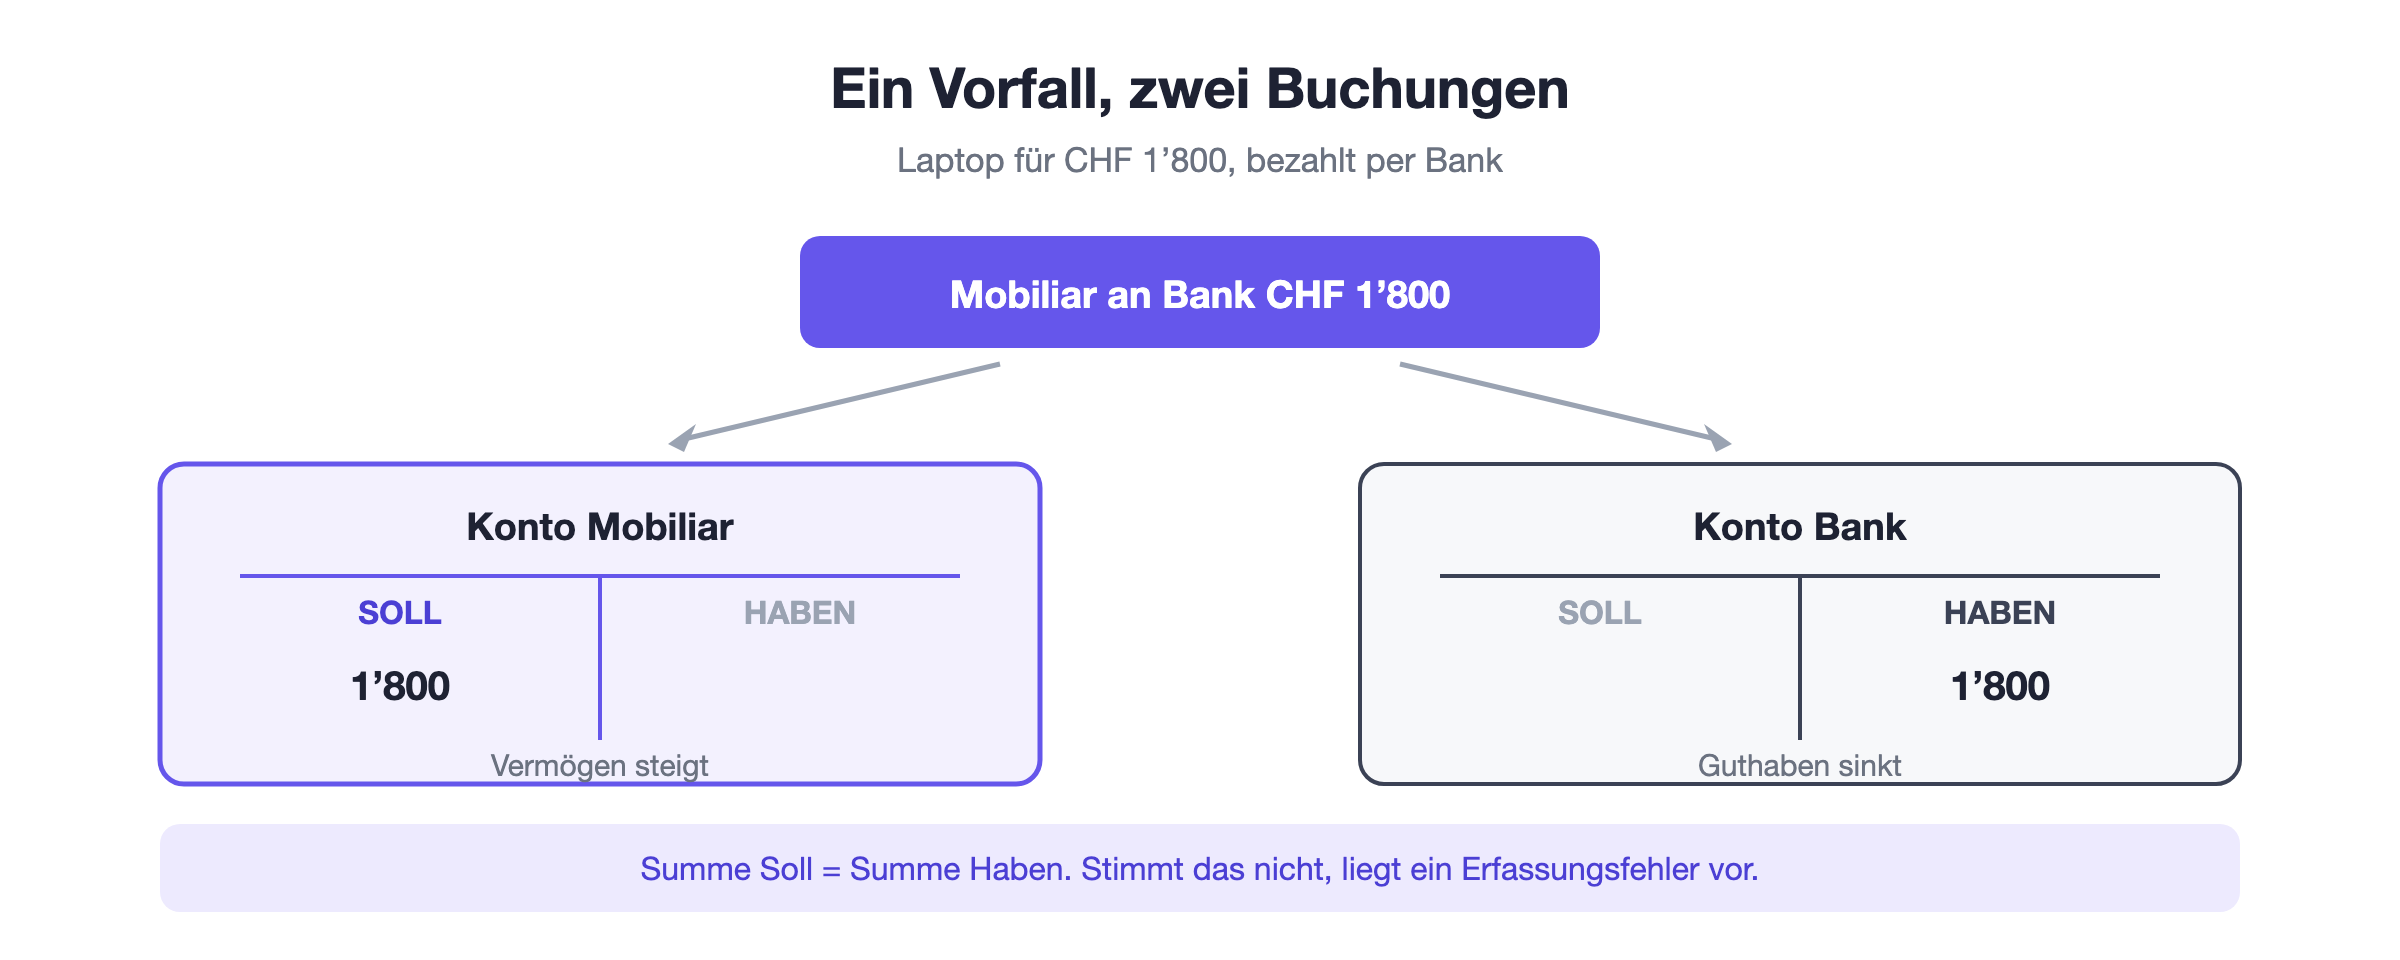
Ein Buchungssatz benennt beide Seiten in fester Reihenfolge: erst das Sollkonto, dann das Habenkonto. Mobiliar an Bank CHF 1’800 sagt genau das aus, was oben beschrieben wurde.
Wer das einmal verstanden hat, hat den schwierigsten Teil hinter sich. Der Rest ist Übung und Kenntnis des Kontenplans.
Die Selbstkontrolle
Weil jeder Betrag zweimal erfasst wird, muss die Summe aller Sollbuchungen der Summe aller Habenbuchungen entsprechen. Immer, ohne Ausnahme.
Daraus entsteht eine automatische Prüfung. Stimmen die beiden Summen nicht überein, ist irgendwo ein Betrag nur einseitig oder in falscher Höhe erfasst worden.
Diese Prüfung nennt sich Probebilanz oder Saldenbilanz und war früher der Moment, in dem sich zeigte, ob ein Monat sauber gebucht wurde.
Sie findet nicht jeden Fehler. Eine Buchung auf dem falschen, aber existierenden Konto bleibt unentdeckt, weil die Summen trotzdem stimmen. Aber sie fängt alle einseitigen Erfassungsfehler ab.
Zwei Ergebnisse gleichzeitig
Der eigentliche Gewinn der doppelten Buchhaltung ist, dass sie zwei Auswertungen gleichzeitig liefert, ohne zusätzlichen Aufwand.
Die eine ist die Bilanz. Sie zeigt zu einem Stichtag, was der Betrieb besitzt und wie das finanziert ist, also Vermögen auf der einen und Kapital auf der anderen Seite.
Die andere ist die Erfolgsrechnung. Sie zeigt über eine Periode, welche Erträge und welche Aufwände angefallen sind, und daraus ergibt sich der Gewinn oder Verlust.
Beide führen zum selben Ergebnis. Der Gewinn aus der Erfolgsrechnung entspricht exakt der Veränderung des Eigenkapitals in der Bilanz. Diese doppelte Erfolgsermittlung ist die zweite Bedeutung von doppelt.
Der Unterschied zur einfachen Buchhaltung
Die einfache Buchhaltung erfasst nur Einnahmen und Ausgaben, meist in dem Moment, in dem Geld fliesst. Sie ist eine Liste, keine Systematik.
Einfache Buchhaltung | Doppelte Buchhaltung | |
Erfasst | Einnahmen und Ausgaben | Alle Vermögens- und Erfolgsvorgänge |
Ergebnis | Überschuss | Bilanz und Erfolgsrechnung |
Zeigt Forderungen | Nein | Ja |
Selbstkontrolle | Keine | Soll gleich Haben |
Die dritte Zeile ist die wichtigste. Wer nur Zahlungen erfasst, sieht nicht, welche Rechnungen noch offen sind und welche Lieferantenrechnungen noch zu bezahlen sind.
Damit fehlt genau die Information, die für Entscheidungen gebraucht wird. Eine gute Kasse bei gleichzeitig CHF 60’000 unbezahlten Lieferantenrechnungen ist keine gute Lage.
Wer dazu verpflichtet ist
In der Schweiz hängt die Pflicht von Rechtsform und Umsatz ab, und die Schwelle ist klar definiert.
Juristische Personen, also AG, GmbH und Genossenschaft, führen immer eine doppelte Buchhaltung, unabhängig von ihrer Grösse.
Einzelfirmen und Personengesellschaften sind ab einem Jahresumsatz von CHF 500’000 dazu verpflichtet. Darunter genügt eine vereinfachte Aufstellung über Einnahmen, Ausgaben und Vermögenslage.
Freiwillig darf jeder doppelt buchführen, und viele tun es deutlich vor der Schwelle. Der Wechsel mitten im Wachstum ist unangenehmer als der frühe Einstieg.
Wie sie im Alltag aussieht
Die gute Nachricht ist, dass niemand mehr von Hand Konten führt. Die Systematik steckt in der Software, und die Buchungssätze entstehen aus den erfassten Belegen.
Wer eine Rechnung stellt, löst damit automatisch eine Buchung aus: Forderung im Soll, Ertrag im Haben. Geht die Zahlung ein, folgt die zweite Buchung: Bank im Soll, Forderung im Haben.
Genau daran zeigt sich der Unterschied zur einfachen Buchhaltung. Die Forderung existiert ab dem Tag der Rechnung und verschwindet erst mit der Zahlung, statt erst beim Geldfluss aufzutauchen.
Damit ist die Liste der offenen Posten ein Nebenprodukt der Buchhaltung und keine separate Liste, die jemand pflegen müsste.
Was sie nicht leistet
Die doppelte Buchhaltung ist ein Erfassungssystem, keine Wahrheitsmaschine. Sie stellt sicher, dass jeder Betrag konsistent erfasst ist, nicht dass er richtig eingeordnet wurde.
Eine Buchung auf dem falschen Aufwandskonto bleibt unbemerkt, weil Soll und Haben trotzdem ausgeglichen sind. Genauso ein Beleg, der gar nie erfasst wurde.
Deshalb ersetzt sie weder eine saubere Belegablage noch den kritischen Blick auf die Zahlen. Sie sorgt nur dafür, dass das Erfasste in sich stimmig bleibt.
Und sie sagt nichts über die Liquidität. Ein Betrieb kann buchhalterisch Gewinn ausweisen und gleichzeitig zahlungsunfähig sein, wenn die Forderungen nicht hereinkommen.
Fazit
Doppelte Buchhaltung heisst, jeden Vorgang auf zwei Konten zu erfassen, im Soll und im Haben. Daraus entstehen Selbstkontrolle, Bilanz und Erfolgsrechnung, ohne zusätzlichen Aufwand.
Für mich ist der überzeugendste Punkt nicht die Pflicht, sondern die Information. Erst mit einer Bilanz weiss man, wie es einem Betrieb tatsächlich geht, und nicht nur, wie viel gerade auf dem Konto liegt.