MWST-Pflicht einfach erklärt
Mehrwertsteuerpflichtig wirst du ab einem Jahresumsatz von CHF 100’000 aus Leistungen, die im Inland steuerbar sind. Massgebend ist der Umsatz, nicht der Gewinn.
Die Pflicht beginnt grundsätzlich mit der Aufnahme der Tätigkeit, wenn schon dann absehbar ist, dass die Grenze überschritten wird. Andernfalls auf Beginn des Folgejahres.
Für nicht gewinnstrebige, ehrenamtlich geführte Sport- und Kulturvereine sowie gemeinnützige Institutionen liegt die Grenze bei CHF 250’000.
Unter der Grenze bist du befreit, kannst dich aber freiwillig unterstellen. Das lohnt sich bei hohen Investitionen oder wenn deine Kundschaft selbst vorsteuerabzugsberechtigt ist.
Die Mehrwertsteuerpflicht ist der Moment, in dem aus einer Nebenbeschäftigung ein richtiges Unternehmen wird, zumindest aus Sicht des Bundes. Und sie kommt oft schneller, als man denkt.
Entscheidend ist der Umsatz, nicht der Gewinn. Wer CHF 120’000 umsetzt und davon CHF 20’000 verdient, ist steuerpflichtig. Wer CHF 80’000 umsetzt und davon CHF 70’000 verdient, ist es nicht.
Schauen wir uns an, ab wann die Pflicht greift, wie du den Zeitpunkt richtig bestimmst, welche Sonderfälle es gibt und wann sich eine freiwillige Unterstellung lohnt.
Ab wann die Pflicht greift
Die Grenze liegt bei einem Jahresumsatz von CHF 100’000 aus Leistungen, die im Inland steuerbar sind. Wer darunter bleibt, ist von der Steuerpflicht befreit, auch wenn er wirtschaftlich erfolgreich ist.
Massgebend ist ausdrücklich der Umsatz, nicht der Gewinn und nicht das, was bei dir hängen bleibt. Ein Handelsbetrieb mit hohem Wareneinsatz erreicht die Grenze deshalb viel früher als eine Beraterin mit denselben Einkünften.
Nicht mitgezählt werden Umsätze aus ausgenommenen Leistungen. Wer Bildung oder Therapie anbietet, kann deutlich über CHF 100’000 umsetzen und trotzdem nicht steuerpflichtig sein.
Für nicht gewinnstrebige, ehrenamtlich geführte Sport- und Kulturvereine sowie gemeinnützige Institutionen gilt eine höhere Grenze von CHF 250’000. Das entlastet Vereine, die viel umsetzen, aber keine Gewinne erzielen.
Wann die Pflicht beginnt
Hier wird es unangenehm, weil das Gesetz nicht auf das Erreichen der Grenze abstellt, sondern auf die Prognose. Es gibt zwei Konstellationen.
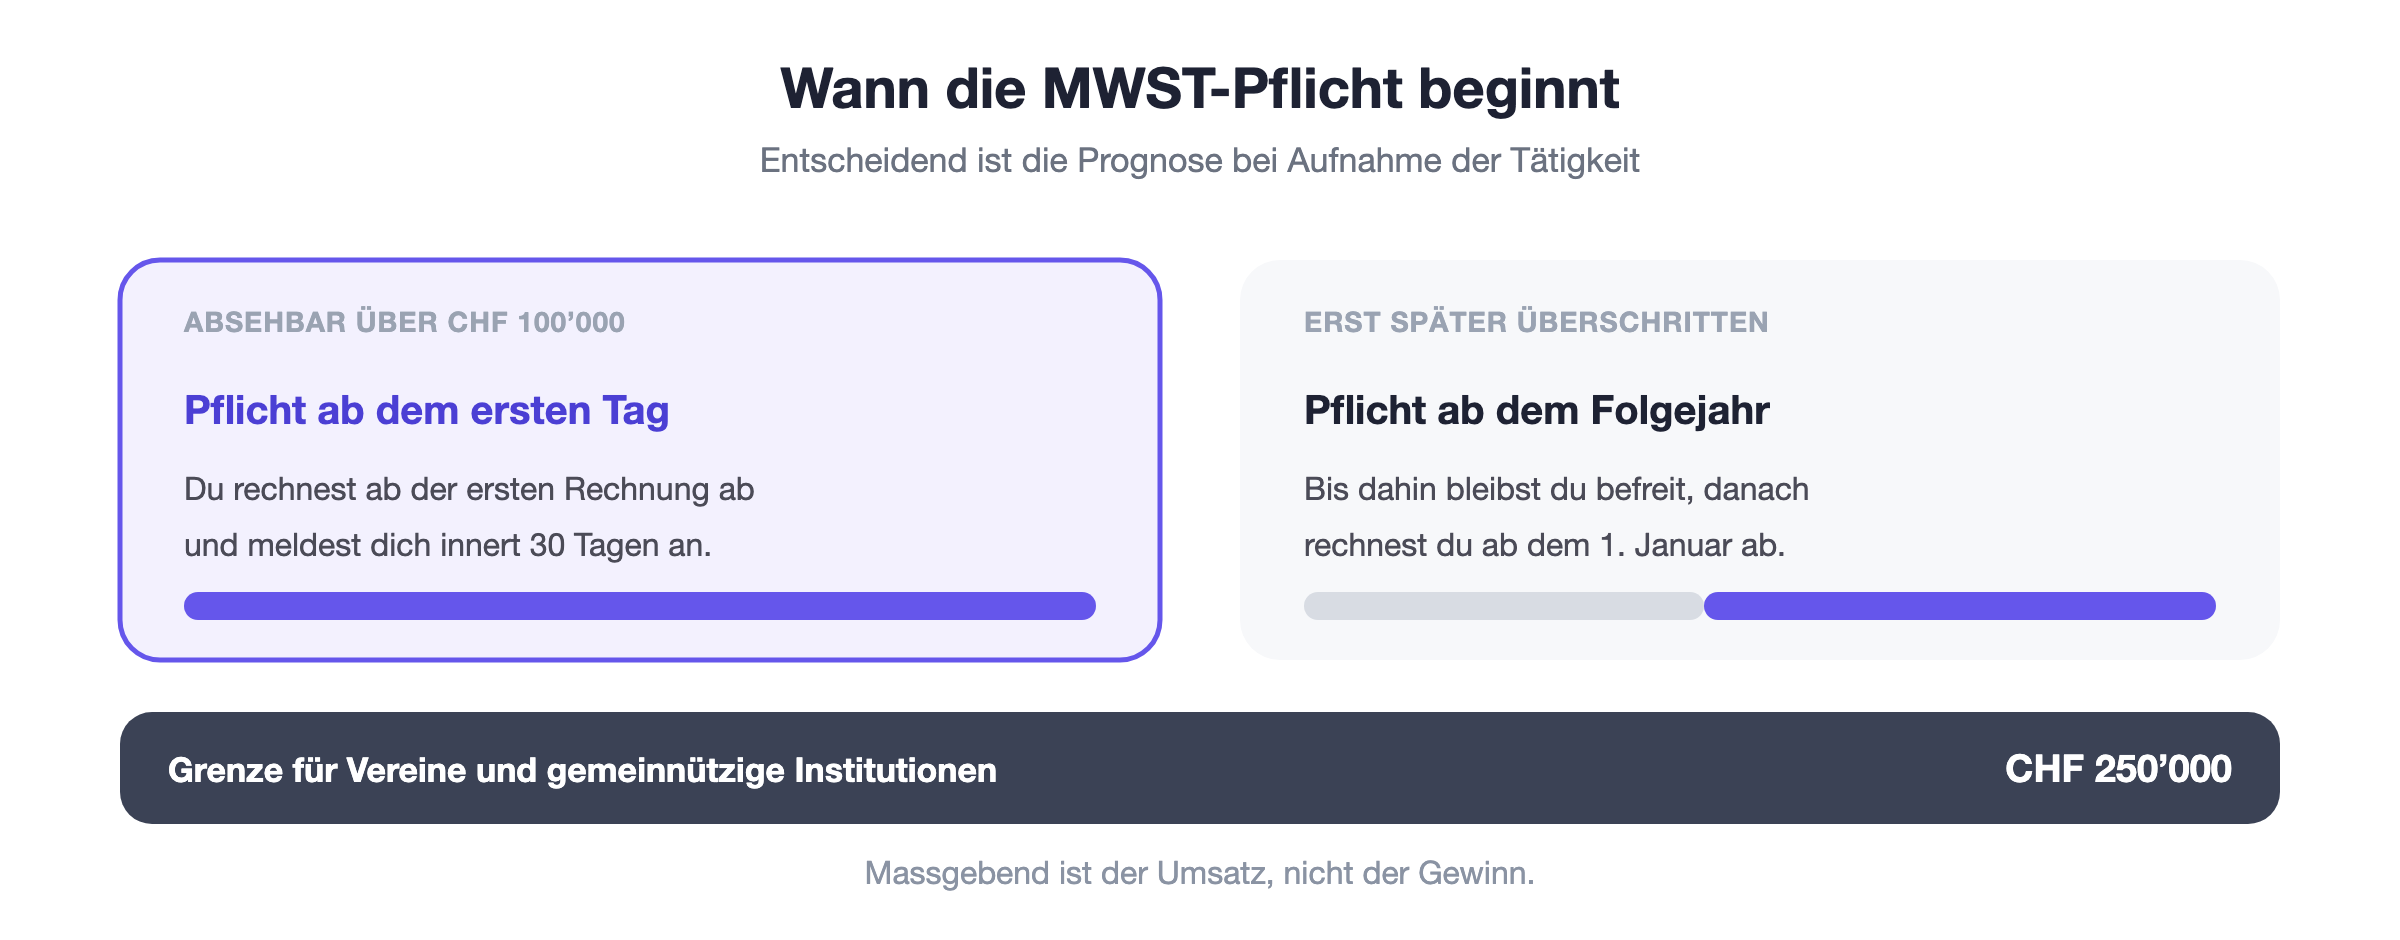
Ist bereits bei Aufnahme der Tätigkeit absehbar, dass du innerhalb von zwölf Monaten über CHF 100’000 kommst, beginnt die Steuerpflicht sofort. Du rechnest also von der ersten Rechnung an ab.
Stellt sich erst im Verlauf heraus, dass du die Grenze überschreitest, beginnt die Pflicht auf den Anfang des folgenden Kalenderjahres. Das ist der häufigere Fall bei Firmen, die langsam wachsen.
Anmelden musst du dich innert 30 Tagen nach Beginn der Steuerpflicht. Die Anmeldung ist eine Bringschuld: Die Steuerverwaltung meldet sich nicht von selbst, und Unkenntnis schützt nicht.
Was passiert, wenn du es verpasst
Die Steuerpflicht entsteht von Gesetzes wegen, nicht durch deine Anmeldung. Wer zu spät merkt, dass er pflichtig war, schuldet die Steuer rückwirkend für die ganze Zeit.
Das Problem ist nicht die Steuer selbst, sondern dass du sie nicht mehr weiterverrechnen kannst. Deine Kundschaft hat längst bezahlt, und eine nachträgliche Rechnung über 8.1 Prozent stösst selten auf Verständnis.
Faktisch zahlst du die Steuer damit aus der eigenen Tasche. Bei einem Jahresumsatz von CHF 150’000 sind das über CHF 11’000, und dazu kommt der Verzugszins.
Immerhin darfst du im Gegenzug die Vorsteuer derselben Periode geltend machen. Das mildert den Schaden, gleicht ihn aber selten aus.
Die freiwillige Unterstellung
Unter der Grenze kannst du dich freiwillig unterstellen. Das klingt widersinnig, ist in zwei Situationen aber klar vorteilhaft.
Die erste sind hohe Investitionen. Wer eine Werkstatt einrichtet oder Maschinen kauft, zahlt darauf Vorsteuer, die ohne Unterstellung verloren ist. Mit Unterstellung holst du sie zurück.
Die zweite ist eine Kundschaft, die selbst steuerpflichtig ist. Für sie ist dein Steueraufschlag neutral, weil sie ihn als Vorsteuer abzieht. Dein Preis bleibt für sie gleich, du gewinnst den Vorsteuerabzug dazu.
Umgekehrt ist die Unterstellung bei Privatkundschaft meist ein Nachteil. Dort wirkt die Steuer wie eine Preiserhöhung um 8.1 Prozent, die du entweder weitergibst oder selbst trägst.
Sonderfälle, die oft übersehen werden
Leistungen aus dem Ausland: Wer für über CHF 10’000 pro Jahr Dienstleistungen aus dem Ausland bezieht, wird bezugsteuerpflichtig, auch ohne eigene Steuerpflicht.
Mehrere Tätigkeiten: Die Umsätze einer Person werden zusammengezählt. Zwei Einzelfirmen derselben Inhaberin bilden mehrwertsteuerlich ein Steuersubjekt.
Leistungen ins Ausland: Exporte sind von der Steuer befreit, zählen aber trotzdem zur Umsatzgrenze und begründen Steuerpflicht mit vollem Vorsteuerabzug.
Der dritte Punkt überrascht am meisten. Wer ausschliesslich ins Ausland liefert, zahlt keine Steuer, ist aber steuerpflichtig und darf die gesamte Vorsteuer zurückfordern. Das ist einer der wenigen Fälle, in denen die Steuerpflicht ein reiner Vorteil ist.
Ebenfalls häufig übersehen wird der Zeitpunkt bei einer Firmenübernahme. Wer einen bestehenden Betrieb übernimmt, tritt in dessen Verhältnisse ein und ist ab dem ersten Tag steuerpflichtig, wenn es der übernommene Betrieb war.
Das Ende der Steuerpflicht
Fällt dein Umsatz unter die Grenze, endet die Steuerpflicht nicht automatisch. Du musst dich aktiv abmelden, sonst rechnest du weiter ab.
Eine Abmeldung ist frühestens auf das Ende der Steuerperiode möglich, in der die Voraussetzungen weggefallen sind. Bei einer freiwilligen Unterstellung bist du zudem mindestens eine Steuerperiode gebunden.
Beim Ausscheiden kommt die Eigenverbrauchsbesteuerung ins Spiel. Auf Gegenständen, für die du Vorsteuer abgezogen hast und die weiterhin im Betrieb sind, wird die Steuer anteilig nachbelastet. Wer kurz vor der Abmeldung noch grössere Anschaffungen macht, sollte das einrechnen.
Die MWST-Pflicht in MILKEE
Der praktische Teil ist die Überwachung. Du musst wissen, wo dein rollender Jahresumsatz steht, und zwar bevor du die Grenze überschreitest, nicht danach.
Wenn du deine Buchhaltung in MILKEE führst, siehst du deinen Umsatz laufend und kannst rechtzeitig reagieren. Das ist der einzige Weg, die Dreissigtagefrist einzuhalten.
Ist die Anmeldung erfolgt, hinterlegst du deine Abrechnungsmethode und rechnest von da an regelmässig ab. Wie das im Detail läuft, steht im Eintrag zur MWST-Abrechnung.
Fazit
Steuerpflichtig wirst du ab CHF 100’000 Umsatz aus steuerbaren Leistungen im Inland. Ist das Überschreiten von Anfang an absehbar, beginnt die Pflicht sofort, sonst auf das Folgejahr.
Für mich ist die Lehre aus diesem Eintrag, dass die Grenze beim Umsatz liegt und nicht beim Verdienst. Wer das verwechselt, merkt seine Steuerpflicht oft erst, wenn sie bereits ein Jahr alt ist.