MWST-Abrechnung einfach erklärt
Die MWST-Abrechnung ist die periodische Meldung deiner Umsätze und Vorsteuern an die Eidgenössische Steuerverwaltung. Daraus ergibt sich die Zahllast, die du überweist oder zurückerhältst.
Abgerechnet wird bei der effektiven Methode quartalsweise, bei der Saldosteuersatzmethode halbjährlich. Die Frist beträgt jeweils 60 Tage nach Ende der Abrechnungsperiode.
Eingereicht wird elektronisch über das Portal der Steuerverwaltung. Eine Abrechnung ist auch dann einzureichen, wenn du keinen Umsatz hattest.
Nach Abschluss des Geschäftsjahres kommt die Umsatzabstimmung dazu: Du gleichst die deklarierten Zahlen mit der Buchhaltung ab und korrigierst Abweichungen innert 180 Tagen.
Die MWST-Abrechnung ist die regelmässigste Pflicht im Leben eines steuerpflichtigen Unternehmens. Sie kommt vier Mal im Jahr, sie kommt pünktlich, und sie verzeiht schlechte Organisation nicht.
Inhaltlich ist sie erstaunlich simpel: Du meldest, was du umgesetzt hast, ziehst ab, was du an Vorsteuer bezahlt hast, und überweist die Differenz. Aufwendig ist nicht die Abrechnung, sondern die saubere Grundlage dafür.
Schauen wir uns an, in welchem Rhythmus abgerechnet wird, welche Fristen gelten, welche Methoden zur Auswahl stehen und was am Ende des Jahres zusätzlich zu tun ist.
Was die MWST-Abrechnung ist
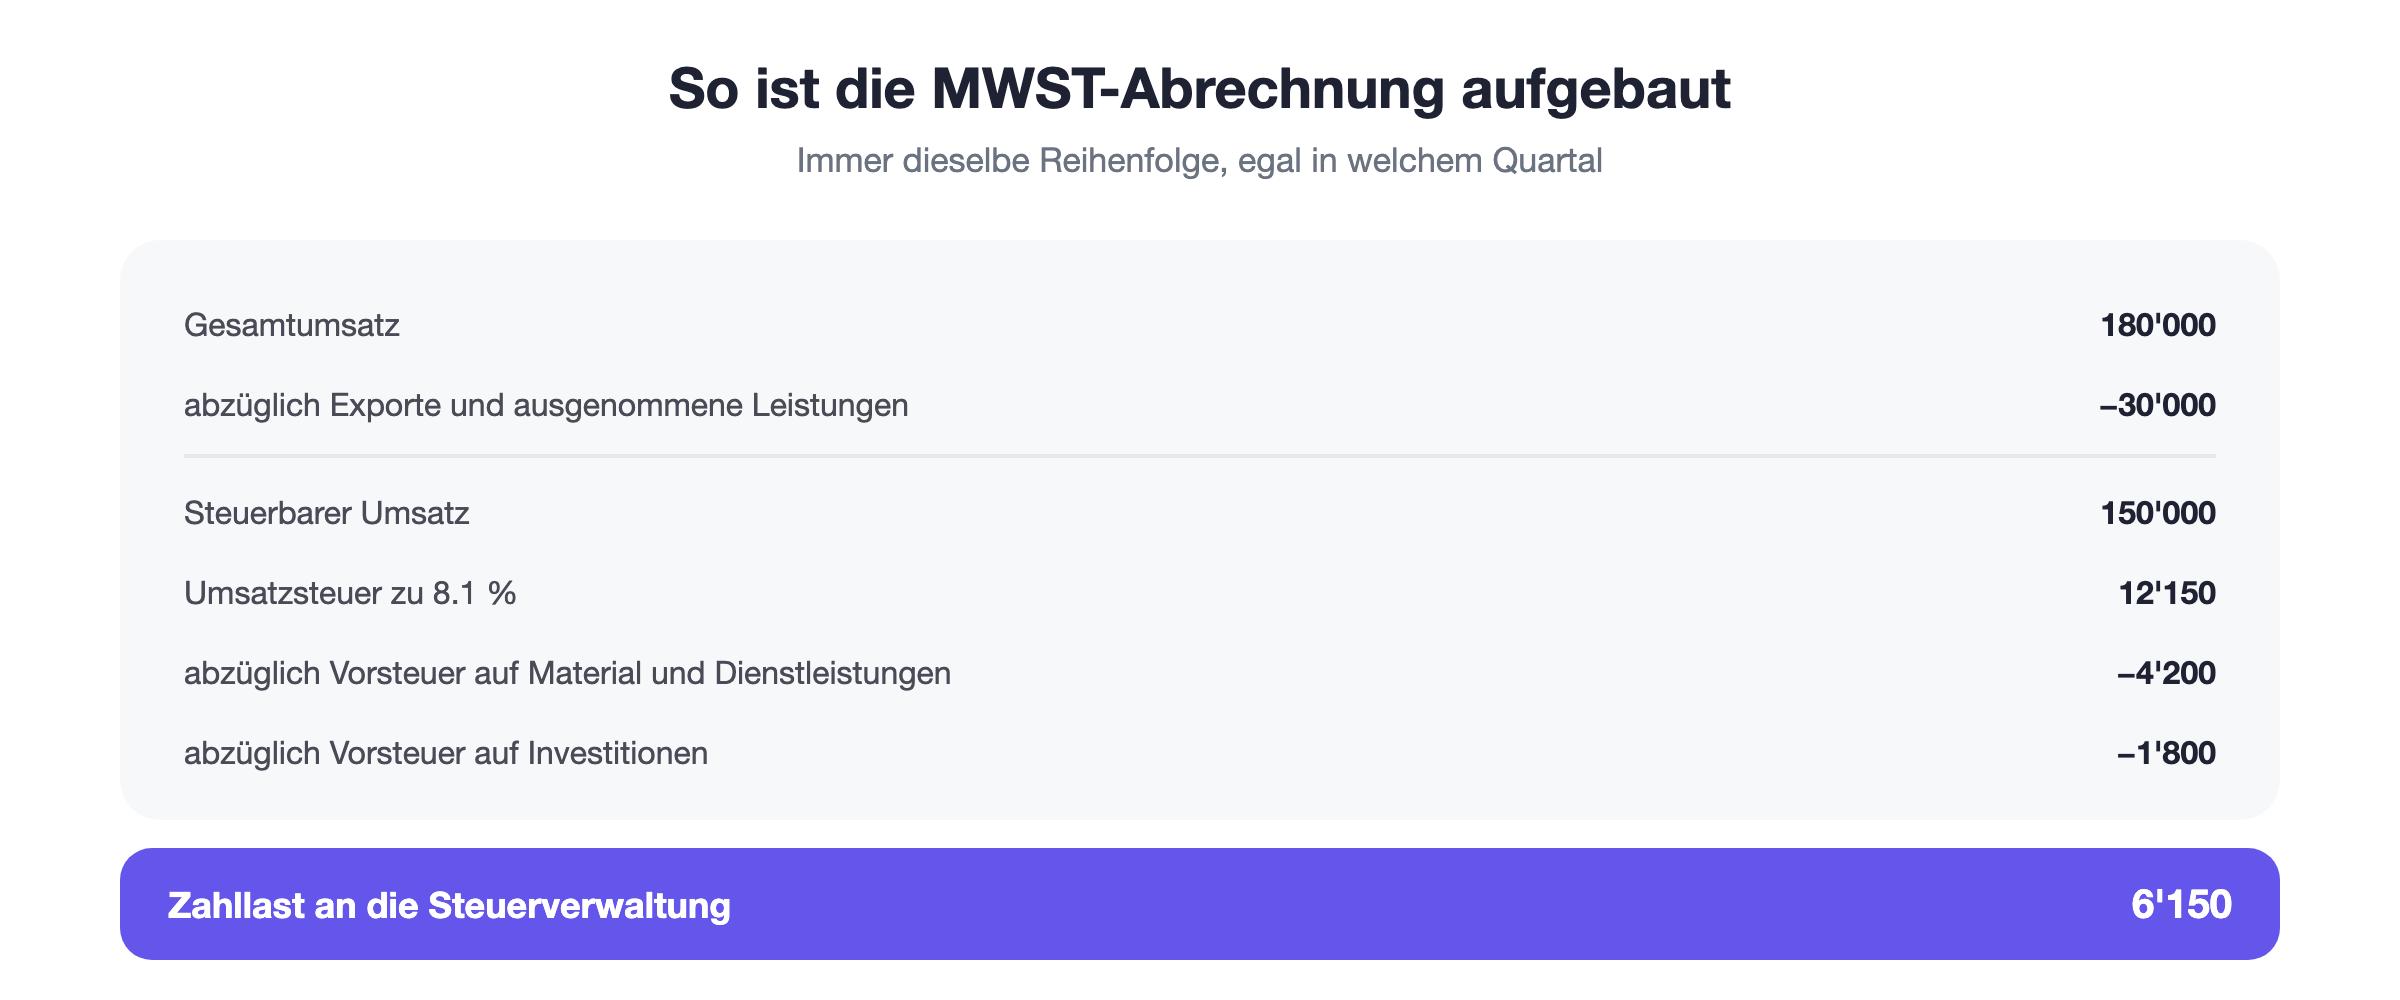
Die MWST-Abrechnung ist die periodische Meldung an die Eidgenössische Steuerverwaltung. Du deklarierst deine Umsätze, machst die bezahlte Vorsteuer geltend und berechnest daraus die Steuer, die du schuldest.
Der Aufbau folgt immer derselben Logik. Zuerst der Gesamtumsatz, dann die Abzüge für nicht steuerbare Anteile, danach die Aufteilung des steuerbaren Umsatzes auf die Sätze, schliesslich die Vorsteuer und die Zahllast.
Die Vorsteuer ist dabei die Steuer, die du selbst beim Einkauf bezahlt hast. Sie darfst du abziehen, sofern du für steuerbare Zwecke eingekauft hast und eine korrekte Rechnung vorliegt.
Ist die Vorsteuer höher als die Umsatzsteuer, entsteht ein Guthaben, das dir ausbezahlt wird. Das kommt in Investitionsjahren und bei exportorientierten Betrieben regelmässig vor und ist kein Grund zur Beunruhigung.
Rhythmus und Fristen
Wie oft du abrechnest, hängt von der gewählten Methode ab. Das ist einer der wenigen Punkte, bei denen du dir mit der Methodenwahl direkt Arbeit sparst.
Methode | Rhythmus | Abrechnungen pro Jahr | Frist |
Effektive Methode | Quartalsweise | 4 | 60 Tage nach Quartalsende |
Saldosteuersatzmethode | Halbjährlich | 2 | 60 Tage nach Halbjahresende |
Jährliche Abrechnung | Jährlich | 1 | Auf Gesuch, mit Ratenzahlungen |
Die Frist von 60 Tagen gilt sowohl für die Einreichung als auch für die Zahlung. Eine Fristverlängerung ist für die Einreichung möglich, verschiebt aber die Fälligkeit der Zahlung nicht, und der Verzugszins läuft weiter.
Einzureichen ist die Abrechnung auch dann, wenn du im betreffenden Quartal keinen Umsatz hattest. Eine Nullabrechnung ist schnell gemacht, ihr Fehlen führt dagegen zu Mahnungen und im schlimmsten Fall zu einer Schätzung.
Die Wahl der Methode
Zwei Methoden stehen zur Auswahl, und sie unterscheiden sich fundamental im Aufwand. Die Wahl bindet dich für eine Weile, deshalb lohnt sich eine sorgfältige Rechnung im Voraus.
Bei der effektiven Methode rechnest du mit den tatsächlichen Sätzen ab und ziehst die tatsächliche Vorsteuer ab. Das ist genau, aber aufwendig, weil jeder Beleg erfasst und zugeordnet sein muss.
Bei der Saldosteuersatzmethode rechnest du mit einem tieferen Branchensatz auf dem Bruttoumsatz und verzichtest auf den einzelnen Vorsteuerabzug. Der Aufwand sinkt erheblich, dafür ist das Ergebnis eine Pauschale.
Als Faustregel gilt: Wer hohe Vorsteuern hat, etwa durch Wareneinkauf oder Investitionen, fährt effektiv besser. Wer vor allem eigene Arbeitsleistung verkauft, profitiert meist vom Saldosteuersatz.
Vereinbart oder vereinnahmt
Unabhängig von der Methode musst du festlegen, wann ein Umsatz als erzielt gilt. Auch hier gibt es zwei Varianten mit spürbaren Folgen für deine Liquidität.
Der Regelfall ist die Abrechnung nach vereinbarten Entgelten. Massgebend ist das Rechnungsdatum, du schuldest die Steuer also, sobald du fakturiert hast, unabhängig davon, ob bezahlt wurde.
Auf Gesuch kannst du nach vereinnahmten Entgelten abrechnen. Dann zählt der Zahlungseingang, und du führst die Steuer erst ab, wenn das Geld tatsächlich da ist.
Für Betriebe mit langen Zahlungsfristen ist die zweite Variante deutlich angenehmer. Sie verlangt allerdings eine saubere Führung der offenen Posten, weil sich Umsatz und Rechnungsstellung nicht mehr decken.
Die Umsatzabstimmung am Jahresende
Mit der letzten Quartalsabrechnung ist das Jahr noch nicht erledigt. Nach Abschluss der Buchhaltung musst du prüfen, ob die deklarierten Umsätze mit der Erfolgsrechnung übereinstimmen.
Abweichungen sind der Normalfall, nicht die Ausnahme. Sie entstehen durch nachträgliche Gutschriften, Skonti, Fremdwährungsdifferenzen oder Buchungen, die erst beim Abschluss erfasst wurden.
Stellst du eine Differenz fest, reichst du eine Korrekturabrechnung ein. Die Frist dafür beträgt 180 Tage nach Ende der Steuerperiode, also in der Regel bis Ende Juni des Folgejahres.
Diese Abstimmung ist keine Formalität. Bei einer Kontrolle ist sie das erste, was verlangt wird, und ihr Fehlen gilt als Indiz für eine unzuverlässige Abrechnung.
Praktisch bewährt hat sich, die Abstimmung direkt nach dem Jahresabschluss zu machen, solange die Zahlen noch präsent sind. Wer bis Juni wartet, muss sich in jeden Sonderfall neu eindenken.
Was bei einer Kontrolle zählt
Die Steuerverwaltung kontrolliert stichprobenweise, meist alle paar Jahre. Angekündigt wird der Termin im Voraus, und geprüft werden können die letzten fünf Jahre.
Verlangt werden die Abrechnungen, die Buchhaltung, die Umsatzabstimmungen und die Belege. Entscheidend ist, dass sich jede deklarierte Zahl aus der Buchhaltung herleiten lässt, ohne dass du sie erklären musst.
Die häufigsten Beanstandungen betreffen fehlende Rechnungsangaben beim Vorsteuerabzug, falsch zugeordnete Steuersätze und Privatanteile, die nicht korrigiert wurden. Alle drei lassen sich mit sauberer Erfassung im Alltag vermeiden.
Die MWST-Abrechnung in MILKEE
Die Abrechnung ist nur so gut wie die Daten dahinter. Wenn auf jedem Beleg der richtige Satz hinterlegt ist, entsteht sie praktisch von selbst, sonst wird sie zur Rekonstruktionsarbeit.
Wenn du deine Buchhaltung in MILKEE führst, werden Umsätze und Vorsteuern laufend nach Sätzen summiert. Die Abrechnung ist dann ein Abgleich und keine Neuberechnung.
Was dir keine Software abnimmt, ist die Beurteilung von Grenzfällen. Ob ein Privatanteil zu korrigieren ist oder ein Umsatz ins Ausland als befreit gilt, bleibt eine Einschätzung.
Fazit
Abgerechnet wird quartalsweise oder halbjährlich, jeweils innert 60 Tagen. Die Abrechnung selbst ist eine Subtraktion, die Arbeit steckt in der sauberen Erfassung während des Jahres.
Für mich ist die Umsatzabstimmung der unterschätzteste Teil. Sie dauert einen halben Tag und ist das wirksamste Mittel, um bei einer Kontrolle entspannt zu bleiben.