
Effektive MWST-Methode einfach erklärt
Bei der effektiven Methode deklarierst du deine Umsätze zu den gesetzlichen Sätzen und ziehst die tatsächlich bezahlte Vorsteuer davon ab. Die Differenz ist deine Zahllast.
Sie ist die Standardmethode und gilt automatisch, wenn du nichts anderes beantragst. Abgerechnet wird quartalsweise, also vier Mal pro Jahr.
Sie lohnt sich, wenn deine Vorsteuern hoch sind, also bei Handel, Produktion, Handwerk mit Materialeinsatz und in Jahren mit grösseren Investitionen.
Der Preis dafür ist der Aufwand: Jeder Beleg muss erfasst und zugeordnet sein, und bei gemischter Verwendung sind Vorsteuerkorrekturen nötig.
Die effektive Methode ist der Normalfall der Mehrwertsteuerabrechnung. Wer nichts anderes beantragt, rechnet so ab, und wer über den Grenzen für den Saldosteuersatz liegt, hat ohnehin keine Wahl.
Sie heisst effektiv, weil sie mit den tatsächlichen Zahlen arbeitet: den tatsächlichen Steuersätzen auf deinen Umsätzen und der tatsächlich bezahlten Vorsteuer auf deinen Einkäufen. Nichts wird pauschaliert.
Das macht sie genau und aufwendig zugleich. Schauen wir uns an, wie sie funktioniert, welche Pflichten sie mit sich bringt, wann sie sich lohnt und wo die typischen Fehler lauern.
Was die effektive Methode ist
Die effektive Methode ist die Standardabrechnung der Mehrwertsteuer. Du deklarierst deine Umsätze zu den gesetzlichen Sätzen, ziehst die tatsächlich bezahlte Vorsteuer ab und überweist die Differenz.
Sie gilt automatisch, sobald du steuerpflichtig wirst. Der Saldosteuersatz ist die Ausnahme, die du beantragen musst, nicht umgekehrt. Wer nichts unternimmt, rechnet effektiv ab.
Der Name beschreibt das Prinzip: Es wird nichts geschätzt und nichts pauschaliert. Jeder Umsatz trägt seinen Satz, jede Vorsteuer wird einzeln geltend gemacht.
Damit ist sie systematisch korrekt, aber auch die aufwendigere der beiden Methoden. Der Aufwand steckt nicht in der Abrechnung selbst, sondern in der laufenden Erfassung während des Quartals.
Wie die Abrechnung aufgebaut ist
Der Ablauf ist in jeder Abrechnungsperiode derselbe und folgt einer klaren Reihenfolge.
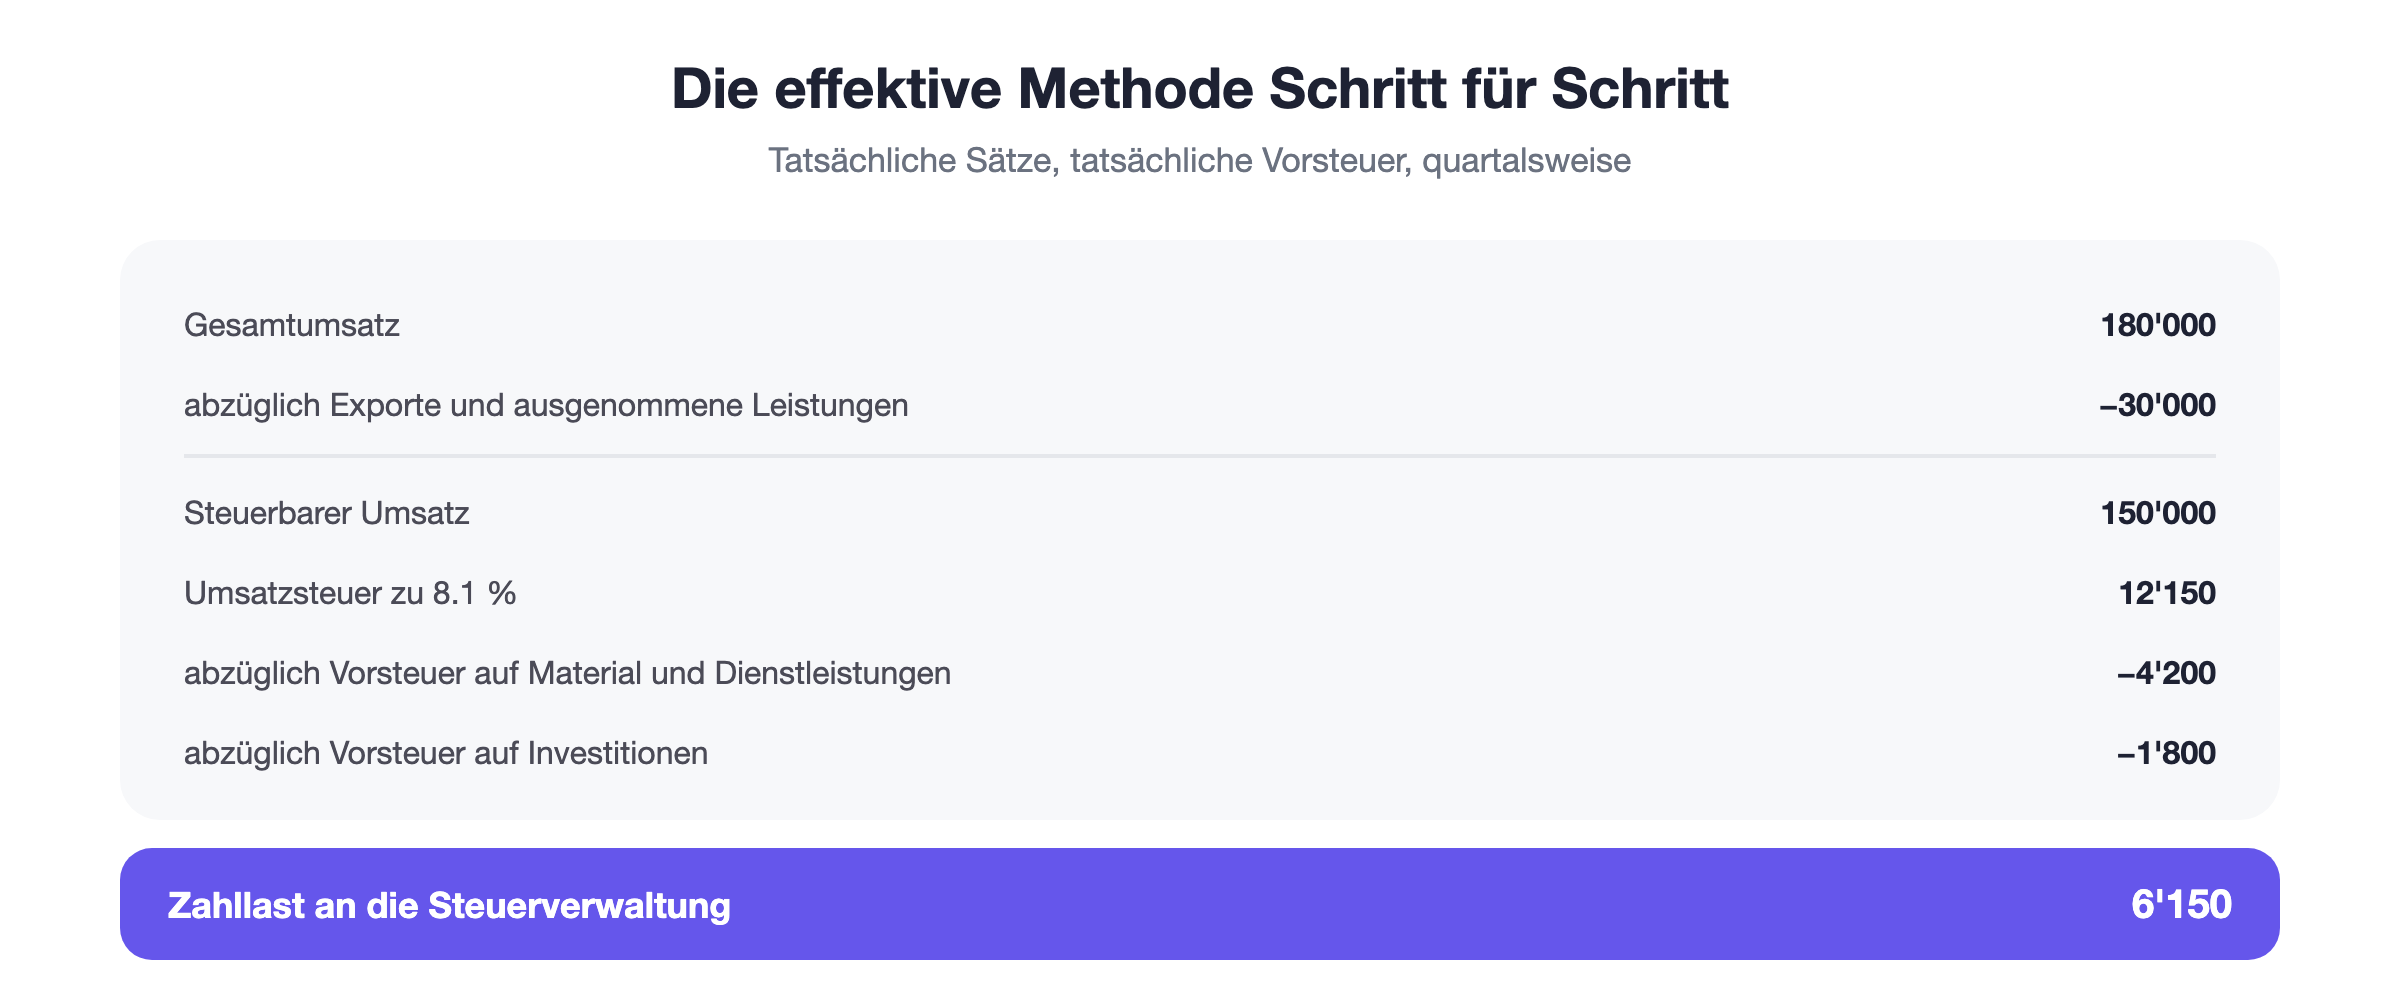
Zuerst deklarierst du den Gesamtumsatz und ziehst davon die nicht steuerbaren Anteile ab, etwa Exporte und ausgenommene Leistungen. Was übrig bleibt, ist der steuerbare Umsatz.
Diesen teilst du auf die Sätze auf und berechnest darauf die Umsatzsteuer. Danach folgt der Vorsteuerabzug, getrennt nach Vorsteuer auf Material und Dienstleistungen und Vorsteuer auf Investitionen.
Zuletzt kommen die Korrekturen: Privatanteile, gemischte Verwendung und allfällige Einlageentsteuerungen. Das Ergebnis ist die Zahllast, die du innert 60 Tagen überweist.
Was du für den Vorsteuerabzug brauchst
Der Vorsteuerabzug ist kein Automatismus. Er setzt voraus, dass du die Leistung für steuerbare Zwecke bezogen hast und dass du es belegen kannst.
Die Rechnung muss den Leistungserbringer mit seiner Mehrwertsteuernummer nennen, die Leistung bezeichnen, das Entgelt ausweisen und den Steuersatz samt Steuerbetrag enthalten. Fehlt eine dieser Angaben, ist der Abzug angreifbar.
Bei kleineren Beträgen bis CHF 400 genügt eine vereinfachte Rechnung. Ein Kassenbon mit Steuerangabe reicht dann aus, die Angaben zum Empfänger sind nicht nötig.
Praktisch heisst das: Belege sammeln genügt nicht, sie müssen auch die richtigen Angaben enthalten. Eine Quittung ohne Steuerausweis ist für den Vorsteuerabzug wertlos, egal wie hoch der Betrag ist.
Vorsteuerkorrekturen
Kompliziert wird die effektive Methode dort, wo eine Leistung nicht ausschliesslich geschäftlich genutzt wird. Dann darf die Vorsteuer nur anteilig abgezogen werden.
Der häufigste Fall ist das Geschäftsfahrzeug mit privater Nutzung. Der private Anteil ist zu korrigieren, entweder pauschal nach den Ansätzen der Steuerverwaltung oder effektiv anhand eines Fahrtenbuchs.
Der zweite Fall ist die gemischte Verwendung, wenn du sowohl steuerbare als auch ausgenommene Umsätze erzielst. Dann ist die Vorsteuer nach einem sachgerechten Schlüssel aufzuteilen, etwa nach Umsatzanteilen.
Der dritte ist die Nutzungsänderung. Wird ein Gegenstand später anders verwendet als beim Kauf, ist die Vorsteuer nachträglich zu korrigieren, nach oben oder nach unten.
Wann sich die Methode lohnt
Die Rechnung ist immer dieselbe: Vergleiche deine tatsächliche Vorsteuer mit dem, was der Saldosteuersatz pauschal abgelten würde.
Bei Handelsbetrieben ist der Fall klar. Wer Waren für CHF 60’000 einkauft und für CHF 100’000 verkauft, hat eine Vorsteuer, die jede Pauschale übersteigt.
Dasselbe gilt in Investitionsjahren. Der Kauf eines Fahrzeugs oder einer Maschine erzeugt einen Vorsteuerabzug, der mit dem Saldosteuersatz vollständig verloren ginge.
Umgekehrt ist die effektive Methode bei reinen Dienstleistungen oft der schlechtere Deal. Wer kaum einkauft, hat kaum Vorsteuer und zahlt trotzdem den vollen Aufwand für die Erfassung.
Ein Zwischenweg existiert nicht: Entweder du rechnest effektiv ab oder pauschal. Wer beides mischen will, etwa effektiv für Investitionen und pauschal für den Rest, findet dafür keine gesetzliche Grundlage.
Sinnvoll ist deshalb, die Entscheidung an der Investitionsplanung auszurichten. Steht ein grösserer Kauf an, ist die effektive Methode für dieses Jahr fast immer die günstigere Variante.
Typische Fehler
Vorsteuer auf Privatem: Der Laptop für die Tochter oder das Mittagessen ohne geschäftlichen Anlass berechtigen nicht zum Abzug.
Belege ohne Steuerausweis: Ohne Angabe von Satz und Betrag ist der Abzug bei einer Kontrolle nicht haltbar.
Vergessene Privatanteile: Sie sind die häufigste Beanstandung überhaupt und werden rückwirkend aufgerechnet.
Alle drei Fehler haben gemeinsam, dass sie erst bei einer Kontrolle auffallen, dann aber für bis zu fünf Jahre rückwirkend. Das macht sie teuer, obwohl jeder einzelne Betrag klein ist, und dazu kommt der Verzugszins auf der ganzen Periode.
Die effektive Methode in MILKEE
Der Aufwand der Methode steht und fällt damit, ob die Steuer beim Erfassen richtig zugeordnet wird. Nachträglich lässt sich das nur mühsam korrigieren.
Wenn du deine Buchhaltung in MILKEE führst, wird die Vorsteuer beim Verbuchen eines Belegs mitgeführt, und die MWST-Abrechnung summiert Umsätze und Vorsteuern automatisch nach Sätzen.
Was du selbst entscheiden musst, sind die Korrekturen. Ob ein Beleg privat oder geschäftlich ist und wie hoch ein Privatanteil ausfällt, kann keine Software für dich beurteilen. Dafür braucht es deine Kenntnis des Betriebs und im Zweifel eine kurze Rückfrage beim Treuhänder.
Fazit
Die effektive Methode rechnet mit den echten Sätzen und der tatsächlichen Vorsteuer. Sie ist der Standard, sie ist genauer, und sie lohnt sich überall dort, wo viel eingekauft oder investiert wird.
Für mich ist der entscheidende Satz der über die Belege. Die Methode ist nur so gut wie die Rechnungen, die du sammelst, und ein Beleg ohne Steuerausweis ist mehrwertsteuerlich kein Beleg.