
MWST-Satz einfach erklärt
Der MWST-Satz bestimmt, wie viel Steuer auf einer Leistung geschuldet ist. Die Schweiz kennt drei Sätze, und massgebend ist die Art der Leistung, nicht deine Branche.
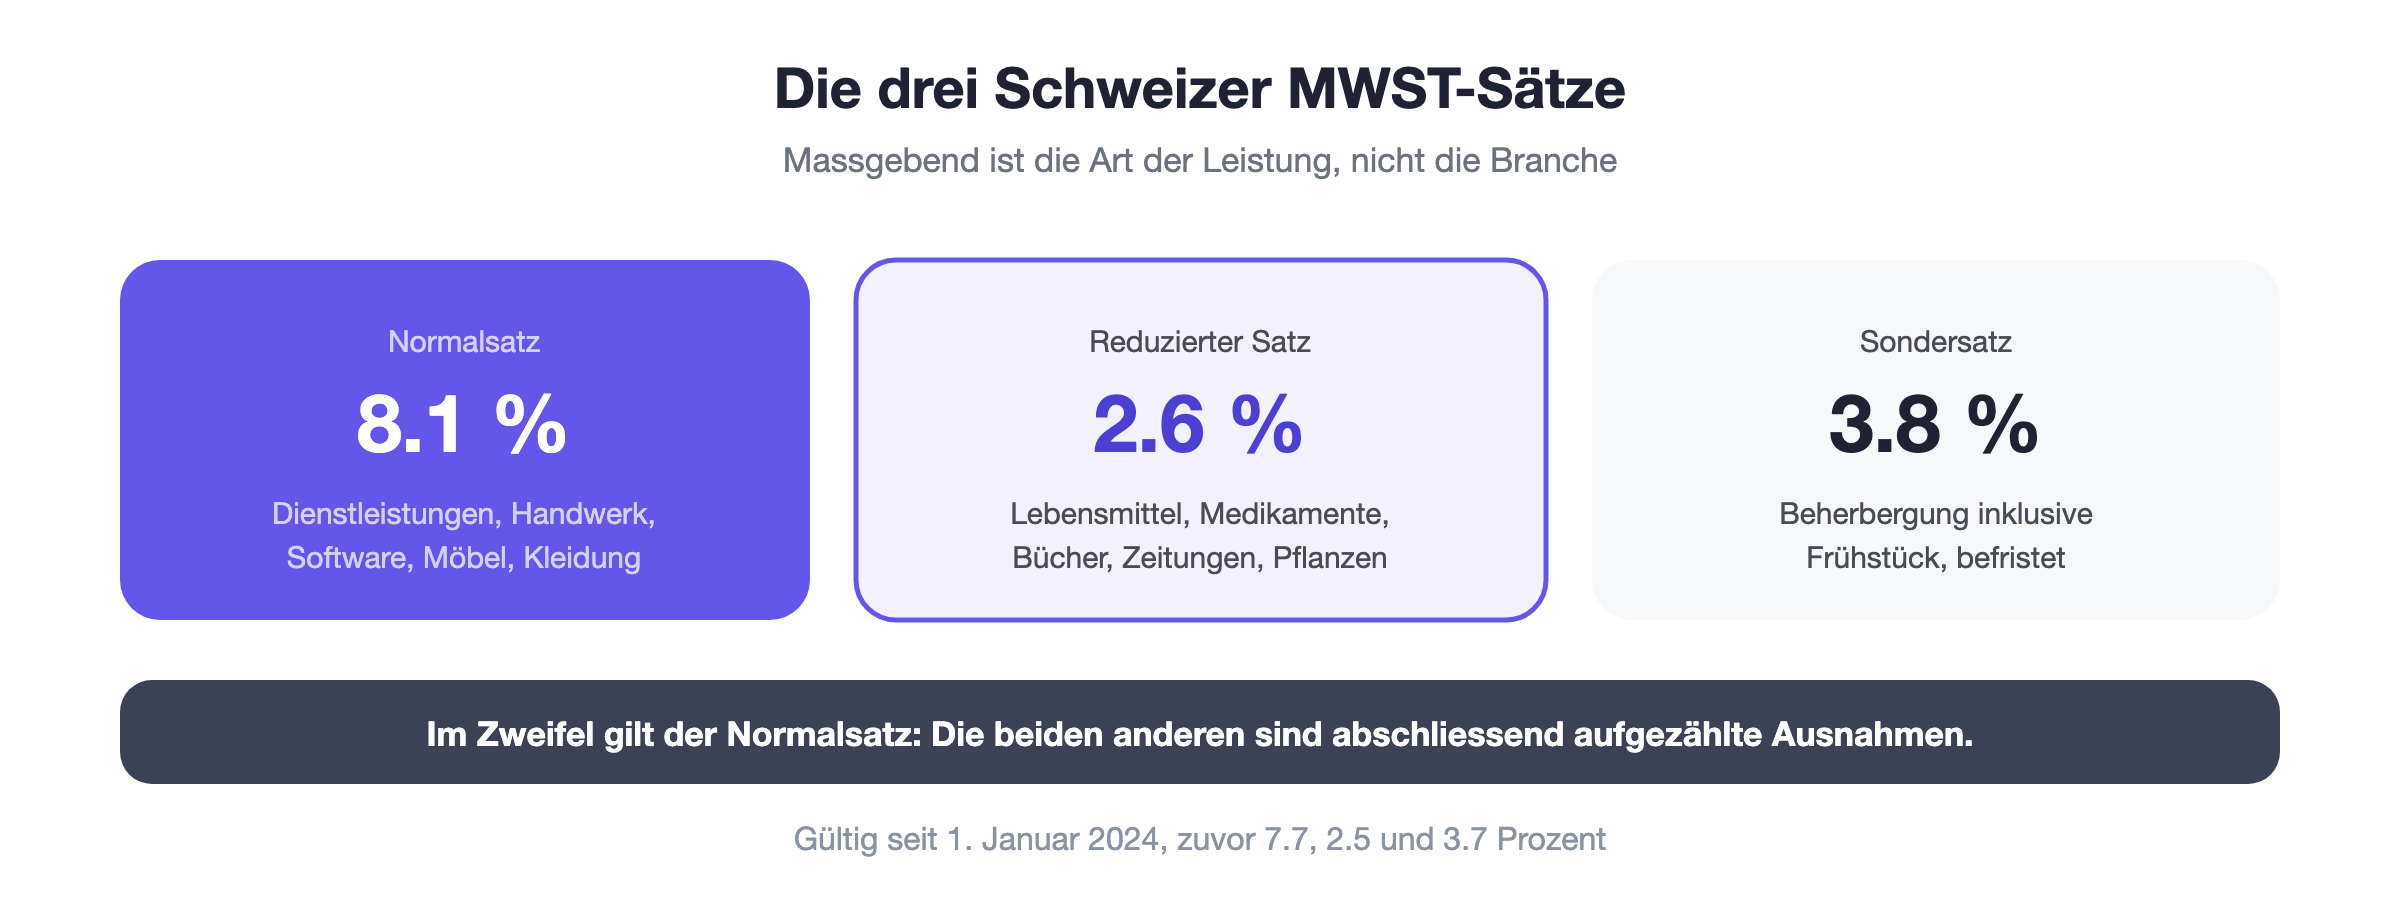
Der Normalsatz beträgt 8.1 Prozent und gilt für alles, was nicht ausdrücklich einem anderen Satz zugewiesen ist. Er ist der Regelfall.
Der reduzierte Satz von 2.6 Prozent gilt für Güter des täglichen Bedarfs: Lebensmittel, Medikamente, Bücher, Zeitungen, Futtermittel und lebende Pflanzen.
Der Sondersatz für Beherbergung liegt bei 3.8 Prozent und umfasst die Übernachtung samt Frühstück. Er ist zeitlich befristet und wird periodisch verlängert.
Die Schweiz hat drei Mehrwertsteuersätze, und die Zuordnung wirkt auf den ersten Blick willkürlich. Ein Buch wird reduziert besteuert, ein E-Book lange Zeit nicht. Ein Salat zum Mitnehmen anders als derselbe Salat am Tisch.
Dahinter steckt aber eine nachvollziehbare Logik: Der reduzierte Satz soll Güter des täglichen Bedarfs entlasten, damit die Mehrwertsteuer nicht überproportional auf tiefe Einkommen drückt.
Schauen wir uns an, welche Sätze gelten, wofür sie jeweils anwendbar sind, wie du bei gemischten Leistungen vorgehst und was bei einer Satzänderung zu beachten ist.
Welche Sätze gelten
Die Schweiz kennt drei Mehrwertsteuersätze. Sie gelten seit dem 1. Januar 2024 und lösten damals die Sätze von 7.7, 2.5 und 3.7 Prozent ab, die zur Finanzierung der AHV angehoben wurden.
Satz | Höhe | Beispiele |
Normalsatz | 8.1 % | Dienstleistungen, Handwerk, Software, Möbel, Kleidung |
Reduzierter Satz | 2.6 % | Lebensmittel, Medikamente, Bücher, Zeitungen, Pflanzen |
Sondersatz | 3.8 % | Beherbergung inklusive Frühstück |
Der Normalsatz ist die Auffangregel. Alles, was das Gesetz nicht ausdrücklich einem anderen Satz zuweist, wird mit 8.1 Prozent besteuert, und das betrifft die grosse Mehrheit aller Leistungen. Wie das System insgesamt funktioniert, steht im Eintrag zur Mehrwertsteuer.
Massgebend ist immer die Art der Leistung, nie deine Branche und nie die Person deiner Kundschaft. Ein Verlag rechnet auf Büchern reduziert ab, auf Beratungsleistungen aber zum Normalsatz.
Der reduzierte Satz
Der reduzierte Satz von 2.6 Prozent soll den täglichen Bedarf entlasten. Die Mehrwertsteuer wirkt sonst regressiv, weil Haushalte mit tiefem Einkommen einen grösseren Anteil ihres Geldes für Konsum ausgeben.
Erfasst sind unter anderem Nahrungsmittel und Getränke ohne Alkohol, Medikamente, Bücher, Zeitungen und Zeitschriften ohne Reklamecharakter, Futtermittel, Dünger sowie lebende Pflanzen und Schnittblumen.
Die Aufzählung im Gesetz ist abschliessend. Sie lässt sich nicht sinngemäss erweitern, auch wenn eine Leistung wirtschaftlich vergleichbar erscheint. Das führt zu Abgrenzungen, die im Alltag seltsam wirken.
Das bekannteste Beispiel ist die Gastronomie. Lebensmittel zum Mitnehmen sind reduziert besteuert, dieselben Lebensmittel zum Konsum vor Ort zum Normalsatz, weil dort eine Gastgewerbeleistung vorliegt und nicht eine blosse Lieferung.
Der Sondersatz für Beherbergung
Beherbergungsleistungen werden mit 3.8 Prozent besteuert. Darunter fällt die Übernachtung samt Frühstück, auch wenn dieses separat in Rechnung gestellt wird.
Der Satz ist tourismuspolitisch begründet und deshalb zeitlich befristet. Er wurde seit seiner Einführung mehrfach verlängert, was jeweils einen Parlamentsentscheid voraussetzt.
Nicht unter den Sondersatz fallen die übrigen Leistungen eines Beherbergungsbetriebs. Das Abendessen, der Wellnessbereich und die Minibar werden zum Normalsatz besteuert und sind entsprechend getrennt auszuweisen.
Für Betriebe mit gemischtem Angebot ist das der zentrale Punkt: Ohne saubere Trennung riskierst du, dass die Steuerverwaltung den gesamten Umsatz zum Normalsatz aufrechnet.
Gemischte Leistungen
In der Praxis kommen ständig Fälle vor, in denen mehrere Leistungen mit unterschiedlichen Sätzen zusammengehören. Das Gesetz kennt dafür klare Regeln.
Grundsatz ist die Einzelbeurteilung: Jede Leistung wird für sich beurteilt und auf der Rechnung mit ihrem Satz ausgewiesen. Das ist immer zulässig und immer korrekt.
Bilden mehrere Leistungen eine wirtschaftliche Einheit, dürfen sie als Gesamtleistung einheitlich behandelt werden. Bei Kombinationen aus mehreren selbständigen Leistungen darf der Satz der überwiegenden Leistung angewendet werden, sofern diese mindestens 70 Prozent des Entgelts ausmacht.
Diese Siebzig-Prozent-Regel ist im Alltag der wichtigste Hebel. Ein Geschenkkorb mit überwiegend Lebensmitteln darf insgesamt reduziert besteuert werden, ein Korb mit hälftig Wein und Schokolade nicht.
Was bei einer Satzänderung gilt
Bei einem Wechsel der Steuersätze ist nicht das Rechnungsdatum massgebend und auch nicht der Zahlungseingang, sondern der Zeitpunkt der Leistungserbringung.
Wer im Dezember eine Leistung erbringt und im Januar Rechnung stellt, rechnet mit dem alten Satz ab. Umgekehrt gilt für eine im Dezember bezahlte Leistung, die erst im Januar erbracht wird, bereits der neue Satz.
Erstreckt sich eine Leistung über den Stichtag, ist sie aufzuteilen. Das betrifft vor allem Abonnemente, Wartungsverträge und Bauleistungen, und es war beim letzten Wechsel die häufigste Fehlerquelle.
Nachträgliche Korrekturen sind möglich, aber aufwendig. Wer eine Rechnung mit falschem Satz gestellt hat, schuldet im Zweifel den ausgewiesenen Betrag, auch wenn er zu hoch ist. Korrigieren lässt sich das nur mit einer berichtigten Rechnung an dieselbe Kundschaft.
Der Satz auf der Rechnung
Damit deine Kundschaft die Vorsteuer abziehen kann, muss die Rechnung bestimmte Angaben enthalten. Der angewendete Steuersatz und der Steuerbetrag gehören zwingend dazu.
Zulässig ist auch die Angabe des Bruttobetrags mit dem Hinweis auf den enthaltenen Satz. Was nicht genügt, ist eine Rechnung ohne jede Angabe zur Steuer, denn dann fehlt deiner Kundschaft die Grundlage für den Abzug.
Bei mehreren Sätzen auf derselben Rechnung sind die Beträge getrennt auszuweisen. Eine Sammelzeile mit einem Mischsatz ist nicht zulässig und führt bei einer Kontrolle regelmässig zu Aufrechnungen.
Die Steuersätze in MILKEE
In der Buchhaltung hängt der Satz am einzelnen Beleg oder an der einzelnen Rechnungsposition, nicht an der Firma. Genau deshalb lohnt es sich, ihn beim Erfassen richtig zu setzen.
Wenn du deine Buchhaltung in MILKEE führst, kannst du pro Position den Satz wählen, und die Abrechnung summiert die Umsätze je Satz automatisch. Das ist die Grundlage für die MWST-Abrechnung, die du danach der Steuerverwaltung einreichst.
Bei einem Satzwechsel musst du die Positionen prüfen, die über den Stichtag laufen. Eine Software kann nicht wissen, wann du eine Leistung tatsächlich erbracht hast, und genau diese Einschätzung verlangt das Gesetz von dir.
Fazit
Es gibt drei Sätze: 8.1 Prozent als Regel, 2.6 Prozent für den täglichen Bedarf und 3.8 Prozent für Beherbergung. Massgebend ist die Art der Leistung, im Zweifel gilt der Normalsatz.
Für mich ist die wichtigste Regel die zum Zeitpunkt der Leistung. Sie klingt banal, entscheidet aber bei jedem Satzwechsel darüber, ob eine Rechnung korrekt ist oder korrigiert werden muss.