
Eigenverbrauch einfach erklärt
Eigenverbrauch bezeichnet die Korrektur des Vorsteuerabzugs, wenn du einen Gegenstand oder eine Leistung nicht mehr für steuerbare Zwecke verwendest. Ein eigener Steuertatbestand ist er nicht mehr.
Er entsteht bei einer Nutzungsänderung: Ein Geschäftsfahrzeug wird privat genutzt, eine Maschine ins Privatvermögen überführt, ein Gebäude künftig steuerausgenommen vermietet.
Korrigiert wird die seinerzeit abgezogene Vorsteuer, bei beweglichen Gegenständen unter Berücksichtigung des Zeitwerts. Je älter der Gegenstand, desto kleiner die Korrektur.
Das Gegenstück heisst Einlageentsteuerung. Wird etwas neu für steuerbare Zwecke verwendet, darfst du die Vorsteuer nachträglich geltend machen.
Der Eigenverbrauch ist einer der Begriffe, bei denen sich das Gesetz grundlegend geändert hat, ohne dass sich das herumgesprochen hätte. Viele Erklärungen im Netz beschreiben noch die alte Rechtslage.
Früher war der Eigenverbrauch ein eigener Steuertatbestand: Wer Geschäftsvermögen privat nutzte, schuldete darauf Steuer. Heute ist er das nicht mehr, sondern eine Regel zur Korrektur des Vorsteuerabzugs.
Der Unterschied klingt akademisch, verändert aber die Berechnung. Schauen wir uns an, wann eine Korrektur nötig wird, wie sie berechnet wird, was das Gegenstück dazu ist und wo die typischen Fälle liegen.
Was Eigenverbrauch heute bedeutet
Eigenverbrauch bezeichnet die Korrektur eines Vorsteuerabzugs, den du zu Recht vorgenommen hast, dessen Voraussetzungen aber später weggefallen sind. Es geht also um eine Rückabwicklung, nicht um eine neue Steuer.
Das war früher anders. Unter dem alten Recht war der Eigenverbrauch ein eigener Steuertatbestand, bei dem auf der privaten Verwendung von Geschäftsvermögen Steuer geschuldet war. Diese Konstruktion gibt es nicht mehr.
Die heutige Systematik ist logischer. Du hast die Vorsteuer abgezogen, weil du den Gegenstand geschäftlich nutzen wolltest. Nutzt du ihn anders, war der Abzug zu hoch und wird korrigiert.
Praktisch läuft es auf dasselbe hinaus, rechnerisch nicht. Die Korrektur bemisst sich am ursprünglichen Vorsteuerabzug und am Zeitwert, nicht am aktuellen Marktwert des Gegenstands.
Wann eine Korrektur nötig wird
Ausgelöst wird sie durch eine Nutzungsänderung. Vier Konstellationen kommen in der Praxis regelmässig vor.
Überführung ins Privatvermögen: Du nimmst einen Gegenstand aus dem Betrieb, etwa ein Fahrzeug, das du künftig privat fährst.
Wechsel zu ausgenommenen Umsätzen: Ein Gebäude wird künftig steuerausgenommen vermietet statt optiert.
Ende der Steuerpflicht: Bei der Abmeldung ist die Vorsteuer auf dem verbleibenden Bestand zu korrigieren.
Dazu kommt der Wechsel von der effektiven Methode zum Saldosteuersatz. Weil die Vorsteuer dort pauschal abgegolten wird, ist der bisher geltend gemachte Abzug auf dem Bestand teilweise zurückzuzahlen.
Nicht zu einer Korrektur führt dagegen der blosse Verkauf eines Gegenstands an eine Drittperson. Dort verrechnest du Mehrwertsteuer auf dem Verkaufspreis, und damit ist die Sache erledigt, unabhängig davon, wie hoch der Vorsteuerabzug seinerzeit war.
Wie die Korrektur berechnet wird
Der Ausgangspunkt ist immer die seinerzeit abgezogene Vorsteuer. Davon wird ein Abschreibungsanteil für jedes abgelaufene Jahr abgezogen, denn ein gebrauchter Gegenstand trägt weniger unversteuerten Wert in sich.
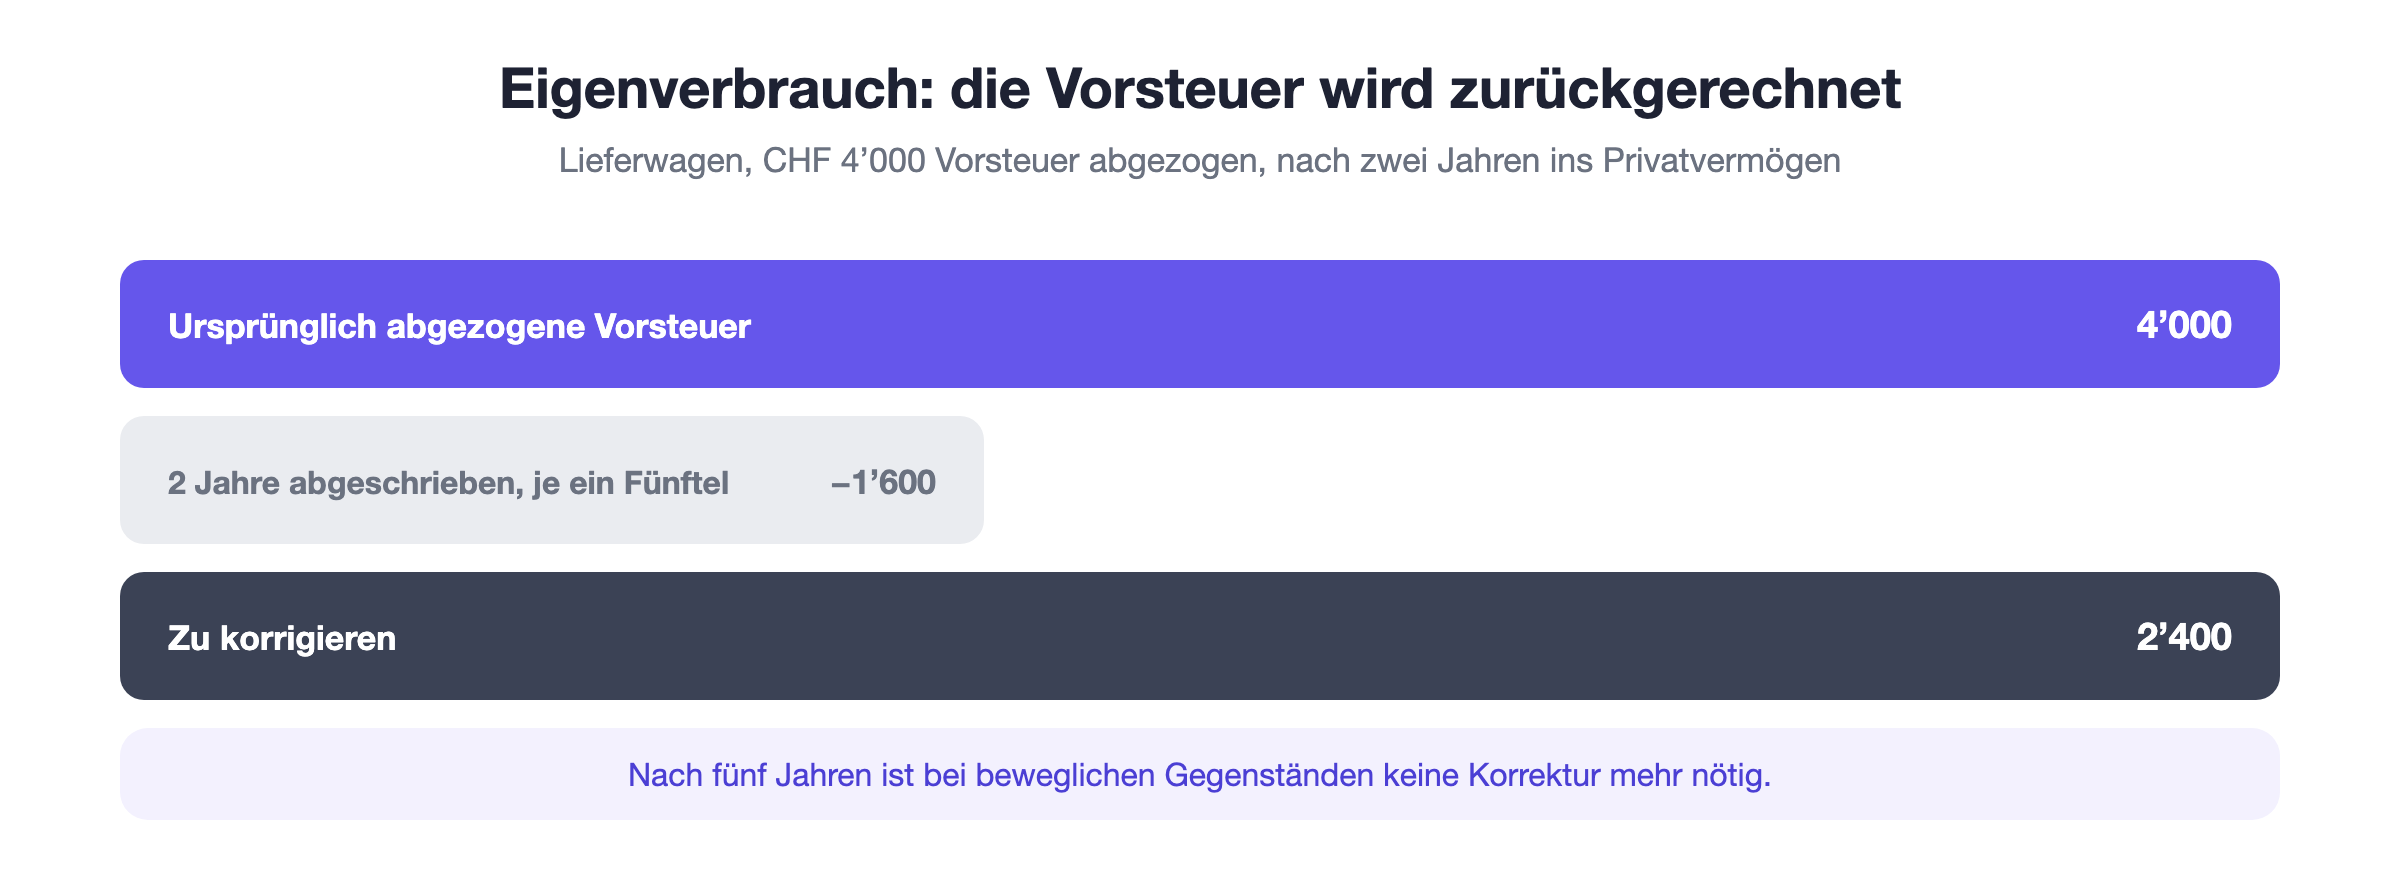
Bei beweglichen Gegenständen beträgt dieser Anteil üblicherweise einen Fünftel pro Jahr. Nach fünf Jahren ist der Wert vollständig abgeschrieben und es ist keine Korrektur mehr nötig.
Bei unbeweglichen Gegenständen, also Gebäuden und Einbauten, ist die Frist deutlich länger. Dort zieht sich die Korrekturpflicht über zwanzig Jahre hin, was bei Immobilien erhebliche Beträge bedeuten kann.
Ein Beispiel: Du hast vor zwei Jahren einen Lieferwagen gekauft und CHF 4’000 Vorsteuer abgezogen. Überführst du ihn jetzt ins Privatvermögen, sind zwei Fünftel abgeschrieben, zu korrigieren sind noch CHF 2’400.
Das Gegenstück: die Einlageentsteuerung
Die Korrektur funktioniert in beide Richtungen. Wird ein Gegenstand neu für steuerbare Zwecke verwendet, darfst du die Vorsteuer nachträglich geltend machen.
Das nennt sich Einlageentsteuerung und ist der angenehme Fall. Typisch ist er beim Eintritt in die Steuerpflicht: Wer neu abrechnet, darf die Vorsteuer auf dem vorhandenen Warenlager und den Betriebsmitteln nachträglich abziehen.
Gerechnet wird spiegelbildlich, also ebenfalls unter Abzug der abgelaufenen Jahre. Die Voraussetzungen sind dieselben, nur mit umgekehrtem Vorzeichen.
In der Abrechnung werden die beiden getrennt deklariert, der Eigenverbrauch als Korrektur zulasten, die Einlageentsteuerung als Korrektur zugunsten des Steuerpflichtigen.
Der Privatanteil als Dauerfall
Vom Eigenverbrauch zu unterscheiden ist der Privatanteil. Er betrifft nicht eine einmalige Änderung, sondern eine dauerhaft gemischte Nutzung.
Das klassische Beispiel ist das Geschäftsfahrzeug, das auch privat gefahren wird. Hier wird nicht einmal korrigiert, sondern laufend, meist mit einem pauschalen Ansatz pro Monat.
Dieselbe Logik gilt für gemischt genutzte Räume oder für ein Mobiltelefon, das geschäftlich und privat verwendet wird. Massgebend ist immer der geschätzte private Anteil.
Vergessene Privatanteile sind die häufigste Beanstandung bei MWST-Kontrollen überhaupt. Sie fallen bei einer Prüfung sofort auf und werden rückwirkend für mehrere Jahre aufgerechnet.
Die Ansätze für Privatanteile gibt die Steuerverwaltung vor, damit nicht jeder Betrieb selbst schätzen muss. Wer davon abweichen will, muss die tatsächliche Nutzung belegen können, etwa mit einem lückenlosen Fahrtenbuch.
Was beim Saldosteuersatz gilt
Wer mit dem Saldosteuersatz abrechnet, macht keine Vorsteuer geltend und muss sie deshalb in der Regel auch nicht korrigieren. Der Eigenverbrauch spielt dort eine deutlich kleinere Rolle.
Relevant wird er beim Wechsel der Methode. Beim Übergang zum Saldosteuersatz ist die Vorsteuer auf dem vorhandenen Bestand zurückzuzahlen, beim Übergang zurück darf sie nachträglich geltend gemacht werden.
Auch Privatanteile sind beim Saldosteuersatz grundsätzlich nicht separat zu korrigieren, weil sie im pauschalen Satz bereits berücksichtigt sind. Das ist einer der stillen Vorteile der Methode und spart in der Praxis mehr Zeit, als die Prozentdifferenz vermuten lässt.
Der Eigenverbrauch in MILKEE
Buchhalterisch ist die Korrektur keine Buchung auf einem Ertragskonto, sondern eine Anpassung des Vorsteuerkontos. Sie erhöht die Zahllast der betreffenden Abrechnungsperiode.
Wenn du deine Buchhaltung in MILKEE führst, erfasst du die Korrektur in der MWST-Abrechnung unter der dafür vorgesehenen Ziffer, gestützt auf deine eigene Berechnung.
Diese Berechnung bleibt deine Aufgabe. Wann eine Nutzungsänderung vorliegt und wie hoch ein Privatanteil ist, kann keine Software wissen, weil es von deinem tatsächlichen Verhalten abhängt.
Fazit
Eigenverbrauch ist heute keine eigene Steuer, sondern die Korrektur eines Vorsteuerabzugs bei Nutzungsänderung. Berechnet wird sie auf der ursprünglichen Vorsteuer, reduziert um die abgelaufenen Jahre.
Für mich ist der wichtigste Punkt, dass viele Quellen dazu veraltet sind. Wer nach altem Recht rechnet, kommt auf falsche Beträge, und zwar meist auf zu hohe.