
Saldosteuersatz einfach erklärt
Der Saldosteuersatz ist ein Branchensatz, mit dem du die Mehrwertsteuer pauschal auf deinem Bruttoumsatz abrechnest. Die Vorsteuer ist darin bereits eingerechnet.
Anwenden darfst du ihn bei einem Jahresumsatz bis rund CHF 5 Millionen und einer Steuerschuld von höchstens CHF 108’000 pro Jahr.
Abgerechnet wird halbjährlich statt quartalsweise. Das halbiert die Anzahl Abrechnungen und reduziert den Aufwand spürbar.
Der Haken: Auf Rechnungen weist du weiterhin den gesetzlichen Satz aus, etwa 8.1 Prozent. Der Saldosteuersatz betrifft nur deine Abrechnung mit der Steuerverwaltung, nicht deine Preise.
Der Saldosteuersatz ist die Vereinfachung, die der Bund kleinen Unternehmen anbietet, damit sie nicht jeden Kassenbon nach Vorsteuer durchsuchen müssen. Für viele Selbständige ist er die naheliegende Wahl.
Das Prinzip ist ein Tauschgeschäft: Du rechnest mit einem deutlich tieferen Satz auf deinem Bruttoumsatz ab und verzichtest im Gegenzug darauf, die bezahlte Vorsteuer einzeln geltend zu machen.
Schauen wir uns an, wie die Rechnung funktioniert, wer die Methode anwenden darf, wann sie sich lohnt und welche Fristen beim Wechsel gelten.
Was ist der Saldosteuersatz?
Der Saldosteuersatz ist ein pauschaler Branchensatz, mit dem du deine Mehrwertsteuer abrechnest. Er liegt deutlich unter dem gesetzlichen Satz, weil die Vorsteuer darin bereits durchschnittlich eingerechnet ist.
Dahinter steckt eine Annahme: In jeder Branche fällt ein typischer Anteil an Vorsteuer an. Statt diese einzeln zu erfassen, senkt der Bund den Satz pauschal und spart dir damit die Belegarbeit.
Der wichtigste Punkt, der ständig verwechselt wird: Auf deinen Rechnungen weist du weiterhin den gesetzlichen Satz aus, also in der Regel 8.1 Prozent. Der Saldosteuersatz ist kein Rechnungssatz, sondern ein Abrechnungssatz.
Deine Kundschaft merkt von der Methode also nichts. Sie zieht die ausgewiesene Vorsteuer ab wie immer, während du intern mit einem tieferen Satz abrechnest.
Wie die Rechnung aussieht
Die Berechnung ist eine einzige Multiplikation. Du nimmst deinen Bruttoumsatz, also inklusive der verrechneten Mehrwertsteuer, und multiplizierst ihn mit deinem Saldosteuersatz.
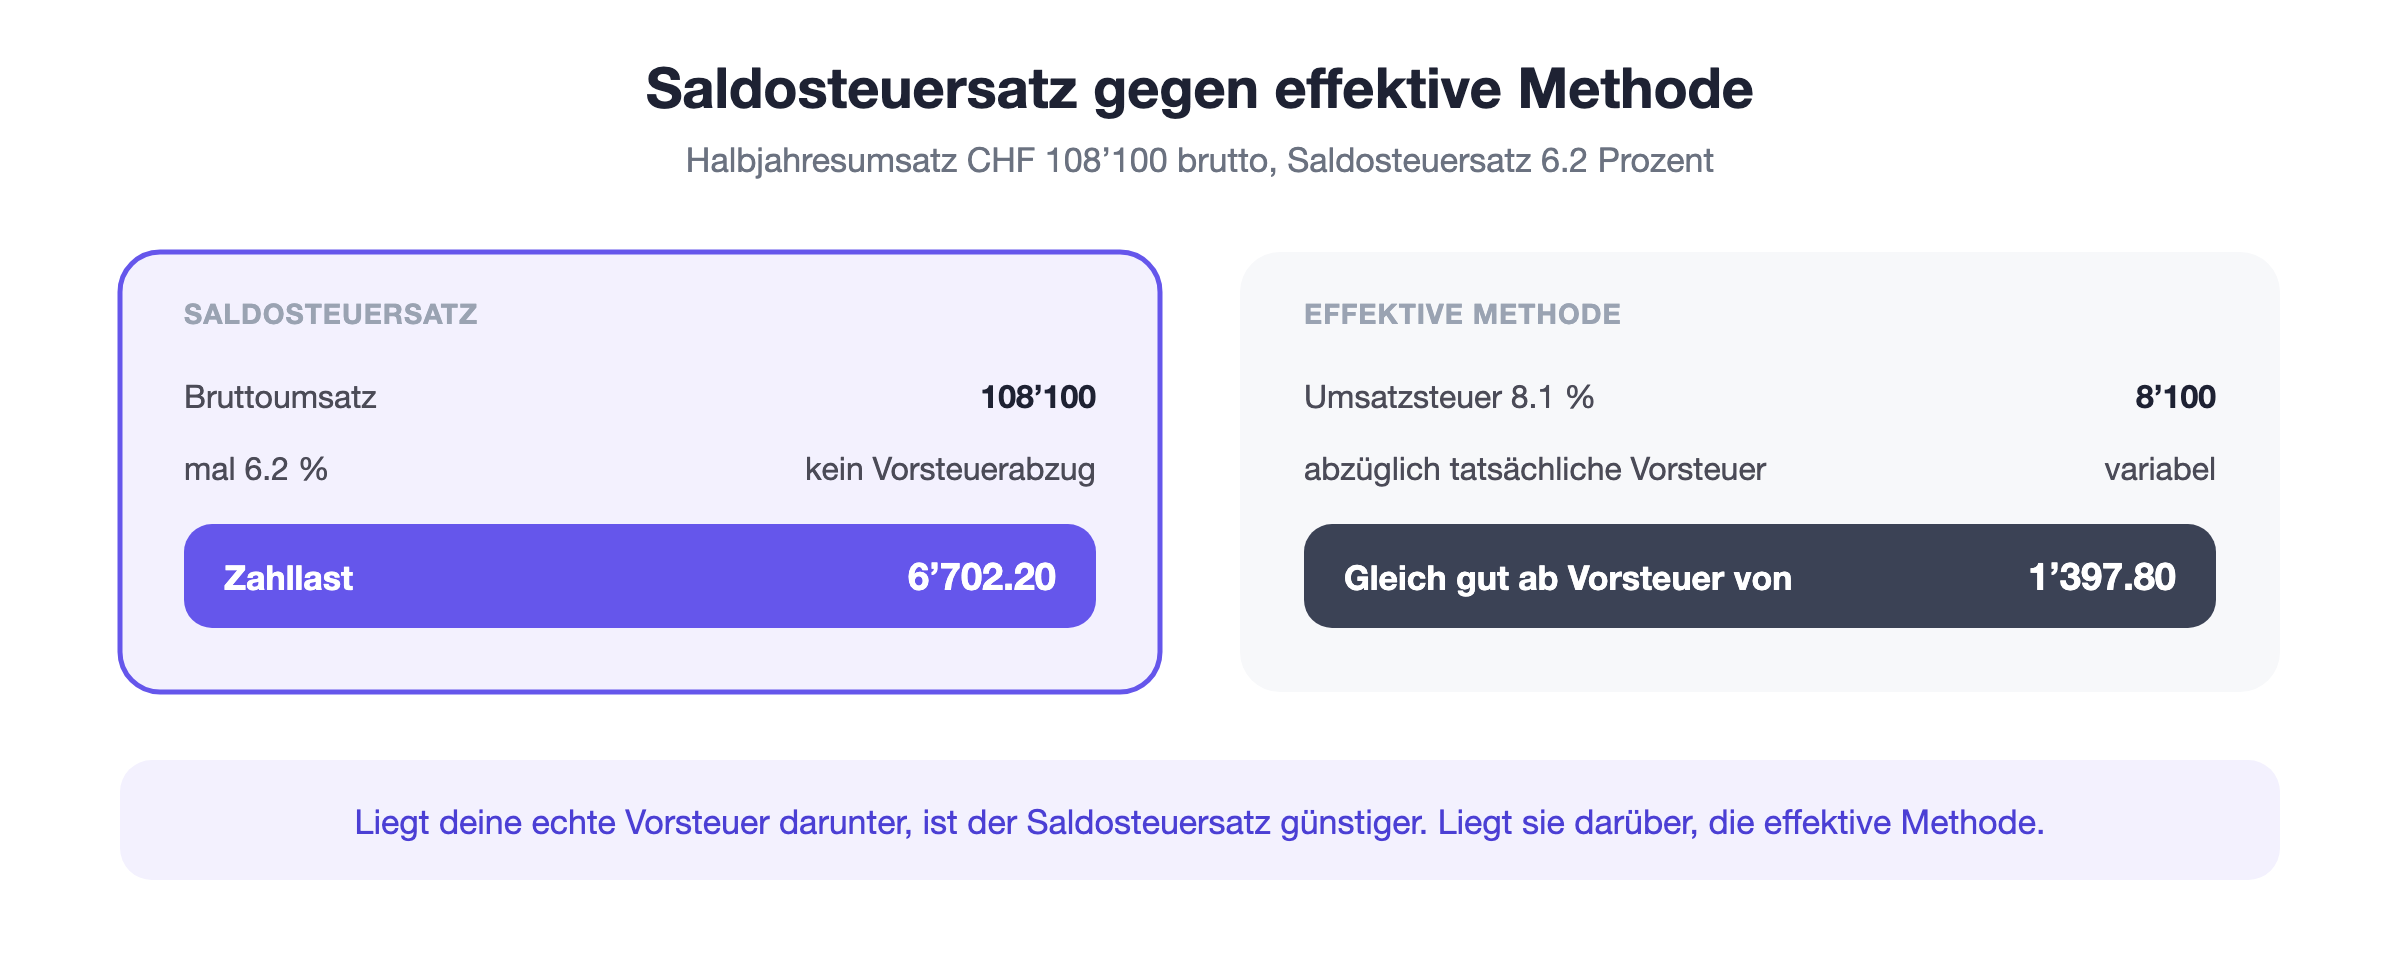
Ein Beispiel: Eine Beraterin setzt im Halbjahr CHF 108’100 brutto um, also CHF 100’000 netto plus 8.1 Prozent Steuer. Bei einem Saldosteuersatz von 6.2 Prozent schuldet sie CHF 6’702.20.
Bei der effektiven Methode hätte sie CHF 8’100 Umsatzsteuer deklariert und davon ihre tatsächliche Vorsteuer abgezogen. Liegt diese unter CHF 1’397.80, fährt sie mit dem Saldosteuersatz besser.
Genau dieser Vergleich ist die ganze Entscheidung. Es geht nicht darum, welcher Satz tiefer aussieht, sondern darum, wie hoch deine tatsächliche Vorsteuer im Verhältnis zum Umsatz ist. Diese Zahl kennst du erst, wenn du ein Jahr lang sauber erfasst hast.
Wer die Methode anwenden darf
Zwei Grenzen müssen gleichzeitig eingehalten sein, und beide beziehen sich auf ein volles Jahr.
Umsatzgrenze: Der steuerbare Jahresumsatz inklusive Steuer darf rund 5 Millionen Franken nicht übersteigen.
Steuergrenze: Die nach Saldosteuersatzmethode geschuldete Steuer darf höchstens CHF 108’000 pro Jahr betragen.
Antrag: Die Methode muss bei der Steuerverwaltung beantragt werden, sie gilt nicht automatisch.
Überschreitest du eine der Grenzen, musst du auf die effektive Methode wechseln. Das passiert nicht rückwirkend, sondern auf den Beginn der folgenden Steuerperiode.
Die Sätze selbst legt die Steuerverwaltung je Branche und Tätigkeit fest. Übst du mehrere Tätigkeiten mit unterschiedlichen Sätzen aus, darfst du in der Regel bis zu zwei Sätze anwenden.
Wann er sich lohnt
Die Faustregel ist einfach: Je weniger Vorsteuer du hast, desto attraktiver ist der Saldosteuersatz. Entscheidend ist das Verhältnis von Einkauf zu Umsatz.
Für Beraterinnen, Coaches, Texterinnen und andere, die vor allem eigene Arbeitszeit verkaufen, ist er meist günstiger. Ihr grösster Kostenblock ist der eigene Lohn, und darauf fällt keine Vorsteuer an.
Für Handelsbetriebe, Handwerk mit hohem Materialanteil und alle mit grösseren Investitionen ist die effektive Methode in der Regel besser, weil sie die volle Vorsteuer zurückholen.
Ein Sonderfall sind Investitionsjahre. Wer eine Werkstatt einrichtet oder ein Fahrzeug kauft, verliert mit dem Saldosteuersatz den Vorsteuerabzug darauf vollständig. Das kann eine Methodenwahl auf Jahre hinaus unrentabel machen.
Fristen beim Wechsel
Die Methodenwahl ist keine Entscheidung, die du jährlich neu triffst. Der Gesetzgeber hat bewusst Sperrfristen eingebaut, damit nicht laufend optimiert wird.
Wer zur Saldosteuersatzmethode wechselt, bleibt mindestens ein Jahr dabei. Für den Wechsel zurück zur effektiven Methode und danach erneut zum Saldosteuersatz gelten längere Fristen von in der Regel drei Jahren.
Beim Wechsel selbst sind zudem Korrekturen nötig. Wer von effektiv zu Saldo wechselt, muss die Vorsteuer auf dem vorhandenen Warenlager und den Betriebsmitteln teilweise zurückzahlen, weil sie künftig pauschal abgegolten wird.
Umgekehrt darfst du beim Wechsel von Saldo zu effektiv eine Einlageentsteuerung vornehmen und die Vorsteuer auf dem bestehenden Bestand nachträglich geltend machen.
Plane den Wechsel deshalb immer auf ein Jahr, in dem keine grösseren Anschaffungen anstehen. Wer im Januar zur Pauschale wechselt und im März eine Maschine kauft, verschenkt die Vorsteuer darauf.
Was oft übersehen wird
Der häufigste Irrtum ist die Annahme, man dürfe mit dem Saldosteuersatz fakturieren. Wer auf der Rechnung 6.2 Prozent statt 8.1 Prozent ausweist, schuldet trotzdem den gesetzlichen Betrag und schädigt zugleich seine Kundschaft beim Vorsteuerabzug.
Ebenfalls unterschätzt wird die Wirkung auf die Buchhaltung. Weil du die Vorsteuer nicht geltend machst, gehört sie in den Aufwand. Deine Kosten sind damit brutto zu erfassen, was den Gewinn optisch senkt.
Schliesslich gibt es Sonderfälle mit eigenen Regeln, etwa den Bezug von Leistungen aus dem Ausland oder die Margenbesteuerung bei Sammlerstücken. Beide bleiben auch beim Saldosteuersatz separat zu deklarieren.
Der Saldosteuersatz in MILKEE
Buchhalterisch ist die Methode angenehm, weil du die Vorsteuer nicht trennen musst. Aufwände werden brutto gebucht, die geschuldete Steuer ergibt sich direkt aus dem Umsatz.
Wenn du deine Buchhaltung in MILKEE führst, hinterlegst du deinen Saldosteuersatz einmal, und die halbjährliche MWST-Abrechnung entsteht daraus automatisch.
Was du selbst im Blick behalten musst, sind die beiden Grenzen. Wächst dein Umsatz, kann die Methode plötzlich nicht mehr zulässig sein, und der Wechsel will vorbereitet sein.
Fazit
Der Saldosteuersatz ist ein Branchensatz auf dem Bruttoumsatz, in dem die Vorsteuer pauschal enthalten ist. Er halbiert die Zahl der Abrechnungen und spart viel Belegarbeit.
Für mich ist er die richtige Wahl für alle, die vor allem Arbeitszeit verkaufen, und die falsche für alle, die viel einkaufen. Diese eine Frage entscheidet praktisch immer.
Häufige Fragen
Quellen
Art. 37 MWSTG: Abrechnung nach Saldosteuersätzen, Umsatz- und Steuergrenzen
Art. 35 MWSTG: Abrechnungsperiode, halbjährlich bei Saldosteuersätzen
Eidgenössische Steuerverwaltung: Saldosteuersätze und Pauschalsteuersätze
Verordnung der ESTV über die Höhe der Saldosteuersätze nach Branchen und Tätigkeiten