
Ausgenommene Leistungen einfach erklärt
Ausgenommene Leistungen sind im Gesetz abschliessend aufgezählte Leistungen, auf denen keine Mehrwertsteuer geschuldet ist, etwa Bildung, Gesundheit, Versicherungen und die Vermietung von Wohnraum.
Der Preis dafür ist der Ausschluss des Vorsteuerabzugs. Die Steuer auf deinen Einkäufen kannst du nicht zurückfordern, sie wird zu Aufwand.
Nicht zu verwechseln mit befreiten Leistungen wie Exporten. Dort fällt ebenfalls keine Steuer an, der Vorsteuerabzug bleibt aber vollständig erhalten.
Für viele ausgenommene Leistungen besteht die Möglichkeit der freiwilligen Versteuerung. Damit holst du dir den Vorsteuerabzug zurück, verrechnest dafür aber Steuer.
Von der Mehrwertsteuer ausgenommen zu sein klingt nach einem Vorteil. In vielen Fällen ist es das Gegenteil, und genau deshalb lohnt es sich, den Begriff genau zu verstehen.
Ausgenommen bedeutet: Du verrechnest keine Steuer, darfst aber auch keine Vorsteuer abziehen. Die Steuer, die du beim Einkauf bezahlt hast, bleibt an dir hängen und wird zu einem echten Kostenfaktor.
Schauen wir uns an, welche Leistungen betroffen sind, worin der Unterschied zu befreiten Leistungen liegt, wann sich eine freiwillige Versteuerung lohnt und was bei gemischter Tätigkeit gilt.
Was ausgenommene Leistungen sind
Ausgenommene Leistungen sind Leistungen, die das Gesetz ausdrücklich von der Mehrwertsteuer ausnimmt. Auf ihnen ist keine Steuer geschuldet, und du weist auf der Rechnung entsprechend keine aus.
Der Gesetzgeber hat sie aus sozial-, bildungs- und gesundheitspolitischen Gründen ausgenommen. Der Gedanke ist, dass Arztbesuche, Schulunterricht und Wohnungsmieten nicht zusätzlich mit einer Konsumsteuer belastet werden sollen.
Die Aufzählung im Gesetz ist abschliessend. Was dort nicht steht, ist steuerbar, auch wenn es wirtschaftlich vergleichbar erscheint. Eine sinngemässe Erweiterung ist nicht möglich.
Wichtig ist die Folge: Wer ausschliesslich ausgenommene Leistungen erbringt, ist nicht steuerpflichtig und zählt diese Umsätze auch nicht zur Grenze von CHF 100’000 für die MWST-Pflicht.
Welche Leistungen betroffen sind
Die Liste ist lang, die praktisch wichtigsten Gruppen lassen sich aber in wenigen Stichworten zusammenfassen.
Gesundheit: Behandlungen durch Ärztinnen, Zahnärzte, Therapeutinnen und Pflegefachpersonen im Rahmen ihrer Berufsausübung.
Bildung: Unterricht, Kurse und Vorträge im Bereich Bildung, sofern sie der Wissensvermittlung dienen und nicht überwiegend der Unterhaltung.
Immobilien: Die Vermietung und der Verkauf von Liegenschaften, mit Ausnahmen etwa für Hotellerie und Parkplätze.
Dazu kommen Versicherungen, der Geld- und Kapitalverkehr, Leistungen der Sozialfürsorge, kulturelle Leistungen sowie Sport und bestimmte Vereinsleistungen.
Die Abgrenzung ist im Einzelfall oft heikel. Ein Yogakurs kann Bildung sein oder Sport oder beides, und die Steuerverwaltung schaut dabei auf den tatsächlichen Inhalt, nicht auf die Bezeichnung im Programm. Im Zweifel lohnt sich eine schriftliche Auskunft, bevor du jahrelang falsch abrechnest.
Ausgenommen ist nicht befreit
Diese Unterscheidung ist die wichtigste des ganzen Themas, und sie wird ständig verwechselt. In beiden Fällen steht auf der Rechnung keine Steuer, wirtschaftlich liegen aber Welten dazwischen.
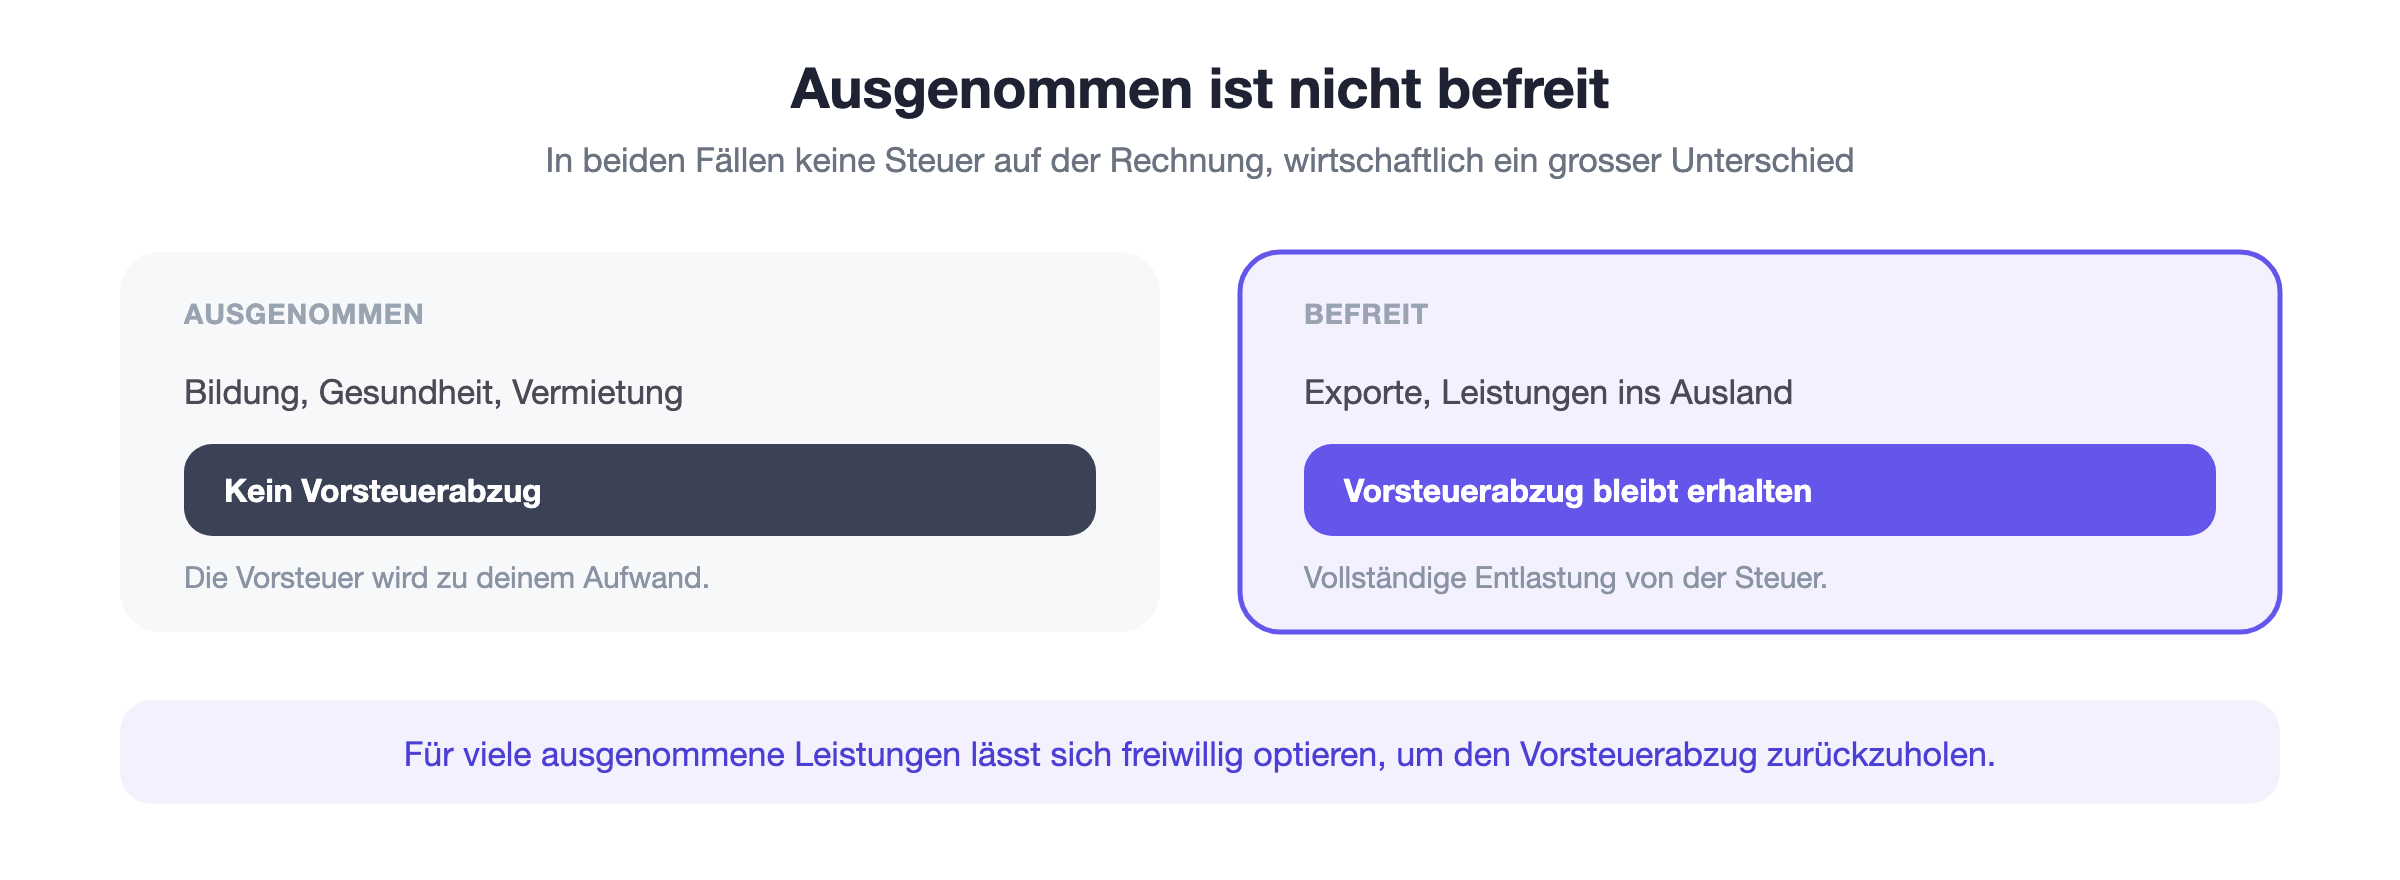
Ausgenommen | Befreit | |
Steuer auf der Rechnung | Keine | Keine |
Vorsteuerabzug | Ausgeschlossen | Bleibt erhalten |
Typische Fälle | Bildung, Gesundheit, Vermietung | Exporte, Leistungen ins Ausland |
Wirtschaftliche Wirkung | Vorsteuer wird zum Aufwand | Vollständige Entlastung |
Bei einer befreiten Leistung entlastet dich das System vollständig: Keine Steuer auf dem Umsatz, dafür die volle Vorsteuer zurück. Bei einer ausgenommenen Leistung bleibt die Vorsteuer an dir hängen.
Das ist der Grund, warum die Ausnahme oft ein Nachteil ist. Eine Privatschule zahlt Mehrwertsteuer auf Miete, Möbeln und Material und kann nichts davon zurückfordern. Diese Kosten landen im Schulgeld.
Die freiwillige Versteuerung
Für die meisten ausgenommenen Leistungen darfst du freiwillig Steuer abrechnen. Diese Option ist der Ausweg aus der Vorsteuerfalle.
Du verrechnest dann Mehrwertsteuer wie bei jeder anderen Leistung und darfst im Gegenzug die Vorsteuer vollständig abziehen. Ausgeübt wird die Option, indem du die Steuer auf der Rechnung ausweist.
Sinnvoll ist das vor allem, wenn deine Kundschaft selbst vorsteuerabzugsberechtigt ist. Für sie ist der Aufschlag neutral, für dich ist der Vorsteuerabzug ein echter Gewinn. Bei Privatkundschaft wirkt die Option dagegen wie eine Preiserhöhung.
Nicht möglich ist die Option bei Versicherungsleistungen, beim Geld- und Kapitalverkehr sowie bei Immobilien, die von der Kundschaft privat genutzt werden. Dort bleibt es zwingend beim Ausschluss.
Gemischte Tätigkeit
Viele Betriebe erbringen beides. Eine Physiotherapeutin behandelt und verkauft daneben Hilfsmittel, eine Schule unterrichtet und vermietet Räume für Anlässe.
In diesem Fall ist die Vorsteuer aufzuteilen. Abziehbar ist nur der Anteil, der auf die steuerbaren Umsätze entfällt, und die Aufteilung muss sachgerecht und nachvollziehbar sein.
Üblich ist ein Schlüssel nach Umsatzanteilen. Bei Räumen oder Fahrzeugen kann auch ein Flächen- oder Nutzungsschlüssel sachgerecht sein, solange er begründbar ist und konsequent angewendet wird.
Diese Korrektur gehört in jede Abrechnung und ist bei einer Kontrolle einer der ersten Punkte. Wer sie unterlässt, hat über Jahre zu viel Vorsteuer abgezogen.
Wer die Option nutzt, ist daran zudem eine Weile gebunden. Ein jährlicher Wechsel je nach Kassenlage ist nicht vorgesehen, und beim Ausstieg sind die abgezogenen Vorsteuern anteilig zurückzuzahlen.
Was bei der Steuerpflicht zählt
Umsätze aus ausgenommenen Leistungen zählen nicht zur Umsatzgrenze für die Steuerpflicht. Eine Praxis mit CHF 300’000 Behandlungsumsatz ist deshalb nicht automatisch steuerpflichtig.
Sobald aber steuerbare Umsätze dazukommen, etwa aus dem Verkauf von Produkten, zählen nur diese. Überschreiten sie CHF 100’000, wirst du für diesen Teil steuerpflichtig.
Das führt zur etwas absurden Situation, dass ein Betrieb mit hohem Gesamtumsatz nur für einen kleinen Teil abrechnet, dafür aber die gesamte Vorsteuer aufteilen muss. Der administrative Aufwand steht dann in keinem Verhältnis zur abgelieferten Steuer.
Ausgenommene Leistungen in MILKEE
Buchhalterisch brauchst du eine saubere Trennung der Umsätze. Ausgenommene und steuerbare Erträge gehören auf getrennte Konten, sonst lässt sich die Abrechnung nicht sauber erstellen.
Wenn du deine Buchhaltung in MILKEE führst, kannst du je Position festlegen, ob sie steuerbar oder ausgenommen ist. Die Abrechnung summiert danach getrennt, was die Grundlage für die Aufteilung liefert.
Den Aufteilungsschlüssel für die Vorsteuer musst du selbst festlegen und dokumentieren. Er ist eine Einschätzung, die du gegenüber der Steuerverwaltung begründen können musst.
Fazit
Ausgenommene Leistungen lösen keine Mehrwertsteuer aus, schliessen aber den Vorsteuerabzug aus. Damit wird die Steuer auf deinen Einkäufen zu einem echten Kostenfaktor.
Für mich ist die wichtigste Unterscheidung die zwischen ausgenommen und befreit. Sie klingt nach Wortklauberei und entscheidet doch darüber, ob dich das System entlastet oder belastet.