
Margenbesteuerung einfach erklärt
Bei der Margenbesteuerung wird die Mehrwertsteuer nicht auf dem Verkaufspreis berechnet, sondern nur auf der Differenz zwischen Verkaufs- und Ankaufspreis.
Sie gilt seit 2018 ausschliesslich für Sammlerstücke, also Kunstgegenstände, Antiquitäten und Vergleichbares. Für andere gebrauchte Gegenstände ist sie nicht mehr anwendbar.
Voraussetzung ist, dass du auf dem Ankauf keinen Vorsteuerabzug vorgenommen hast. Beides zusammen geht nicht.
Ihr Zweck ist die Vermeidung von Doppelbesteuerung. Ein Gemälde, das aus Privatbesitz stammt, wurde beim ursprünglichen Kauf bereits besteuert und soll nicht auf dem vollen Wert erneut belastet werden.
Die Margenbesteuerung ist der Begriff, bei dem die meisten Erklärungen im Netz veraltet sind. Bis 2018 galt sie für gebrauchte Gegenstände aller Art, seither nur noch für einen engen Kreis.
Heute betrifft sie ausschliesslich Sammlerstücke, also Kunstgegenstände, Antiquitäten und dergleichen. Für andere gebrauchte Waren gilt stattdessen der fiktive Vorsteuerabzug, der wirtschaftlich ähnlich wirkt, aber anders gerechnet wird.
Schauen wir uns an, wie die Margenbesteuerung funktioniert, für wen sie gilt, was der Unterschied zum fiktiven Vorsteuerabzug ist und worauf du bei der Abrechnung achten musst.
Was die Margenbesteuerung ist
Bei der Margenbesteuerung wird die Mehrwertsteuer nicht auf dem vollen Verkaufspreis berechnet, sondern nur auf der Differenz zwischen dem, was du bezahlt hast, und dem, was du erlöst.
Der Grund ist die Vermeidung einer Doppelbesteuerung. Ein Gemälde aus Privatbesitz wurde beim ursprünglichen Kauf bereits mit Mehrwertsteuer belastet. Würde beim Weiterverkauf der volle Preis besteuert, fiele die Steuer ein zweites Mal auf denselben Wert an.
Voraussetzung ist deshalb, dass du beim Ankauf keinen Vorsteuerabzug vorgenommen hast. Wer die Vorsteuer bereits abgezogen hat, versteuert beim Verkauf den vollen Preis, wie bei jedem anderen Geschäft auch.
Die Margenbesteuerung ist ein Wahlrecht, keine Pflicht. Du kannst auch normal abrechnen, was bei gewerblicher Kundschaft sinnvoll sein kann, weil diese dann Vorsteuer abziehen darf.
Für wen sie heute gilt
Hier liegt der entscheidende Punkt, und er wird in vielen Quellen falsch dargestellt. Seit der Revision per 1. Januar 2018 gilt die Margenbesteuerung nur noch für Sammlerstücke.
Gemeint sind Kunstgegenstände, Antiquitäten und dergleichen. Der Begriff ist bewusst weit gefasst und soll alles erfassen, was im Kunsthandel gehandelt wird.
Für alle übrigen gebrauchten Gegenstände wurde sie abgeschafft. Wer Occasionsfahrzeuge, gebrauchte Möbel oder Maschinen handelt, rechnet nicht mehr nach der Marge ab, sondern nach der Regelung zum fiktiven Vorsteuerabzug.
Das ist ein häufiger Fehler bei Betrieben, die vor 2018 gegründet wurden. Sie führen die alte Praxis weiter, weil sie über Jahre funktioniert hat, und rechnen damit seit Jahren falsch ab.
Die Rechnung an einem Beispiel
Eine Galeristin kauft ein Bild von einer Privatperson für CHF 5’000. Weil die Verkäuferin nicht steuerpflichtig ist, enthält der Preis keine ausgewiesene Mehrwertsteuer und ein Vorsteuerabzug ist nicht möglich.
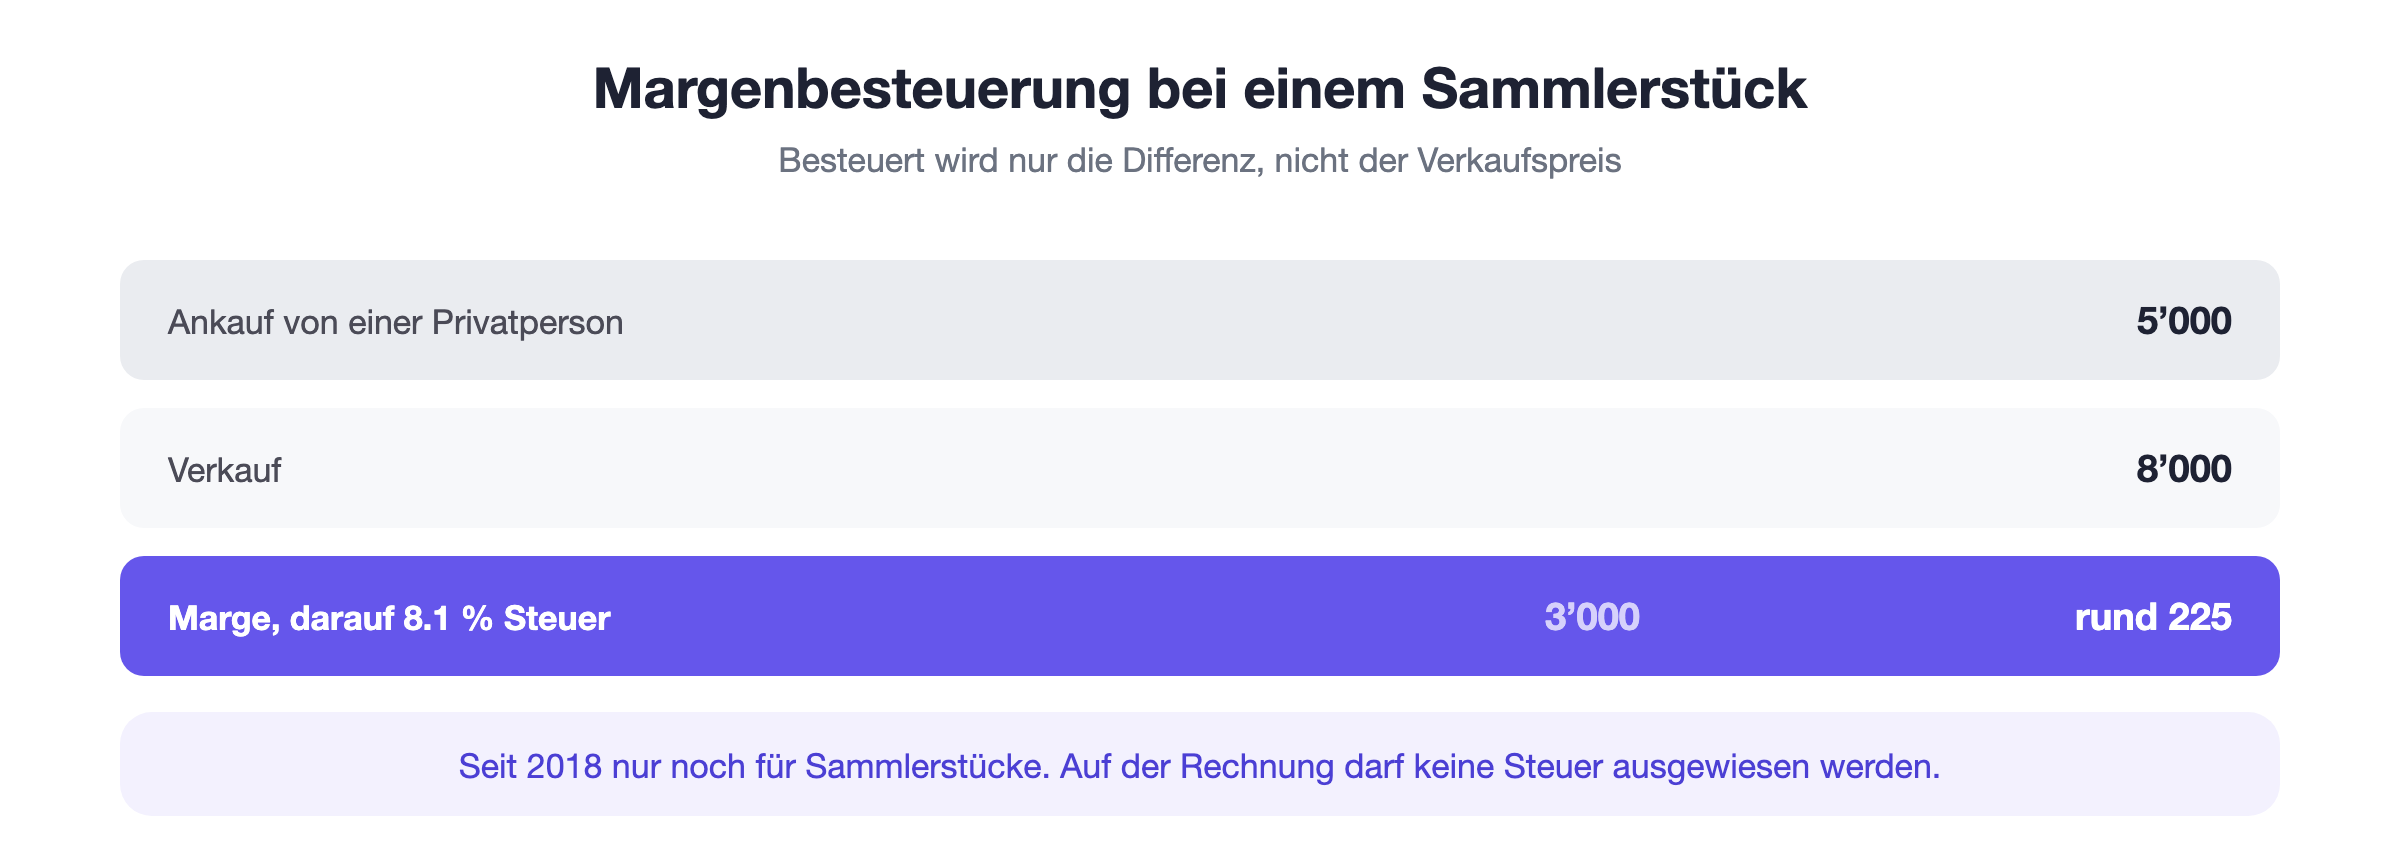
Sie verkauft das Bild für CHF 8’000 weiter. Die Marge beträgt damit CHF 3’000, und nur auf diesem Betrag ist die Steuer geschuldet. Bei einem Satz von 8.1 Prozent sind das rund CHF 225.
Ohne Margenbesteuerung wäre die Steuer auf den vollen CHF 8’000 zu berechnen, also rund CHF 600. Der Unterschied von CHF 375 entspricht genau der Steuer auf dem Ankaufspreis, der bereits besteuert war.
Wichtig ist, dass die Marge pro Gegenstand berechnet wird. Ein Verlustgeschäft bei einem Bild lässt sich nicht mit dem Gewinn bei einem anderen verrechnen, eine negative Marge führt einfach zu keiner Steuer.
Der fiktive Vorsteuerabzug
Für gebrauchte Gegenstände, die keine Sammlerstücke sind, gilt seit 2018 eine andere Lösung. Kaufst du einen individualisierbaren beweglichen Gegenstand von einer nicht steuerpflichtigen Person, darfst du darauf eine fiktive Vorsteuer abziehen.
Du tust also so, als wäre im Kaufpreis Mehrwertsteuer enthalten gewesen, und ziehst diese ab. Beim Weiterverkauf versteuerst du dann den vollen Verkaufspreis ganz normal.
Wirtschaftlich kommt Ähnliches heraus wie bei der Margenbesteuerung. Der Unterschied liegt im Ablauf: Beim fiktiven Vorsteuerabzug fliesst die Entlastung sofort beim Kauf, bei der Margenbesteuerung erst beim Verkauf.
Für Sammlerstücke ist der fiktive Vorsteuerabzug ausdrücklich ausgeschlossen. Beides gleichzeitig geht also nicht, und die Zuordnung entscheidet darüber, welche Regel anwendbar ist.
Was auf die Rechnung gehört
Bei der Margenbesteuerung darfst du auf der Rechnung keine Mehrwertsteuer ausweisen. Das ist keine Empfehlung, sondern eine Bedingung.
Weist du die Steuer trotzdem aus, schuldest du den ausgewiesenen Betrag, und die Margenbesteuerung entfällt für dieses Geschäft. Der Fehler kostet also doppelt.
Für gewerbliche Kundschaft ist das ein Nachteil, weil sie ohne ausgewiesene Steuer keine Vorsteuer abziehen kann. In solchen Fällen lohnt sich die Überlegung, bewusst normal abzurechnen.
Das ist zulässig, weil die Margenbesteuerung ein Wahlrecht ist. Entscheidend ist nur, dass du dich pro Geschäft festlegst und die Entscheidung konsequent umsetzt, also nicht nachträglich von der einen auf die andere Variante wechselst.
Was die Buchhaltung leisten muss
Weil die Steuer pro Gegenstand auf der Marge berechnet wird, brauchst du eine Einzelaufzeichnung. Für jedes Sammlerstück müssen Ankaufspreis, Verkaufspreis und die Differenz nachvollziehbar sein.
Eine Sammelrechnung über den Lagerbestand genügt nicht. Bei einer Kontrolle wird genau diese Zuordnung verlangt, und ohne sie fällt die Margenbesteuerung weg, mit der Folge, dass die Steuer auf dem vollen Verkaufspreis nachbelastet wird.
In der MWST-Abrechnung werden margenbesteuerte Umsätze separat deklariert. Die Steuerverwaltung stellt dafür ein eigenes Beiblatt zur Verfügung.
Die Margenbesteuerung in MILKEE
Buchhalterisch brauchst du eine Trennung nach Objekten. Jeder Ankauf wird einzeln erfasst und beim Verkauf mit dem zugehörigen Erlös verknüpft, damit die Marge sichtbar bleibt.
Wenn du deine Buchhaltung in MILKEE führst, lässt sich das über eigene Positionen und Belege abbilden, sodass Ankauf und Verkauf eines Objekts zusammenhängen.
Die Beurteilung, ob ein Gegenstand als Sammlerstück gilt, bleibt deine Aufgabe. Sie entscheidet darüber, welche der beiden Regelungen überhaupt anwendbar ist, und im Grenzbereich lohnt sich eine Auskunft der Steuerverwaltung, bevor du dich über Jahre festlegst.
Fazit
Bei der Margenbesteuerung wird nur die Differenz zwischen An- und Verkauf besteuert. Sie gilt seit 2018 ausschliesslich für Sammlerstücke und setzt voraus, dass du keine Vorsteuer abgezogen hast.
Für mich ist dieser Eintrag vor allem eine Warnung vor alten Quellen. Wer eine Anleitung von vor 2018 befolgt, wendet eine Regel an, die für seinen Fall gar nicht mehr existiert.