
Variable Kosten einfach erklärt
Variable Kosten verändern sich mit der Leistungsmenge. Sie steigen bei mehr Aufträgen und sinken bei weniger.
Typisch sind Material, Handelsware, Fremdleistungen, Transport und Provisionen.
Sie bestimmen den Deckungsbeitrag, also den Betrag, der pro Auftrag zur Deckung der Fixkosten übrig bleibt.
Einige Kosten sind Mischkosten mit fixem Grundbetrag und variablem Anteil, etwa Strom oder Telefon.
Variable Kosten entstehen erst, wenn gearbeitet wird. Kein Auftrag, kein Material, keine Kosten. Sie atmen mit dem Geschäft, und genau das macht sie so viel angenehmer als Fixkosten.
Für die Kalkulation sind sie die entscheidende Grösse. Sie bestimmen, wie viel von jedem zusätzlichen Auftrag tatsächlich hängen bleibt und wo die Preisuntergrenze liegt.
Schauen wir uns an, was als variabel gilt, wie die Abgrenzung zu Fixkosten verläuft, was Mischkosten sind und wie du mit variablen Kosten kalkulierst.
Was variable Kosten sind
Variable Kosten verändern sich mit der Leistungsmenge. Wer mehr produziert oder verkauft, hat höhere variable Kosten. Wer weniger tut, hat tiefere.
Der Bezugspunkt ist immer die Menge, nicht die Zeit. Eine Kostenart ist nicht deshalb variabel, weil ihre Höhe schwankt, sondern weil sie von der Auslastung abhängt.
Das klassische Beispiel ist Material. Wer zehn Schränke baut, braucht doppelt so viel Holz wie für fünf. Ohne Auftrag wird kein Holz gekauft.
Diese Eigenschaft macht sie für das Risiko angenehm. Bricht der Umsatz ein, sinken die variablen Kosten mit, während Fixkosten unverändert weiterlaufen.
Typische variable Kosten
Welche Kosten variabel sind, hängt vom Geschäftsmodell ab. In den meisten Betrieben gehören aber dieselben Posten dazu.
Material und Handelsware: alles, was direkt in die verkaufte Leistung eingeht.
Fremdleistungen: Arbeit von Unterakkordanten, die pro Auftrag zugekauft wird.
Transport und Verpackung: Versandkosten, Paketmaterial, Lieferpauschalen.
Dazu kommen Provisionen an Vermittler, umsatzabhängige Lizenzgebühren, Zahlungsgebühren von Kreditkartenanbietern und Akkordlöhne.
Nicht dazu gehören Miete, Versicherungen, Abschreibungen und die Löhne von Festangestellten. Sie fallen unabhängig von der Auslastung an.
Die Abgrenzung ist nicht immer eindeutig
In der Theorie ist die Einteilung sauber, in der Praxis liegen viele Kosten dazwischen. Diese heissen Mischkosten oder sprungfixe Kosten.
Mischkosten haben einen fixen Grundbetrag und einen mengenabhängigen Anteil. Strom mit Grundgebühr und Verbrauch ist das häufigste Beispiel.
Sprungfixe Kosten bleiben über einen Bereich konstant und springen dann. Eine zweite Maschine, ein grösserer Lieferwagen, eine zusätzliche Anstellung.
Für die Praxis genügt eine pragmatische Zuordnung. Den Grundbetrag zu den Fixkosten, den Verbrauchsanteil zu den variablen, und sprungfixe Kosten behandelt man im jeweiligen Bereich als fix.
Variable Kosten und Einzelkosten
Die beiden Begriffe werden oft gleichgesetzt, und das ist meistens unproblematisch. Die Unterscheidung lohnt sich trotzdem.
Variable Kosten | Einzelkosten | |
Kriterium | Verändern sich mit der Menge | Lassen sich direkt zurechnen |
Beispiel Material | Ja | Ja |
Beispiel Umsatzlizenz | Ja | Nein, betrifft alle Aufträge |
Beispiel Projektleitung | Nein, fixer Lohn | Ja, wenn auf ein Projekt gebucht |
Die letzten beiden Zeilen zeigen, dass die Begriffe nicht deckungsgleich sind. Für die Deckungsbeitragsrechnung zählt die Variabilität, für die Projektkalkulation die Zurechenbarkeit.
Bei kleinen Betrieben fallen beide in aller Regel zusammen, weshalb die Unterscheidung dort selten praktische Folgen hat.
Der Deckungsbeitrag
Die wichtigste Rechnung mit variablen Kosten ist der Deckungsbeitrag. Er zeigt, was ein Auftrag nach Abzug seiner variablen Kosten übrig lässt.
Ein Auftrag über CHF 8’000 mit variablen Kosten von CHF 3’200 hat einen Deckungsbeitrag von CHF 4’800. Diese CHF 4’800 stehen zur Deckung der Fixkosten zur Verfügung.
Entscheidend ist, dass die Fixkosten dabei aussen vor bleiben. Sie fallen ohnehin an, ob der Auftrag angenommen wird oder nicht.
Daraus folgt eine wichtige Regel für Grenzfälle: Solange ein Auftrag einen positiven Deckungsbeitrag liefert, verbessert er das Ergebnis, auch wenn er nach Vollkostenrechnung negativ aussieht.
Die Preisuntergrenze
Aus den variablen Kosten ergibt sich die absolute Untergrenze, unterhalb derer ein Auftrag Geld kostet statt bringt.
Diese kurzfristige Preisuntergrenze liegt bei den variablen Kosten. Ein Preis darunter bedeutet, dass jede zusätzliche Einheit den Verlust vergrössert.
Die langfristige Preisuntergrenze liegt dagegen bei den Vollkosten, also inklusive anteiliger Fixkosten. Auf Dauer muss ein Betrieb alle Kosten decken.
Der Unterschied erklärt, warum Sonderaktionen und Auslastungsaufträge funktionieren können. Sie rechnen sich kurzfristig, nicht als Dauerlösung.
Wie du sie senkst
Anders als bei Fixkosten wirken Massnahmen hier sofort und proportional. Jeder eingesparte Franken pro Einheit multipliziert sich mit der Menge.
Der naheliegendste Hebel ist der Einkauf. Mengenrabatte, Lieferantenwechsel und die Bündelung von Bestellungen wirken direkt auf den Deckungsbeitrag.
Der zweite ist der Verbrauch. Verschnitt, Ausschuss und Schwund erhöhen die variablen Kosten, ohne dass jemand eine Rechnung dafür sieht.
Der dritte sind Zahlungsgebühren. Wer viel über Kreditkarte oder Zahlungsdienstleister abwickelt, zahlt pro Transaktion einen Prozentsatz, der sich über das Jahr summiert.
Ein Beispiel aus dem Handel
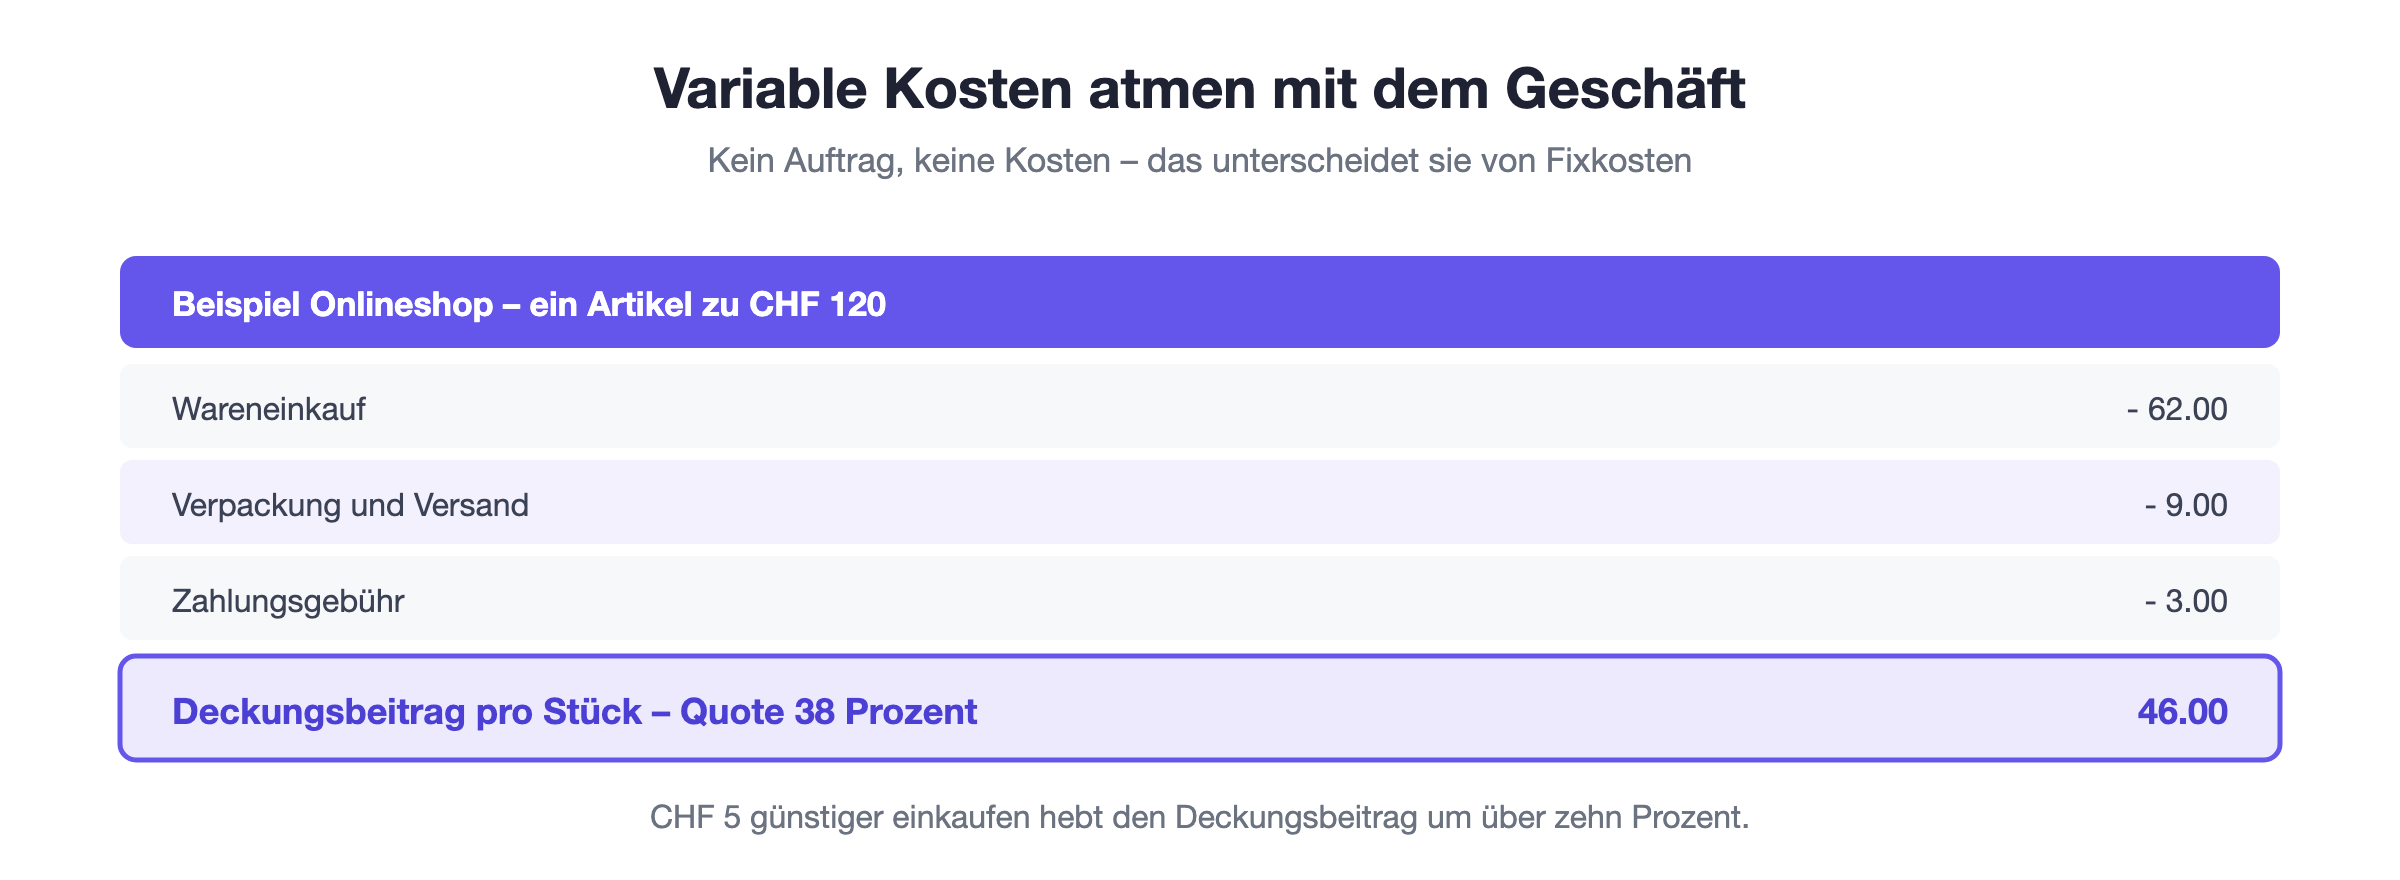
Nehmen wir einen kleinen Onlineshop. Ein Artikel wird für CHF 120 verkauft, der Einkauf kostet CHF 62, Verpackung und Versand CHF 9, die Zahlungsgebühr rund CHF 3.
Die variablen Kosten betragen damit CHF 74 pro verkauftem Artikel, der Deckungsbeitrag CHF 46. Das entspricht einer Deckungsbeitragsquote von rund 38 Prozent.
Liegen die Fixkosten bei CHF 5’500 im Monat, müssen rund 120 Artikel verkauft werden, bevor der erste Franken Gewinn entsteht. Jeder weitere Artikel bringt CHF 46.
Wer in dieser Rechnung CHF 5 günstiger einkauft, verbessert den Deckungsbeitrag um gut zehn Prozent und senkt die nötige Stückzahl auf 108. Genau deshalb wirken variable Kosten so stark.
Dieselbe Rechnung zeigt auch die Grenze von Rabatten. Wer denselben Artikel für CHF 110 verkauft, halbiert seinen Deckungsbeitrag nicht, sondern senkt ihn von CHF 46 auf CHF 36, also um mehr als zwanzig Prozent.
Um den Ausfall auszugleichen, müsste er rund dreissig Prozent mehr Stück verkaufen. Das gelingt selten, und deshalb sind pauschale Rabatte im Handel eine der teuersten Massnahmen überhaupt.
Fazit
Variable Kosten verändern sich mit der Leistungsmenge und verschwinden, wenn nichts läuft. Sie bestimmen den Deckungsbeitrag und damit die Preisuntergrenze.
Für mich sind sie der angenehmere Teil der Kostenstruktur. Sie atmen mit dem Geschäft, und jede Verbesserung im Einkauf wirkt unmittelbar auf das Ergebnis.