
Deckungsbeitrag einfach erklärt
Der Deckungsbeitrag ist der Erlös abzüglich der variablen Kosten. Er steht zur Deckung der Fixkosten zur Verfügung.
Die Deckungsbeitragsquote ist der Deckungsbeitrag in Prozent des Umsatzes und macht Aufträge vergleichbar.
Solange er positiv ist, verbessert ein Auftrag das Ergebnis, auch wenn er nach Vollkostenrechnung negativ aussieht.
Aus ihm ergibt sich der Break-even-Punkt: Fixkosten geteilt durch die Deckungsbeitragsquote.
Der Deckungsbeitrag beantwortet die praktischste Frage überhaupt: Was bleibt von einem Auftrag übrig, nachdem alles bezahlt ist, was dieser Auftrag verursacht hat?
Diese Zahl entscheidet über Annahme oder Ablehnung, über Preisverhandlungen und darüber, welches Produkt ein Geschäft trägt. Sie ist nützlicher als jede andere Kennzahl im Tagesgeschäft.
Schauen wir uns an, wie er berechnet wird, was die Deckungsbeitragsquote aussagt, warum ein Auftrag trotz negativem Vollkostenergebnis lohnen kann und wo die Grenzen liegen.
Was der Deckungsbeitrag ist
Der Deckungsbeitrag ist der Erlös eines Auftrags abzüglich der variablen Kosten. Er beantwortet die Frage, was dieser Auftrag zum Betrieb beiträgt.
Der Name ist wörtlich zu nehmen. Der Betrag deckt die Fixkosten, und was nach deren Deckung übrig bleibt, ist Gewinn.
Entscheidend ist, was nicht abgezogen wird. Fixkosten bleiben aussen vor, weil sie unabhängig von diesem einen Auftrag anfallen.
Genau diese Trennung macht ihn im Tagesgeschäft so nützlich. Er beantwortet die Frage, ob ein konkreter Auftrag den Betrieb besserstellt, ohne dass man den ganzen Jahresabschluss durchrechnen müsste.
Die Berechnung
Die Rechnung ist einfach, und die ganze Arbeit steckt in der sauberen Abgrenzung der variablen Kosten.
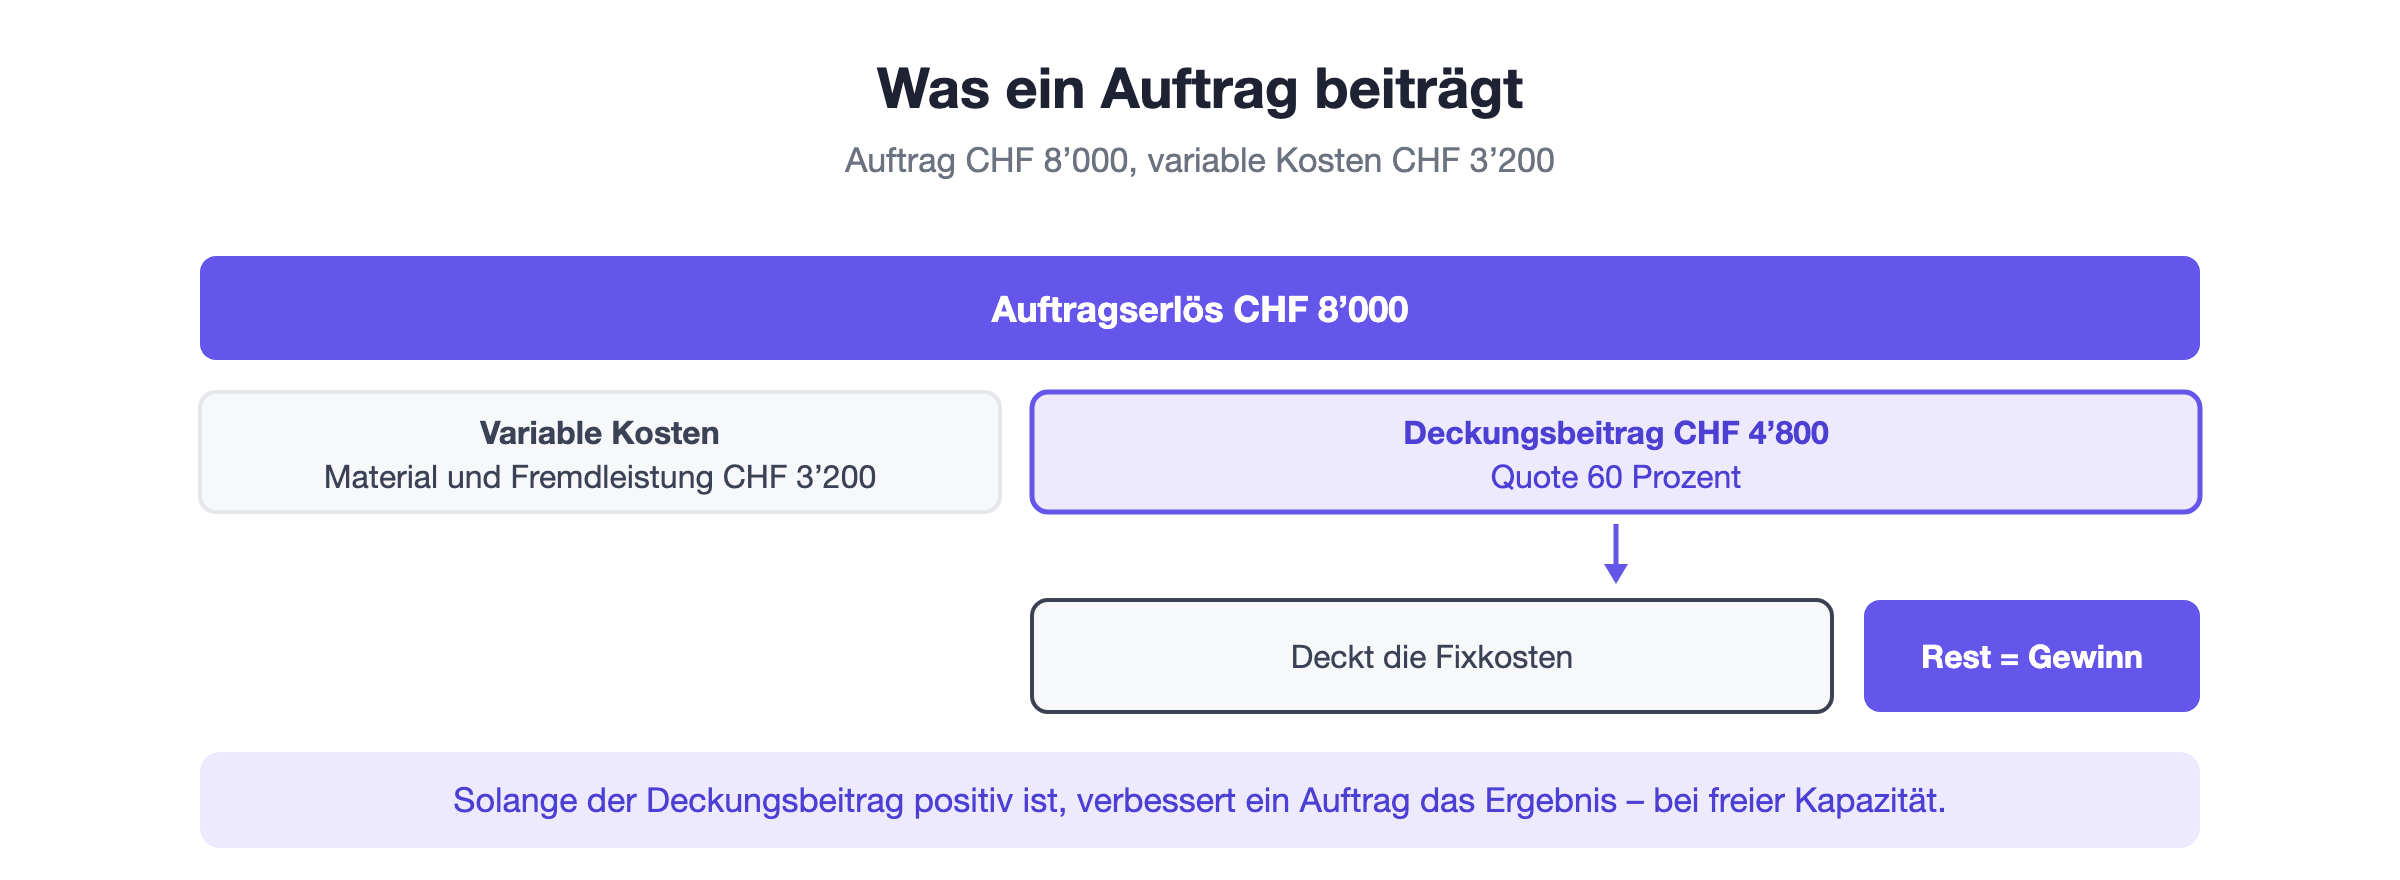
Ein Auftrag über CHF 8’000 verursacht Material für CHF 2’400 und Fremdleistungen für CHF 800. Die variablen Kosten betragen CHF 3’200.
Der Deckungsbeitrag liegt damit bei CHF 4’800. Die Deckungsbeitragsquote beträgt 60 Prozent, also CHF 4’800 von CHF 8’000.
Diese Quote ist die eigentlich nützliche Zahl, weil sie Aufträge unterschiedlicher Grösse vergleichbar macht. Ein kleiner Auftrag mit 70 Prozent Quote ist wertvoller als ein grosser mit 25 Prozent.
Warum Fixkosten aussen vor bleiben
Das ist der Punkt, der beim ersten Mal widersprüchlich wirkt. Natürlich muss ein Betrieb seine Fixkosten decken. Für die Entscheidung über einen einzelnen Auftrag sind sie trotzdem irrelevant.
Der Grund ist einfach: Sie fallen ohnehin an. Die Miete kostet dasselbe, ob du den Auftrag annimmst oder ablehnst. Sie darf deshalb die Entscheidung nicht beeinflussen.
Relevant ist nur, was sich durch die Entscheidung ändert. Nimmst du den Auftrag an, entstehen die variablen Kosten, und du erhältst den Erlös. Die Differenz ist dein Beitrag.
Eine Vollkostenrechnung, die jedem Auftrag anteilige Fixkosten zuweist, führt hier in die Irre. Sie kann einen Auftrag als Verlustgeschäft ausweisen, der den Betrieb tatsächlich besserstellt.
Wann ein Auftrag trotzdem lohnt
Daraus folgt eine Regel, die bei Preisverhandlungen sehr nützlich ist: Solange der Deckungsbeitrag positiv ist, verbessert ein Auftrag das Ergebnis.
Situation | Vollkostenrechnung | Deckungsbeitrag | Entscheidung |
Auftrag CHF 8’000, variable Kosten CHF 3’200 | Gewinn | + CHF 4’800 | Annehmen |
Auftrag CHF 5’000, variable Kosten CHF 3’200 | Verlust | + CHF 1’800 | Bei freier Kapazität annehmen |
Auftrag CHF 3’000, variable Kosten CHF 3’200 | Verlust | - CHF 200 | Ablehnen |
Die mittlere Zeile ist der interessante Fall. Nach Vollkosten sieht der Auftrag nach Verlust aus, tatsächlich bringt er CHF 1’800 zur Deckung von Kosten, die ohnehin anfallen.
Zwei Bedingungen müssen erfüllt sein. Erstens muss freie Kapazität bestehen, sonst verdrängt der Auftrag einen besser bezahlten. Zweitens darf der Preis nicht zum künftigen Massstab werden.
Der Weg zum Break-even
Aus dem Deckungsbeitrag ergibt sich unmittelbar der Umsatz, den ein Betrieb mindestens braucht.
Die Formel lautet: Fixkosten geteilt durch die Deckungsbeitragsquote. Bei CHF 300’000 Fixkosten und 60 Prozent Quote sind das CHF 500’000 Umsatz.
Ab diesem Break-even-Punkt ist jeder weitere Umsatzfranken zu 60 Rappen Gewinn. Unterhalb davon kostet jeder fehlende Franken 60 Rappen Ergebnis.
Diese Rechnung lässt sich auch auf Stückzahlen anwenden. Fixkosten geteilt durch den Deckungsbeitrag pro Stück ergibt die Menge, die verkauft werden muss.
Deckungsbeitrag pro Engpass
Wenn die Kapazität begrenzt ist, reicht der Deckungsbeitrag pro Auftrag nicht mehr. Dann zählt der Beitrag pro knapper Einheit.
Bei einem Handwerksbetrieb ist der Engpass meist die Arbeitszeit. Die richtige Kennzahl ist dann der Deckungsbeitrag pro Stunde, nicht pro Auftrag.
Ein Auftrag mit CHF 4’800 Deckungsbeitrag über 80 Stunden bringt CHF 60 pro Stunde. Ein kleinerer mit CHF 2’000 über 20 Stunden bringt CHF 100 pro Stunde und ist damit besser.
Diese Betrachtung verändert Entscheidungen oft grundlegend. Der grösste Auftrag ist selten der lohnendste, wenn man ihn auf den Engpass umrechnet.
Mehrstufige Deckungsbeitragsrechnung
Bei grösseren Betrieben wird die Rechnung verfeinert, indem Fixkosten schrittweise zugeordnet werden, soweit sie sich einem Bereich zurechnen lassen.
Vom Deckungsbeitrag eines Produkts werden zuerst die Fixkosten abgezogen, die nur für dieses Produkt anfallen, etwa eine spezielle Maschine.
Danach folgen die Fixkosten einer Produktgruppe, dann eines Bereichs, und erst zuletzt die Fixkosten des gesamten Betriebs.
Damit sieht man, auf welcher Stufe ein Produkt tatsächlich noch beiträgt. Für kleine Betriebe ist die einstufige Rechnung aber vollkommen ausreichend.
Wo die Grenzen liegen
Die Deckungsbeitragsrechnung ist ein Instrument für einzelne Entscheidungen, nicht für die Dauerbetrachtung. Wer sie zum Massstab macht, rutscht schleichend in eine Preisspirale.
Denn auf Dauer muss ein Betrieb sämtliche Kosten decken, nicht nur die variablen. Eine Reihe von Aufträgen mit knapp positivem Deckungsbeitrag hält den Betrieb beschäftigt und lässt ihn trotzdem Verlust machen.
Die zweite Grenze betrifft die Aussenwirkung. Ein einmal gewährter Sonderpreis wird zum Ausgangspunkt der nächsten Verhandlung, und zwar nicht nur bei dieser Kundschaft.
Deshalb gilt die Regel nur für echte Ausnahmen: freie Kapazität, ein zeitlich begrenzter Auftrag und ein klar kommunizierter Anlass für den tieferen Preis.
Fazit
Der Deckungsbeitrag ist der Erlös abzüglich der variablen Kosten. Er zeigt, was ein Auftrag zur Deckung der Fixkosten beiträgt, und ist die nützlichste Zahl für Entscheidungen im Tagesgeschäft.
Für mich ist die wichtigste Ableitung der Deckungsbeitrag pro Stunde. Er zeigt zuverlässiger als jede Umsatzzahl, welche Aufträge ein Geschäft tatsächlich tragen.