
Mehrwertsteuer einfach erklärt
Die Mehrwertsteuer ist eine Verbrauchssteuer. Wirtschaftlich getragen wird sie von der Endkundschaft, abgeliefert wird sie von den Unternehmen entlang der Wertschöpfungskette.
Sie entsteht, indem du auf deinen Leistungen Steuer verrechnest und davon die Vorsteuer abziehst, die du selbst beim Einkauf bezahlt hast. Die Differenz schuldest du der Steuerverwaltung.
Der Normalsatz beträgt 8.1 Prozent. Daneben gibt es einen reduzierten Satz von 2.6 Prozent und einen Sondersatz für Beherbergung von 3.8 Prozent.
Steuerpflichtig wirst du ab einem Jahresumsatz von CHF 100’000 aus steuerbaren Leistungen. Darunter kannst du dich freiwillig unterstellen.
Die Mehrwertsteuer ist die Steuer, die dich am wenigsten kostet und am meisten Arbeit macht. Am Ende zahlst nicht du sie, sondern deine Kundschaft. Du ziehst sie nur ein und leitest sie weiter.
Genau diese Rolle als Inkassostelle wird oft missverstanden. Die MWST, die auf deiner Rechnung steht, war nie dein Geld. Wer sie als Umsatz betrachtet und mitverbraucht, hat spätestens bei der nächsten Abrechnung ein Problem.
Schauen wir uns an, wie das System funktioniert, ab wann du überhaupt betroffen bist, welche Sätze gelten und wie der Weg vom Umsatz zur Zahllast aussieht.
Was ist die Mehrwertsteuer?
Die Mehrwertsteuer ist eine allgemeine Verbrauchssteuer. Besteuert wird der Konsum im Inland, und zwar unabhängig davon, wer etwas kauft oder wie viel jemand verdient.
Erhoben wird sie aber nicht bei den Konsumentinnen, sondern bei den Unternehmen. Der Bund hat es lieber mit einigen hunderttausend Firmen zu tun als mit Millionen von Haushalten, und die Firmen führen die Steuer entlang der Kette weiter.
Dadurch entsteht die zentrale Eigenheit: Für dich als Unternehmen ist die MWST kein Aufwand und kein Ertrag, sondern ein durchlaufender Posten. Du ziehst sie ein, ziehst die eigene Vorsteuer ab und lieferst die Differenz ab.
Der Name kommt daher, dass am Ende nur der Mehrwert besteuert wird, den du selbst geschaffen hast. Was du eingekauft hast, wurde bereits auf der Vorstufe besteuert und darf abgezogen werden.
Wie das System funktioniert
Der Ablauf ist in jeder Stufe derselbe. Du verrechnest deiner Kundschaft Steuer auf deiner Leistung und bezahlst selbst Steuer auf deinen Einkäufen.
Die Steuer auf deinen Einkäufen heisst Vorsteuer. Sie darfst du von der Steuer abziehen, die du eingenommen hast, sofern du für steuerbare Zwecke einkaufst.
Was übrig bleibt, ist deine Zahllast. Sie geht an die Eidgenössische Steuerverwaltung. Ist die Vorsteuer höher als die Umsatzsteuer, bekommst du Geld zurück, was in Investitionsjahren häufig vorkommt.
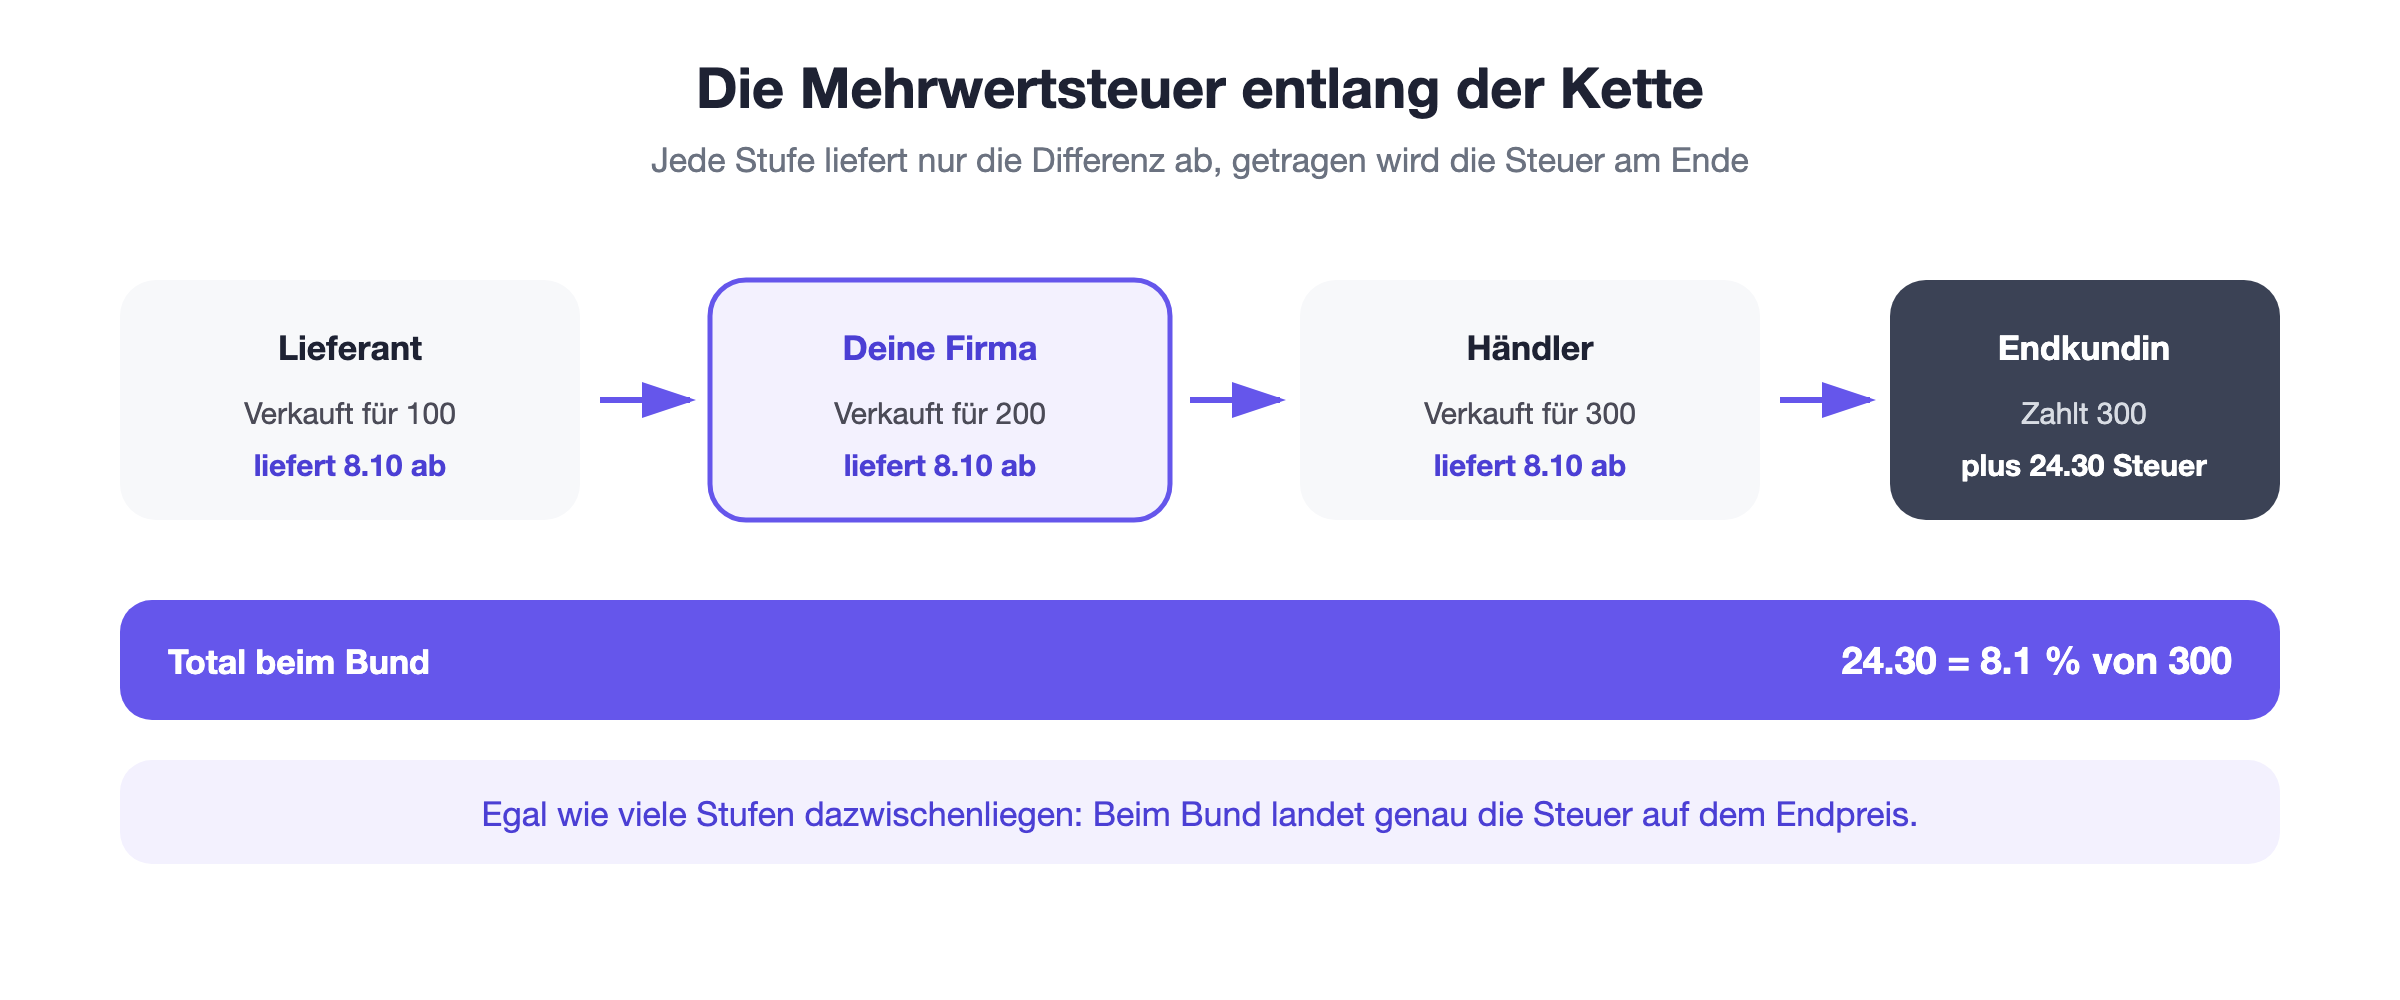
Das Ergebnis dieser Kette ist bemerkenswert: Egal wie viele Stufen zwischen Rohstoff und Endprodukt liegen, beim Bund landet insgesamt genau der Steuerbetrag, der auf dem Endpreis lastet. Es gibt keine Kaskadenwirkung.
Die Steuersätze
Die Schweiz kennt drei Sätze. Welcher gilt, hängt von der Art der Leistung ab, nicht von deiner Branche und nicht von deiner Kundschaft.
Satz | Höhe | Wofür er gilt |
Normalsatz | 8.1 % | Alle Leistungen ohne besondere Zuordnung |
Reduzierter Satz | 2.6 % | Lebensmittel, Medikamente, Bücher, Zeitungen, Pflanzen |
Sondersatz Beherbergung | 3.8 % | Übernachtung inklusive Frühstück |
Der Normalsatz ist der Regelfall. Die beiden anderen sind Ausnahmen, die das Gesetz abschliessend aufzählt, und sie lassen sich nicht durch Auslegung erweitern.
In der Praxis führt das zu erstaunlichen Abgrenzungen. Ein Sandwich zum Mitnehmen wird reduziert besteuert, dasselbe Sandwich im Restaurant zum Normalsatz, weil Gastronomieleistungen nicht zu den Lebensmitteln zählen. Wer beides anbietet, muss die Umsätze deshalb sauber trennen.
Wann du steuerpflichtig wirst
Die Schwelle liegt bei einem Jahresumsatz von CHF 100’000 aus Leistungen, die im Inland steuerbar sind. Massgebend ist der Umsatz, nicht der Gewinn.
Für nicht gewinnstrebige, ehrenamtlich geführte Sport- und Kulturvereine sowie gemeinnützige Institutionen liegt die Grenze höher, nämlich bei CHF 250’000.
Unterhalb der Schwelle bist du von der Steuerpflicht befreit. Du darfst dich aber freiwillig unterstellen, was sich lohnt, wenn du hohe Vorsteuern hast oder überwiegend an steuerpflichtige Firmen lieferst.
Mehr dazu steht im Eintrag zur MWST-Pflicht. Dort sind auch die Sonderfälle beschrieben, etwa Leistungen aus dem Ausland und der Zeitpunkt der Anmeldung.
Was nicht besteuert wird
Nicht jeder Umsatz ist steuerbar, und das Gesetz unterscheidet dabei sorgfältig zwischen drei Kategorien, die im Alltag ständig verwechselt werden.
Ausgenommene Leistungen wie Bildung, Gesundheit, Versicherungen oder die Vermietung von Wohnraum lösen keine Steuer aus, schliessen aber den Vorsteuerabzug aus. Die Vorsteuer wird damit zu deinem Kostenfaktor.
Befreite Leistungen, vor allem Exporte, lösen ebenfalls keine Steuer aus, lassen den Vorsteuerabzug aber zu. Das ist der entscheidende Unterschied und wirtschaftlich sehr viel günstiger.
Und schliesslich gibt es Mittelflüsse, die gar kein Entgelt darstellen, etwa Subventionen oder Spenden. Sie sind mehrwertsteuerlich kein Umsatz, können aber den Vorsteuerabzug kürzen.
Wie abgerechnet wird
Abgerechnet wird gegenüber der Eidgenössischen Steuerverwaltung, in der Regel quartalsweise. Du deklarierst deine Umsätze, ziehst die Vorsteuer ab und überweist die Differenz.
Für kleinere Unternehmen gibt es die Saldosteuersatzmethode als Vereinfachung. Dort rechnest du mit einem tieferen Branchensatz auf dem Bruttoumsatz und verzichtest im Gegenzug darauf, die Vorsteuer einzeln geltend zu machen.
Diese Methode reduziert den Aufwand erheblich, weshalb sie für viele Selbständige die naheliegende Wahl ist. Details dazu stehen im Eintrag zur MWST-Abrechnung.
Unabhängig von der Methode gilt: Die eingenommene Steuer gehört nicht dir. Wer sie im laufenden Betrieb mitverbraucht, steht am Quartalsende vor einer Rechnung ohne Deckung. Ein separates Konto für die abzuliefernde Steuer ist deshalb die einfachste Vorsichtsmassnahme, die es gibt.
Die Mehrwertsteuer in MILKEE
Buchhalterisch läuft die MWST über eigene Konten. Die auf Ausgangsrechnungen verrechnete Steuer ist eine Schuld gegenüber dem Bund, die bezahlte Vorsteuer eine Forderung.
Im Schweizer KMU-Kontenrahmen sind dafür die Konten 2200 für die geschuldete Umsatzsteuer und 1170 für die Vorsteuer vorgesehen. Beide werden am Ende der Abrechnungsperiode verrechnet.
Wenn du deine Buchhaltung in MILKEE führst, entstehen diese Buchungen automatisch aus Rechnungen und Belegen, und die Abrechnung lässt sich daraus direkt erstellen. Voraussetzung ist, dass auf jedem Beleg der richtige Satz hinterlegt ist, denn nachträglich lässt sich das nur mühsam korrigieren.
Fazit
Die Mehrwertsteuer ist eine Verbrauchssteuer, die du einziehst und weiterleitest. Der Normalsatz beträgt 8.1 Prozent, steuerpflichtig wirst du ab CHF 100’000 Jahresumsatz.
Für mich ist der wichtigste Satz der über den durchlaufenden Posten. Wer die MWST von Anfang an als fremdes Geld behandelt und zur Seite legt, hat mit ihr nie ein Problem.