
Kreditor einfach erklärt
Ein Kreditor ist eine Person oder Firma, der du Geld schuldest. Meist geht es um unbezahlte Lieferantenrechnungen.
In der Bilanz erscheinen sie als Verbindlichkeiten aus Lieferungen und Leistungen, im kurzfristigen Fremdkapital.
Die Kreditorenbuchhaltung ist das Nebenbuch dazu. Sie zeigt, welche Rechnungen offen sind und wann sie fällig werden.
Die Kreditorenlaufzeit misst, wie lange du im Schnitt bis zur Zahlung brauchst. Sie ist eine der ehrlichsten Kennzahlen überhaupt.
Ein Kreditor ist jemand, dem du Geld schuldest. Meistens sind das Lieferanten, deren Rechnungen noch offen sind, und in der Bilanz stehen sie als Verbindlichkeiten aus Lieferungen und Leistungen.
Das Gegenstück ist der Debitor, also die Kundschaft, die dir Geld schuldet. Beide zusammen bilden den kurzfristigen Kern jeder Liquiditätsplanung.
Schauen wir uns an, was ein Kreditor genau ist, wie die Kreditorenbuchhaltung funktioniert, was die Kreditorenlaufzeit aussagt und warum Skonto rechnerisch fast immer lohnt.
Was ein Kreditor ist
Ein Kreditor ist eine Person oder Firma, gegenüber der eine Verbindlichkeit besteht. In der Buchhaltungssprache sind damit fast immer Lieferanten mit offenen Rechnungen gemeint.
Der Begriff stammt vom lateinischen credere, also anvertrauen. Der Kreditor hat geliefert und vertraut darauf, dass die Rechnung bezahlt wird.
Das Gegenstück ist der Debitor, also die Kundschaft, die dir Geld schuldet. Dieselbe Rechnung ist beim einen Betrieb Debitor und beim anderen Kreditor.
In der Bilanz stehen Kreditoren unter Verbindlichkeiten aus Lieferungen und Leistungen, als Teil des kurzfristigen Fremdkapitals.
Wann eine Verbindlichkeit entsteht
Eine Kreditorenverbindlichkeit entsteht mit der Leistung, nicht mit der Zahlung. Sobald die Ware geliefert oder die Dienstleistung erbracht ist, schuldest du Geld.
In der doppelten Buchhaltung wird das mit dem Eingang der Rechnung erfasst. Der Aufwand wird gebucht, und gleichzeitig entsteht die Verbindlichkeit.
Erst die Zahlung löst sie wieder auf. Bank im Haben, Kreditoren im Soll, und damit verschwindet die Verbindlichkeit aus der Bilanz.
Genau darin liegt der Unterschied zur einfachen Buchhaltung. Dort existiert die Rechnung erst, wenn sie bezahlt wird, und unbezahlte Lieferantenrechnungen bleiben unsichtbar.
Die Kreditorenbuchhaltung
Im Hauptbuch steht nur ein einziges Konto mit einem Saldo. Wer wissen will, aus welchen Rechnungen sich dieser zusammensetzt, braucht das Nebenbuch.
Die Kreditorenbuchhaltung listet jede offene Rechnung einzeln auf, mit Lieferant, Rechnungsnummer, Betrag, Fälligkeit und allfälliger Skontofrist.
Ihre Summe muss dem Saldo des Hauptbuchkontos entsprechen. Diese Abstimmung gehört zu jedem Monatsabschluss und findet die meisten Erfassungsfehler.
Praktisch ist sie vor allem eine Fälligkeitsliste. Sie beantwortet die Frage, was in den nächsten zwei Wochen zu bezahlen ist, und das ist die Grundlage jeder Liquiditätsplanung.
Der Ablauf einer Kreditorenrechnung
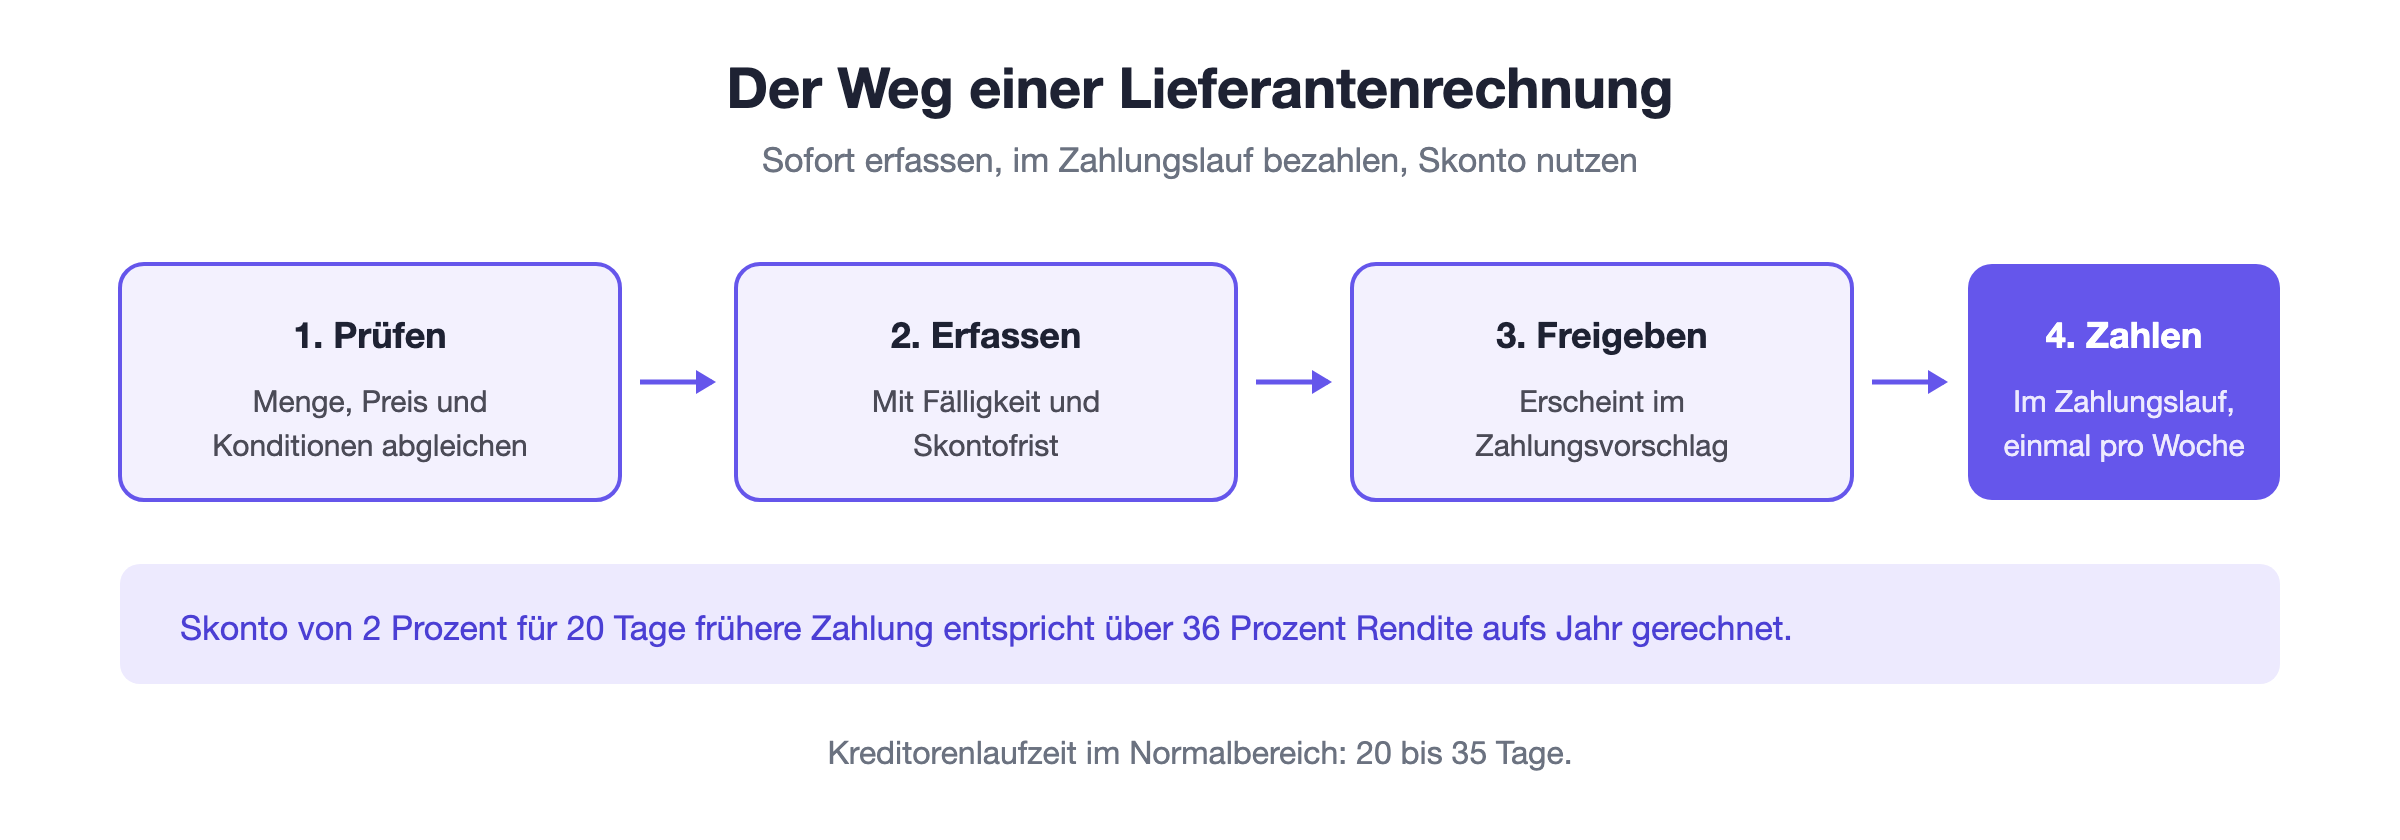
In einem geordneten Betrieb durchläuft jede Lieferantenrechnung dieselben Stationen, unabhängig davon, wie gross er ist.
Eingang und Prüfung: Stimmen Menge, Preis und Konditionen mit Bestellung und Lieferschein überein?
Erfassung: Buchung mit Fälligkeit und Skontofrist, damit die Rechnung im Zahlungsvorschlag auftaucht.
Freigabe und Zahlung: Bezahlt wird im Zahlungslauf, nicht einzeln und nicht sofort.
Die Prüfung ist der Schritt, der am häufigsten übersprungen wird. Dabei ist sie der einzige Moment, in dem eine falsche Menge oder ein falscher Preis noch auffällt.
Der Zahlungslauf ist der zweite Hebel. Wer einmal wöchentlich alles bezahlt, was fällig ist, spart Zeit und verpasst keine Skontofrist mehr.
Die Kreditorenlaufzeit
Die Kreditorenlaufzeit misst, wie viele Tage du im Schnitt brauchst, bis eine Lieferantenrechnung bezahlt ist.
Berechnet wird sie als durchschnittlicher Kreditorenbestand geteilt durch den Materialaufwand, multipliziert mit 365 Tagen.
Laufzeit | Deutung |
Unter 15 Tagen | Zahlungsziele werden nicht genutzt, oft wird Skonto gezogen |
20 bis 35 Tage | Normalbereich, Ziele werden eingehalten |
Über 50 Tage | Zahlungsziele werden überzogen, Hinweis auf knappe Liquidität |
Die Kennzahl ist ehrlich, weil sie sich nicht schönen lässt. Eine steigende Laufzeit über mehrere Quartale ist eines der frühesten Warnsignale für Liquiditätsprobleme.
Beobachtet wird sie übrigens nicht nur intern. Lieferanten führen selbst Statistiken darüber, wie zuverlässig ihre Kundschaft zahlt, und das wirkt sich auf Konditionen aus.
Skonto rechnerisch
Bei Kreditoren ist Skonto die vermutlich lohnendste Entscheidung im ganzen Zahlungsverkehr, und trotzdem wird sie oft nicht genutzt.
Die Rechnung geht so: Zwei Prozent Abzug für eine Zahlung zwanzig Tage früher entsprechen aufs Jahr hochgerechnet über 36 Prozent Rendite.
Es gibt praktisch keine Anlage, die das bringt, und auch kaum einen Kredit, der so teuer wäre. Wer Skonto nicht zieht, obwohl er könnte, verschenkt Geld.
Die einzige Einschränkung ist die Liquidität. Wer das Geld nicht hat, kann nicht früher zahlen, und dann ist die Frage nicht Skonto, sondern Finanzierung.
Kreditoren und Liquidität
Zusammen mit den Debitoren bestimmen die Kreditoren, wie viel Geld ein Betrieb kurzfristig braucht und wie viel hereinkommt.
Die entscheidende Frage ist das Verhältnis der Laufzeiten. Wer seiner Kundschaft dreissig Tage gibt und selbst nach zehn zahlen muss, finanziert die Differenz aus eigenen Mitteln.
Umgekehrt ist ein Betrieb, dessen Kundschaft nach zehn Tagen zahlt und der selbst dreissig Tage Zeit hat, praktisch durch seine Lieferanten mitfinanziert.
Genau deshalb gehören beide Seiten zusammen betrachtet. Eine Verbesserung der Liquidität lässt sich auf beiden Seiten erreichen, und meist ist die Debitorenseite die einfachere.
Was schiefgehen kann
Der häufigste Fehler ist die verspätete Erfassung. Eine Rechnung, die drei Wochen auf dem Pult liegt, taucht in keiner Fälligkeitsliste auf und wird prompt zu spät bezahlt.
Der zweite ist die Doppelzahlung. Sie entsteht, wenn eine Rechnung einmal per Mahnung und einmal im Original kommt und beide erfasst werden.
Der dritte betrifft den Jahreswechsel. Eine Lieferantenrechnung für Leistungen des alten Jahres gehört in den alten Abschluss, auch wenn sie erst im Januar eintrifft.
Alle drei lassen sich mit demselben Prinzip vermeiden: Rechnungen sofort erfassen, Zahlungen im Lauf abwickeln und zum Abschluss die offenen Posten abstimmen.
Fazit
Ein Kreditor ist jemand, dem du Geld schuldest, in der Regel ein Lieferant mit offener Rechnung. In der Bilanz erscheinen sie im kurzfristigen Fremdkapital.
Für mich sind zwei Dinge entscheidend: die Rechnung sofort erfassen und Skonto ziehen, wo es möglich ist. Beides kostet nichts und wirkt sich direkt auf das Ergebnis aus.