
Break-even-Point einfach erklärt
Der Break-even-Point ist die Gewinnschwelle. Ab diesem Umsatz sind sämtliche Kosten gedeckt.
Berechnet wird er als Fixkosten geteilt durch die Deckungsbeitragsquote.
In Stückzahlen: Fixkosten geteilt durch den Deckungsbeitrag pro Stück.
Der Sicherheitsabstand zeigt, um wie viel Prozent der Umsatz sinken darf, bevor der Betrieb in den Verlust rutscht.
Der Break-even-Point ist der Umsatz, ab dem ein Betrieb weder Gewinn noch Verlust macht. Darunter kostet jeder Monat Substanz, darüber baut er sie auf.
Es ist die einzige Zahl, die man als Betriebsinhaberin oder Betriebsinhaber auswendig kennen sollte. Sie beantwortet die Frage, wie viel mindestens hereinkommen muss, bevor überhaupt etwas verdient ist.
Schauen wir uns an, wie er berechnet wird, wie man ihn in Stückzahlen und Stunden umrechnet, was der Sicherheitsabstand aussagt und welche Annahmen dahinterstecken.
Was der Break-even-Point ist
Der Break-even-Point, auf Deutsch Gewinnschwelle, ist der Punkt, an dem Erlöse und Kosten genau gleich hoch sind. Weder Gewinn noch Verlust.
Er ist damit die Antwort auf die Frage, wie viel mindestens hereinkommen muss, bevor überhaupt etwas verdient ist. Alles darunter zehrt an der Substanz.
Praktisch ist er vor allem als Orientierung im Jahresverlauf nützlich. Wer weiss, dass er monatlich CHF 42’000 braucht, kann jeden Monat in zehn Sekunden beurteilen.
Und er ist die Zahl, die man vor jeder grösseren Entscheidung anschauen sollte. Eine zusätzliche Anstellung verschiebt ihn deutlich stärker, als die meisten erwarten.
Die Berechnung
Die Formel besteht aus zwei Grössen, die du beide bereits kennst, wenn du deine Kostenstruktur einmal aufgeteilt hast.
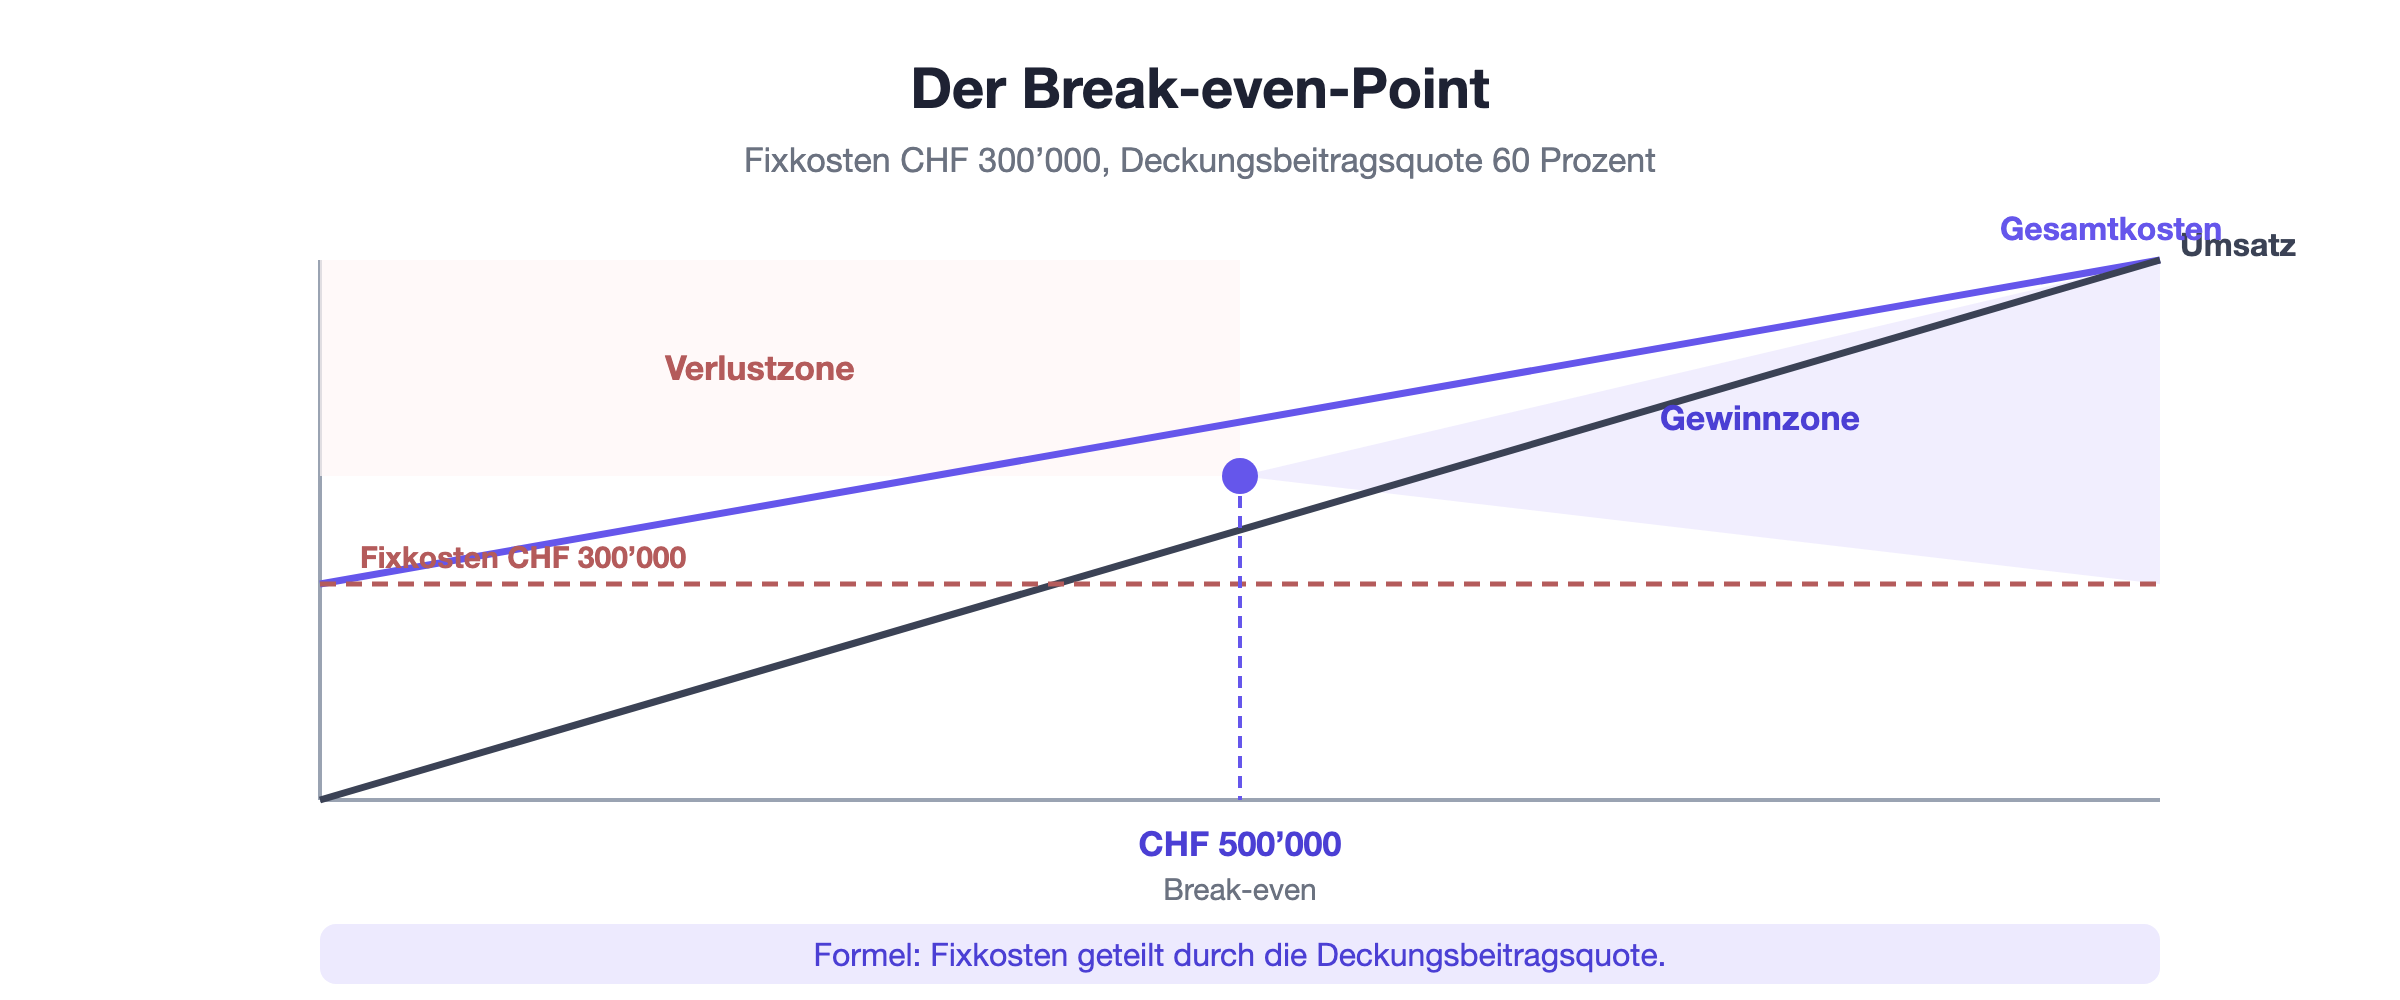
Die Formel lautet: Fixkosten geteilt durch die Deckungsbeitragsquote. Bei CHF 300’000 Fixkosten und einer Quote von 60 Prozent ergibt das CHF 500’000.
Bei diesem Umsatz erwirtschaftet der Betrieb einen Deckungsbeitrag von CHF 300’000, was genau den Fixkosten entspricht. Das Ergebnis ist null.
Jeder Franken darüber bringt 60 Rappen Gewinn, jeder fehlende Franken kostet 60 Rappen. Diese Hebelwirkung ist der eigentliche Grund, warum die Zahl so wichtig ist.
In Stück und in Stunden
Der Umsatzwert ist für die Jahresplanung nützlich, für den Alltag sind die abgeleiteten Grössen praktischer.
Rechnung | Formel | Beispiel |
In Umsatz | Fixkosten / Deckungsbeitragsquote | 300’000 / 0,6 = CHF 500’000 |
In Stück | Fixkosten / Deckungsbeitrag pro Stück | 5’500 / 46 = 120 Stück |
In Stunden | Fixkosten / Deckungsbeitrag pro Stunde | 120’000 / 95 = 1’263 Stunden |
Die Stundenrechnung ist für Dienstleistungs- und Handwerksbetriebe die aussagekräftigste. Sie übersetzt die Gewinnschwelle in etwas, das sich täglich beobachten lässt.
1’263 verrechenbare Stunden im Jahr bedeuten rund 26 Stunden pro Woche bei 48 Arbeitswochen. Wer darunter bleibt, arbeitet unter der Gewinnschwelle, unabhängig davon, wie beschäftigt er ist.
Der Sicherheitsabstand
Die zweite nützliche Ableitung ist die Frage, wie viel Luft zwischen dem tatsächlichen Umsatz und der Gewinnschwelle liegt.
Bei einem Umsatz von CHF 620’000 und einem Break-even von CHF 500’000 beträgt der Abstand CHF 120’000 oder rund 19 Prozent.
Diese Zahl beantwortet die Frage nach der Widerstandsfähigkeit. Der Umsatz dürfte um 19 Prozent einbrechen, bevor der Betrieb in die Verlustzone rutscht.
Was ausreichend ist, hängt von der Branche und der Planbarkeit ab. Ein Betrieb mit langfristigen Verträgen kommt mit weniger Abstand aus als einer mit stark schwankender Auftragslage.
Was ihn verschiebt
Der Break-even-Point ist keine feste Grösse. Er verändert sich mit jeder Entscheidung, die entweder die Fixkosten oder die Deckungsbeitragsquote berührt.
Eine zusätzliche Anstellung für CHF 90’000 pro Jahr hebt ihn bei 60 Prozent Quote um CHF 150’000 an. Die Person muss also Umsatz in dieser Höhe ermöglichen, nur um sich selbst zu tragen.
Umgekehrt senkt eine Verbesserung der Quote den Break-even überproportional. Steigt sie von 60 auf 65 Prozent, sinkt die Gewinnschwelle bei gleichen Fixkosten von CHF 500’000 auf rund CHF 462’000.
Deshalb lohnt sich die Rechnung vor jeder Investition. Sie übersetzt eine Kostenentscheidung in die Umsatzmenge, die dafür nötig ist.
Die Annahmen dahinter
Die Rechnung ist ein Modell und arbeitet mit Vereinfachungen. Wer sie verwendet, sollte wissen, welche das sind.
Konstante Preise: Das Modell nimmt an, dass jede zusätzliche Einheit zum selben Preis verkauft wird.
Konstante variable Kosten: Mengenrabatte im Einkauf und Verschnitt bei höherer Auslastung bleiben unberücksichtigt.
Konstante Fixkosten: In Wirklichkeit springen sie, sobald eine Kapazitätsgrenze erreicht ist.
Der dritte Punkt ist der wichtigste. Fixkosten sind nur innerhalb eines bestimmten Bereichs konstant. Braucht es eine zweite Maschine oder grössere Räume, springt die Gewinnschwelle auf ein neues Niveau.
Für die Praxis reicht das Modell trotzdem vollkommen. Es geht nicht um Genauigkeit auf den Franken, sondern um eine belastbare Grössenordnung.
Wie du damit arbeitest
Am nützlichsten ist die Zahl, wenn sie auf den Monat heruntergebrochen ist. Ein Jahresbetrag von CHF 500’000 sagt im Februar wenig.
CHF 42’000 pro Monat dagegen sind eine Grösse, mit der sich arbeiten lässt. Nach drei Monaten weisst du, ob du auf Kurs bist oder ob etwas passieren muss.
Sinnvoll ist zudem eine saisonale Verteilung. Wer im Sommer die Hälfte seines Jahresumsatzes macht, sollte den Break-even nicht gleichmässig auf zwölf Monate verteilen.
Und die Zahl gehört jährlich überprüft. Fixkosten wachsen schleichend, und ein Break-even von vor drei Jahren ist heute fast immer zu tief angesetzt.
Der Break-even bei der Einzelfirma
Bei Einzelfirmen führt die Standardrechnung zu einer gefährlich tiefen Zahl. Der Grund ist derselbe wie beim Reingewinn: Es fehlt der Unternehmerlohn.
Wer seine eigenen Bezüge nicht als Kosten einrechnet, kommt auf eine Gewinnschwelle, bei der zwar alle Rechnungen bezahlt sind, aber nichts zum Leben übrig bleibt.
Sinnvoll ist deshalb, einen kalkulatorischen Unternehmerlohn zu den Fixkosten zu zählen, samt Sozialversicherungsbeiträgen und einer Rückstellung für die Einkommenssteuer.
Erst diese Zahl beantwortet die eigentlich interessante Frage: Ab welchem Umsatz trägt der Betrieb sich selbst und die Person, die ihn führt?
Fazit
Der Break-even-Point ist der Umsatz, ab dem sämtliche Kosten gedeckt sind. Berechnet wird er als Fixkosten geteilt durch die Deckungsbeitragsquote.
Für mich ist er die wichtigste einzelne Zahl im Betrieb. Wer sie kennt, beurteilt jeden Monat in Sekunden und jede Investitionsentscheidung mit einer klaren Frage: Bringt sie den nötigen Zusatzumsatz?