
Gemeinkosten einfach erklärt
Gemeinkosten lassen sich keinem einzelnen Auftrag direkt zurechnen. Sie fallen für den gesamten Betrieb an.
Typisch sind Verwaltung, Miete, Versicherungen, Buchhaltung, Marketing und Geschäftsführung.
In die Kalkulation kommen sie über einen Zuschlagssatz, meist auf die Einzelkosten oder auf die produktiven Stunden.
Sie sind nicht dasselbe wie Fixkosten. Die Einteilung folgt der Zurechenbarkeit, nicht der Mengenabhängigkeit.
Gemeinkosten sind die Kosten, die man nirgends direkt hinbuchen kann. Die Buchhaltung, das Telefon, die Geschäftsführung, die Versicherungen. Sie fallen für alles an und für nichts im Besonderen.
Genau deshalb werden sie in der Kalkulation regelmässig vergessen, und genau deshalb sind so viele Stundensätze zu tief. Wer nur Material und Lohn rechnet, vergisst den grössten Teil seiner Struktur.
Schauen wir uns an, was Gemeinkosten sind, wie sie sich von Einzelkosten unterscheiden, wie du sie in die Kalkulation einrechnest und wie hoch sie typischerweise ausfallen.
Was Gemeinkosten sind
Gemeinkosten sind Kosten, die sich keinem einzelnen Auftrag direkt zurechnen lassen. Sie entstehen schlicht dadurch, dass es den Betrieb überhaupt gibt.
Die Buchhaltung wird nicht für einen bestimmten Auftrag geführt, sondern für alle. Die Betriebshaftpflicht versichert nicht ein Projekt, sondern das Unternehmen.
Das Gegenstück sind Einzelkosten. Sie lassen sich direkt zuordnen: das Holz für einen bestimmten Schrank, die Stunden an einem bestimmten Auftrag, die Fremdleistung für ein bestimmtes Projekt.
Die Unterscheidung ist keine buchhalterische Spitzfindigkeit. Sie entscheidet darüber, wie ein Preis kalkuliert wird und ob er am Ende trägt.
Nicht dasselbe wie Fixkosten
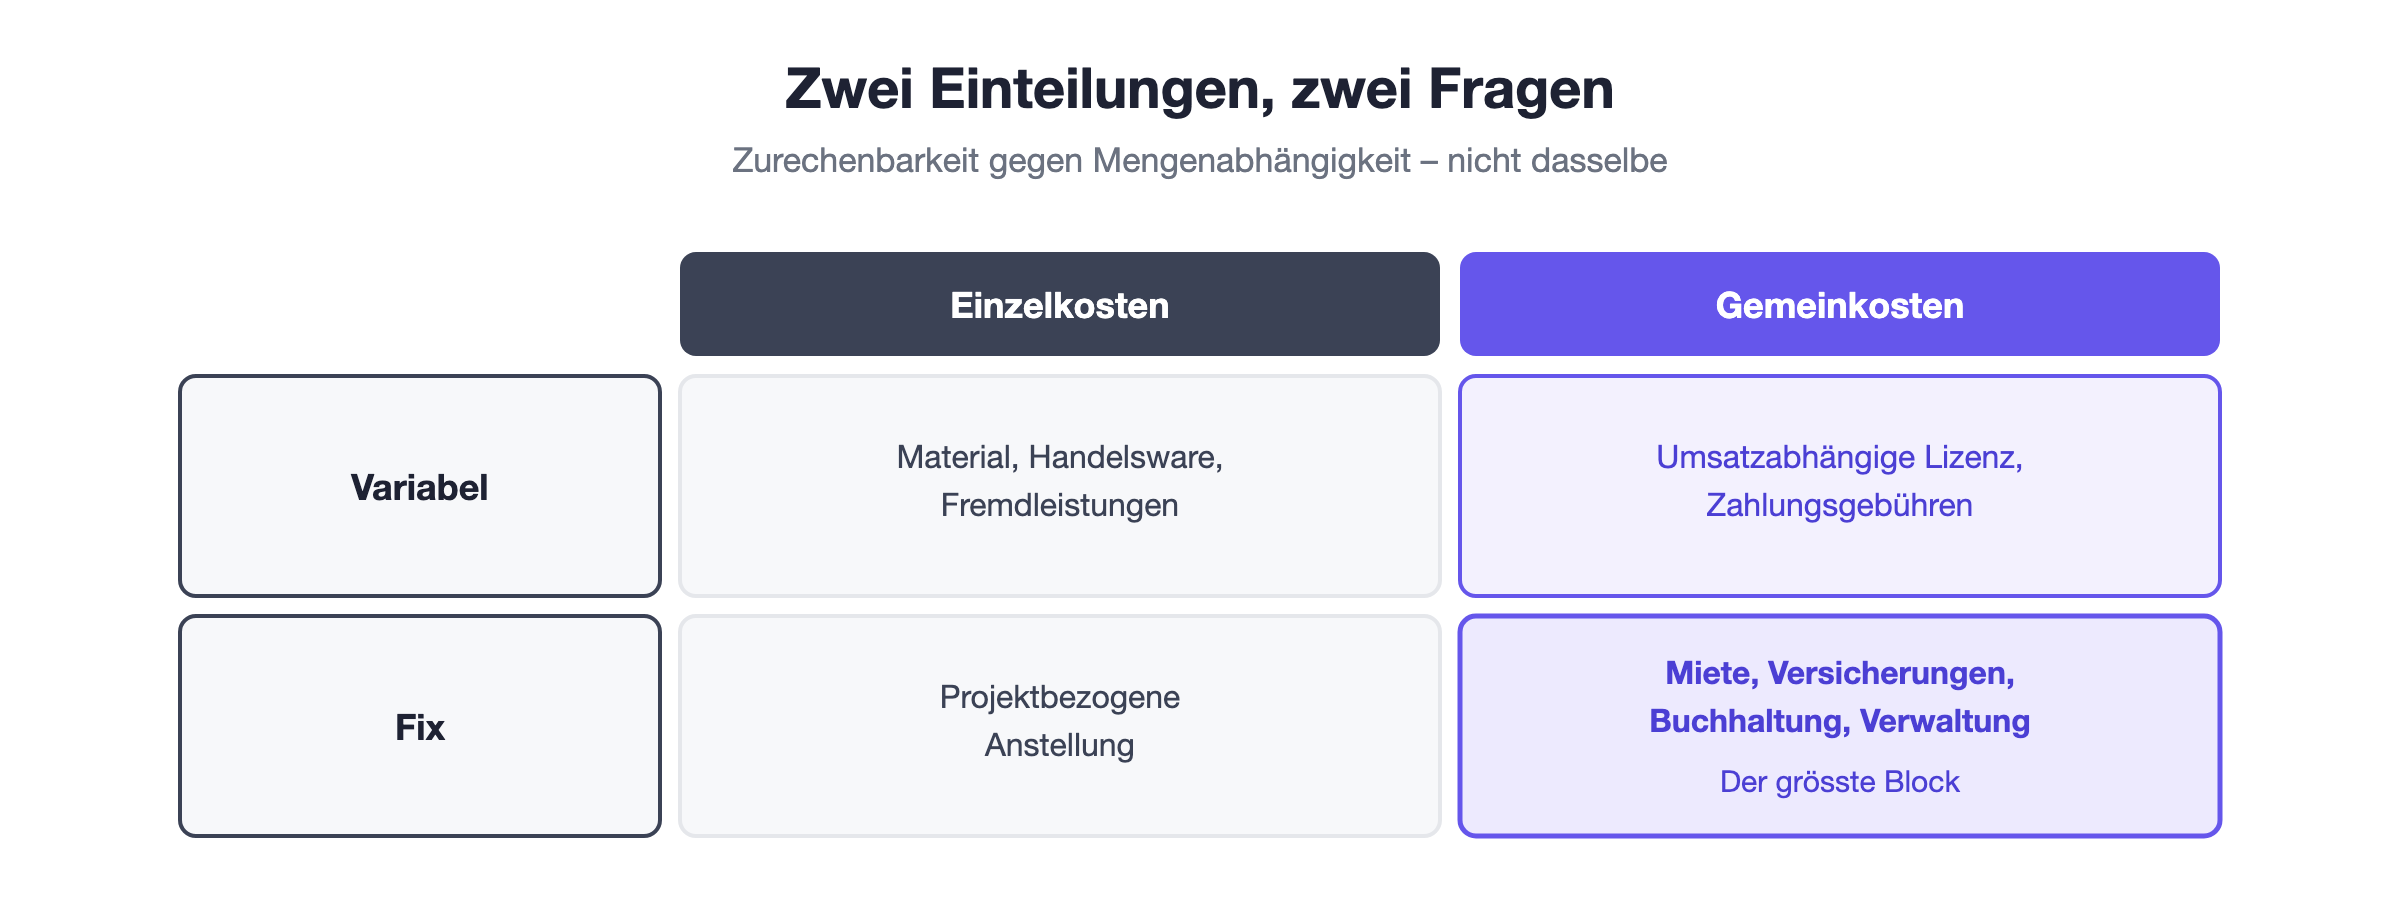
Die beiden Begriffspaare werden ständig verwechselt, weil sie sich stark überschneiden. Sie fragen aber nach völlig verschiedenen Dingen.
Einzelkosten | Gemeinkosten | |
Variabel | Material, Fremdleistung | Umsatzabhängige Lizenz, Zahlungsgebühren |
Fix | Projektbezogene Anstellung | Miete, Versicherungen, Buchhaltung |
Die Matrix zeigt, dass alle vier Kombinationen vorkommen. Die meisten Gemeinkosten sind zwar auch Fixkosten, aber eben nicht alle.
Für die Kalkulation zählt die Zurechenbarkeit, für die Break-even-Rechnung die Mengenabhängigkeit. Beide Einteilungen sind nützlich, aber für verschiedene Fragen.
Was alles dazugehört
In kleinen Betrieben werden Gemeinkosten systematisch unterschätzt, weil sie über viele kleine Positionen verteilt sind.
Raum und Infrastruktur: Miete, Nebenkosten, Reinigung, Einrichtung, Abschreibungen darauf.
Verwaltung: Buchhaltung, Treuhand, Versicherungen, Beiträge, Rechtsberatung.
Nicht verrechenbare Zeit: Offerten schreiben, Einkauf, Weiterbildung, Ferien, Krankheit.
Der dritte Punkt ist der grösste und der am häufigsten vergessene. Die eigene Arbeitszeit, die nicht fakturierbar ist, ist wirtschaftlich eine Gemeinkostenposition.
Bei einem Einpersonenbetrieb sind das leicht vierzig Prozent der Arbeitszeit. Wer sie nicht einrechnet, kalkuliert mit einer Stundenzahl, die er im Jahr nie erreichen wird.
Die Zuschlagskalkulation
Damit Gemeinkosten in den Preis kommen, brauchen sie eine Bezugsgrösse, über die sie verteilt werden. Das ist der Zuschlagssatz.
Bei Dienstleistungs- und Handwerksbetrieben ist die produktive Stunde die naheliegende Bezugsgrösse. Gemeinkosten geteilt durch verrechenbare Stunden ergibt den Zuschlag pro Stunde.
Bei CHF 120’000 Gemeinkosten und 1’400 verrechenbaren Stunden sind das rund CHF 86 pro Stunde, die zusätzlich zum Lohn und zum Gewinnzuschlag verlangt werden müssen.
Im Handel und in der Produktion wird stattdessen auf die Materialkosten zugeschlagen. Bei CHF 200’000 Materialeinsatz und CHF 80’000 Gemeinkosten liegt der Zuschlag bei 40 Prozent.
Warum der Stundensatz so hoch sein muss
Diese Rechnung erklärt eine Frage, die viele Selbständige beschäftigt: Warum ein Stundensatz von CHF 140 nötig ist, obwohl man selbst nicht CHF 140 pro Stunde verdient.
Vom Ansatz gehen zuerst die Gemeinkosten weg, im Beispiel CHF 86. Was übrig bleibt, deckt den eigenen Lohn, die Sozialversicherungen und den Gewinn.
Wer stattdessen CHF 90 verlangt, arbeitet unterhalb seiner Struktur. Die Gemeinkosten fallen trotzdem an, und die Differenz kommt aus der eigenen Tasche.
Genau deshalb ist die Gemeinkostenrechnung keine akademische Übung. Sie ist die Grundlage dafür, überhaupt einen tragfähigen Preis zu bestimmen.
Wie hoch sie sein dürfen
Eine allgemeingültige Zahl gibt es nicht, aber es gibt Grössenordnungen und vor allem eine Entwicklung, die man beobachten sollte.
Bei kleinen Dienstleistungsbetrieben liegen Gemeinkosten oft zwischen 25 und 40 Prozent der Gesamtkosten. Im Handwerk mit hohem Materialanteil sind es meist weniger.
Wichtiger als der Vergleich mit anderen ist die eigene Entwicklung. Gemeinkosten wachsen schleichend, weil jede einzelne Position für sich klein wirkt.
Ein zusätzliches Abonnement für CHF 40 im Monat fällt nicht auf. Zwölf davon sind CHF 5’760 im Jahr, und genau so entstehen Gemeinkostenblöcke, die niemand geplant hat.
Wie du sie im Griff behältst
Der wirksamste Ansatz ist eine jährliche Durchsicht sämtlicher wiederkehrender Positionen. Sie dauert eine Stunde und lohnt sich fast immer.
Sinnvoll ist zudem, Gemeinkosten über eine Kostenstelle zu erfassen. Dann sieht man auf einen Blick, welcher Bereich welche Struktur verursacht.
Der zweite Hebel ist die verrechenbare Zeit. Weil der Zuschlag pro Stunde von der Stundenzahl abhängt, senkt jede zusätzliche verrechenbare Stunde den nötigen Ansatz.
Der dritte ist die Konsequenz beim Offerieren. Wer seine Gemeinkosten kennt und einrechnet, gibt bei Preisverhandlungen weniger nach, weil er weiss, wo die Grenze liegt.
Ein durchgerechnetes Beispiel
Nehmen wir eine selbständige Grafikerin. Ihre Gemeinkosten belaufen sich auf CHF 38’000 im Jahr: Büro, Software, Versicherungen, Treuhand, Weiterbildung und Geräte.
Von 1’800 Arbeitsstunden sind rund 1’150 verrechenbar. Der Rest geht für Offerten, Administration, Akquise und Weiterbildung drauf, und das ist ein realistisches Verhältnis.
Der Gemeinkostenzuschlag beträgt damit rund CHF 33 pro verrechenbarer Stunde. Will sie CHF 85 pro Stunde für sich selbst und die Sozialversicherungen, liegt sie bereits bei CHF 118.
Dazu kommt ein Gewinnzuschlag, damit der Betrieb Substanz aufbaut und Investitionen finanzieren kann. Ein Ansatz von CHF 130 ist damit nicht hoch, sondern knapp kalkuliert.
Die Rechnung zeigt auch, warum eine höhere Auslastung so stark wirkt. Steigen die verrechenbaren Stunden auf 1’400, sinkt der Gemeinkostenzuschlag auf CHF 27, und der nötige Ansatz fällt um sechs Franken.
Fazit
Gemeinkosten lassen sich keinem Auftrag direkt zurechnen und fallen für den Betrieb als Ganzes an. In die Kalkulation kommen sie über einen Zuschlagssatz.
Für mich ist die aufschlussreichste Rechnung die auf die verrechenbare Stunde. Sie zeigt in einer Minute, warum der Stundensatz deutlich über dem eigenen Lohn liegen muss.