
Buchwert einfach erklärt
Der Buchwert ist der bilanzierte Wert eines Vermögensgegenstands, also Anschaffungskosten abzüglich der bisherigen Abschreibungen.
Er ist nicht der Marktwert. Das Gesetz verlangt die Bewertung höchstens zu Anschaffungskosten, auch wenn der Gegenstand mehr wert geworden ist.
Liegt der tatsächliche Wert unter dem Buchwert, gilt das Niederstwertprinzip. Dann muss abgewertet werden.
Aus der Differenz zwischen Buchwert und tatsächlichem Wert entstehen stille Reserven, die in der Schweiz zulässig sind.
Der Buchwert ist der Betrag, mit dem ein Gegenstand in der Bilanz steht. Er hat oft wenig mit dem zu tun, was man beim Verkauf dafür bekäme, und genau das sorgt für Verwirrung.
Ein Lieferwagen, der noch zehn Jahre fährt, kann mit einem Franken in den Büchern stehen. Ein anderer, kaum gefahren, mit CHF 24’000. Beide Zahlen sind korrekt und beide sagen nichts über den Marktwert.
Schauen wir uns an, wie der Buchwert entsteht, warum er vom Verkehrswert abweicht, was daraus für stille Reserven folgt und wo er im Alltag eine Rolle spielt.
Was der Buchwert ist
Der Buchwert ist der Betrag, mit dem ein Vermögensgegenstand in der Bilanz erscheint. Er entsteht aus den Anschaffungskosten abzüglich aller bisherigen Abschreibungen.
Die Rechnung ist einfach. Ein Lieferwagen für CHF 40’000, auf den bereits CHF 25’600 abgeschrieben wurde, steht mit CHF 14’400 in den Büchern.
Dieser Wert hat einen technischen Charakter. Er ist das Ergebnis einer Rechenvorschrift und nicht die Antwort auf die Frage, was der Gegenstand heute wert ist.
Genau diese Unterscheidung ist der Kern des Themas. Wer sie einmal verstanden hat, versteht auch, warum eine Bilanz nie den wahren Wert eines Betriebs zeigt.
Wie er entsteht
Am Anfang steht die Ersterfassung. Ein Gegenstand wird mit dem erfasst, was er tatsächlich gekostet hat, einschliesslich Transport, Montage und allem, was nötig war, um ihn nutzbar zu machen.
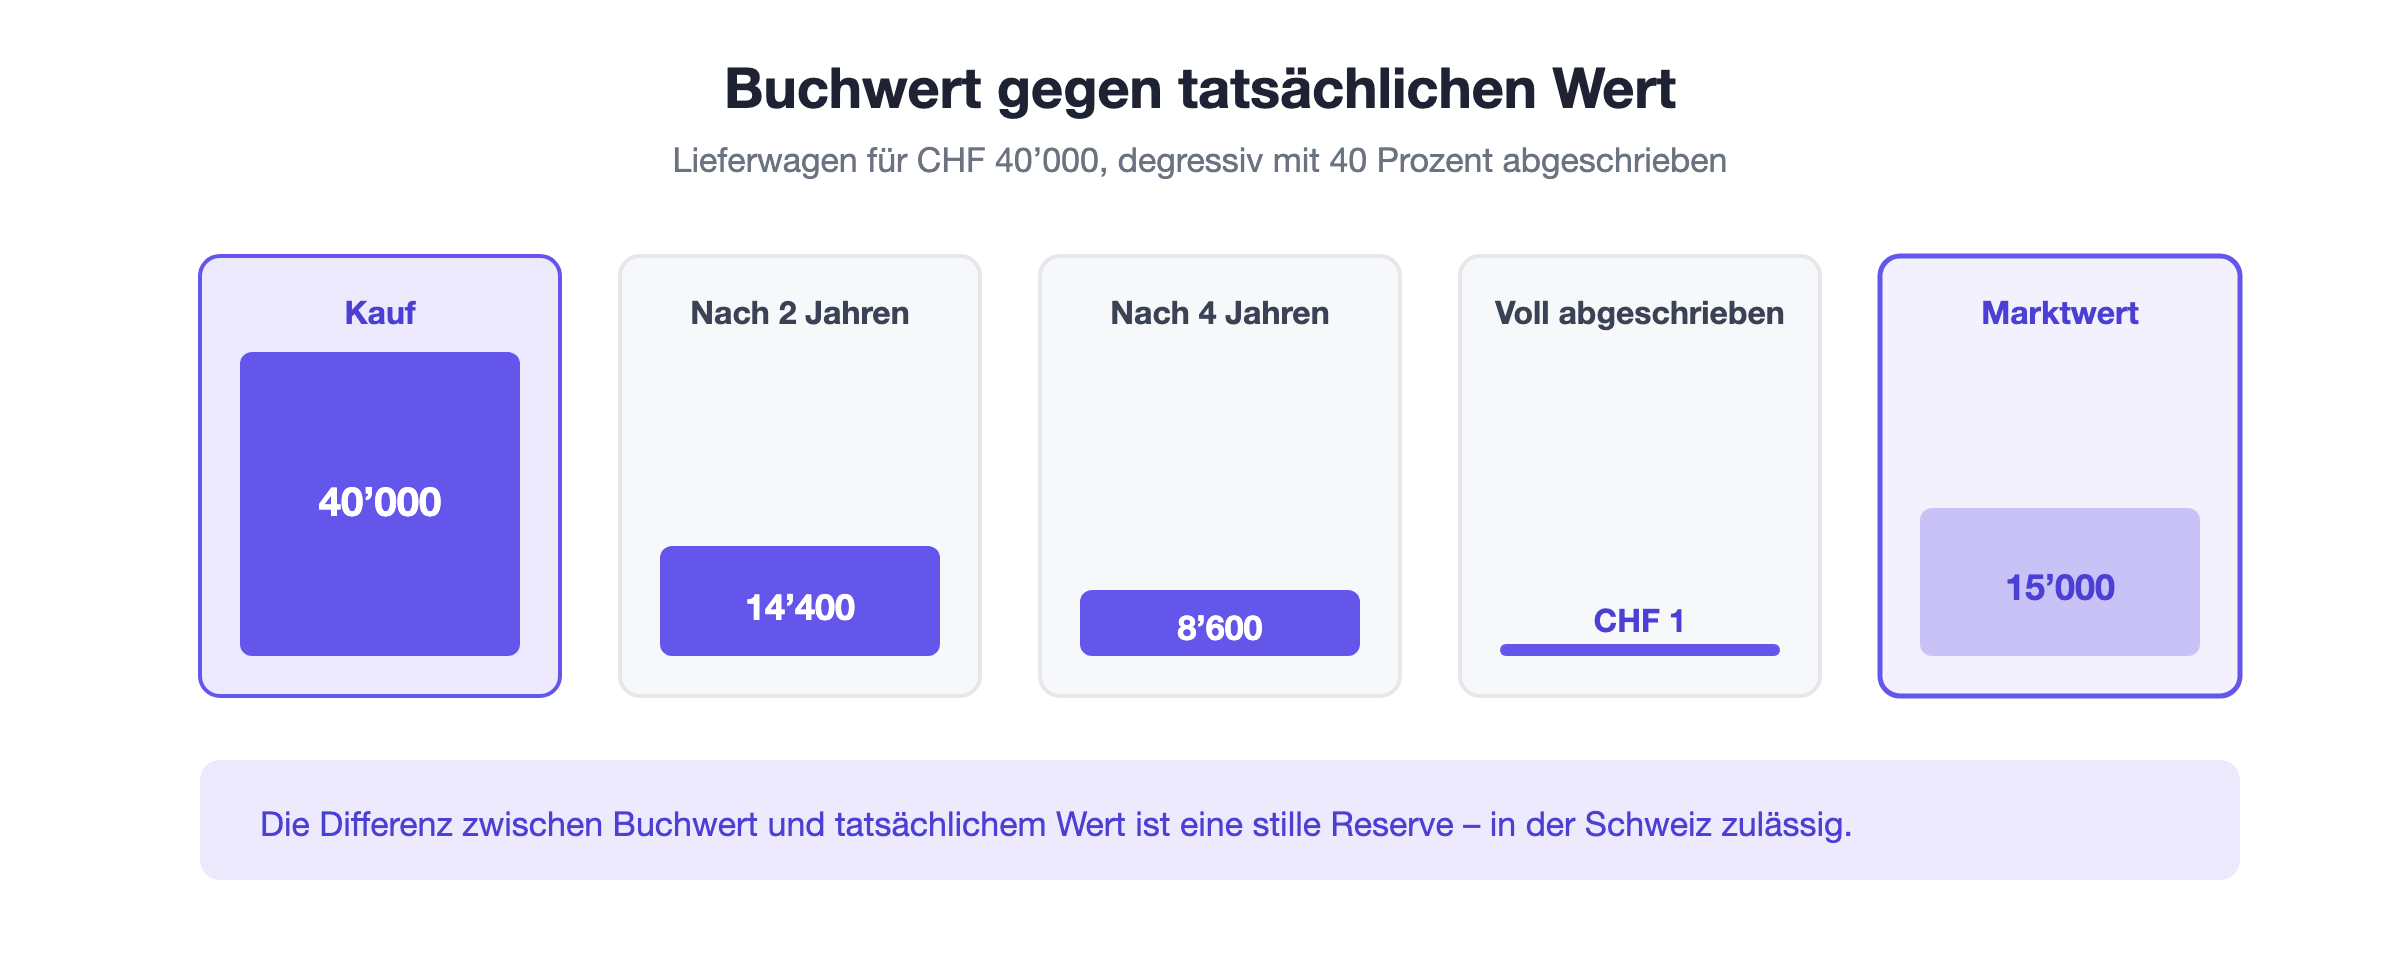
Danach vermindert jede Abschreibung den Buchwert. Nach drei Jahren steht weniger in den Büchern als nach einem, ohne dass etwas am Gegenstand selbst passiert wäre.
Wertvermehrende Investitionen erhöhen ihn wieder. Ein neuer Motor im Lieferwagen ist keine Instandhaltung, sondern eine Investition und wird aktiviert.
Reine Instandhaltung dagegen ist Aufwand. Ein Service, ein Reifenwechsel oder eine Reparatur ändert am Buchwert nichts, sondern belastet die Erfolgsrechnung direkt.
Warum er vom Marktwert abweicht
Die Bewertungsregeln sind bewusst vorsichtig. Sie sollen verhindern, dass ein Betrieb sich reicher rechnet, als er ist.
Daraus folgt die wichtigste Regel: Ein Aktivum darf höchstens zu den Anschaffungskosten bewertet werden. Wird es mehr wert, bleibt das in der Bilanz unsichtbar.
In die andere Richtung gilt das Gegenteil. Ist der tatsächliche Wert tiefer als der Buchwert, muss abgewertet werden, und zwar unabhängig davon, ob das gerade passt.
Dazu kommt, dass die Abschreibungssätze steuerlichen Normalsätzen folgen und nicht dem tatsächlichen Wertverlauf. Ein Computer verliert nicht wirklich 40 Prozent seines Werts pro Jahr, wird aber so abgeschrieben.
Stille Reserven
Aus der Differenz zwischen Buchwert und tatsächlichem Wert entstehen stille Reserven. Sie sind vorhandenes Vermögen, das in der Bilanz nicht erscheint.
Gegenstand | Buchwert | Tatsächlicher Wert | Stille Reserve |
Maschine, voll abgeschrieben | CHF 1 | CHF 18’000 | CHF 17’999 |
Lieferwagen nach 4 Jahren | CHF 8’600 | CHF 15’000 | CHF 6’400 |
Liegenschaft von 1998 | CHF 420’000 | CHF 900’000 | CHF 480’000 |
In der Schweiz sind stille Reserven zulässig, anders als in vielen anderen Rechnungslegungssystemen. Sie entstehen durch vorsichtige Bewertung und schnelle Abschreibung.
Für den Betrieb sind sie ein Puffer. In einem schlechten Jahr lassen sie sich auflösen, etwa indem weniger abgeschrieben wird, und verbessern damit das Ergebnis.
Der Erinnerungsfranken
Ein Gegenstand, der vollständig abgeschrieben ist und trotzdem weiter genutzt wird, bleibt mit einem Franken in der Bilanz stehen.
Der Sinn dahinter ist praktisch. Ohne diesen Betrag würde die Maschine aus der Anlagenbuchhaltung verschwinden, obwohl sie täglich läuft.
Damit bleibt dokumentiert, dass sie existiert. Beim Inventar taucht sie auf, bei einem Verkauf ist der Gegenwert vollständig Buchgewinn.
Erst wenn der Gegenstand tatsächlich ausscheidet, sei es durch Verkauf oder Entsorgung, wird auch dieser Franken ausgebucht.
Beim Verkauf
Wird ein Anlagegut verkauft, entsteht praktisch immer eine Differenz zwischen Erlös und Buchwert. Diese Differenz gehört in die Erfolgsrechnung.
Liegt der Erlös darüber, entsteht ein Buchgewinn. Der Lieferwagen mit Buchwert CHF 8’600, verkauft für CHF 15’000, ergibt CHF 6’400 Gewinn.
Dieser Gewinn ist steuerbar, und das überrascht regelmässig. Wirtschaftlich zeigt er nur, dass zuvor zu schnell abgeschrieben wurde, die Steuer wird also nachgeholt.
Liegt der Erlös darunter, entsteht ein Buchverlust, der als Aufwand erfasst wird. Wird der Gegenstand entsorgt, wird der ganze Restbuchwert abgeschrieben.
Wo der Buchwert sonst vorkommt
Über das Anlagevermögen hinaus taucht der Begriff an mehreren Stellen auf, und die Logik ist überall dieselbe.
Bei den Forderungen ist der Buchwert der Nominalbetrag abzüglich einer Wertberichtigung für erwartete Ausfälle. Das Delkredere vermindert also den Buchwert des Debitorenbestands.
Bei den Vorräten gilt der niedrigere Wert aus Anschaffungskosten und Marktwert. Ware, die unverkäuflich geworden ist, wird abgewertet, auch wenn sie noch im Regal liegt.
Und bei einem ganzen Unternehmen spricht man vom Buchwert des Eigenkapitals. Er ist fast immer tiefer als der Preis, den jemand tatsächlich zahlen würde.
Was das für Entscheidungen heisst
Der Buchwert ist eine schlechte Grundlage für betriebliche Entscheidungen, und trotzdem wird er ständig dafür verwendet.
Ob sich die Reparatur einer Maschine lohnt, hängt nicht davon ab, was sie in den Büchern noch wert ist. Entscheidend sind die Kosten der Reparatur gegenüber denen einer Ersatzbeschaffung.
Dasselbe gilt beim Verkauf. Ein Fahrzeug, das mit einem Franken bilanziert ist, muss nicht verschenkt werden, und eines mit hohem Buchwert wird dadurch nicht wertvoller.
Die richtige Frage lautet immer, was der Gegenstand künftig noch einbringt oder kostet. Der Buchwert ist Vergangenheit, verteilt über Jahre, und für die Zukunft ohne Aussagekraft.
Fazit
Der Buchwert ist der bilanzierte Wert nach Abschreibungen und Wertberichtigungen. Er folgt Bewertungsregeln, nicht dem Markt, und darf die Anschaffungskosten nie überschreiten.
Für mich ist der wichtigste Satz, dass eine Bilanz den Wert eines Betriebs systematisch untertreibt. Wer den Buchwert für den Verkehrswert hält, verschätzt sich in beide Richtungen.