
Kassenbuch einfach erklärt
Das Kassenbuch erfasst alle Bargeldbewegungen eines Betriebs, chronologisch und mit fortlaufendem Saldo.
Es muss täglich und lückenlos geführt werden. Eine Rekonstruktion am Jahresende erfüllt die Anforderungen nicht.
Der Kassenbestand darf nie negativ sein. Ein negativer Saldo beweist, dass eine Einnahme fehlt.
Regelmässige Kassenstürze vergleichen den gezählten mit dem rechnerischen Bestand und werden protokolliert.
Das Kassenbuch ist die Aufzeichnung über das Bargeld im Betrieb. Es klingt nach einem Relikt und ist bei jeder Steuerkontrolle der Punkt, an dem am genauesten hingeschaut wird.
Der Grund ist einfach. Bei Bankbewegungen gibt es einen unabhängigen Nachweis, den Kontoauszug. Beim Bargeld gibt es nur das, was du selbst aufgeschrieben hast.
Schauen wir uns an, wer ein Kassenbuch führen muss, was hineingehört, welche Regeln zwingend sind und woran eine Kassenbuchführung typischerweise scheitert.
Was das Kassenbuch ist
Das Kassenbuch ist die Aufzeichnung aller Bargeldbewegungen eines Betriebs. Es zeigt chronologisch, was hereinkam, was hinausging und wie viel danach noch in der Kasse liegt.
Es ist ein Nebenbuch zum Kassenkonto in der Buchhaltung. Der Saldo im Kassenbuch muss deshalb jederzeit dem Saldo des Kassenkontos entsprechen.
Sein besonderer Stellenwert kommt vom fehlenden Gegenbeweis. Bei einer Banküberweisung gibt es einen Kontoauszug, den jemand anderes erstellt hat. Beim Bargeld gibt es nur deine eigene Aufzeichnung.
Deshalb wird bei Kontrollen genau dort angesetzt. Ein sauberes Kassenbuch ist schnell geprüft, ein lückenhaftes wird zum Ausgangspunkt einer Schätzung, gegen die du dich kaum wehren kannst.
Wer eines führen muss
Die Regel ist einfach: Wer Bargeld einnimmt oder ausgibt, führt ein Kassenbuch. Rechtsform und Umsatz spielen dabei keine Rolle.
Auch Betriebe mit einfacher Buchhaltung sind davon nicht ausgenommen. Die vereinfachte Buchführung betrifft den Umfang der Rechnungslegung, nicht die Sorgfalt bei der Kasse.
Wer ausschliesslich über Bank und Karte abrechnet, braucht keines. Das ist heute für viele Dienstleistungsbetriebe der Normalfall und macht das Thema für sie gegenstandslos.
Sobald aber auch nur gelegentlich Bargeld fliesst, etwa bei Materialeinkäufen oder kleineren Bareinnahmen, ist die Aufzeichnung nötig.
Was hineingehört
Jede einzelne Bewegung, mit allem, was zur Nachvollziehbarkeit gehört. Eine Zusammenfassung pro Woche oder pro Monat genügt den Anforderungen ausdrücklich nicht.
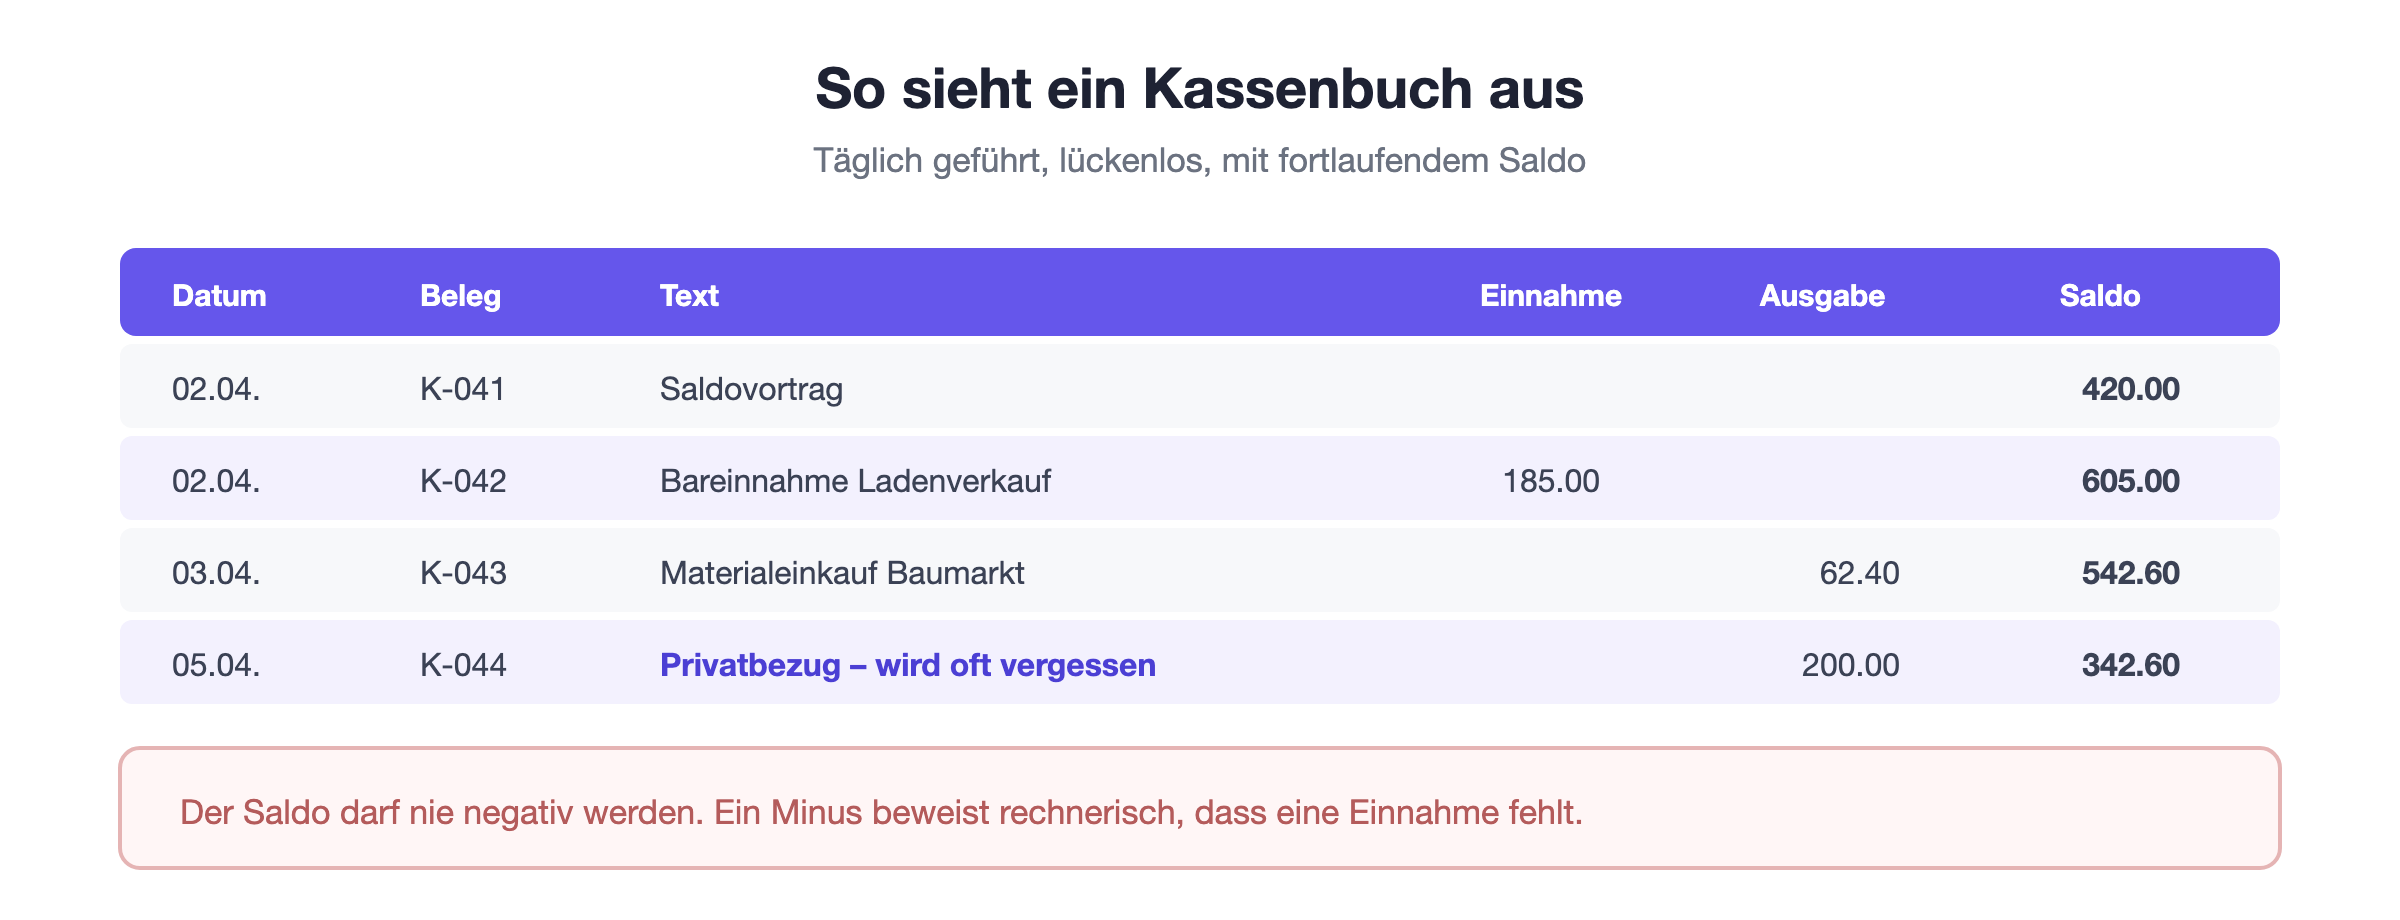
Pro Zeile stehen Datum, Belegnummer, ein Text, der Betrag als Einnahme oder Ausgabe und der neue Saldo. Der Saldo wird fortlaufend geführt, nicht erst am Monatsende aus den Einzelbeträgen zurückgerechnet.
Zu jeder Zeile gehört ein Beleg. Bei Einnahmen ist das die Quittung oder der Kassenzettel, bei Ausgaben der Kaufbeleg.
Vergessen werden regelmässig die Privatbewegungen. Wer der Kasse CHF 200 für private Zwecke entnimmt, muss das erfassen, auch wenn es im eigentlichen Sinn kein Geschäftsvorfall ist.
Die zwingenden Regeln
Es gibt drei Anforderungen, bei denen es keinen Spielraum gibt, und alle drei hängen zusammen.
Regel | Bedeutung |
Täglich führen | Erfassung am Tag des Vorgangs, nicht rückwirkend |
Lückenlos | Jede Bewegung, auch Kleinstbeträge und Privatbezüge |
Nie negativ | Ein negativer Saldo beweist eine fehlende Einnahme |
Die dritte Regel ist die wirkungsvollste, weil sie sich rechnerisch überprüfen lässt. Eine Prüfung braucht dafür keine Belege, nur die Saldospalte.
Wird ein negativer Saldo gefunden, ist die Folge unangenehm. Das Kassenbuch gilt dann insgesamt als nicht ordnungsgemäss, und die Einnahmen werden nach Ermessen aufgerechnet.
Der Kassensturz
Der Kassensturz ist der Vergleich zwischen gezähltem und rechnerischem Bestand. Er ist die einzige Kontrolle, die tatsächlich etwas beweist.
Bei bargeldintensiven Betrieben gehört er zum Tagesabschluss. Sonst genügt ein monatlicher Rhythmus, solange er tatsächlich eingehalten und dokumentiert wird.
Festgehalten wird das Ergebnis mit Datum, gezähltem Bestand, rechnerischem Saldo und Unterschrift. Das gilt auch dann, wenn keine Differenz besteht.
Differenzen sind normal und werden erfasst, nicht versteckt. Ein Manko von CHF 4.50 ist harmlos, ein regelmässiges Manko von CHF 80 ist ein Hinweis auf ein Problem.
Wo es typischerweise scheitert
Rekonstruktion am Jahresende: Ein im Januar für das Vorjahr geschriebenes Kassenbuch erkennt man sofort am Schriftbild und an den runden Beträgen.
Privatbezüge weggelassen: Sie sind der häufigste Grund für einen negativen Saldo.
Belege verblasst: Thermopapier ist nach zwei Jahren leer, und ein unlesbarer Beleg ist kein Beleg.
Der dritte Punkt lässt sich am einfachsten lösen. Wer jeden Kassenbeleg unmittelbar fotografiert, hat das Problem dauerhaft aus der Welt geschafft.
Beim ersten Punkt hilft nur Disziplin. Zwei Minuten pro Tag sind deutlich weniger Aufwand als ein ganzer Nachmittag im Januar, und das Ergebnis hält jeder Prüfung ohne Diskussion stand.
Warum die Steuerverwaltung genau hinschaut
Bargeld ist der einzige Bereich der Buchhaltung ohne unabhängigen Gegenbeweis. Genau deshalb steht es bei Kontrollen im Zentrum, besonders in bargeldintensiven Branchen.
Betroffen sind vor allem Gastronomie, Coiffeursalons, Taxibetriebe, Marktstände und Kioske. Dort wird nicht unterstellt, dass etwas fehlt, aber es wird geprüft, ob die Aufzeichnung schlüssig ist.
Geprüft wird dabei weniger der einzelne Beleg als die Plausibilität im Ganzen. Passen Wareneinsatz und Umsatz zusammen? Bleibt der Kassenbestand in einer realistischen Grössenordnung?
Wer diese Fragen mit einem sauber geführten Kassenbuch beantworten kann, ist nach kurzer Zeit durch. Wer es nicht kann, diskutiert über Schätzungen, und die fallen selten zugunsten des Betriebs aus.
Digital oder auf Papier
Beides ist zulässig. Ein gebundenes Buch mit Kugelschreiber erfüllt die Anforderungen genauso wie eine Softwarelösung.
Bei digitaler Führung kommt allerdings die Unveränderbarkeit dazu. Eine Tabellenkalkulation, in der man jede Zeile jederzeit spurlos überschreiben kann, ist heikel.
Buchhaltungssoftware löst das, indem erfasste Buchungen nur noch über Gegenbuchungen korrigiert werden können. Damit bleibt jede Änderung sichtbar.
Aufbewahrt werden muss das Kassenbuch zehn Jahre, zusammen mit sämtlichen Belegen. Das gilt für die Papierform genauso wie für die digitale Variante.
Fazit
Das Kassenbuch erfasst jede Bargeldbewegung täglich, lückenlos und mit fortlaufendem Saldo, der nie negativ werden darf. Belege gehören zu jeder Zeile.
Für mich ist die beste Lösung, Bargeld so weit wie möglich zu vermeiden. Was über Bank und Karte läuft, dokumentiert sich von selbst, braucht kein Kassenbuch und keinen Kassensturz.