
Einfache Buchhaltung einfach erklärt
Die einfache Buchhaltung erfasst Einnahmen, Ausgaben und die Vermögenslage. Eine Bilanz und eine Erfolgsrechnung entstehen dabei nicht.
Erlaubt ist sie für Einzelfirmen und Personengesellschaften mit weniger als CHF 500’000 Jahresumsatz, ebenso für Vereine und Stiftungen ohne Eintragungspflicht.
Auch sie muss vollständig, wahrheitsgetreu und nachvollziehbar sein. Die Grundsätze ordnungsmässiger Buchführung gelten sinngemäss weiter.
Ihre Grenze ist die fehlende Übersicht. Offene Rechnungen, Schulden und Vermögenswerte bleiben unsichtbar, solange kein Geld fliesst.
Die einfache Buchhaltung ist das, womit die meisten Selbständigen anfangen. Einnahmen auf der einen Seite, Ausgaben auf der anderen, am Ende des Jahres die Differenz.
Das Gesetz erlaubt das ausdrücklich, solange der Umsatz unter einer bestimmten Schwelle liegt. Der Volksmund nennt es Milchbüechli-Rechnung, und der Name trifft es ziemlich genau.
Schauen wir uns an, wer sie führen darf, was genau verlangt wird, wo ihre Grenzen liegen und wann der Wechsel zur doppelten Buchhaltung ansteht.
Was die einfache Buchhaltung ist
Die einfache Buchhaltung erfasst, was an Geld hereinkommt und was hinausgeht. Jeder Vorgang wird einmal notiert, mit Datum, Betrag, Zweck und Beleg.
Am Ende des Jahres steht die Differenz zwischen Einnahmen und Ausgaben. Das ist der Gewinn, jedenfalls in der Betrachtung, die dieses System liefert.
Dazu kommt eine Übersicht über die Vermögenslage: was der Betrieb besitzt und was er schuldet. Sie wird einmal jährlich erstellt und nicht laufend fortgeschrieben.
Was dabei nicht entsteht, ist eine Bilanz im technischen Sinn und keine Erfolgsrechnung. Es bleibt eine Aufstellung, keine Systematik mit Konten.
Wer sie führen darf
Das Obligationenrecht erlaubt sie einem klar abgegrenzten Kreis, und die Abgrenzung läuft über Rechtsform und Umsatz.
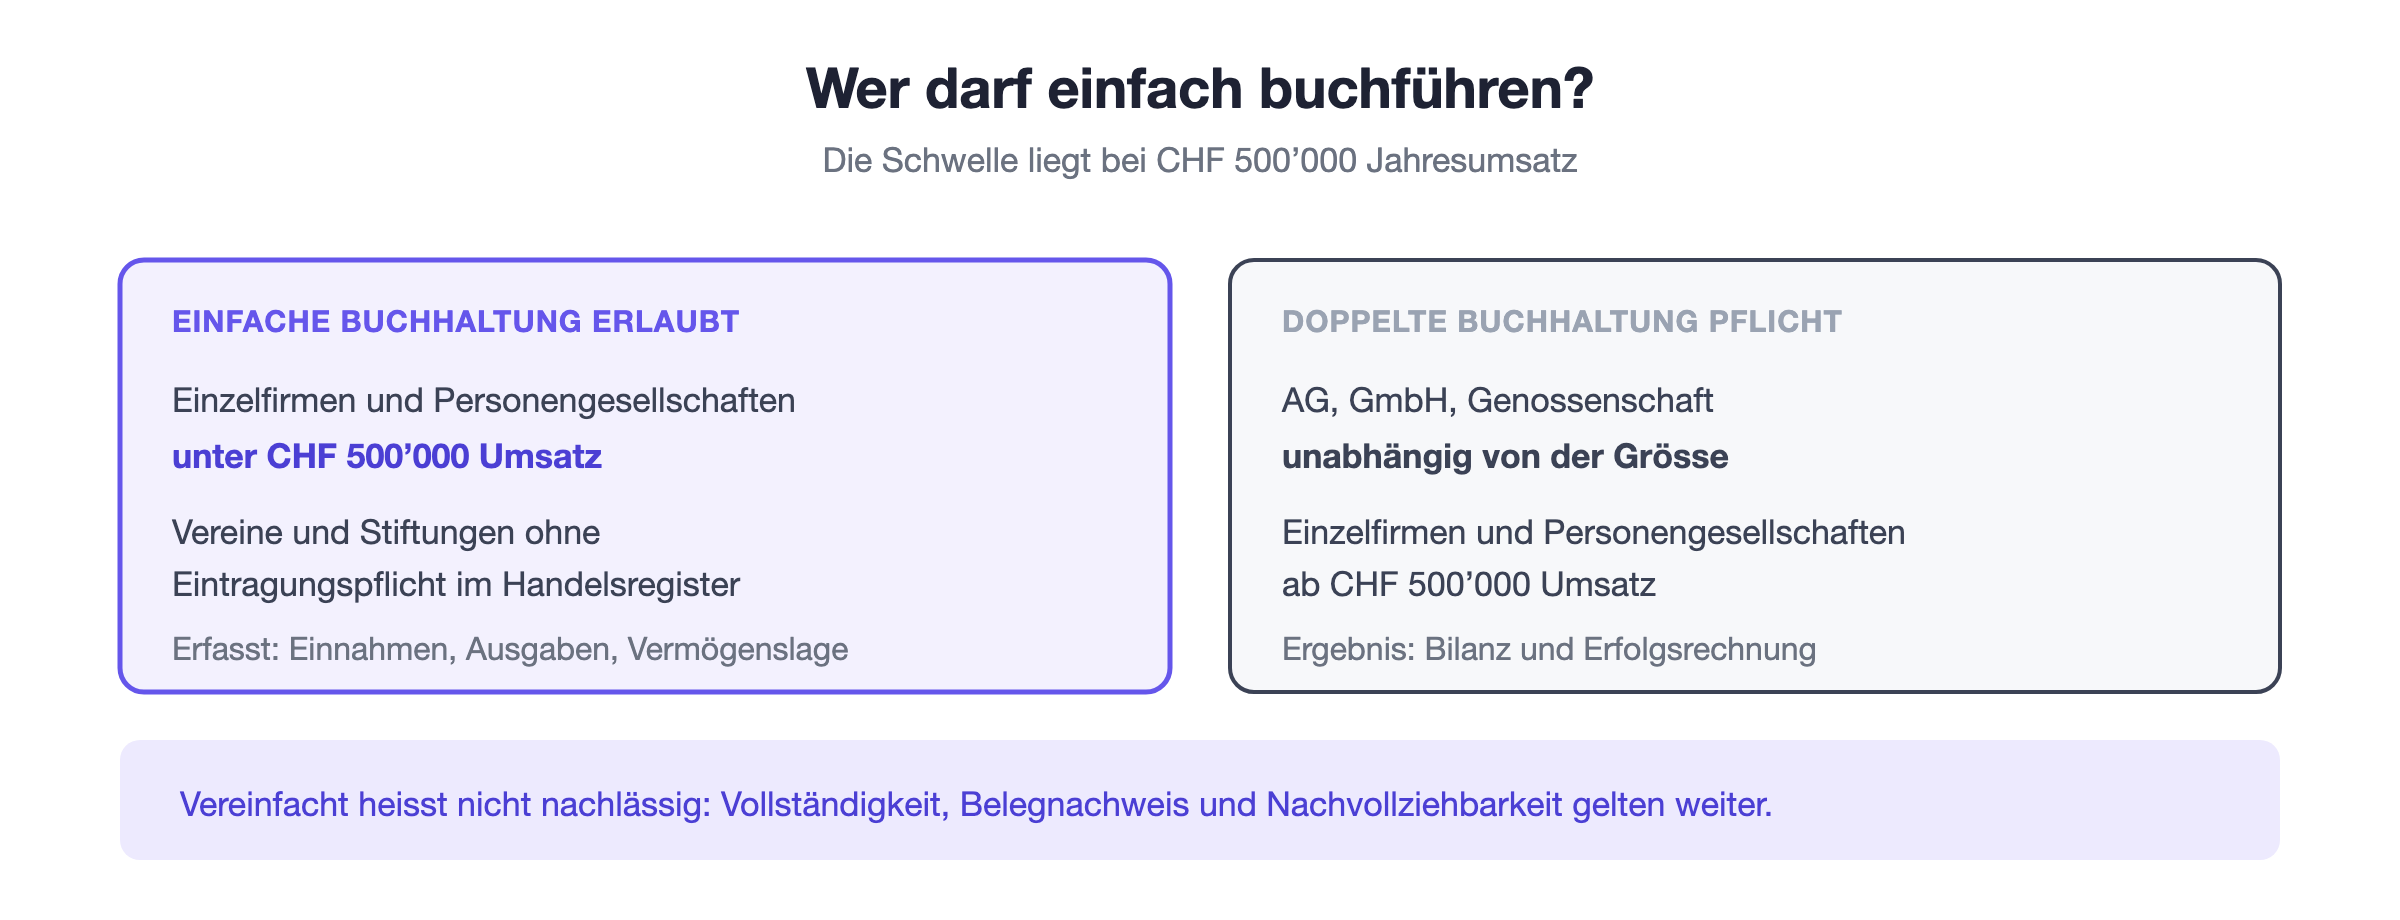
Erlaubt ist sie Einzelfirmen und Personengesellschaften mit einem Jahresumsatz unter CHF 500’000. Das ist die Schwelle, an der sich alles entscheidet.
Ebenfalls erlaubt ist sie Vereinen und Stiftungen, die sich nicht ins Handelsregister eintragen lassen müssen, sowie Stiftungen, die von der Revisionsstellenpflicht befreit sind.
Nicht erlaubt ist sie juristischen Personen. Eine GmbH mit CHF 40’000 Umsatz führt dieselbe doppelte Buchhaltung wie eine mit CHF 4 Millionen.
Was verlangt wird
Vereinfacht heisst nicht nachlässig. Die Grundsätze ordnungsmässiger Buchführung gelten sinngemäss weiter, und sie sind anspruchsvoller, als viele annehmen.
Vollständigkeit: Jeder Geschäftsvorfall wird erfasst, auch Barzahlungen und private Vorschüsse.
Belegnachweis: Zu jeder Buchung gehört ein Beleg, und zwar zehn Jahre lang aufbewahrt.
Nachvollziehbarkeit: Eine aussenstehende Person muss die Aufstellung in vertretbarer Zeit prüfen können.
Dazu kommt die zeitliche Ordnung. Die Aufstellung muss chronologisch und fortlaufend geführt werden, nicht einmal im Januar für das ganze Vorjahr rekonstruiert.
Wer eine Kasse führt, braucht zusätzlich ein Kassenbuch. Bareinnahmen sind der Bereich, in dem bei Kontrollen am genauesten hingeschaut wird.
Wo die Grenzen liegen
Die entscheidende Schwäche ist der Zeitpunkt der Erfassung. Weil nur Zahlungen erfasst werden, existiert eine Rechnung erst dann, wenn sie bezahlt wird.
Das verzerrt das Bild in beide Richtungen. Wer im Dezember für CHF 40’000 fakturiert und im Januar bezahlt wird, hat ein schlechtes und dann ein gutes Jahr, obwohl die Arbeit gleichmässig verteilt war.
Ebenso unsichtbar bleiben Schulden. Unbezahlte Lieferantenrechnungen tauchen nirgends auf, solange sie offen sind, und eine gut gefüllte Kasse kann darüber hinwegtäuschen.
Und es fehlt jede Selbstkontrolle. In der doppelten Buchhaltung zeigt eine Differenz zwischen Soll und Haben einen Fehler an. Hier gibt es diesen Mechanismus nicht.
Die Steuern
Steuerlich ist die einfache Buchhaltung vollständig anerkannt. Der Gewinn wird als Differenz zwischen Einnahmen und Ausgaben ermittelt und im Fragebogen für Selbständigerwerbende deklariert.
Wichtig ist die saubere Trennung zwischen geschäftlich und privat. Private Bezüge sind keine Ausgaben, und private Einlagen sind keine Einnahmen.
Bei gemischt genutzten Gegenständen, etwa einem Auto oder einem Arbeitszimmer, wird ein Privatanteil ausgeschieden. Diese Abgrenzung ist bei Kontrollen ein Standardthema.
Auch die Abschreibung auf grösseren Anschaffungen bleibt möglich. Sie wird in der Aufstellung als eigener Posten geführt, obwohl ihr kein Geldfluss gegenübersteht.
Wann der Wechsel ansteht
Pflicht wird die doppelte Buchhaltung mit dem Überschreiten der Umsatzschwelle. Massgebend ist der Umsatz des abgelaufenen Geschäftsjahres.
Situation | Empfehlung |
Nebenerwerb, wenige Rechnungen | Einfache Buchhaltung genügt |
Regelmässig auf Rechnung, längere Zahlungsfristen | Wechsel sinnvoll |
Warenlager oder grössere Anschaffungen | Wechsel sinnvoll |
Umsatz nähert sich CHF 500’000 | Wechsel vorbereiten |
Die zweite und dritte Zeile sind die häufigsten Gründe für einen freiwilligen Wechsel. Wer auf Rechnung arbeitet, braucht die Übersicht über offene Forderungen.
Praktisch ist der Wechsel zum Jahreswechsel am einfachsten. Die Vermögenslage zum Stichtag wird zur Eröffnungsbilanz, und ab dem ersten Januar läuft die neue Systematik.
Die Mehrwertsteuer
Einfache Buchhaltung und Mehrwertsteuerpflicht schliessen sich nicht aus. Wer über CHF 100’000 Umsatz kommt, wird steuerpflichtig, unabhängig davon, wie er buchführt.
Praktisch passt die Abrechnung nach vereinnahmtem Entgelt besonders gut dazu. Dabei ist der Zahlungszeitpunkt massgebend, und genau den erfasst die einfache Buchhaltung ohnehin.
Bei Abrechnung nach vereinbartem Entgelt wird es umständlicher, weil dann die Rechnungsstellung zählt, die in dieser Systematik gar nicht erfasst wird.
Deshalb lohnt sich beim Eintritt in die Steuerpflicht ein Blick auf beides gemeinsam. Wer ohnehin die Methode wechselt, kann gleich die Buchführung mit umstellen.
Was ich empfehlen würde
Die Schwelle von CHF 500’000 ist eine Obergrenze, kein Richtwert. Die meisten Betriebe profitieren vom Wechsel lange, bevor sie dort ankommen.
Der Grund ist weniger die Pflicht als die Information. Eine Jahresrechnung mit Bilanz zeigt, ob ein Betrieb substanziell gewachsen ist oder nur mehr Geld durchgeschleust hat.
Dazu kommt, dass moderne Software den Unterschied im Alltag kaum spürbar macht. Die Systematik läuft im Hintergrund, erfasst wird ohnehin belegweise.
Wer heute anfängt, sollte deshalb weniger fragen, was erlaubt ist, sondern was er sehen will. Die Antwort fällt fast immer zugunsten der doppelten Buchhaltung aus.
Fazit
Die einfache Buchhaltung erfasst Einnahmen, Ausgaben und Vermögenslage und ist für Einzelfirmen und Personengesellschaften unter CHF 500’000 Umsatz zulässig.
Sie ist legitim und ausreichend, solange der Betrieb überschaubar bleibt. Sobald regelmässig auf Rechnung gearbeitet wird, fehlt ihr genau die Information, auf die es ankommt.