
Buchungsjournal einfach erklärt
Das Buchungsjournal erfasst alle Geschäftsvorfälle in chronologischer Reihenfolge. Es wird auch Grundbuch genannt.
Jede Zeile enthält Datum, Belegnummer, Text, Soll- und Habenkonto sowie den Betrag.
Das Hauptbuch ordnet dieselben Buchungen nach Konten. Beide enthalten denselben Stoff in anderer Sortierung.
Es muss lückenlos und unveränderbar sein. Korrekturen erfolgen über Gegenbuchungen, nicht durch Überschreiben.
Das Buchungsjournal ist die zeitliche Reihenfolge deiner Buchhaltung. Jeder Geschäftsvorfall landet dort in dem Moment, in dem er erfasst wird, und zwar in genau der Reihenfolge, in der er passiert ist.
Es klingt nach einer Formalität und ist in Wahrheit der Nachweis, dass nichts nachträglich verändert wurde. Genau darauf schaut eine Prüfung als Erstes.
Schauen wir uns an, was im Journal steht, wie es sich zum Hauptbuch verhält, warum die lückenlose Nummerierung zählt und was das für digitale Buchhaltungen bedeutet.
Was das Journal ist
Das Buchungsjournal, auch Grundbuch genannt, ist die chronologische Aufzeichnung aller Geschäftsvorfälle. Jede Buchung erscheint dort einmal, in der Reihenfolge ihrer Erfassung.
Es ist damit die erste Station jeder Buchung. Was nicht im Journal steht, existiert buchhalterisch nicht, egal wie viele Belege in der Ablage liegen.
Der Name Grundbuch trifft es gut. Es ist die Grundlage, aus der alles andere entsteht, von den Kontensalden über die Bilanz bis zur Mehrwertsteuerabrechnung.
Historisch war es ein gebundenes Buch, in dem von Hand eingetragen wurde. Genau daher stammt die Anforderung der Lückenlosigkeit: In einem gebundenen Buch kann man keine Seite herausreissen.
Was in einer Zeile steht
Eine Journalzeile enthält alles, was nötig ist, um eine Buchung eindeutig zu identifizieren und zu ihrem Beleg zurückzuverfolgen.
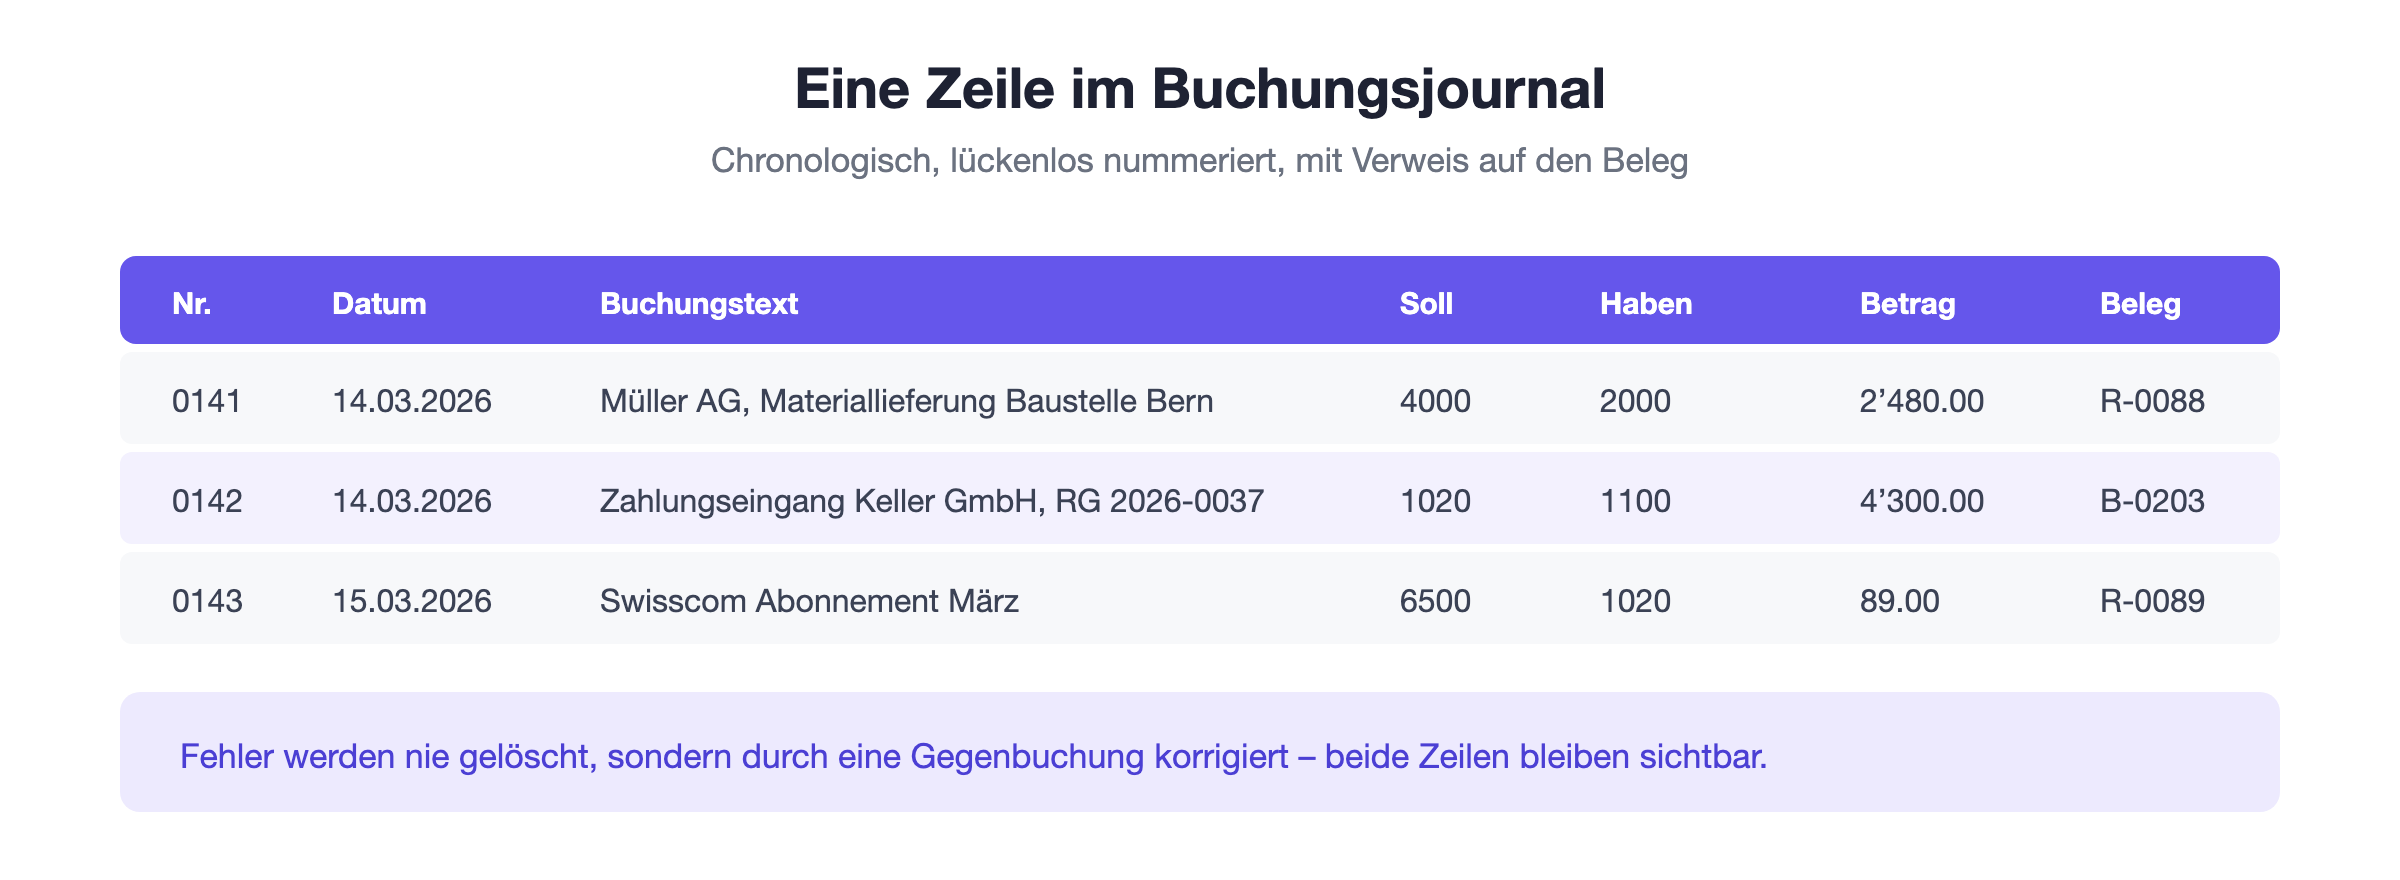
Dazu gehören die fortlaufende Buchungsnummer, das Buchungsdatum, ein aussagekräftiger Text sowie Soll- und Habenkonto mit dem Betrag.
Hinzu kommt der Verweis auf den Beleg. Ohne ihn lässt sich die Buchung nicht überprüfen, und das Belegprinzip verlangt genau diese Verbindung.
Bei Mehrwertsteuerpflicht steht zusätzlich der Steuercode dabei. Er entscheidet darüber, ob und mit welchem Satz die Buchung in die Abrechnung einfliesst.
Journal und Hauptbuch
Die beiden werden oft verwechselt, obwohl der Unterschied leicht zu merken ist. Es geht allein um die Sortierung.
Journal | Hauptbuch | |
Ordnung | Chronologisch | Nach Konten |
Beantwortet | Was ist wann passiert? | Wie steht ein Konto da? |
Andere Namen | Grundbuch | Sachbuch |
Typische Nutzung | Prüfung, Nachvollzug | Auswertung, Abschluss |
Inhaltlich enthalten beide exakt dieselben Buchungen. Das Hauptbuch entsteht, indem die Journalzeilen nach Konten umsortiert werden.
Früher war das echte Arbeit: Jede Buchung musste zweimal geschrieben werden, einmal ins Journal und einmal auf das Konto. Heute passiert beides in einem einzigen Schritt, sobald eine Buchung erfasst ist.
Warum Lückenlosigkeit zählt
Die Buchungsnummern müssen fortlaufend und lückenlos sein. Eine fehlende Nummer wirft sofort die Frage auf, was dort einmal stand.
Der Gedanke dahinter ist Manipulationsschutz. Wenn Zeilen verschwinden können, liesse sich eine unangenehme Buchung nachträglich entfernen, ohne dass es jemand merkt.
Deshalb werden Fehler nie durch Löschen korrigiert, sondern durch eine Gegenbuchung. Die falsche Buchung bleibt stehen, daneben steht die Korrektur, und beide sind sichtbar.
Das wirkt umständlich und ist der eigentliche Wert einer ordentlichen Buchhaltung. Sie zeigt nicht nur das Ergebnis, sondern auch den Weg dorthin, inklusive der Irrtümer.
Die Unveränderbarkeit
Eng damit verbunden ist die Anforderung, dass eine erfasste Buchung nicht mehr verändert werden darf. Bei Papier war das durch Tinte gelöst, digital braucht es andere Mittel.
Die Geschäftsbücherverordnung verlangt, dass Aufzeichnungen so geführt werden, dass nachträgliche Änderungen erkennbar sind. Eine Software, in der man eine Buchung spurlos ändern kann, erfüllt das nicht.
Praktisch heisst das: Solange eine Periode offen ist, sind Korrekturen möglich. Ist sie abgeschlossen, wird nur noch über Gegenbuchungen gearbeitet.
Deshalb lohnt es sich, Perioden tatsächlich abzuschliessen. Eine Buchhaltung, in der das ganze Jahr jederzeit änderbar bleibt, verliert genau den Beweiswert, um den es geht.
Nebenbücher
Neben Journal und Hauptbuch gibt es Nebenbücher, die einzelne Bereiche im Detail führen. Sie fassen zusammen, was im Hauptbuch nur als Summe erscheint.
Debitorenbuchhaltung: alle Kundenforderungen einzeln, mit Fälligkeit und Zahlungsstand.
Kreditorenbuchhaltung: alle Lieferantenrechnungen einzeln, mit Fälligkeit.
Anlagenbuchhaltung: jedes Anlagegut mit Anschaffungswert, Abschreibung und Restwert.
Im Hauptbuch steht dann nur noch ein Konto Forderungen mit einem Saldo. Wer wissen will, aus welchen Rechnungen sich dieser zusammensetzt, schaut ins Nebenbuch.
Die Summe des Nebenbuchs muss dem Saldo des Hauptbuchkontos entsprechen. Stimmt das nicht, liegt ein Fehler vor, und diese Abstimmung gehört bei jedem Abschluss zu den ersten Arbeiten.
Das Journal im Alltag
In einer modernen Buchhaltung entsteht das Journal von selbst. Jede erfasste Rechnung, jeder zugeordnete Zahlungseingang und jeder Beleg erzeugt automatisch eine Journalzeile.
Sichtbar wird es vor allem bei der Fehlersuche. Wenn ein Kontosaldo nicht stimmt, geht man ins Journal und sucht die Buchung, die dort nicht hingehört.
Wichtig ist, dass es sich exportieren lässt. Bei einer Steuer- oder Mehrwertsteuerkontrolle wird genau dieser Auszug verlangt, meist für ein ganzes Geschäftsjahr.
Aufbewahrt werden muss es zehn Jahre, wie alle Geschäftsbücher. Elektronisch ist das zulässig, solange die Unveränderbarkeit sichergestellt und die Lesbarkeit gewährleistet bleibt.
Ein guter Buchungstext
Die am meisten unterschätzte Spalte im Journal ist der Text. Er kostet zwei Sekunden beim Erfassen und spart später regelmässig zehn Minuten Sucharbeit.
Ein Text wie Rechnung oder Zahlung sagt nichts. Er wiederholt nur, was aus den Konten ohnehin hervorgeht, und hilft bei der Fehlersuche kein bisschen.
Brauchbar wird er, wenn er die Gegenpartei und den Gegenstand nennt: Müller AG, Materiallieferung Baustelle Bern, oder Swisscom Abonnement Januar.
Der Massstab ist einfach. Wenn du in drei Jahren die Zeile liest, ohne den Beleg daneben zu haben, sollte klar sein, worum es ging.
Fazit
Das Buchungsjournal erfasst alle Geschäftsvorfälle chronologisch und lückenlos. Es ist die Grundlage jeder Auswertung und der Nachweis, dass nichts nachträglich verändert wurde.
Für mich ist der wichtigste Punkt die Gegenbuchung. Eine Buchhaltung, in der man Fehler spurlos verschwinden lassen kann, ist im Ernstfall nichts wert.