
Forderungsverlust einfach erklärt
Ein Forderungsverlust liegt vor, wenn eine Kundenforderung endgültig uneinbringlich ist.
Er wird erfolgswirksam ausgebucht, meist über ein Konto Debitorenverluste im übrigen Betriebsaufwand.
Bei Mehrwertsteuerpflicht kann die abgelieferte Steuer korrigiert werden, weil das Entgelt weggefallen ist.
Abzugrenzen ist er vom Delkredere, das lediglich einen erwarteten, aber noch nicht eingetretenen Ausfall abbildet.
Ein Forderungsverlust ist der Moment, in dem klar wird, dass eine Rechnung nie bezahlt wird. Die Arbeit ist geleistet, die Kosten sind angefallen, und das Geld kommt nicht.
Buchhalterisch ist das ein klarer Vorgang: Die Forderung wird ausgebucht, der Betrag wird zum Aufwand. Steuerlich kommt eine Korrektur dazu, die viele vergessen.
Schauen wir uns an, wann ein Verlust als definitiv gilt, wie du ihn verbuchst, wie die Mehrwertsteuer korrigiert wird und wie sich Verluste überhaupt vermeiden lassen.
Was ein Forderungsverlust ist
Ein Forderungsverlust, oft auch Debitorenverlust genannt, ist eine Kundenforderung, die endgültig nicht mehr eingebracht werden kann.
Der Schaden ist doppelt. Du hast die Leistung erbracht und die Kosten dafür getragen, und du hast den Ertrag bereits verbucht, der nun wieder verschwindet.
Bei Mehrwertsteuerpflicht kommt ein dritter Punkt dazu. Wer nach vereinbartem Entgelt abrechnet, hat die Steuer bereits abgeliefert, obwohl nie Geld eingegangen ist.
Genau deshalb lohnt es sich, den Vorgang sauber abzuwickeln. Wer ihn nur abschreibt und die Steuerkorrektur vergisst, verschenkt zusätzlich Geld.
Wann ein Verlust definitiv ist
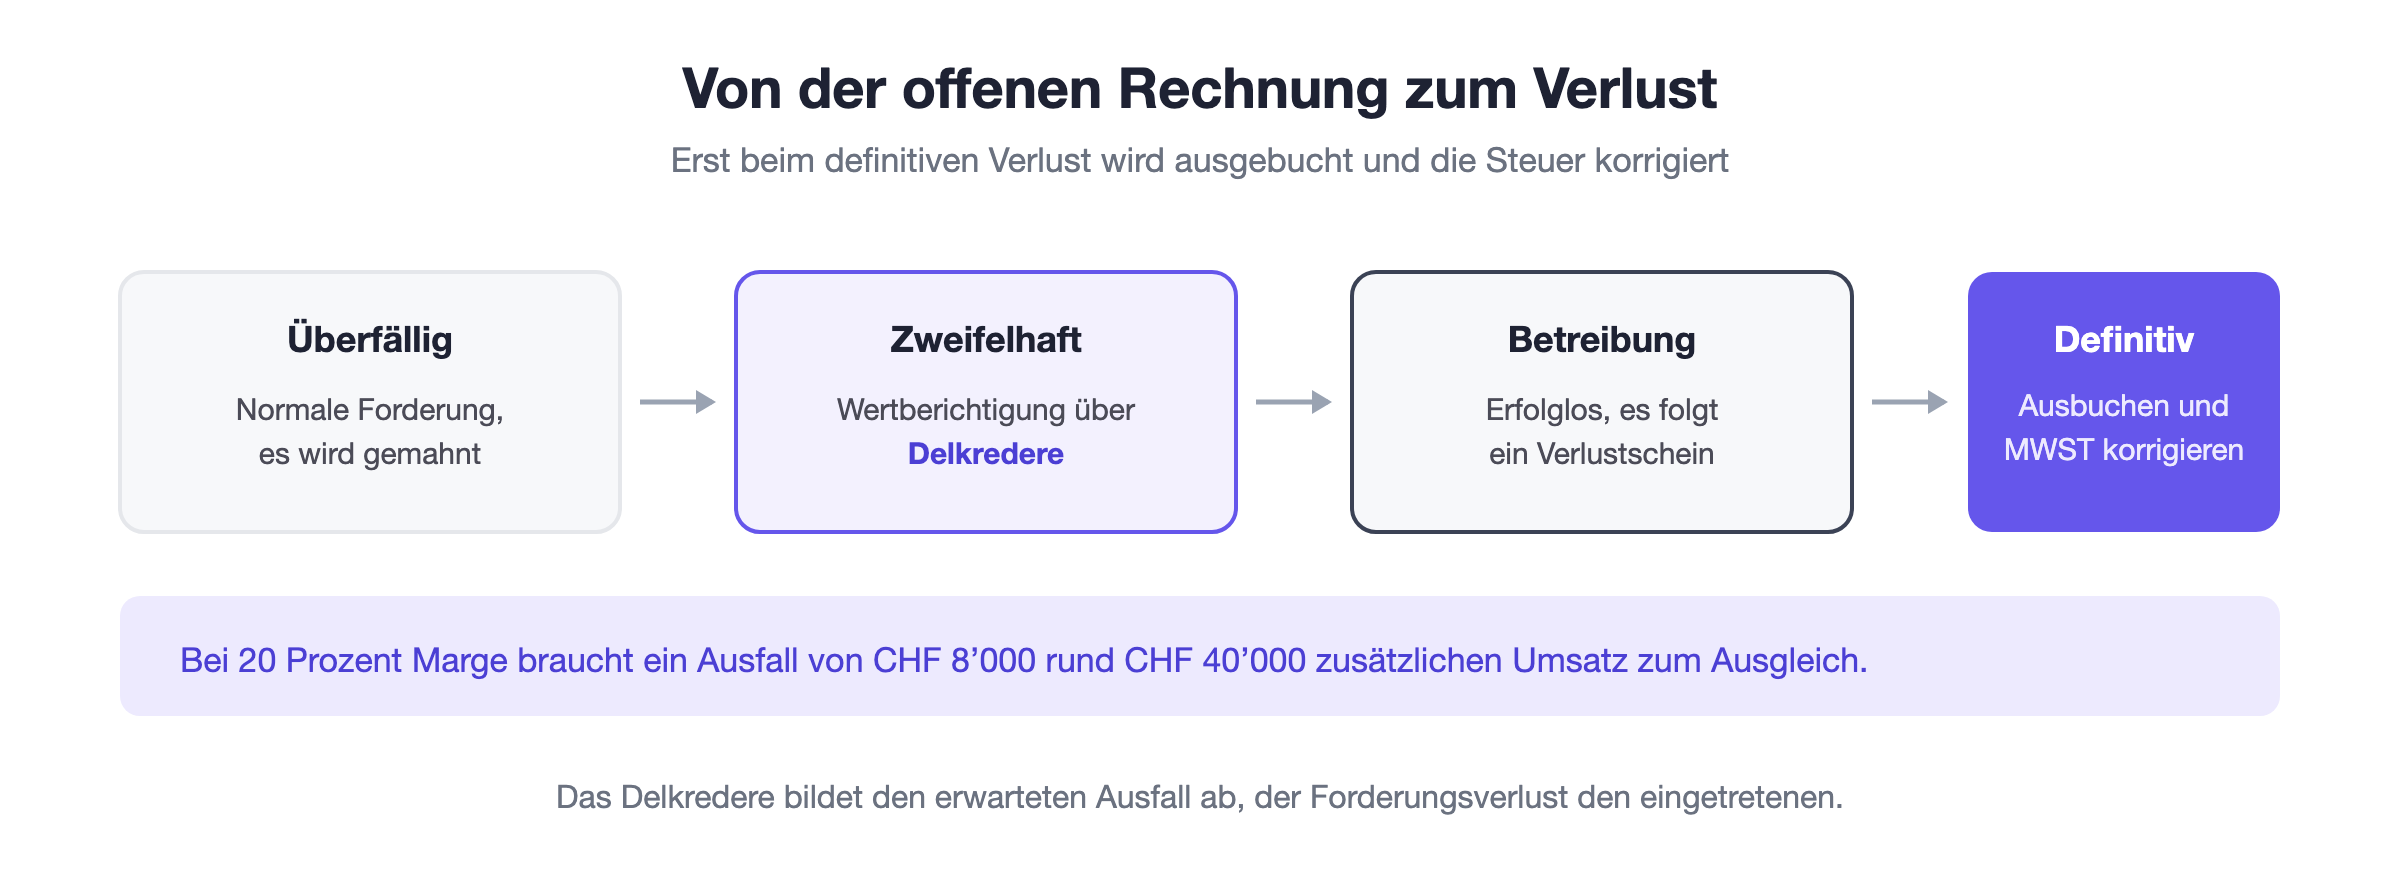
Entscheidend ist die Endgültigkeit. Eine Forderung, bei der du nur nicht damit rechnest, dass sie bezahlt wird, ist noch kein Verlust.
Situation | Behandlung |
Rechnung überfällig | Noch normale Forderung, mahnen |
Zahlung zweifelhaft | Wertberichtigung über Delkredere |
Verlustschein erhalten | Definitiver Verlust, ausbuchen |
Konkurs abgeschlossen | Definitiver Verlust für den ungedeckten Teil |
Ein Verlustschein ist der klarste Nachweis. Er bescheinigt amtlich, dass im Betreibungsverfahren nichts zu holen war, und ersetzt jede weitere Begründung.
Als definitiv gilt ein Verlust auch ohne Verlustschein, wenn die Uneinbringlichkeit anders belegt ist, etwa durch einen rechtskräftigen Nachlassvertrag oder eine dokumentierte Mittellosigkeit.
Wie du ihn verbuchst
Die Buchung ist unkompliziert. Die Forderung verschwindet aus der Bilanz, und der Betrag wird zum Aufwand.
Gebucht wird Debitorenverlust im Soll gegen Forderungen im Haben. Das Aufwandkonto liegt üblicherweise im übrigen Betriebsaufwand.
Wurde vorher ein Delkredere gebildet, wird dieses gleichzeitig aufgelöst. Der Aufwand ist dann bereits im Vorjahr erfasst worden und belastet das laufende Jahr nicht nochmals.
Wichtig ist, dass die ursprüngliche Rechnung nicht gelöscht wird. Sie bleibt bestehen, und die Ausbuchung erscheint als eigener Vorgang mit eigenem Beleg und eigenem Datum.
Die Mehrwertsteuer
Das Gesetz erlaubt eine Korrektur, wenn ein Entgelt nachträglich uneinbringlich wird. Die einmal abgelieferte Steuer bleibt also nicht verloren.
Relevant ist das vor allem bei Abrechnung nach vereinbartem Entgelt. Dort entsteht die Steuerforderung mit der Rechnungsstellung, unabhängig davon, ob je gezahlt wurde.
Bei Abrechnung nach vereinnahmtem Entgelt stellt sich die Frage nicht. Dort wird die Steuer erst mit dem Zahlungseingang fällig, und ohne Eingang entsteht sie gar nicht.
Die Korrektur erfolgt in der Periode, in der der Verlust feststeht. Sie muss belegt sein, weshalb der Verlustschein oder die Konkursanzeige zu den Unterlagen gehört.
Wenn doch noch Geld kommt
Gelegentlich zahlt jemand Jahre später doch noch, etwa nachdem sich seine Lage verbessert hat. Eine Verlustscheinforderung bleibt zwanzig Jahre bestehen.
In diesem Fall wird der Eingang als Ertrag erfasst, meist auf einem Konto Eingang abgeschriebener Forderungen. Die alte Forderung wird nicht wiederbelebt.
Bei Mehrwertsteuerpflicht wird die vorherige Korrektur entsprechend rückgängig gemacht. Was einmal korrigiert wurde, wird beim Eingang wieder geschuldet.
Deshalb lohnt es sich, Verlustscheine zu archivieren und nicht zu vergessen. Ein Betrag, der buchhalterisch als verloren abgeschrieben wurde, ist rechtlich noch lange nicht erledigt.
Was ein Verlust wirklich kostet
Die Zahl auf dem Aufwandkonto ist nur ein Teil der Rechnung. Der tatsächliche Schaden ist meist deutlich grösser.
Bei einer Marge von zwanzig Prozent musst du fünfmal so viel zusätzlichen Umsatz machen, um einen Verlust auszugleichen. Ein Ausfall von CHF 8’000 erfordert CHF 40’000 Mehrumsatz.
Dazu kommt die Zeit, die in Mahnungen, Betreibung und Korrespondenz geflossen ist. Sie erscheint in keiner Buchhaltung und ist trotzdem unwiederbringlich verloren.
Genau diese Rechnung macht deutlich, warum sich Vorbeugung fast immer lohnt. Eine Anzahlung, die ein einziges Mal einen Verlust verhindert, hat sich bereits bezahlt gemacht.
Wie du sie vermeidest
Der wirksamste Zeitpunkt liegt vor dem Auftrag, nicht nach der Rechnung. Wer erst beim Mahnen anfängt zu handeln, hat die besten Möglichkeiten bereits verpasst.
Anzahlung bei grösseren Aufträgen: Wer nichts vorschiesst, springt leichter ab.
Bonität prüfen bei Neukundschaft: Ein Blick ins Handelsregister kostet nichts.
Nicht weiterarbeiten bei ausbleibender Teilzahlung: Sonst wächst der Schaden mit jedem Tag.
Danach zählt Konsequenz. Wer früh und regelmässig mahnt, wird vor anderen bezahlt, und wer die offenen Posten laufend überwacht, merkt Probleme, solange sie noch klein sind.
Ein strukturiertes Mahnwesen ist dabei kein Misstrauen, sondern Routine. Es kostet wenige Minuten pro Woche und verhindert die meisten Ausfälle, bevor sie entstehen.
Steuerlich beim Gewinn
Ein definitiver Forderungsverlust mindert den steuerbaren Gewinn, weil er geschäftsmässig begründeter Aufwand ist. Das gilt sowohl bei Einzelfirmen als auch bei juristischen Personen.
Verlangt wird allerdings der Nachweis. Eine Forderung, die ohne Begründung ausgebucht wurde, wird bei einer Kontrolle aufgerechnet und erhöht den Gewinn wieder.
Deshalb gehört zu jeder Ausbuchung ein Beleg: der Verlustschein, die Konkursanzeige oder zumindest eine dokumentierte Kette aus Mahnungen und erfolgloser Betreibung.
Beim Delkredere ist die Lage anders. Pauschale Wertberichtigungen werden steuerlich nur bis zu einem branchenüblichen Satz anerkannt, der kantonal festgelegt ist.
Fazit
Ein Forderungsverlust ist eine endgültig uneinbringliche Forderung. Sie wird erfolgswirksam ausgebucht, und die darauf abgelieferte Mehrwertsteuer lässt sich korrigieren.
Für mich ist die wichtigste Zahl nicht der Verlust selbst, sondern der Umsatz, der nötig wäre, um ihn auszugleichen. Wer die einmal ausrechnet, verlangt beim nächsten grossen Auftrag eine Anzahlung.