
Teilzahlung einfach erklärt
Teilzahlungen sind mehrere Zahlungen über die Projektlaufzeit statt einer einzigen am Schluss. Sie halten deine Liquidität stabil.
Gestaffelt werden sie nach Meilensteinen oder Baufortschritt, nicht nach Kalenderdaten. Sonst zahlt die Kundschaft für Zeit statt für Fortschritt.
Jede Teilzahlung braucht eine eigene Rechnung. In der Schlussrechnung werden alle bereits bezahlten Beträge ausgewiesen und abgezogen.
Nicht zu verwechseln mit Ratenzahlung. Dort wird eine bereits erbrachte Leistung nachträglich in Raten bezahlt, was wirtschaftlich ein Kredit ist.
Teilzahlungen sind das Mittel gegen ein Problem, das jeden Projektbetrieb trifft: Die Kosten laufen von Anfang an, das Geld kommt erst am Schluss.
Wer ein Projekt über vier Monate führt und einmal am Ende fakturiert, finanziert vier Monate lang alles selbst. Löhne, Material und Fixkosten fallen trotzdem monatlich an.
Schauen wir uns an, wie du Teilzahlungen staffelst, was der Unterschied zu Abschlagszahlungen und Ratenzahlungen ist, wie du sie verbuchst und wie die Schlussrechnung damit umgeht.
Was Teilzahlungen sind
Teilzahlungen sind mehrere Zahlungen, die über die Laufzeit eines Auftrags verteilt werden, statt einer einzigen Zahlung nach Abschluss.
Sie lösen ein Problem, das jedes längere Projekt hat: Der Aufwand fällt vom ersten Tag an, der Ertrag erst am letzten. Dazwischen liegt eine Finanzierungslücke, die du trägst.
Bei einem Projekt über vier Monate mit CHF 40’000 Auftragsvolumen bedeutet das, vier Monate lang Löhne, Material und Fixkosten aus eigener Kasse zu bezahlen.
Teilzahlungen schliessen diese Lücke. Sie kosten die Kundschaft nichts zusätzlich, sie verteilen nur den Zahlungszeitpunkt auf den Verlauf des Projekts.
Der Unterschied zur Ratenzahlung
Die beiden Begriffe klingen ähnlich und bedeuten wirtschaftlich das Gegenteil. Die Verwechslung ist teuer, deshalb lohnt sich die Unterscheidung.
Bei Teilzahlungen begleitet das Geld die Leistung. Du fakturierst, was fertig ist, und wirst dafür bezahlt, bevor du den nächsten Abschnitt beginnst.
Bei einer Ratenzahlung ist die Leistung vollständig erbracht und wird nachträglich in Raten beglichen. Du hast alles geliefert und wartest auf das Geld.
Das ist wirtschaftlich ein Kredit, den du gewährst, samt Ausfallrisiko über die gesamte Laufzeit. Teilzahlungen senken dein Risiko, Ratenzahlungen erhöhen es deutlich.
Wie du sie staffelst
Die wichtigste Regel: Meilensteine statt Kalenderdaten. Ein Auslöser, den beide Seiten objektiv feststellen können, verhindert Diskussionen.
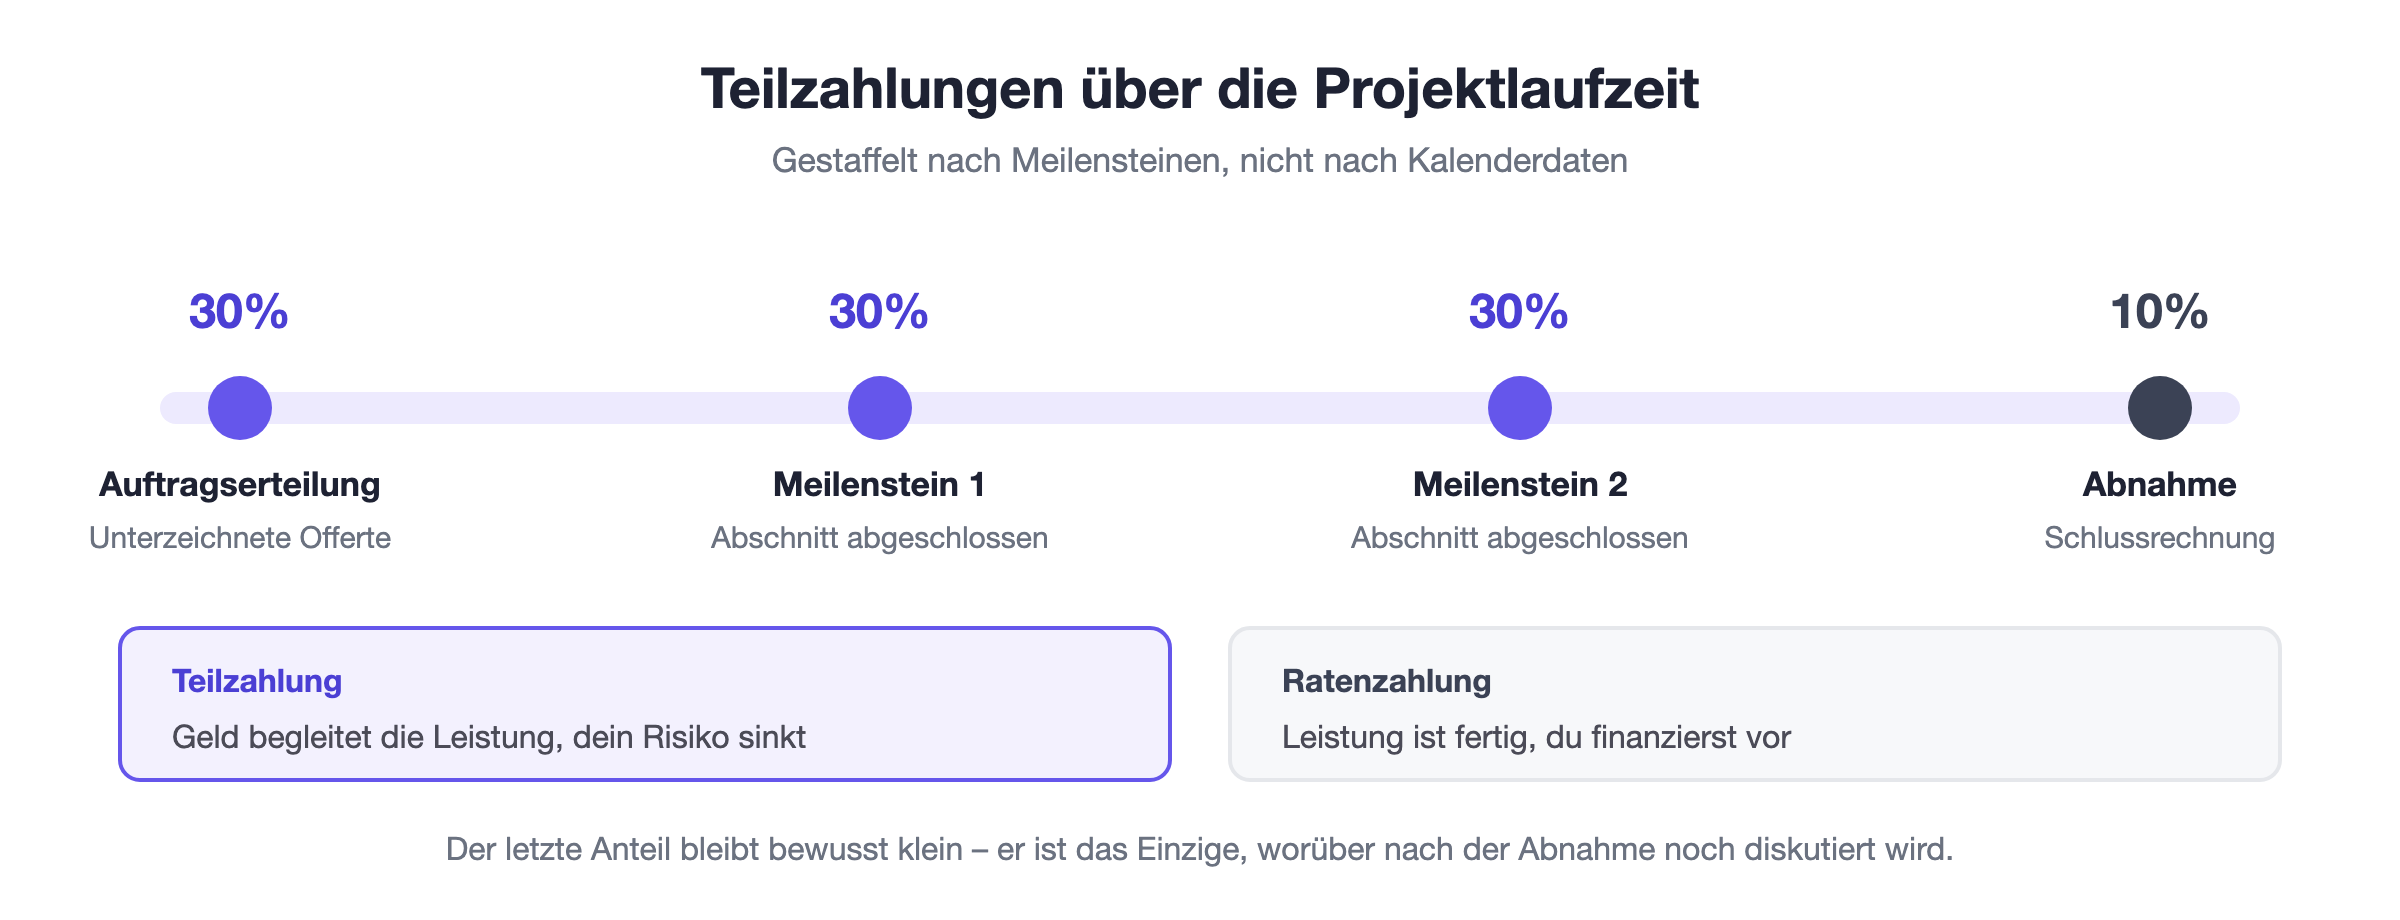
Zeitpunkt | Anteil | Auslöser |
Auftragserteilung | 30 Prozent | Unterzeichnete Offerte |
Erster Meilenstein | 30 Prozent | Abgeschlossener Projektabschnitt |
Zweiter Meilenstein | 30 Prozent | Abgeschlossener Projektabschnitt |
Abnahme | 10 Prozent | Schlussrechnung nach Abnahme |
Der letzte Anteil sollte bewusst klein bleiben. Er ist das Einzige, was nach der Abnahme noch offen ist, und damit auch das Einzige, was noch Anlass zu Diskussionen gibt.
Umgekehrt sollte der erste Anteil substanziell sein. Eine Anzahlung von zehn Prozent bindet niemanden und deckt in der Regel nicht einmal die Vorleistungen.
Wie du sie verrechnest
Jede Teilzahlung braucht eine eigene Rechnung mit eigener Nummer. Eine Sammelrechnung am Schluss über alle Teilbeträge widerspricht dem ganzen Zweck.
Auf die Rechnung gehört ein klarer Bezug: Teilrechnung 2 von 4, Ausbauarbeiten gemäss Offerte vom 3. März 2026. Damit bleibt für beide Seiten nachvollziehbar, wo das Projekt steht.
Sinnvoll ist zudem, den bisherigen Stand aufzuführen: Gesamtsumme, bereits fakturiert, aktuelle Teilrechnung, verbleibender Betrag. Vier Zeilen, die alle Rückfragen erübrigen.
Die Zahlungsfrist sollte bei Teilrechnungen kurz sein, meist zehn bis vierzehn Tage. Eine Teilzahlung, die erst nach dreissig Tagen eingeht, hat ihren Liquiditätszweck weitgehend verfehlt.
Die Schlussrechnung
Am Ende steht die Schlussrechnung. Sie führt den Gesamtbetrag auf und zieht sämtliche bereits bezahlten Teilbeträge einzeln ab.
Wichtig ist die Einzelaufführung. Wer nur den Restbetrag nennt, zwingt die Gegenseite zur Rekonstruktion und produziert genau die Rückfragen, die er vermeiden wollte.
Ebenso gehört hinein, was sich gegenüber der Offerte verändert hat. Zusatzarbeiten, Minderleistungen und Änderungen werden separat ausgewiesen und nicht in den Gesamtbetrag eingemischt.
Mehrwertsteuerlich ist darauf zu achten, dass die Steuer auf den Teilrechnungen bereits abgerechnet wurde und in der Schlussrechnung nicht ein zweites Mal auf denselben Betrag anfällt.
Wie du sie verbuchst
Entscheidend ist, ob die zugehörige Leistung im Zeitpunkt der Zahlung bereits erbracht ist. Davon hängt ab, ob es sich um Ertrag oder um eine Verbindlichkeit handelt.
Ist die Leistung erbracht, ist es normaler Ertrag mit einer gewöhnlichen Forderung. Die Teilrechnung erscheint wie jede andere Rechnung in den offenen Posten.
Ist sie noch nicht erbracht, handelt es sich wirtschaftlich um eine Vorauszahlung. Sie gehört dann auf das Konto für erhaltene Anzahlungen und wird erst mit der Leistungserbringung zu Ertrag.
Über den Jahreswechsel hinweg wird das relevant. Wer Vorauszahlungen als Ertrag ausweist, zeigt ein zu gutes Ergebnis und verschiebt das Problem ins Folgejahr.
Wie du sie vereinbarst
Wie bei der Anzahlung gilt: Der Ort dafür ist die Offerte, nicht der Projektstart. Was im Angebot steht, wird mit der Zusage vereinbart.
Formuliere den Zahlungsplan als Teil des Angebots, mit Beträgen und Auslösern. Ein separater Absatz mit vier Zeilen genügt und wirkt professionell statt misstrauisch.
Bei öffentlichen Auftraggebern und grösseren Firmen sind Zahlungspläne ohnehin Standard. Dort fällt eher auf, wenn jemand keinen anbietet.
Und wenn ein Projekt länger dauert als geplant, lohnt es sich, den Plan anzupassen statt stillschweigend zu warten. Ein zusätzlicher Meilenstein ist schnell vereinbart.
Was schiefgehen kann
Der häufigste Fehler ist ein Zahlungsplan, dessen Auslöser nicht überprüfbar sind. Nach Fertigstellung der ersten Phase klingt eindeutig, ist es aber nicht, wenn nirgends steht, was diese Phase umfasst.
Der zweite Fehler ist, Teilrechnungen nicht zu überwachen. Wer die zweite Teilzahlung nicht erhalten hat und trotzdem weiterarbeitet, hat den Schutzmechanismus ausgeschaltet, den er sich aufgebaut hat.
Deshalb gehört zu einem Zahlungsplan die Regel, dass der nächste Abschnitt erst beginnt, wenn die vorherige Teilzahlung eingegangen ist. Dieser Satz steht am besten schon in der Offerte.
Und schliesslich: zu viele Teilzahlungen. Bei einem Projekt über sechs Wochen genügen zwei oder drei. Acht Teilrechnungen erzeugen mehr Verwaltungsaufwand, als die frühere Liquidität wert ist.
Fazit
Teilzahlungen verteilen den Geldfluss auf die Projektlaufzeit und schliessen damit die Lücke zwischen Aufwand und Ertrag. Gestaffelt werden sie nach Meilensteinen, nicht nach Daten.
Für mich sind sie der Unterschied zwischen einem Projektgeschäft, das funktioniert, und einem, das ständig an der Liquidität hängt. Und sie kosten die Kundschaft keinen Franken mehr.