
Proforma-Rechnung einfach erklärt
Eine Proforma-Rechnung ist eine Rechnung der Form nach, ohne die Wirkung einer Rechnung. Sie begründet keine Zahlungspflicht.
Gebraucht wird sie vor allem für die Zollabwicklung, bei Mustersendungen, Ersatzlieferungen und für Vorauszahlungen.
Sie berechtigt nicht zum Vorsteuerabzug. Dafür braucht es die ordentliche Rechnung, die nach der Lieferung folgt.
Ein Mehrwertsteuerausweis darauf ist heikel. Wer Steuer ausweist, schuldet sie grundsätzlich, auch auf einem Dokument, das keine Rechnung sein soll.
Eine Proforma-Rechnung sieht aus wie eine Rechnung und ist keine. Sie fordert nicht zur Zahlung auf, begründet keine Forderung und berechtigt nicht zum Vorsteuerabzug.
Trotzdem wird sie täglich gebraucht, vor allem im grenzüberschreitenden Warenverkehr. Ohne sie kommt eine Sendung nicht durch den Zoll, weil niemand weiss, was drin ist und was es wert ist.
Schauen wir uns an, wofür sie verwendet wird, was sie von einer echten Rechnung unterscheidet, warum der Mehrwertsteuerausweis heikel ist und was darauf gehört.
Was eine Proforma-Rechnung ist
Proforma heisst der Form halber, und genau das beschreibt den Zweck. Das Dokument hat die Gestalt einer Rechnung, ohne deren rechtliche Wirkung zu haben.
Es fordert nicht zur Zahlung auf, begründet keine Forderung und lässt sich nicht einklagen. Wer eine Proforma-Rechnung nicht bezahlt, gerät weder in Verzug noch schuldet er Verzugszins.
Sein Zweck ist ein anderer: Information gegenüber Dritten. Meist geht es darum, einer Behörde oder einer Bank mitzuteilen, was eine Sendung enthält und was sie wert ist.
Damit ist sie ein Abwicklungsdokument, kein Zahlungsdokument. Diese eine Unterscheidung erklärt fast alles, was man sonst noch über sie wissen muss.
Wofür sie gebraucht wird
Der häufigste Anwendungsfall ist der Zoll. Jede Warensendung über die Grenze braucht ein Dokument mit Inhalt und Wert, auch wenn gar nichts verkauft wird.
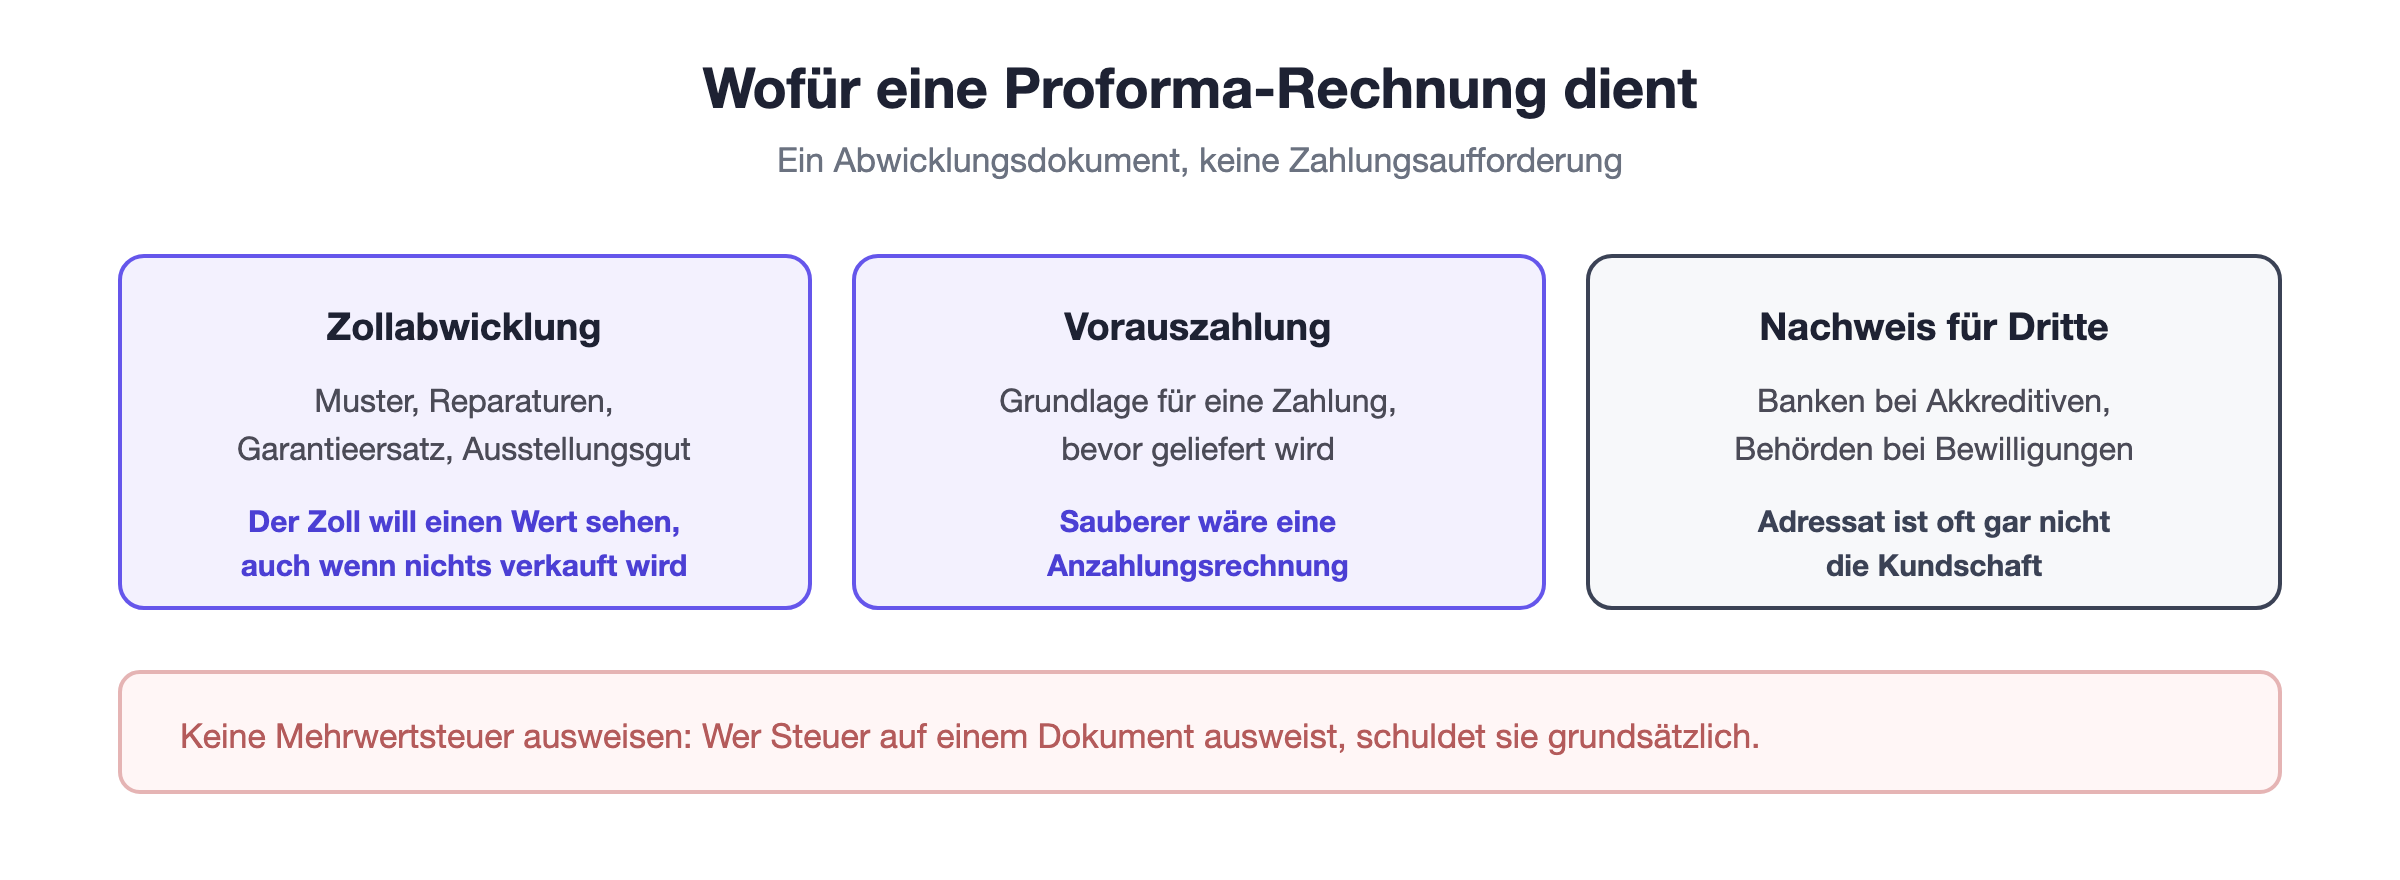
Typisch sind Mustersendungen, Reparaturrücksendungen, Garantieersatz und Ausstellungsgut. In all diesen Fällen fliesst kein Geld, und trotzdem will der Zoll einen Wert sehen.
Der zweite Fall ist die Vorauszahlung. Bei Neukundschaft im Ausland oder bei grösseren Bestellungen dient sie als Grundlage dafür, dass gezahlt wird, bevor geliefert wird.
Der dritte betrifft Dritte: Banken bei Akkreditiven, Behörden bei Einfuhrbewilligungen, teilweise auch Visastellen. Überall dort wird ein formales Dokument mit Preisangabe verlangt.
Der Unterschied zur echten Rechnung
Die beiden sehen auf den ersten Blick fast gleich aus und unterscheiden sich in allem, was rechtlich zählt.
Proforma-Rechnung | Rechnung | |
Zahlungspflicht | Keine | Ja, mit Fälligkeit |
Vorsteuerabzug | Nicht möglich | Möglich bei korrekten Angaben |
Buchung | Keine Ertragsbuchung | Ertrag und Forderung |
Typischer Empfänger | Zoll, Bank, Behörde | Kundschaft |
Die zweite Zeile ist die praktisch wichtigste. Wer eine Proforma-Rechnung erhält und darauf Vorsteuer abzieht, macht einen Fehler, der bei der nächsten Kontrolle auffällt.
Deshalb gehört der Hinweis Proforma-Rechnung, keine Zahlungsaufforderung gut sichtbar auf das Dokument. Er schützt beide Seiten vor Verwechslung.
Die Mehrwertsteuer
Hier liegt die grösste Stolperfalle. Der Grundsatz lautet: Wer Steuer auf einem Dokument ausweist, schuldet sie.
Das gilt unabhängig davon, wie das Dokument überschrieben ist. Eine Proforma-Rechnung mit ausgewiesener Mehrwertsteuer kann dazu führen, dass du diese Steuer abliefern musst, obwohl gar keine Leistung abgerechnet wurde.
Sicher fährst du, wenn du auf der Proforma-Rechnung nur Nettowerte ausweist und ausdrücklich vermerkst, dass die Mehrwertsteuer auf der ordentlichen Rechnung folgt.
Bei Ausfuhrsendungen ist das ohnehin die Regel, weil Ausfuhren von der Steuer befreit sind. Dort geht es auf der Proforma-Rechnung nur um den Warenwert für den Zoll.
Was darauf gehört
Inhaltlich unterscheidet sie sich wenig von einer Rechnung. Der entscheidende Unterschied liegt in der Bezeichnung und im Hinweis auf die fehlende Zahlungspflicht.
Deutliche Bezeichnung als Proforma-Rechnung, mit dem Hinweis, dass keine Zahlung geschuldet ist.
Warenwert pro Position, auch bei kostenlosen Sendungen, weil der Zoll einen Wert braucht.
Zolltarifnummer und Ursprungsland bei Sendungen ins Ausland, sonst bleibt die Sendung liegen.
Dazu kommen beide Adressen, das Datum, eine eigene Nummer und der Grund der Sendung, etwa Muster ohne Handelswert oder Reparaturrücksendung.
Die eigene Nummer sollte nicht aus dem Nummernkreis deiner Rechnungen stammen. Eine Proforma-Rechnung ist kein Buchungsbeleg und gehört nicht in die fortlaufende Rechnungsnummerierung.
Proforma-Rechnung und Vorauszahlung
Bei Vorauszahlungen wird es interessant, weil hier doch Geld fliesst, obwohl das Dokument keine Zahlungspflicht begründet.
Praktisch funktioniert es so: Die Proforma-Rechnung nennt den Betrag und die Bankverbindung, und die Gegenseite zahlt freiwillig, weil sie die Ware will.
Sauberer ist der Weg über eine Anzahlungsrechnung. Sie ist ein echter Beleg, begründet eine Forderung und lässt sich korrekt verbuchen.
Die Proforma-Variante bleibt sinnvoll, wenn die Gegenseite ein formales Dokument für ihre eigene interne Freigabe braucht, bevor überhaupt bestellt wird.
Wie du sie verbuchst
Gar nicht, und das überrascht viele. Eine Proforma-Rechnung löst keine Buchung aus, weil ihr kein abgeschlossener Geschäftsvorfall zugrunde liegt.
Erst wenn Geld eingeht oder die ordentliche Rechnung gestellt wird, entsteht etwas Buchungsfähiges. Bis dahin ist sie ein reines Abwicklungsdokument.
Geht auf eine Proforma-Rechnung hin Geld ein, buchst du es wie eine Vorauszahlung, also als Verbindlichkeit, bis die Leistung erbracht ist.
Aufbewahren solltest du sie trotzdem, zusammen mit der später folgenden Rechnung. Sie belegt den Zusammenhang zwischen Sendung und späterer Abrechnung und ist bei Rückfragen des Zolls das entscheidende Dokument.
Der Unterschied zur Offerte
Beide sind unverbindlich im Sinne einer Zahlungspflicht, verfolgen aber unterschiedliche Zwecke.
Eine Offerte ist auf einen Vertragsabschluss gerichtet. Sie richtet sich an die Kundschaft und wartet auf eine Zusage, die den Vertrag zustande bringt.
Eine Proforma-Rechnung setzt die Einigung meist voraus und dient der Abwicklung. Ihr eigentlicher Adressat ist oft gar nicht die Kundschaft, sondern eine Behörde oder Bank.
Wer beides verwechselt, riskiert Unerwartetes. Eine Proforma-Rechnung mit vollständigen Preisen und Mengen kann unter Umständen als Angebot gelesen werden, und dann bist du daran gebunden.
Fazit
Eine Proforma-Rechnung ist ein Abwicklungsdokument, keine Zahlungsaufforderung. Sie dient dem Zoll, der Vorauszahlung und dem Nachweis gegenüber Dritten, begründet aber keine Forderung.
Für mich sind zwei Punkte entscheidend: Sie gehört deutlich als solche bezeichnet, und die Mehrwertsteuer hat darauf nichts verloren. Wer beides beachtet, kommt nie in Schwierigkeiten.