
Anzahlung einfach erklärt
Eine Anzahlung ist eine Teilzahlung vor der Leistung. Sie wird später an den Gesamtpreis angerechnet und ist damit keine zusätzliche Forderung.
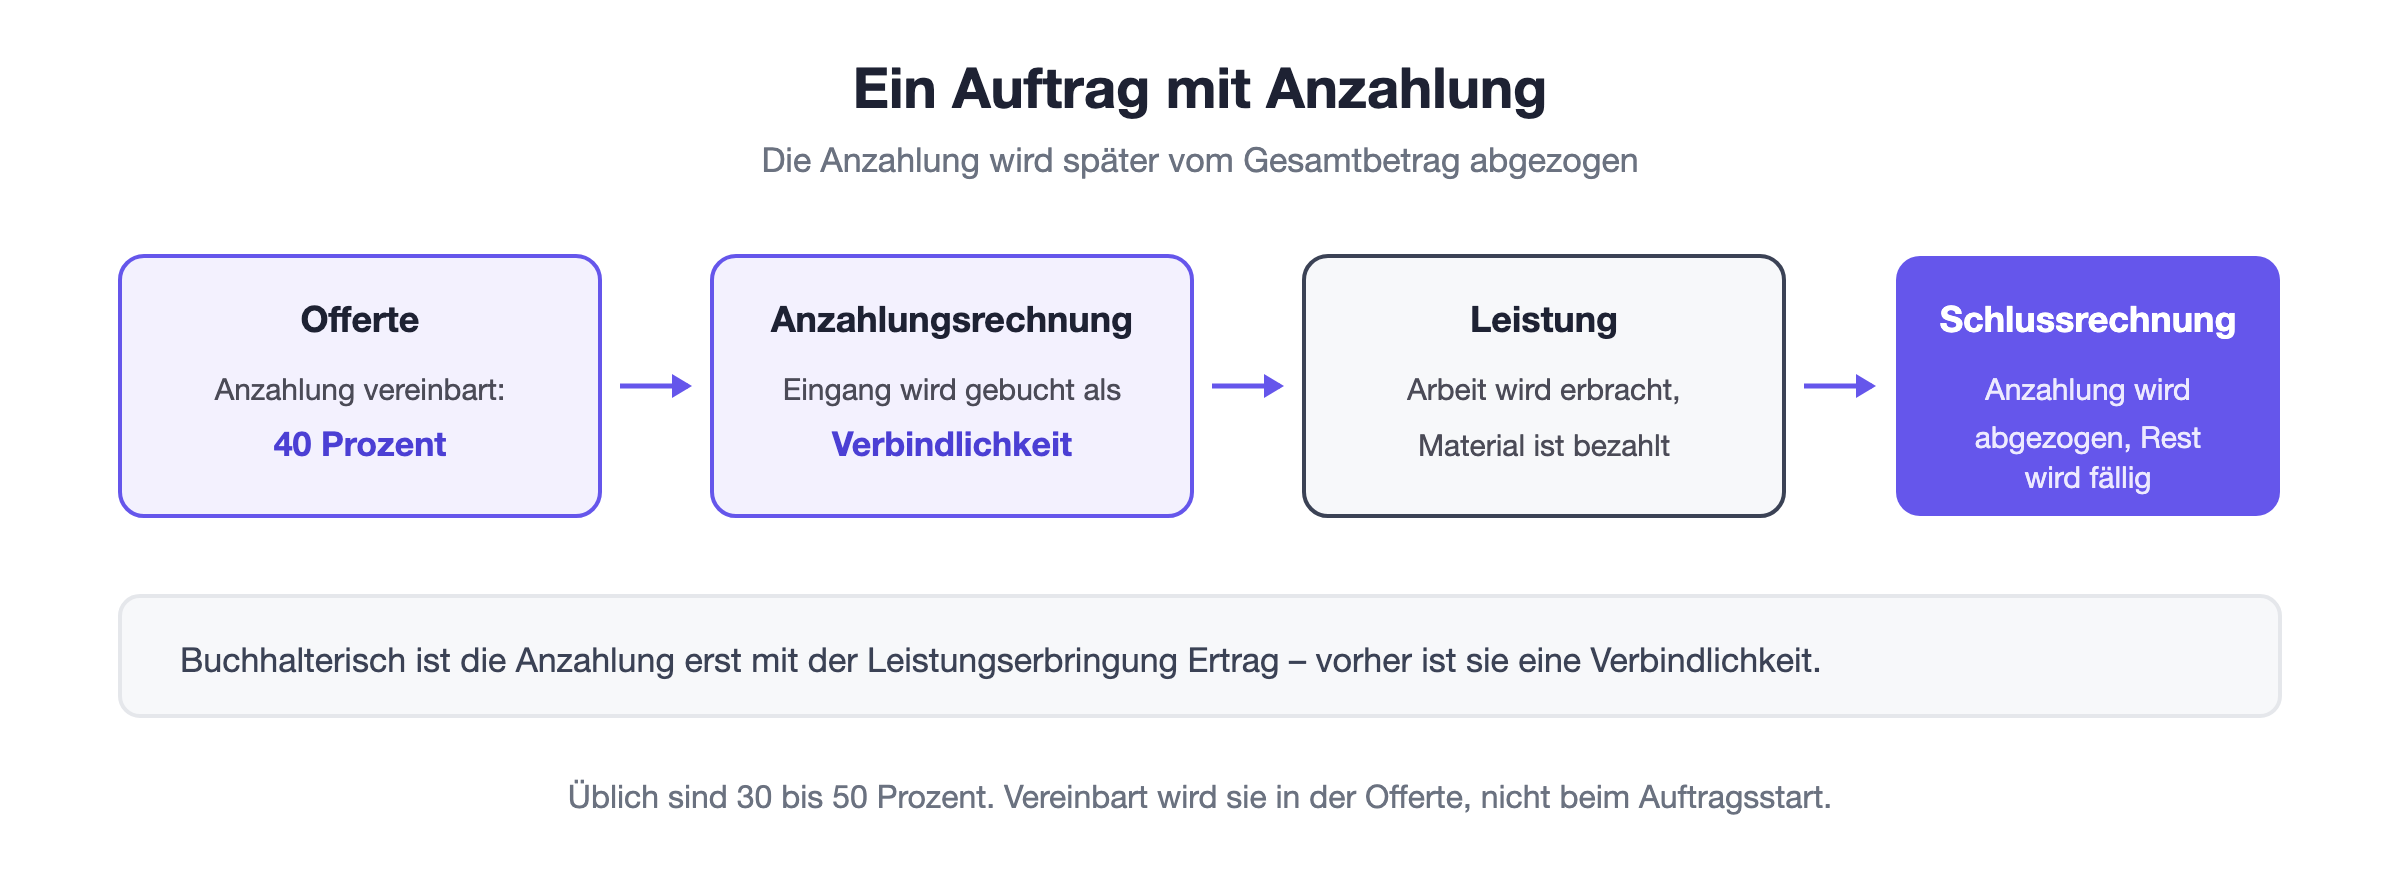
Vereinbart wird sie in der Offerte oder im Vertrag. Nachträglich lässt sie sich kaum noch durchsetzen.
Üblich sind 30 bis 50 Prozent bei Dienstleistungen und Aufträgen mit Materialeinsatz. Bei langen Projekten ersetzen gestaffelte Teilzahlungen die einmalige Anzahlung.
Buchhalterisch ist eine Anzahlung kein Ertrag, sondern eine Verbindlichkeit, bis die Leistung erbracht ist.
Eine Anzahlung ist der wirksamste Schutz vor Zahlungsausfällen, den kleine Betriebe haben. Sie kostet nichts, braucht keine Bonitätsprüfung und filtert unzuverlässige Kundschaft heraus, bevor Arbeit entsteht.
Trotzdem verlangen sie viele nicht, aus Sorge, unseriös zu wirken. Dabei ist das Gegenteil der Fall: In den meisten Branchen ist eine Anzahlung so üblich, dass ihr Fehlen eher auffällt.
Schauen wir uns an, wann eine Anzahlung sinnvoll ist, wie hoch sie sein sollte, wie du sie verbuchst und was mehrwertsteuerlich zu beachten ist.
Was eine Anzahlung ist
Eine Anzahlung ist eine Teilzahlung, die vor der Leistung erfolgt und später an den Gesamtpreis angerechnet wird. Sie erhöht den Preis also nicht, sie verschiebt nur den Zeitpunkt, zu dem ein Teil davon bei dir ankommt.
Ihr Zweck ist doppelt. Sie verschafft dir Liquidität für Material und Vorleistungen, und sie bindet die Gegenseite, weil ein bereits gezahlter Betrag die Verbindlichkeit deutlich erhöht.
Der zweite Effekt wird unterschätzt. Wer eine Anzahlung geleistet hat, springt selten ab und zahlt den Rest deutlich zuverlässiger als jemand, der noch gar nichts investiert hat.
Und sie wirkt als Filter. Kundschaft, die auf einer Anzahlung nicht einsteigen will, ist häufig genau die, bei der später auch die Schlussrechnung Probleme macht.
Wann sie sinnvoll ist
Nicht bei jedem Auftrag. Bei kleinen Beträgen und kurzen Durchlaufzeiten steht der Aufwand für eine zusätzliche Rechnung in keinem Verhältnis zum Nutzen.
Situation | Empfehlung | Begründung |
Kleinauftrag unter CHF 1’000 | Keine Anzahlung | Aufwand höher als Nutzen |
Neukundschaft, grösserer Auftrag | 30 bis 50 Prozent | Kein Erfahrungswert vorhanden |
Hoher Materialeinsatz | Material vollständig | Du legst sonst eigenes Geld vor |
Projekt über mehrere Monate | Gestaffelte Teilzahlungen | Liquidität über die ganze Laufzeit |
Der dritte Fall ist der zwingendste. Wer Material für CHF 8’000 bestellt und erst nach Fertigstellung fakturiert, finanziert die Kundschaft mit eigenem Geld.
Beim vierten Fall treten Teilzahlungen an die Stelle der einmaligen Anzahlung. Sie halten die Liquidität über die gesamte Projektdauer stabil, statt sie nur am Anfang zu sichern.
Wie du sie vereinbarst
Der richtige Ort ist die Offerte. Dort ist die Anzahlung eine von mehreren Konditionen und wird als solche akzeptiert.
Nachträglich wird es schwierig. Wer die Anzahlung erst beim Auftragsstart erwähnt, muss sie begründen, und jede Begründung klingt nach Misstrauen gegenüber der konkreten Person.
Formuliere sie als Selbstverständlichkeit, nicht als Bedingung. Ein Satz wie 40 Prozent bei Auftragserteilung, Rest nach Abnahme wird kaum je hinterfragt.
Wichtig ist zudem, den Auslöser zu benennen. Bei Auftragserteilung ist klar, bei Projektbeginn dagegen ist unklar, wann das sein soll.
Wie du sie verbuchst
Eine erhaltene Anzahlung ist buchhalterisch kein Ertrag. Du hast Geld erhalten, aber die Leistung noch nicht erbracht, also schuldest du der Kundschaft noch etwas.
Gebucht wird sie deshalb als Verbindlichkeit auf einem eigenen Konto für erhaltene Anzahlungen. Der Bankeingang steht im Soll, die Verbindlichkeit im Haben.
Erst mit der Leistungserbringung wird daraus Ertrag. In der Schlussrechnung wird die Anzahlung ausgewiesen und abgezogen, und die Verbindlichkeit wird gegen den Ertrag aufgelöst.
Wird die Anzahlung über den Jahreswechsel hinaus gehalten, steht sie in der Bilanz auf der Passivseite. Sie als Umsatz zu zeigen, würde das Ergebnis zu früh und zu hoch ausweisen.
Die Mehrwertsteuer
Hier weicht die steuerliche Behandlung von der buchhalterischen ab, und das führt regelmässig zu Fehlern.
Bei Abrechnung nach vereinnahmtem Entgelt entsteht die Steuerforderung mit dem Zahlungseingang. Die Anzahlung ist also in der Abrechnungsperiode zu deklarieren, in der sie eingeht, auch wenn noch keine Leistung erbracht wurde.
Bei Abrechnung nach vereinbartem Entgelt ist die Rechnungsstellung massgebend. Stellst du eine Anzahlungsrechnung, gehört sie in die entsprechende Periode.
In beiden Fällen gilt: Auf der Anzahlungsrechnung muss die Steuer korrekt ausgewiesen sein, und in der Schlussrechnung darf sie nicht ein zweites Mal auf denselben Betrag anfallen.
Wenn der Auftrag platzt
Eine Anzahlung ist grundsätzlich zurückzuerstatten, wenn die Leistung nicht erbracht wird. Sie ist eine Vorauszahlung, keine Gebühr für die Reservation.
Etwas anderes gilt nur bei einem vereinbarten Reugeld, also einem Betrag, der ausdrücklich als Preis für ein Rücktrittsrecht gedacht ist. Das muss klar und verständlich vereinbart sein.
Entstandene Kosten kannst du dagegen in Rechnung stellen. Hast du Material bestellt oder bereits Arbeitszeit aufgewendet, ist das eine Forderung, die du gegen die Rückzahlung verrechnen kannst.
Damit das reibungslos läuft, gehört in die Offerte ein Satz dazu, was bei einem Rücktritt gilt. Zwei Zeilen ersparen dir im Ernstfall eine unangenehme Diskussion.
Wie du sie ansprichst
Die Hemmung liegt fast immer bei dir, nicht bei der Kundschaft. In Bau, Handwerk, Event und Beratung sind Anzahlungen so verbreitet, dass niemand sie als Misstrauensbekundung liest.
Hilfreich ist eine sachliche Begründung, die nichts mit der konkreten Person zu tun hat. Für das Material gehe ich in Vorleistung, deshalb arbeite ich mit einer Anzahlung von 40 Prozent, reicht vollständig aus.
Was du vermeiden solltest, ist die Formulierung als Bitte. Wer fragt, ob eine Anzahlung in Ordnung wäre, lädt zur Verhandlung ein, obwohl es nichts zu verhandeln gibt.
Und wenn jemand tatsächlich ablehnt, ist das eine wertvolle Information. Ein Auftrag, der nur ohne Anzahlung zustande kommt, ist häufig auch ein Auftrag, dessen Schlussrechnung du zweimal schicken wirst.
Fazit
Eine Anzahlung ist der einfachste Schutz vor Zahlungsausfällen. Üblich sind 30 bis 50 Prozent, vereinbart wird sie in der Offerte, und verbucht wird sie als Verbindlichkeit statt als Ertrag.
Für mich ist sie vor allem eine Frage der Gewohnheit. Wer sie immer verlangt, wird selten darauf angesprochen. Wer sie nur im Einzelfall verlangt, muss sie jedes Mal begründen.