
Gutschrift einfach erklärt
Im Alltag ist eine Gutschrift meist eine Korrektur einer bereits gestellten Rechnung, etwa bei einer Retoure, einem Mangel oder einem Rechenfehler.
Im Fachsinn bezeichnet das Gutschriftsverfahren die Abrechnung durch die empfangende Seite. Sie stellt die Abrechnung aus, nicht die leistende Partei.
Eine Gutschrift ist keine Stornorechnung. Das Storno hebt eine Rechnung vollständig auf, die Gutschrift korrigiert sie teilweise oder ganz.
Mehrwertsteuerlich ist die Korrektur zwingend schriftlich festzuhalten. Ohne Beleg bleibt die ursprünglich ausgewiesene Steuer geschuldet.
Gutschrift ist einer der Begriffe, bei denen zwei Leute dasselbe Wort sagen und etwas völlig anderes meinen. Das führt regelmässig zu Missverständnissen in der Buchhaltung.
Gemeint sein kann eine Korrektur einer zu hohen Rechnung. Gemeint sein kann aber auch ein Abrechnungsverfahren, bei dem nicht die leistende, sondern die empfangende Seite die Rechnung schreibt.
Schauen wir uns beide Bedeutungen an, klären den Unterschied zur Stornorechnung, schauen auf die Mehrwertsteuer und darauf, wie du eine Gutschrift korrekt verbuchst.
Zwei Bedeutungen, ein Wort
Der Begriff Gutschrift wird in zwei völlig verschiedenen Zusammenhängen verwendet, und beide sind korrekt. Das erklärt die meisten Missverständnisse rund um den Begriff.
Die erste Bedeutung ist die alltägliche: eine Korrektur nach unten auf eine bereits gestellte Rechnung. Ware kam zurück, ein Mangel wurde reklamiert, ein Rabatt wurde nachträglich gewährt.
Die zweite ist die fachliche: das Gutschriftsverfahren, bei dem nicht die leistende, sondern die empfangende Seite die Abrechnung erstellt. Die Rollen bei der Rechnungsstellung sind also vertauscht, obwohl sich am Leistungsverhältnis selbst nichts ändert.
Wenn im Gespräch unklar ist, welche gemeint ist, hilft eine einfache Frage: Geht es um eine Korrektur oder darum, wer die Abrechnung schreibt?
Die Gutschrift als Korrektur
Das ist der weitaus häufigere Fall. Eine Rechnung war grundsätzlich richtig, muss aber nachträglich nach unten angepasst werden.
Typische Anlässe sind Retouren, Mängelrügen mit Preisminderung, nachträglich gewährte Rabatte oder eine zu hoch fakturierte Menge.
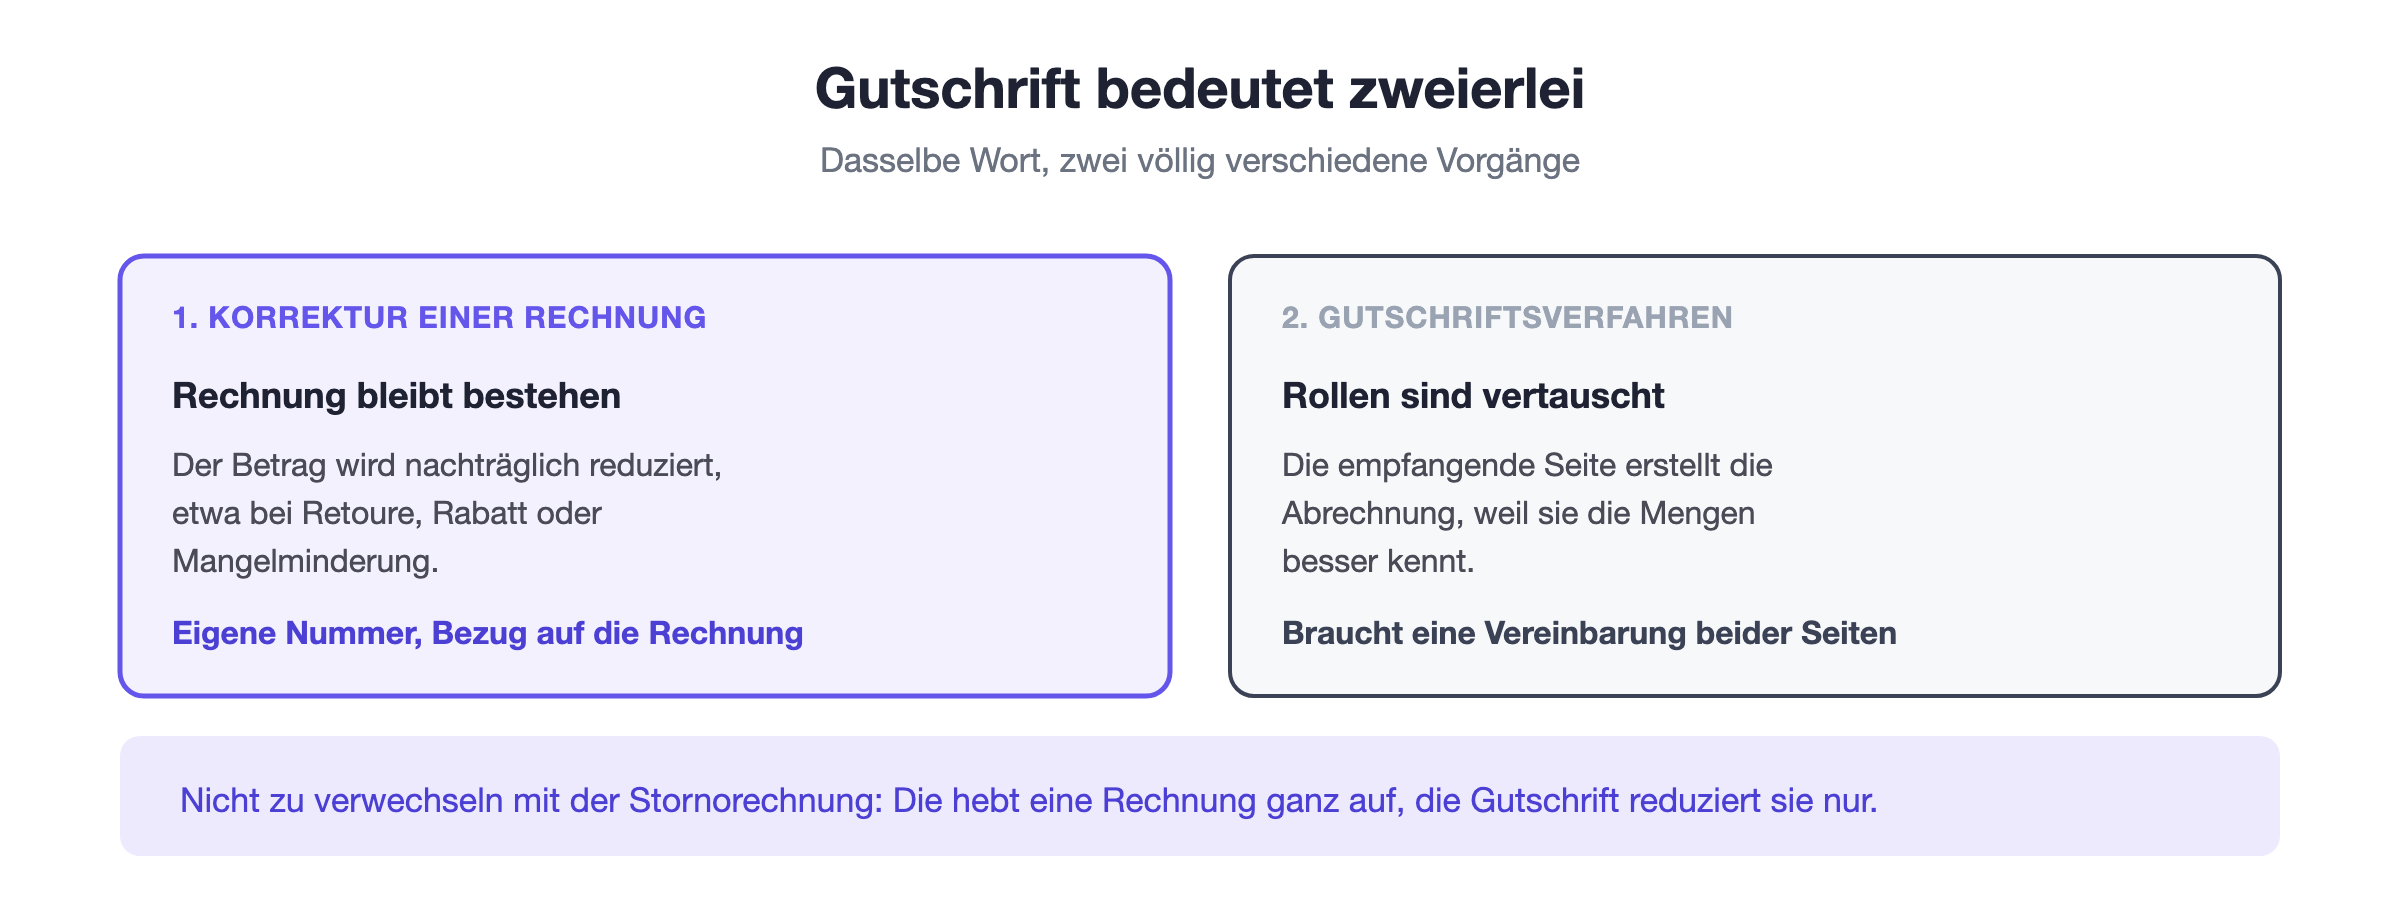
Die Gutschrift ist dabei ein eigenständiger Beleg mit eigener Nummer. Sie verweist auf die ursprüngliche Rechnung und nennt den korrigierten Betrag samt Mehrwertsteuer.
Was sie nicht tut: die ursprüngliche Rechnung aufheben. Diese bleibt bestehen, sie wird nur um den Gutschriftsbetrag reduziert.
Der Unterschied zur Stornorechnung
Die beiden werden am häufigsten verwechselt, und die Folgen zeigen sich meist erst bei der Mehrwertsteuerabrechnung.
Gutschrift | Stornorechnung | |
Anlass | Rechnung war richtig, ändert sich nachträglich | Rechnung war von Anfang an falsch |
Wirkung | Reduziert den Betrag | Hebt die Rechnung vollständig auf |
Danach | Rechnung bleibt bestehen | Meist folgt eine korrekte Neurechnung |
Typisch bei | Retoure, Rabatt, Mängelminderung | Falsche Adresse, falscher Betrag, Doppelfakturierung |
Praktisch heisst das: Wurde die falsche Person fakturiert, brauchst du eine Stornorechnung. Wurde richtig fakturiert und kommt die Hälfte der Ware zurück, brauchst du eine Gutschrift.
Beide sind aufbewahrungspflichtige Belege. Weder das eine noch das andere darf durch Löschen oder Überschreiben der ursprünglichen Rechnung ersetzt werden.
Das Gutschriftsverfahren
Beim Gutschriftsverfahren, international self-billing genannt, erstellt die empfangende Seite die Abrechnung über die bezogene Leistung.
Das klingt zunächst seltsam, hat aber gute Gründe. Es kommt überall dort vor, wo die empfangende Seite die Mengen genauer kennt als die liefernde.
Typische Beispiele sind die Milchannahme, das Recycling nach Gewicht, Verlagshonorare nach Verkaufszahlen und Vermittlungsprovisionen nach abgeschlossenen Verträgen.
Voraussetzung ist eine Vereinbarung zwischen beiden Seiten. Und die Abrechnung muss sämtliche Angaben enthalten, die auch eine gewöhnliche Rechnung braucht.
Die Mehrwertsteuer
Der zentrale Grundsatz lautet: Wer Steuer auf einer Rechnung ausweist, schuldet sie. Das gilt selbst dann, wenn sie zu hoch ausgewiesen wurde oder gar nicht geschuldet gewesen wäre.
Korrigieren lässt sich das nur mit einem Beleg an dieselbe Person, der die ursprüngliche Rechnung eindeutig bezeichnet. Genau diese Funktion erfüllt die Gutschrift.
Deshalb gehört auf jede Gutschrift ein klarer Bezug: Gutschrift zu Rechnung 2026-114 vom 8. Mai 2026. Ohne diesen Bezug ist die Korrektur nicht nachvollziehbar.
Ebenso gehört die Steuer separat ausgewiesen, mit demselben Satz wie auf der ursprünglichen Rechnung. Eine Gutschrift ohne Steuerausweis korrigiert nur den Nettobetrag und lässt die Steuerschuld stehen.
Wie du sie verbuchst
Eine Gutschrift wird als Umkehrung der ursprünglichen Buchung erfasst, allerdings nur in Höhe des korrigierten Betrags.
Der Ertrag wird reduziert, üblicherweise über ein Konto für Erlösminderungen, damit der Bruttoumsatz erkennbar bleibt. Die Forderung gegenüber der Kundschaft sinkt entsprechend.
Ist die Rechnung bereits bezahlt, entsteht eine Verbindlichkeit. Du schuldest der Kundschaft Geld, bis du es zurückerstattet oder mit einer künftigen Rechnung verrechnet hast.
Die zweite Variante ist die praktischere. Ein Hinweis auf der nächsten Rechnung, dass die Gutschrift verrechnet wurde, erspart beiden Seiten eine Überweisung.
Was auf eine Gutschrift gehört
Eigene, fortlaufende Nummer aus demselben Nummernkreis wie deine Rechnungen.
Bezug auf die ursprüngliche Rechnung mit Nummer und Datum.
Grund der Gutschrift, kurz benannt: Retoure, Mängelminderung, nachträglicher Rabatt.
Dazu kommen die üblichen Angaben jeder Rechnung: beide Adressen, Datum, Betrag und die Mehrwertsteuer mit Satz und Steuernummer, sofern du steuerpflichtig bist.
Wichtig ist auch die Bezeichnung selbst. Ein Beleg, auf dem Gutschrift steht, wird nicht mit einer Rechnung verwechselt und nicht versehentlich ein zweites Mal bezahlt.
Gutschriften im Alltag vermeiden
Jede Gutschrift ist ein Beleg mehr, eine Buchung mehr und eine Korrektur in der Mehrwertsteuerabrechnung mehr. Die meisten wären vermeidbar gewesen.
Die häufigste Ursache ist eine zu frühe Rechnung. Wer fakturiert, bevor die Lieferung akzeptiert oder die Menge bestätigt ist, produziert Korrekturen, die bei etwas Geduld gar nicht entstanden wären.
Die zweithäufigste sind unklare Mengenangaben. Eine Position wie Diverse Arbeiten lädt zur Rückfrage ein, eine Position mit Stundenzahl und Ansatz nicht.
Und die dritte ist eine fehlende Abnahme. Wer die Leistung vor der Fakturierung kurz bestätigen lässt, sei es per E-Mail, hat einen Beleg und deutlich weniger Anlass für nachträgliche Minderungen.
Fazit
Eine Gutschrift korrigiert eine bestehende Rechnung nach unten, während eine Stornorechnung sie ganz aufhebt. Das Gutschriftsverfahren ist etwas anderes: Dort schreibt die empfangende Seite die Abrechnung.
Für mich ist der wichtigste Punkt der Bezug zur ursprünglichen Rechnung. Ohne ihn ist eine Gutschrift mehrwertsteuerlich wertlos, und die zu hoch ausgewiesene Steuer bleibt geschuldet.