
Schlussrechnung einfach erklärt
Die Schlussrechnung ist die abschliessende Abrechnung eines Auftrags. Sie stellt den Gesamtbetrag dar und zieht alle bereits bezahlten Beträge ab.
Alle Vorleistungen werden einzeln aufgeführt, mit Datum und Rechnungsnummer. Nur der Restbetrag zu nennen, führt zu Rückfragen.
Mehr- und Minderleistungen gehören separat ausgewiesen, nicht in den Gesamtbetrag eingemischt. Sonst wirkt die Rechnung intransparent.
Mehrwertsteuerlich darf die Steuer nicht doppelt anfallen. Was auf Teilrechnungen bereits abgerechnet wurde, wird hier nicht erneut belastet.
Die Schlussrechnung ist der Moment, in dem sich zeigt, ob ein Projekt sauber geführt wurde. Stimmen Offerte, Teilrechnungen und Schlussbetrag überein, ist sie eine Formalität.
Stimmen sie nicht überein, wird sie zur Verhandlung. Und Verhandlungen nach abgeschlossener Arbeit verlaufen selten zu deinen Gunsten, weil du deine Leistung bereits erbracht hast.
Schauen wir uns an, was in eine Schlussrechnung gehört, wie du Anzahlungen und Teilzahlungen korrekt abziehst, wie du Mehraufwand ausweist und was mehrwertsteuerlich zu beachten ist.
Was eine Schlussrechnung ist
Die Schlussrechnung ist die abschliessende Abrechnung eines Auftrags. Sie zeigt, was insgesamt geschuldet ist, was bereits bezahlt wurde und was noch offen bleibt.
Sie ist damit mehr als eine gewöhnliche Rechnung. Eine normale Rechnung nennt einen Betrag, eine Schlussrechnung stellt eine Rechenschaft über das ganze Projekt dar.
Nötig wird sie überall dort, wo vorher schon Geld geflossen ist, also nach einer Anzahlung oder nach Teilzahlungen.
Ohne Vorleistungen gibt es keine Schlussrechnung, sondern einfach eine Rechnung. Der Begriff macht nur Sinn, wenn etwas abzurechnen ist.
Was hineingehört
Die Struktur ist immer dieselbe, unabhängig von Branche und Projektgrösse. Sie folgt der Logik vom Gesamten zum Verbleibenden.
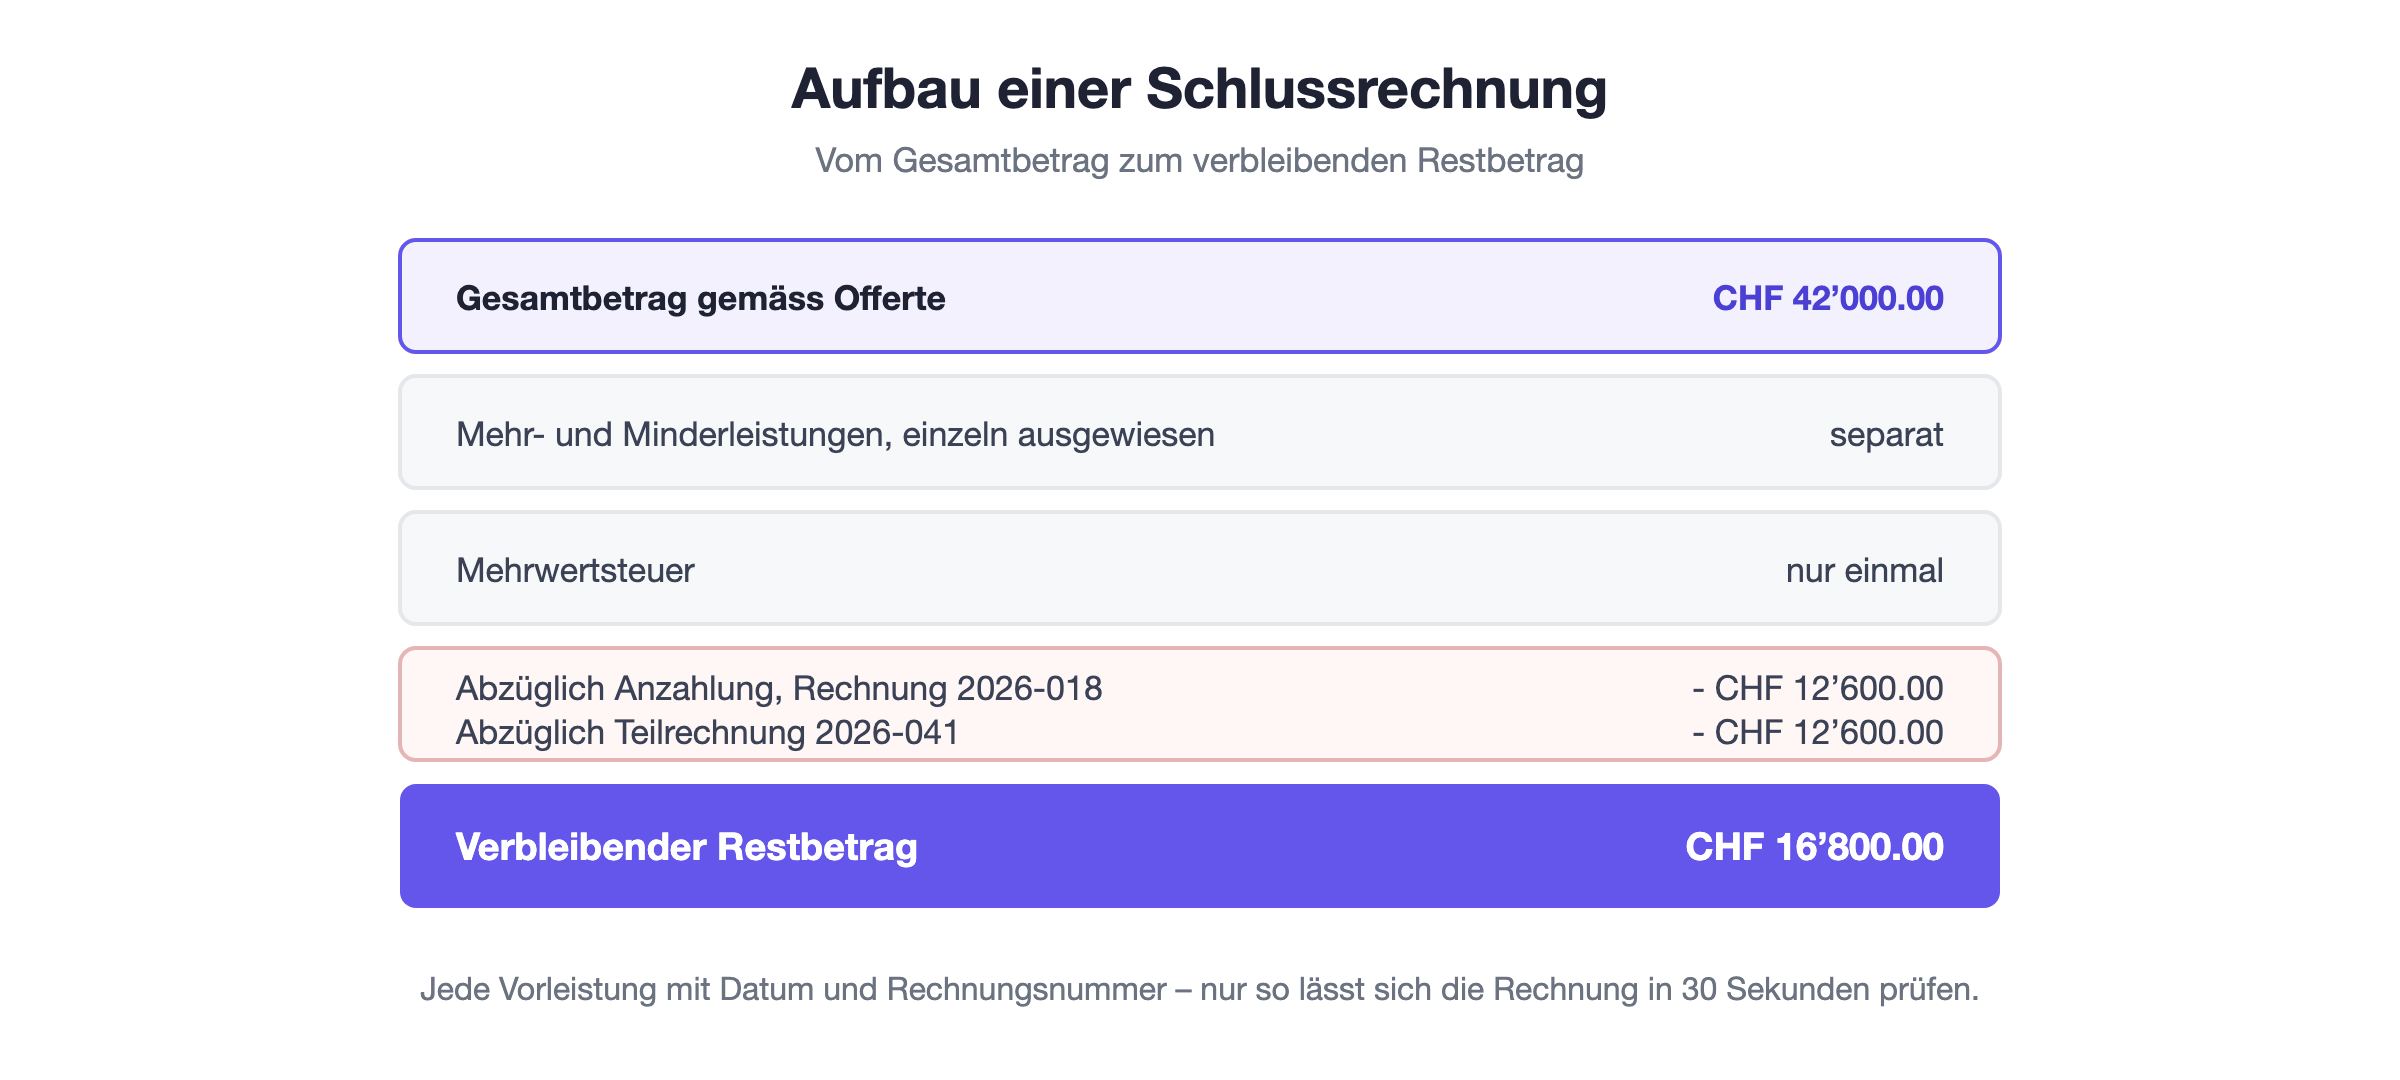
Zuoberst steht der Gesamtbetrag gemäss Offerte, mit den ursprünglichen Positionen. Darunter folgen Mehr- und Minderleistungen, jeweils einzeln und mit Begründung.
Dann kommt die Mehrwertsteuer, sofern du steuerpflichtig bist. Anschliessend werden sämtliche Vorleistungen abgezogen, mit Datum, Rechnungsnummer und Betrag.
Ganz unten steht der verbleibende Restbetrag mit Zahlungsfrist. Wer dieser Reihenfolge folgt, produziert eine Rechnung, die ohne Rückfrage verstanden wird.
Vorleistungen korrekt abziehen
Hier entstehen die meisten Rückfragen, und sie sind alle vermeidbar. Der Fehler ist immer derselbe: Es wird nur der Restbetrag genannt.
Die Gegenseite muss dann aus alten Unterlagen rekonstruieren, ob die Rechnung stimmt. Das dauert, verzögert die Zahlung und weckt Misstrauen, wo keines nötig wäre.
Position | Betrag |
Gesamtbetrag gemäss Offerte vom 3. März 2026 | CHF 42’000.00 |
Anzahlung, Rechnung 2026-018 vom 10. März 2026 | CHF 12’600.00 |
Teilrechnung 2026-041 vom 28. April 2026 | CHF 12’600.00 |
Verbleibender Restbetrag | CHF 16’800.00 |
Vier Zeilen genügen. Jede Position ist über Nummer und Datum auffindbar, und die Rechnung lässt sich in dreissig Sekunden prüfen.
Wichtig ist, ob du mit Brutto- oder Nettobeträgen arbeitest. Vermische die beiden nicht, sonst stimmt am Ende die Mehrwertsteuer nicht mehr.
Mehr- und Minderleistungen
Kaum ein Projekt endet genau so, wie es offeriert wurde. Zusätzliche Wünsche kommen dazu, andere Positionen fallen weg.
Beides gehört separat ausgewiesen, nicht in den Gesamtbetrag eingemischt. Eine Schlussrechnung, deren Gesamtsumme von der Offerte abweicht, ohne dass ersichtlich wäre warum, wird fast immer hinterfragt.
Bei einer Festpreisofferte darfst du Mehraufwand nur verrechnen, wenn er zusätzlich bestellt wurde. Aufwand, den du unterschätzt hast, geht zu deinen Lasten.
Deshalb lohnt es sich, jede Zusatzbestellung schriftlich zu bestätigen, und sei es per E-Mail mit zwei Zeilen. In der Schlussrechnung verweist du dann auf diese Bestätigung.
Die Mehrwertsteuer
Der zentrale Grundsatz lautet: Die Steuer darf auf demselben Betrag nur einmal anfallen. Was auf einer Teilrechnung bereits ausgewiesen wurde, wird hier nicht erneut belastet.
Sauber ist die Darstellung, bei der du den Gesamtbetrag mit Steuer ausweist und anschliessend die bereits fakturierten Bruttobeträge abziehst. Dann bleibt der Restbetrag brutto stehen.
Die Alternative ist, alles netto darzustellen und die Steuer erst ganz unten auf den Restbetrag zu rechnen. Auch das geht, solange du es konsequent durchhältst.
Was nicht geht, ist die Mischung. Bruttobeträge von Nettobeträgen abzuziehen führt zu einer Differenz in der Höhe der Steuer, und die fällt spätestens bei der Kontrolle auf.
Der Zeitpunkt
Die Schlussrechnung gehört unmittelbar nach Abschluss der Arbeiten gestellt, nicht am Monatsende und nicht, wenn gerade Zeit ist.
Jeder Tag Verzögerung auf deiner Seite verlängert faktisch die Zahlungsfrist. Wer zwei Wochen nach der Abnahme fakturiert und dreissig Tage Frist gibt, wartet vierundvierzig Tage auf sein Geld.
Dazu kommt ein psychologischer Effekt: Unmittelbar nach der Abnahme ist die Leistung präsent und die Zufriedenheit am höchsten. Drei Wochen später ist beides verblasst.
Bei Werkverträgen ist die Vergütung zudem grundsätzlich mit der Ablieferung des Werks fällig. Früh fakturieren entspricht also nicht nur der Praxis, sondern auch der gesetzlichen Systematik.
Wenn die Schlussrechnung bestritten wird
Kommt statt der Zahlung eine Rückfrage, ist das zunächst normal. Entscheidend ist, ob die Kritik die Rechnung betrifft oder die Leistung selbst.
Betrifft sie die Rechnung, also einen Rechenfehler oder eine unklare Position, lässt sich das in einer Mail klären. Eine korrigierte Rechnung ist schnell erstellt und beendet die Sache.
Betrifft sie die Leistung, wird es aufwendiger. Dann brauchst du die Offerte, das Abnahmeprotokoll und die schriftlichen Bestätigungen der Zusatzarbeiten. Wer diese Unterlagen hat, klärt die Sache meist schnell.
Unbestrittene Teile solltest du dabei nie zurückhalten. Bitte um Zahlung des unbestrittenen Betrags und kläre die Differenz separat, statt die ganze Forderung offen stehen zu lassen.
Häufige Fehler
Nur der Restbetrag ohne Aufstellung der Vorleistungen. Führt fast immer zu einer Rückfrage.
Mehraufwand eingerechnet statt separat ausgewiesen. Wirkt, als wolltest du etwas verstecken.
Doppelte Mehrwertsteuer durch Mischung von Brutto- und Nettobeträgen.
Ein vierter Fehler betrifft die Rechnungsnummer. Eine Schlussrechnung ist eine eigenständige Rechnung und braucht eine eigene, fortlaufende Nummer, nicht eine Variante der Teilrechnungsnummer.
Und schliesslich: die Schlussrechnung als Anlass für Diskussionen über die Qualität zu nutzen. Mängel gehören in die Abnahme, nicht in die Rechnung.
Fazit
Eine gute Schlussrechnung ist langweilig. Sie zeigt den Gesamtbetrag, führt jede Vorleistung einzeln auf, weist Abweichungen separat aus und endet mit einem Restbetrag, den man in dreissig Sekunden nachvollzieht.
Für mich ist sie der beste Test dafür, ob ein Projekt sauber geführt wurde. Wenn sie kompliziert wird, lag das Problem fast immer schon in der Offerte.