
Zahlungsfrist einfach erklärt
Die Zahlungsfrist ist die Zeitspanne, die du deiner Kundschaft für die Bezahlung einräumst. Sie ist frei vereinbar, gesetzlich vorgeschrieben ist keine bestimmte Dauer.
Ohne Angabe ist eine Rechnung grundsätzlich sofort fällig. Praktisch braucht es dann aber eine Mahnung, damit Verzug eintritt.
Üblich sind 30 Tage, verbreitet sind auch 10, 14 und 20 Tage. Kürzere Fristen führen messbar zu schnelleren Zahlungen.
Nach Ablauf entsteht Verzug, und damit läuft der Verzugszins, ohne dass du etwas unternehmen müsstest.
Die Zahlungsfrist ist die vielleicht unterschätzteste Zahl auf einer Rechnung. Sie entscheidet mit darüber, wie lange dein Geld unterwegs ist, und sie ist eine der wenigen, die du frei festlegen kannst.
Dreissig Tage stehen fast überall, meist ohne dass jemand darüber nachgedacht hätte. Dabei zahlen kürzere Fristen nachweislich schneller, und für die meisten Betriebe wäre eine kürzere Frist problemlos durchsetzbar.
Schauen wir uns an, was gesetzlich gilt, welche Fristen üblich sind, wie du sie verkürzen kannst, ohne unhöflich zu wirken, und was passiert, wenn sie verstreicht.
Was die Zahlungsfrist ist
Die Zahlungsfrist ist die Zeitspanne zwischen Rechnungsdatum und Fälligkeit. Sie ist deine Entscheidung, nicht die deiner Kundschaft, und sie steht in keinem Gesetz.
Genau das überrascht viele: Es gibt in der Schweiz keine vorgeschriebene Zahlungsfrist. Was gilt, ist das, was ihr vereinbart habt, und die Rechnung ist dafür das übliche Vehikel.
Ohne jede Angabe ist eine Forderung grundsätzlich sofort fällig, sobald sie entstanden ist. Das klingt vorteilhaft, ist es aber nicht, denn ohne Datum brauchst du eine Mahnung, damit Verzug eintritt.
Deshalb gehört auf jede Rechnung ein konkretes Datum oder eine klare Frist. Sie schafft Verbindlichkeit und erspart dir den Umweg über die Mahnung.
Welche Fristen üblich sind
Dreissig Tage sind der Standard, an den sich fast alle halten, meist ohne bewusste Entscheidung. Verbreitet sind daneben zehn, vierzehn und zwanzig Tage.
Frist | Typischer Einsatz | Wirkung |
Sofort oder 7 Tage | Kleinbeträge, Neukundschaft | Schnellster Geldeingang, wirkt streng |
10 bis 14 Tage | Dienstleistungen, Privatkundschaft | Guter Kompromiss, kaum hinterfragt |
20 Tage | Kleinere Firmenkundschaft | Passt in die meisten Zahlläufe |
30 Tage | Standard im B2B | Bequem, aber langsamste Variante |
Die Wahl hängt weniger von der Branche ab als vom Gegenüber. Privatkundschaft zahlt oft am Tag des Rechnungserhalts, unabhängig davon, was als Frist draufsteht.
Grössere Firmen dagegen arbeiten mit festen Zahlläufen, häufig einmal pro Woche oder zweimal pro Monat. Eine Frist von sieben Tagen bringt dort nichts, weil sie schlicht nicht in den Prozess passt.
Ab wann die Frist läuft
Standardmässig ab Rechnungsdatum. Die Formulierung dreissig Tage netto bedeutet dreissig Tage ab dem Datum, das oben auf der Rechnung steht.
Wer ab Empfang rechnen möchte, muss das ausdrücklich schreiben. Sonst entsteht Streit darüber, wann die Rechnung angekommen ist, und genau den willst du vermeiden.
Am klarsten ist ein ausgeschriebenes Fälligkeitsdatum statt einer Anzahl Tage. Zahlbar bis 15. Oktober 2026 lässt keine Rechenfehler zu und braucht keine Auslegung.
Fällt das Fälligkeitsdatum auf ein Wochenende oder einen Feiertag, verschiebt es sich auf den nächsten Werktag. Diese Verschiebung ist im Obligationenrecht ausdrücklich geregelt.
Skonto als Beschleuniger
Wer schneller ans Geld will, kann statt einer kürzeren Frist einen Anreiz setzen. Das ist der Sinn von Skonto: ein Abzug für Zahlung innert kurzer Frist.
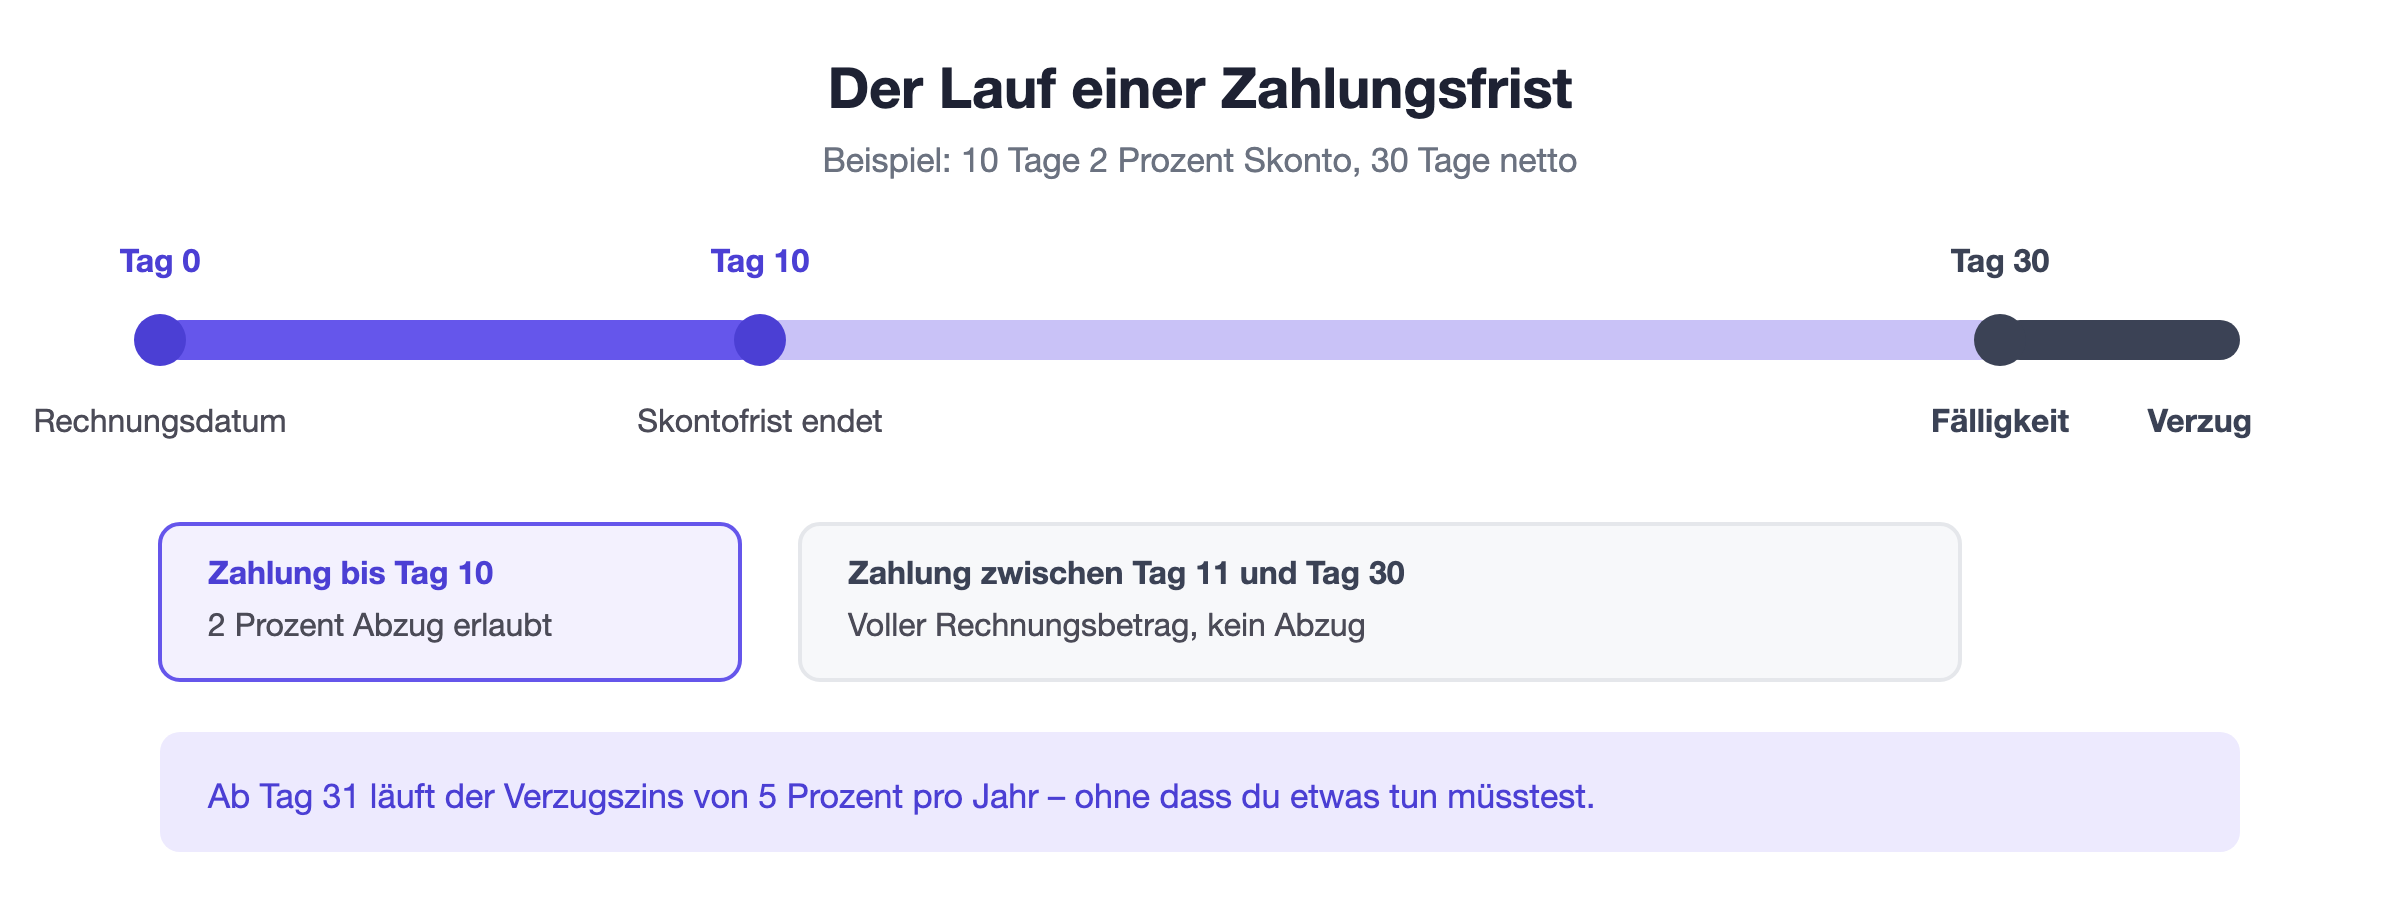
Die klassische Formulierung lautet 10 Tage 2 Prozent, 30 Tage netto. Wer innert zehn Tagen zahlt, darf zwei Prozent abziehen, sonst gilt der volle Betrag mit dreissig Tagen.
Rechnerisch ist Skonto teuer. Zwei Prozent für zwanzig Tage entsprechen aufs Jahr hochgerechnet über 36 Prozent, deutlich mehr als jeder Kredit kosten würde.
Trotzdem kann es sich lohnen, wenn Liquidität knapp ist oder wenn du dadurch Mahnaufwand sparst. Als Dauerlösung ist es die teuerste Art, Zahlungsfristen zu verkürzen.
Was nach Ablauf passiert
Mit dem Verstreichen eines konkreten Fälligkeitsdatums tritt Verzug automatisch ein. Du musst nichts tun, nichts ankündigen und nichts schreiben.
Ab diesem Moment läuft der Verzugszins von fünf Prozent pro Jahr, sofern ihr nichts anderes vereinbart habt. Er entsteht von Gesetzes wegen, ob du ihn später verlangst oder nicht.
Der nächste Schritt ist üblicherweise eine Zahlungserinnerung, danach eine förmliche Mahnung. Beide sind nicht zwingend, aber sie lösen die meisten Fälle, ohne dass es weitergehen muss.
Erst wenn auch das nichts bringt, folgt die Betreibung. Der Weg dorthin ist in der Schweiz vergleichsweise günstig und schnell, aber er beendet meist die Kundenbeziehung.
Wie du kürzere Fristen durchsetzt
Der wirksamste Hebel ist, die Frist gar nicht erst zur Diskussion zu stellen. Was auf der Rechnung steht, wird in den allermeisten Fällen akzeptiert.
Hilfreich ist, die Frist bereits in der Offerte zu nennen. Wer die Zahlungsbedingungen im Angebot sieht und zusagt, hat ihnen zugestimmt, bevor die erste Rechnung kommt.
Frist in der Offerte nennen, nicht erst auf der Rechnung.
Konkretes Datum schreiben statt einer Anzahl Tage.
Sofort fakturieren, weil jeder Tag Verzögerung auf deiner Seite die Frist faktisch verlängert.
Der letzte Punkt wird am häufigsten unterschätzt. Wer die Rechnung zwei Wochen nach der Leistung schreibt, hat aus dreissig Tagen faktisch vierundvierzig gemacht.
Ebenfalls wirksam ist, die Rechnung digital zuzustellen statt per Post. Damit entfallen zwei bis drei Tage Laufzeit, und die Frist beginnt faktisch dann zu laufen, wenn sie auf dem Papier beginnt.
Fristen im Blick behalten
Eine Frist nützt nur, wenn jemand ihr Verstreichen bemerkt. Genau daran scheitert es in kleinen Betrieben am häufigsten, nicht an der Länge der Frist.
Nötig ist dafür eine Übersicht der offenen Posten, in der überfällige Rechnungen sichtbar werden. Wenn der Zahlungsabgleich automatisch läuft, ist diese Liste immer aktuell.
In MILKEE wechselt eine Rechnung ihren Status selbständig, sobald die Zahlung auf dem verbundenen Geschäftskonto eintrifft. Was offen bleibt, bleibt sichtbar, und zwar ab dem Tag der Überfälligkeit statt erst beim nächsten Blick in die Buchhaltung.
Fazit
Die Zahlungsfrist ist frei vereinbar, gesetzlich vorgeschrieben ist keine bestimmte Dauer. Dreissig Tage sind Gewohnheit, nicht Vorschrift, und für viele Betriebe wären kürzere Fristen problemlos möglich.
Entscheidend ist weniger die Zahl als die Klarheit: ein konkretes Fälligkeitsdatum, früh kommuniziert, sofort fakturiert und konsequent überwacht. Das wirkt zuverlässiger als jeder Zinshinweis.