
Verzugszins einfach erklärt
Der gesetzliche Verzugszins beträgt in der Schweiz 5 Prozent pro Jahr. Er gilt automatisch, wenn im Vertrag nichts anderes vereinbart wurde.
Verzug tritt ein, sobald du gemahnt hast. Hast du auf der Rechnung ein konkretes Fälligkeitsdatum genannt, entsteht er auch ohne Mahnung.
Der Zins läuft ab dem Tag des Verzugs bis zur Zahlung. Berechnet wird er taggenau auf dem offenen Betrag.
Du darfst ihn verlangen, musst aber nicht. Ein Verzicht im Einzelfall ändert nichts an deinem Anspruch bei der nächsten Rechnung.
Der Verzugszins ist die Entschädigung dafür, dass jemand dein Geld länger behält als vereinbart. Er entsteht von Gesetzes wegen, ohne dass du ihn ankündigen müsstest.
In der Praxis wird er selten verlangt. Die meisten verzichten aus Rücksicht auf die Kundenbeziehung und ärgern sich dafür über Zahlungsfristen, die immer weiter ausufern.
Schauen wir uns an, wann Verzug überhaupt eintritt, wie hoch der Zins ist, wie du ihn berechnest und wann es sich lohnt, ihn tatsächlich geltend zu machen.
Was der Verzugszins ist
Der Verzugszins ist eine pauschale Entschädigung dafür, dass dir ein Betrag länger vorenthalten wird als vereinbart. Er ersetzt den Zinsausfall, ohne dass du einen konkreten Schaden nachweisen müsstest.
Das ist der entscheidende Punkt: Du musst nicht belegen, dass dir durch die verspätete Zahlung etwas entgangen ist. Der Anspruch besteht allein deshalb, weil die Zahlung zu spät kam.
Er ist keine Strafe und keine Gebühr. Wer zusätzlich eine Mahngebühr verlangt, bewegt sich auf anderem Terrain, denn dafür braucht es eine vertragliche Grundlage.
Und er entsteht automatisch. Du musst ihn nicht ankündigen, nicht in den AGB erwähnen und nicht auf der Rechnung aufführen, damit er gilt.
Wann Verzug eintritt
Verzug ist kein Gefühl, sondern ein Zustand mit klaren Voraussetzungen. Es gibt zwei Wege dorthin, und sie unterscheiden sich darin, ob du aktiv werden musst.
Der einfache Weg führt über ein konkretes Fälligkeitsdatum. Steht auf der Rechnung ein Datum oder eine Frist ab Rechnungsdatum, tritt Verzug am Tag danach ein, ganz ohne Zutun.
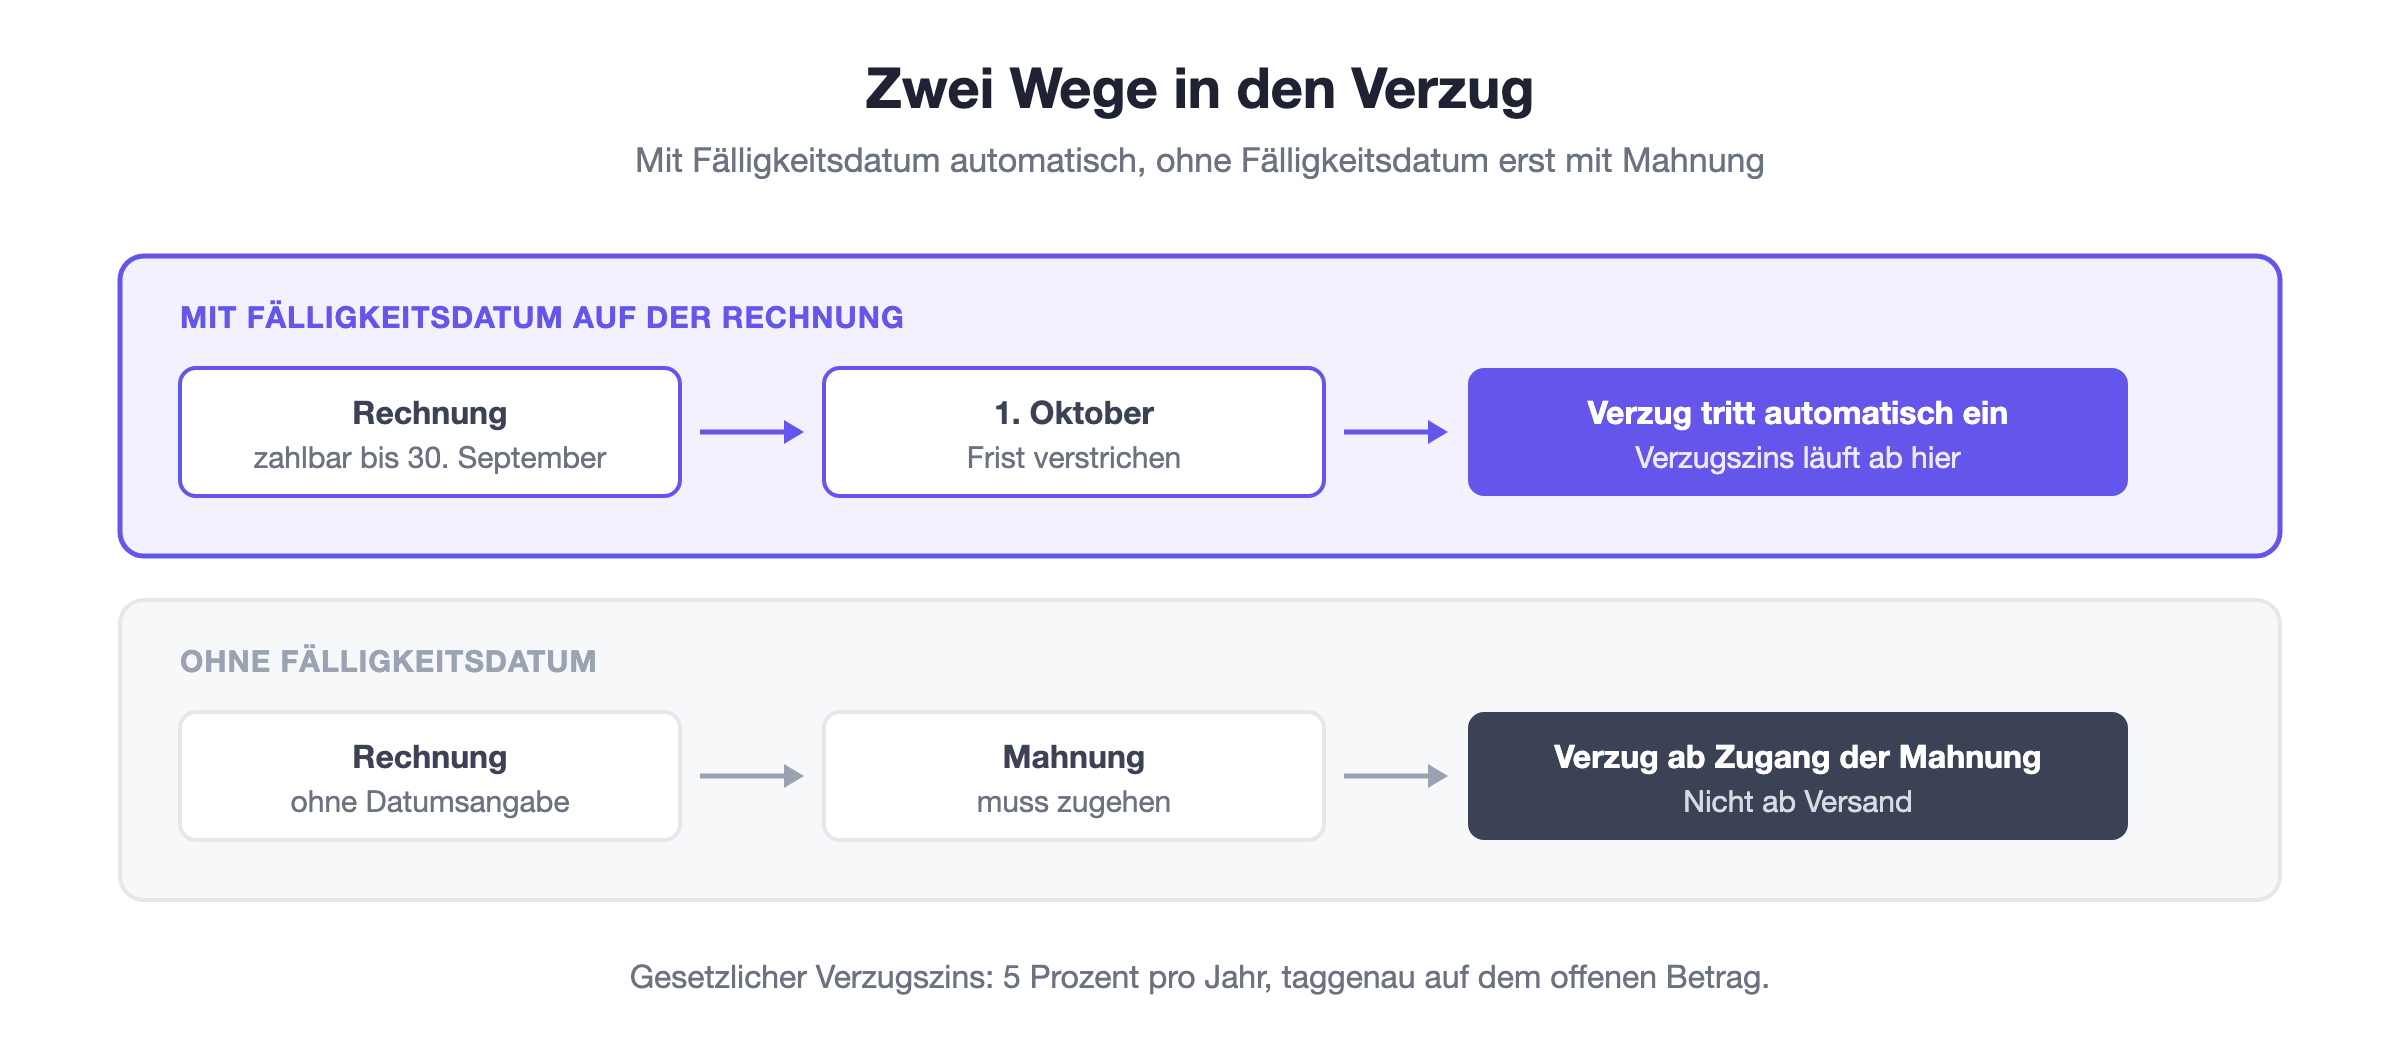
Fehlt ein solches Datum, brauchst du eine Mahnung. Verzug beginnt dann mit deren Zugang, nicht mit dem Versand, was bei Briefpost einige Tage Unterschied ausmachen kann.
In der Praxis lohnt sich deshalb ein klares Fälligkeitsdatum auf jeder Rechnung. Es kostet nichts und erspart dir den Umweg über die Mahnung.
Wie hoch der Zins ist
Ohne abweichende Vereinbarung gilt der gesetzliche Satz von fünf Prozent pro Jahr. Er steht in Artikel 104 des Obligationenrechts und ist seit Jahrzehnten unverändert.
Du darfst im Vertrag oder in den AGB einen höheren Satz vereinbaren. Gebräuchlich sind acht bis zehn Prozent, was gegenüber fünf Prozent spürbar abschreckender wirkt.
Grenzenlos ist das nicht. Ein Satz, der offensichtlich ausser Verhältnis steht, kann von einem Gericht herabgesetzt werden, und in der Diskussion mit Kundschaft wirkt er schnell unseriös.
Unter kaufmännischen Partnern gilt zudem ein höherer Satz, wenn der übliche Bankdiskont darüber liegt. Bei fünf Prozent gesetzlichem Zins ist dieser Fall in den letzten Jahren selten geworden.
So rechnest du ihn aus
Die Formel ist einfach: offener Betrag mal Zinssatz mal Anzahl Tage, geteilt durch 365. Das Ergebnis ist der Zins für die tatsächliche Dauer des Verzugs.
Offener Betrag | 30 Tage Verzug | 90 Tage Verzug | 1 Jahr Verzug |
CHF 1’000 | CHF 4.11 | CHF 12.33 | CHF 50.00 |
CHF 5’000 | CHF 20.55 | CHF 61.64 | CHF 250.00 |
CHF 20’000 | CHF 82.19 | CHF 246.58 | CHF 1’000.00 |
Die Tabelle zeigt das Grundproblem: Bei kleinen Beträgen und kurzen Verzögerungen ist der Zins ein Rundungsfehler. Erst bei grösseren Summen wird daraus eine relevante Zahl.
Berechnet wird taggenau ab Verzugsbeginn bis zur Gutschrift. Bei Teilzahlungen läuft der Zins nur noch auf dem jeweils verbleibenden Restbetrag weiter.
Wann es sich lohnt
Rein finanziell lohnt sich der Verzugszins bei kleinen Rechnungen praktisch nie. Der Aufwand für Berechnung und Nachfassen übersteigt den Betrag deutlich.
Der eigentliche Wert liegt im Signal. Wer auf der Rechnung ausweist, dass ab Fälligkeit Verzugszins anfällt, verschiebt die Wahrnehmung der Zahlungsfrist von einer Empfehlung zu einer Verpflichtung.
Sinnvoll wird er bei grösseren Beträgen und längeren Verzögerungen. Ab etwa CHF 10’000 und mehreren Monaten ergibt sich eine Summe, über die sich eine Diskussion lohnt.
Und er gehört dazu, wenn es ernst wird. Spätestens im Betreibungsverfahren machst du ihn ohnehin geltend, weil die Forderung dort vollständig aufgeführt wird.
Was du zusätzlich verlangen kannst
Der Verzugszins deckt den Zinsausfall ab, nicht mehr. Entsteht dir durch die verspätete Zahlung ein weitergehender Schaden, kannst du diesen zusätzlich fordern, musst ihn dann aber belegen.
Mahngebühren sind kein gesetzlicher Anspruch. Sie brauchen eine Grundlage im Vertrag oder in den AGB, und auch dann sollten sie den tatsächlichen Aufwand abbilden statt Ertrag zu generieren.
Die Kosten einer Betreibung dagegen trägt am Ende die schuldnerische Partei, sofern die Forderung berechtigt ist. Vorschiessen musst du sie allerdings.
Was du nicht kannst, ist beides mehrfach ansetzen. Wer neben dem Verzugszins noch pauschale Bearbeitungsgebühren pro Mahnung addiert, riskiert, dass die Gesamtforderung angefochten wird.
Ebenso wenig kannst du Verzugszins auf bereits aufgelaufenen Verzugszins verlangen. Zinseszins ist im Verzugsfall ausgeschlossen, gerechnet wird immer auf der ursprünglichen Forderung.
Eine Ausnahme bilden Betreibungsverfahren: Dort wird die Forderung im Zeitpunkt des Zahlungsbefehls samt aufgelaufenem Zins festgehalten, und ab diesem Zeitpunkt läuft der Zins auf der neuen Gesamtsumme weiter.
Verzugszins in der Praxis
Mein Ansatz ist pragmatisch: Ich weise den Verzugszins auf jeder Rechnung aus und verlange ihn fast nie. Der Hinweis wirkt, die Durchsetzung kostet mehr als sie bringt.
Wichtiger als der Zins ist, dass die Zahlungsfrist überhaupt überwacht wird. Wer erst nach drei Monaten merkt, dass eine Rechnung offen ist, hat ein Prozessproblem, kein Zinsproblem.
Dafür genügt ein Blick auf die offenen Posten. Wenn der Zahlungsabgleich automatisch läuft, siehst du überfällige Rechnungen am Tag, an dem sie überfällig werden.
Fazit
Der gesetzliche Verzugszins beträgt fünf Prozent pro Jahr und entsteht automatisch, sobald Verzug eintritt. Mit einem Fälligkeitsdatum auf der Rechnung brauchst du dafür nicht einmal eine Mahnung.
Sein Wert liegt weniger im Betrag als in der Klarheit. Eine Rechnung mit Fälligkeitsdatum und Zinshinweis wird messbar pünktlicher bezahlt als eine ohne, und genau darum geht es.